
Palo Alto: a fokozódó kiberkockázatok támogatják a növekedést
Tetszett a cikk? Ezek is érdekelhetik
Áruk és nyersanyagok – technikai elemzés
Az arany és az ezüst árfolyamai az új swing mélypontok miatt maradtak eső trendben, trendfordulóra utaló jelzések egyelőre nem érkeztek. Az olaj árfolyama szintén új mélypont miatt folytatta a korrekcióját. A földgáz visszakapaszkodott egy olyan kulcsszint fölé, amely már ugródeszkaként szolgálhat az emelkedés irányába. A réz letörte az emelkedő trendjét, nem néz ki jól, még tovább is eshet. A búza és a kukorica árfolyamaifontostámaszszinteket értek el, ahol már megjelentek a vevők, ugyanakkor a vételi aktivitás egyelőre még nem eredményezett egyértelmű trendfordulót.
Nvidia: erős számok a kapitányát vesztett AI-óriástól
Jensen Huang távozását követően első alkalommal tett közzé gyorsjelentést az Nvidia, amely minden fontosabb soron felülmúlta a várakozásokat. A menedzsment a folyó negyedévre és 2027-re is a vártnál erősebb bevételi kilátásokat vázolt fel, ami arra utal, hogy a vezetőváltás egyelőre nem befolyásolja a vállalat operatív működését. Ugyanakkor Colette Kress ideiglenes vezérigazgató óvatosabb hangnemet ütött meg a jövőbeli beruházások, finanszírozási konstrukciók és garanciavállalások kapcsán, ami a korábbi keresztfinanszírozási gyakorlat visszafogását jelezheti. A társaság emellett azt is bejelentette, hogy megszünteti a korábban engedélyezett AI-chipek kínai értékesítését, ami a vállalat Kínával kapcsolatos stratégiájában is fordulatot jelezhet.
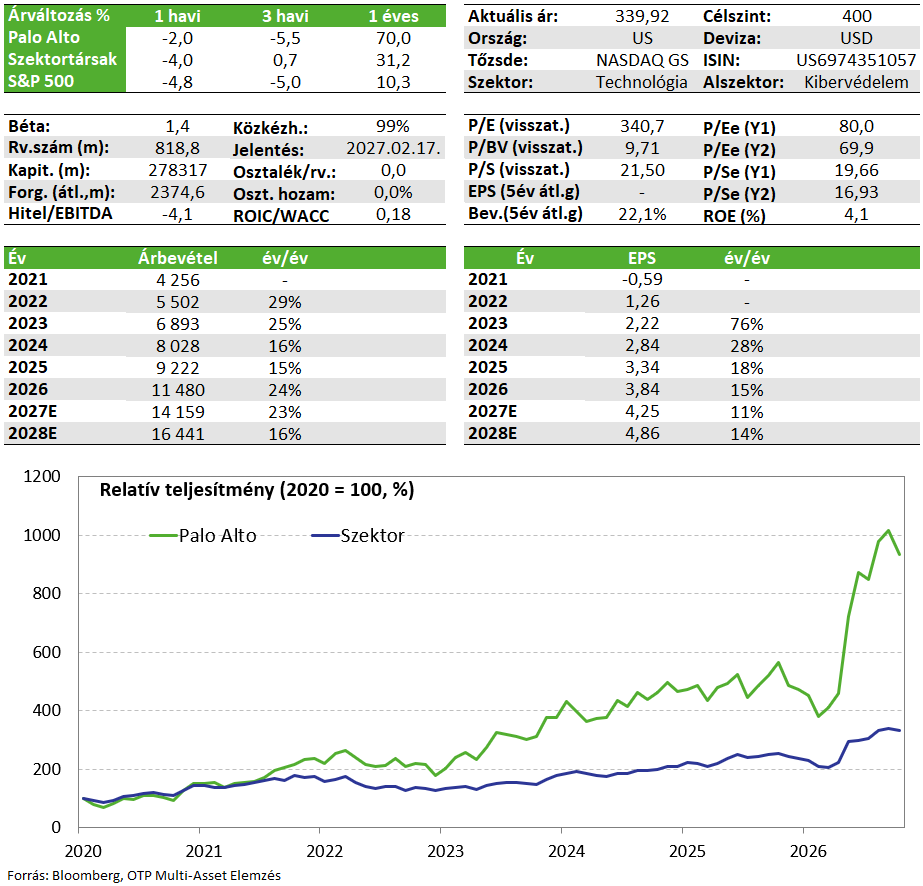
Tegnap zárás után publikálta negyedéves számait a kibervédelmi piac egyik vezető szereplője, a Palo Alto Networks. A vállalat árbevétel- és profitszámai egyaránt meghaladták az elemzői várakozásokat, miközben különösen erős kereslet mutatkozott a következő generációs AI-alapú biztonsági megoldások iránt. A menedzsment a továbbra is kedvező fenyegetettségi környezetre és az erős keresleti kilátásokra tekintettel megemelte teljes éves előrejelzését. Emellett bejelentette, hogy 4,5 milliárd dollárért felvásárolja az Applied Compute vállalatot, amellyel a nyílt forráskódú AI-modellek vállalati felhasználásának biztonságosabbá tételét célozza. A részvény fundamentális kilátásait továbbra is erősnek ítéljük meg, így fenntarjuk Kedvelt Részvényeink listánkon.
Kedvelt részvényeinket tartalmazó listánkon továbbra is fenntartjuk a Palo Alto papírját.
Negyedéves jelentés
Az utóbbi bő egy hónap részvénypiaci turbulenciái a kibervédelmi szektort sem kímélték. Relatív értékeltsége alapján az iparág már nem tekinthető olcsónak, a magasabb értékeltségű növekedési szektorok pedig jellemzően érzékenyebben reagálnak a piaci volatilitás emelkedésére, még akkor is, ha a negatív hírek fundamentálisan csak korlátozottan érintik őket. Ez történt most is, amikor az adatközpont-beruházások lassulásával kapcsolatos félelmek nyomás alá helyezték a részvénypiacokat, miközben ezek a folyamatok a kibervédelmi vállalatok bevételét és nyereségtermelő képességét csak csekély mértékben érintik. Az elmúlt napok informatikai rendszerleállásai ugyan nem feltétlenül kibervédelmi okokra vezethetők vissza, mégis ismét rámutattak arra, milyen kritikus szerepet játszik a kiberbiztonság a vállalatok működésében. Az ezzel kapcsolatos kommentárok pedig már a tegnapi kereskedés során is érdemi támaszt nyújtottak a szektor részvényeinek.
Ezt követően érkezett a Palo Alto gyorsjelentése, mely során 3,45 milliárd dolláros árbevételről számolt be (+39% év/év) meghaladva 3,31 milliárdos előzetes becsléseket. Az eredményeket egyaránt támogatták az erős hardverértékesítések, elsősorban a tűzfalmegoldások iránti kereslet (+37% év/év), valamint a kiemelkedően teljesítő előfizetéses szoftverbevételek (+40% év/év). További pozitívumot jelentett a következő generációs biztonsági szolgáltatásokból származó évesített árbevétel 66%-os növekedése, amelybe a felhőalapú és AI-biztonsági megoldások tartoznak. A leszerződött, de még nem realizált bevételek 35%-kal, 21 milliárd dollárra emelkedtek, ami kedvező növekedési kilátásokat vetít előre. Az egy részvényre jutó profit 1,05 dollárt ért el, meghaladva a 97 centes EPS-várakozásokat.
A folyó negyedévre a növekedés további gyorsulását várja a menedzsment, amely 3,54 milliárd dolláros árbevételt prognosztizál a 3,42 milliárd dolláros elemzői konszenzussal szemben. A többletnövekedést elsősorban a következő generációs biztonsági megoldások iránti erős kereslet hajthatja. Az ezekből származó évesített bevétel a menedzsment várakozása szerint meghaladhatja a 11,5 milliárd dollárt, jelentősen felülmúlva a 9,9 milliárd dolláros elemzői becsléseket, ami az AI-alapú biztonsági megoldások iránti továbbra is erőteljes keresletre utal. A fokozott kiberbiztonsági fenyegetettség és az ebből eredő kereslet hatására a vállalat vezetése 14,55 milliárd dollárra emelte éves árbevétel-előrejelzését a korábbi 14,15 milliárd dollárról, miközben az elemzői konszenzus 14,16 milliárd dollár volt.
A Palo Alto ezen felül bejelentette az Applied Compute felvásárlását, amely a nyílt forráskódú AI-modellek betanítás utáni finomhangolására specializálódott. A 4,5 milliárd dollár értékű, teljes egészében részvényekkel finanszírozott tranzakció célja a nyílt forráskódú modellek vállalati felhasználásának biztonságosabbá tétele. A menedzsment szerint ez hosszú távon több százmilliárd dolláros piacot jelenthet, ahogy a vállalati AI-felhasználás fokozatosan az alacsonyabb költségű nyílt forráskódú megoldások felé tolódik.
Véleményünk szerint az ügylet mérete miatt rövid távon nem gyakorol érdemi hatást a fundamentumokra, ugyanakkor hosszabb távon lehet benne potenciál. Az eredmények összességében megerősítik azt a képet, hogy a Palo Alto az AI-trend egyik nyertese lehet, miközben az erős profitmomentum továbbra is támogathatja részvényárfolyamot.
Befektetési sztori
A Palo Alto valamennyi meghatározó, hosszú távú strukturális technológiai trend – így a platformosodás, a felhőalapú IT-architektúrák terjedése, a mesterséges intelligencia és a kvantumtechnológia – haszonélvezője. Versenyelőnyét a kiterjedt nagyvállalati ügyfélbázis, az erős disztribúciós csatornák, a piac egyik legszélesebb és leginkább integrált biztonsági platformja, valamint vezető piaci pozíciója is támogatják.
A társaság különösen kedvezően pozícionált a kiemelt növekedési szegmensekben, így például a SASE (Secure Access Service Edge) megoldások piacán, amely a felhőalapú hálózati és peremvédelmi rendszerek iránti kereslet gyors bővüléséből profitál. A Palo Alto platformstratégiája tudatosan a nagyvállalati ügyfelekre fókuszál, elősegítve a mélyebb beágyazódást és a hosszú távú ügyfélmegtartást, ami érdemben csökkenti annak valószínűségét is, hogy megoldásai könnyen kiválthatók legyenek – akár AI-alapú automatizáció révén.
A vállalat termék és szolgáltatásportfóliójának jelenlegi ismereteink alapján csupán marginális része lehet közvetlenül kitett a mesterséges intelligencia potenciálisan diszruptív hatásainak. Ezeken a területeken is inkább az együttműködésen alapuló fejlődési irány rajzolódik ki, ahogyan azt például az Anthropic Glasswing projektje és a Mythos modell körüli fejlesztések is jelzik. Ennek fényében nem zárható ki, hogy a Palo Alto Networks idővel integrálja az Anthropic AI megoldásait meglévő termékportfóliójába, ami akár a kereslet további bővülését is támogathatja.
Emellett a társaság kifejezetten vonzó kitettséggel rendelkezik az AI agentek biztonságának területén, különösen a CyberArk felvásárlását követően. Az akvizíció révén a Palo Alto az egyik legjelentősebb identitás és hozzáféréskezelési piaci szereplőt vonta be az ökoszisztémájába, ami stratégiai előnyt biztosít az autonóm és AI alapú rendszerek biztonságának jövőbeni védelmében.
Értékeltség és eladósodottság
A növekedési kilátások összhangban vannak a közvetlen versenytársakéval: a 2026–2028 közötti időszakra az elemzői konszenzus éves átlagosan mintegy 20%-os árbevétel-növekedést, illetve 20%-ot meghaladó FCFF-bővülést prognosztizál. Amiben kiemelkedik az a marzsok és az FCFF termelés és ezen a fronton van tér további bővülésre a következő években a felvásárlások után.
A szoftveres papíroknál kiemelkedően fontos az úgy nevezett „Rule 40” szám, ami a bevételnövekedés és FCFF-marzs összegéből adódik össze és azok a szereplők, akik 40 fölötti értéket érnek el hosszú távon felülteljesítik versenytársaikat, a Palo Alto itt kiemelkedő 60+-os értékkel rendelkezik, amely előreláthatólag középtávon is fenntartható marad. Mindez prémium értékeltséget indokolhat, igaz a társaság jelenleg is magasabb szorzókon forog a versenytársakhoz képest, amit az erős piaci pozíció is támogathat. Emellett a vállalat nettó cash pozícióval rendelkezik.
Kockázatok
A kibervédelmi szektor egészét érintő egyik elsődleges strukturális kockázat a mesterséges intelligencia térnyerése, amely potenciálisan átalakíthatja az iparági üzleti modelleket, mérsékelheti a hosszú távú növekedést, a marzsokat és a kiszámíthatóságot. A Palo Alto jelenleg olyan, AI szempontból relatíve védettebb szegmensekben rendelkezik erős pozíciókkal, mint a hálózati biztonság, a végpontvédelem és az identitásbiztonság. Ugyanakkor amennyiben az AI alapú megoldások érdemben képesek lennének ezen piacokra is belépni és alternatívát kínálni, az fokozódó versenyt, és a marzsok csökkenését eredményezné. Emellett érdemes lehet még megemlíteni a CyberArk felvásárlásából származó integrációs kockázatokat.
Hozzon ki többet befektetéseiből!

Kereskedne az elemzésben említett termékekkel?
Az OTP SingleMarketen több ezer befektetési termék érhető el, sőt a budapesti és a frankfurti értéktőzsde papírjai mellett már amerikai részvényekkel is kereskedhet.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!