
Palantir: a kiváló teljesítmény már nem feltétlenül elég
Tetszett a cikk? Ezek is érdekelhetik
Micron: a legszebb napok már mögöttünk lehetnek
A Micron az AI által hajtott memóriaciklus egyik legnagyobb nyertese volt azóta, hogy felvettük Kedvelt részvényeink közé a vállalatot. Bár a memóriapiac rövid távon továbbra is feszes maradhat, véleményünk szerint az árnövekedés üteme jövőre lassulhat. A novemberi időközi választásokon aratott demokrata győzelmet követően az AI-infrastruktúra beruházásait övező növekvő kockázatok, valamint a 2027 végétől várható új gyártókapacitások fokozatosan mérsékelhetik a jelenlegi kereslet és kínálat közötti feszültséget. Miközben a részvény értékeltsége továbbra is alacsony, a pozitív katalizátorok hiánya miatt a további érdemi felértékelődési potenciált már korlátozottnak látjuk. Ennek megfelelően a Micron részvényeit levesszük Kedvelt részvényeink listájáról.
Hiányzik az erő az amerikai börzékről
Komolyabb korrekció után láthattunk a múlt héten kisebb emelkedést az amerikai börzéken, amely még nem változtatta meg az uralkodó enyhén negatív piaci hangulatot. Az emelkedések mértéke alapján hiányzik az erő, a momentum alapú szűrési eredmények nagyon kevés lehetőséget mutatnak már hetek óta, nincsenek jó piaci kondíciók mostanság a long befektetések mellett, így a héten nem adunk ajánlást részvény vételre.
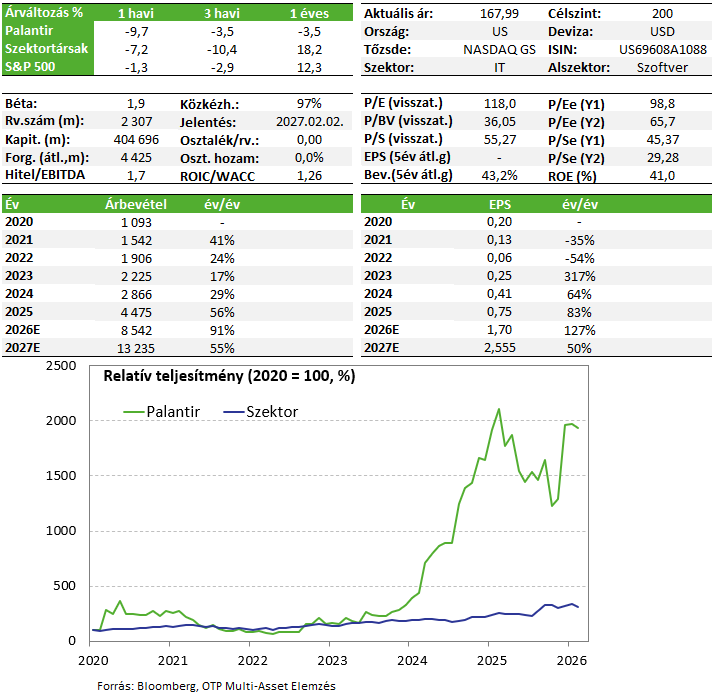
A Palantir bevétele közel megduplázódott, üzemi marzsa pedig 60 százalék fölötti, de a gyorsjelentést követően mégis esett a részvény árfolyama, mivel egyes mutatók már a növekedés lassulását jelezhetik. Habár a növekedési sztori még mindig meggyőző, a magas értékeltség mellett már egy mérsékeltebb lassulás is érdemben csökkentheti a részvényben rejlő további felértékelődési potenciált.
Negatív árfolyamreakció érkezett a Palantir november 2-i jelentése után, azt követően viszont valamelyest sikerült visszakapaszkodnia a részvénynek. A technológiai szektor általánosságban nem teljesített túl erősen az elmúlt időszakban, a Palantir árfolyama viszont ehhez képest még relatíve jól tartotta magát. A cég operatív eredményeit tekintve továbbra is kiváló számokat láthattunk, viszont a jövőre vonatkozó szerződéses mutatókban már lassulás látszott, ez vezetett a részvény eséséhez.
Egyelőre fenntartjuk a papírt Kedvelt részvényeink listánkon, mivel a főbb sorokon továbbra is magas a növekedés. Ha viszont a következő negyedévben is visszafogott marad a szerződéses mutatók által jelzett bővülés, akkor el kell gondolkoznunk, hogy a jelenlegi szintekről mekkora potenciális árfolyam emelkedés lehet még a részvényben úgy, hogy a jelenlegi értékeltség komoly növekedést árazott már be előre.
Negyedéves gyorsjelentés
Az összárbevétel éves alapon 96 százalékkal ugrott, 2,313 milliárd dollárra, míg a korrigált üzemi marzs 62% lett, az üzemi eredmény pedig 1,427 milliárdot tett ki. Az amerikai kereskedelmi árbevétel először haladta meg az amerikai kormányzati bevételt, ami stratégiai szempontból fontos, hiszen korábban sokan szkeptikusak voltak azzal kapcsolatban, hogy képes lesz-e a társaság a kormányzati szektoron kívüli céges ügyfeleket szerezni.
Az amerikai kereskedelmi ügyfélszám 29 százalékkal, 686-ra nőtt, miközben a kapcsolódó árbevétel 148 százalékkal bővült, vagyis a növekedés nagyobb része a meglévő ügyfelek költésének emelkedéséből származott. Az AIP (a Palantir AI platformja) bevezetései egyre több helyen jutnak el a kísérleti szakaszból a tényleges üzemi alkalmazásig, ugyanis a társaság a vállalati adatokat, jogosultságokat, folyamatokat és döntési mechanizmusokat egy közös operációs rétegben kapcsolja össze.
Az állami megrendelések sem lassultak, az amerikai kormányzati bevétel 96 százalékkal, 953 millió dollárra emelkedett.
A negyedik negyedévre is emelt előrejelzésén a menedzsment, és ezzel együtt a 2026-os teljes évre vonatkozó becslés is feljebb került. Ezzel 2026-ra már 8,530–8,534 milliárd dolláros árbevételt és 5,245–5,249 milliárd dolláros korrigált üzemi eredményt vár a vezetőség. A szabad cash flow pedig elérheti a 4,8-5 milliárd dolláros sávot.
Ami a negatív árfolyamreakciót magyarázta, az az, hogy a teljes megkötött szerződéses érték (TCV) csak 6%-kal bővült a negyedévben, amiből arra lehet következtetni, hogy a növekedés lassul. A menedzsment ezt úgy kommentálta, hogy az ügyfelek egyre inkább rövidebb kezdeti megállapodásokat kötnek, és ha sikeres a bevezetés, akkor bővítik azt. Korábban a szerződéshosszabbításban a Palantir jó volt, kérdés, hogy a továbbiakban is hasonlóan eredményes lesz-e. A még nem teljesített kötelezettségekben (RPO) 88%-os az éves növekedés, viszont negyedéves alapon stagnálás látható, ami jelzés értékű.
Persze azt is látni kell, hogy az elemzői konszenzus is azzal számol, hogy a jelenlegi növekedés nem tartható fenn. 2026-ra még 91 százalékos bevételbővülést vár a Bloomberg konszenzusa, míg 2027-re már csak 55%-ot.
Amire még érdemes figyelni, hogy a számítási költségek is növekedhetnek, ami nyomást gyakorolhat a marzsokra, igaz ez egyelőre nem látszik a számokon. Ez attól is függ, hogy a Palantir képes-e áthárítani az összetett modellek és nagy adatmennyiségek miatt megugró inference-költségeket. Emellett azzal is számolni kell, hogy idővel egyre nagyobb lehet a verseny a piacon, ráadásul olyan kihívókkal, mint a Microsoft, az Amazon, a Google vagy a Snowflake.
Összességében szerintünk még nem sérült a fundamentális sztori, de nem szabad figyelmen kívül hagyni a kockázatokat.
Befektetési sztori
- A Palantir részvényével az AI-momentumot lehet meglovagolni. A cég a következő 4 évben a várakozások szerint átlagosan 30-40 százalékkal növelheti bevételét és profitját, illetve 40% feletti nettó profitrátával működik, termeli a free cash flow-t, és nettó készpénz pozícióban van.
- Ha a cég egyeduralkodó tud maradni a kormányzati szektorban és emellett a vállalati szférában is képes jelentős növekedést elérni (eddig ezt tudta hozni a cég), akkor sokáig fennmaradhat az extrém árazottság, hiszen ebben az optimista szcenárióban az értékeltség gyorsan tud esni a hirtelen megugró eredményesség következtében.
Kockázatok
A legnagyobb kockázat, hogy a részvény árazása rendkívül magas így, ha nem sikerül hozni a növekedési számokat, akár hirtelen jelentős árfolyamesés sem elképzelhetetlen. Egy általános negatív hangulatban is könnyen tud 40-50%-ot zuhanni a részvény. Emellett a verseny is egyre intenzívebb lehet a piacon, ami szintén kikezdheti a növekedést.
Hozzon ki többet befektetéseiből!

Kereskedne az elemzésben említett termékekkel?
Az OTP SingleMarketen több ezer befektetési termék érhető el, sőt a budapesti és a frankfurti értéktőzsde papírjai mellett már amerikai részvényekkel is kereskedhet.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!