
Emelte a tétet a Palantir
Tetszett a cikk? Ezek is érdekelhetik
GDP-adatok és kamatdöntő ülések sorát hozza a jövő hét, ami mellett fontos inflációs adatok is érkeznek
A KSH publikálja a harmadik negyedéves hazai GDP első becslését. Az eurózónából és annak legnagyobb tagállamaiból is érkeznek majd az előzetes harmadik negyedéves GDP-adatok, valamint több nagy tagállam már októberi HICP-adatokat is publikál. Az Egyesült Államokban a harmadik negyedéves GDP első becslését és a szeptemberi core PCE mutatót teszik közzé. Az EKB, a Fed és a BoJ kamatdöntő ülést tart.
Meta: sok pénzt éget az AI ígéret
Az alapfolyamatokat tekintve összességében továbbra is pozitív képet fest a Meta negyedéves teljesítménye, ráadásul modellfejlesztési fronton is komoly mérföldköveket sikerült elérnie a vállalatnak. A kiadások viszont átmenetileg nagyot harapnak a készpénztermelésből, ami most már negatívba is fordult, és ezt egyre inkább kellhet majd tőkeoldali forrásbevonásból finanszírozni. Az elmúlt hetek emelkedésével ráadásul az árazási szint is emelkedett, rövid távon ezek a tényezők fékezhetik még a részvényárat, a hosszabb távú képre azonban a pozitív jelzőt lehet továbbra is használni, értelemszerűen sok múlik majd a beruházások monetizálhatóságának mértékén.
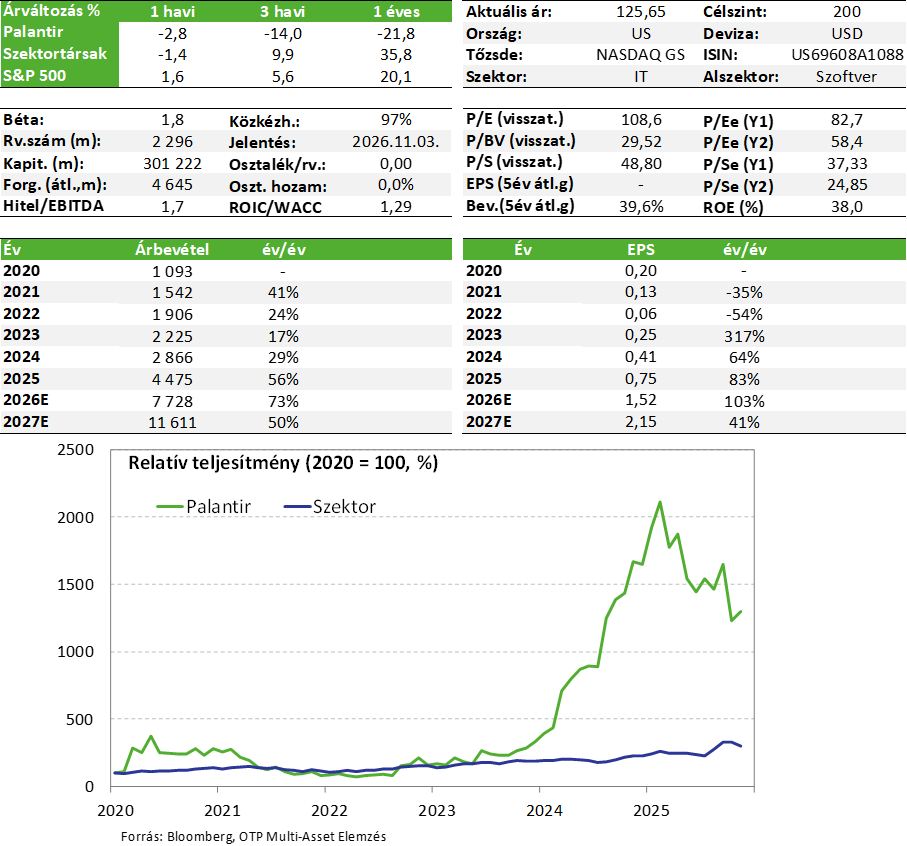
A Palantir szinte minden mutató tekintetében kivételesen erős negyedévet zárt. Gyorsult a növekedés, javultak a marzsok és rekordot döntött a szerződésállomány is. A menedzsment már-már szokásához híven emelt éves előrejelzésén, így a részvény 15 százalékos ugrással indíthatja a keddi kereskedést. Mi pedig fent hagyjuk a papír Kedvelt részvényeink listánkon.
Kedvelt részvényeinket tartalmazó listánkon továbbra is ott marad a Palantir.
Negyedéves gyorsjelentés
A Palantir a második negyedévben 1,935 milliárd dolláros árbevételt ért el, ami éves szinten 93%-os növekedést jelent. A várakozás megközelítőleg 1,80–1,81 milliárd dollár volt, így a vállalat mintegy 125 millió dollárral teljesítette túl a konszenzust. A korrigált EPS 0,41 dollár lett, szemben a 0,34–0,35 dolláros várakozással. Hiába egyre nagyobb a cég árbevétele, ezzel együtt gyorsul a növekedés. 2025Q2-ben még „csak” 48%-os volt a bővülés, most csaknem a duplája.
A korrigált üzemi eredmény 1,2 milliárd dollárra növekedett, és ez 62%-os marzsot jelent. De a szabad cash flow is kb. ugyanekkora, vagyis brutális mértékben termeli a készpénzt a cég. Az amerikai kereskedelmi árbevétel (cégektől származó bevételek) 149%-ot ugrott (év/év), és a menedzsment már arra számít, hogy az idei évben meghaladhatja a 3,42 milliárd dollárt.
A kereskedelmi üzletágban az új szerződések értéke és az ügyfélszám is szépen nőtt. A Palantir Bootcamp értékesítési modellje pedig nagyon gyorsan tud jelentős bevételt hozni. Ennek lényege, hogy egy pilot projekttel kezdik az együttműködést egy adott problémára fókuszálva, amit viszonylag gyorsan el tudnak végezni, és egyből látszik annak hatása. Ezekből pedig hosszabb távú, több millió dolláros szerződések lehetnek.
A meglévő ügyfelek megtartási rátája is magas. A húsz legnagyobb ügyféltől származó gördülő tizenkét havi átlagos árbevétel 67%-kal, ügyfelenként 124 millió dollárra nőtt a negyedévben. A teljes fennmaradó szerződéses érték pedig 83%-kal, 13,1 milliárd dollárra emelkedett.
A kormányzati szegmens árbevétele 79%-kal, 990 millió dollárra ugrott. A legfontosabb termék ebben a szegmensben a Maven, amely egy katonai célú szoftverplatform. Egy olyan AI által támogatott felderítési és döntéstámogató rendszer, amely sok különböző katonai adatforrást egy közös, valós időben frissülő műveleti képben egyesít. Pozitív, hogy a cég mindkét szegmensében kiemelkedő a növekedés, és szerintünk az még jobb, hogy a kereskedelmi üzletág teljesít erősebben.
A menedzsment egyre inkább azt helyezi előtérbe, hogy a Palantir szoftvereit az ügyfelek úgy tudják használni, hogy közben megtartják az ellenőrzést saját adataik, munkafolyamataik, biztonsági szabályaik felett, és a rendszer modellfüggetlen is, vagyis bármelyik LLM-et bele lehet integrálni. Ez pedig azért fontos, mert nem foglal állást egyik nagy alapmodell mellett sem, ráadásul a cégek házon belül tudják tartani fontos és érzékeny adataikat.
Az erős negyedéves eredmények után nem meglepő, hogy a vezetőség emelt 2026-os várakozásain is. Most már 8,15 milliárd dollár körüli bevételt vár (korábbi: 7,65 milliárd), és mellé 4,89 milliárd körüli üzemi eredményt. Ez volt egyébként a Palantir történetének eddigi legnagyobb éves előrejelzés-emelése.
Ahogy az a mostani számokból is látszik a cég brutális számokat produkál negyedévről negyedévre, de ehhez nagyon magas értékeltség is párosul, ezért sem szerepel olyan jól idén a részvény. Mindenesetre fundamentális oldalról továbbra is erős a sztori, ezért fennmarad a papír Kedvelt részvényeink listánkon.
Befektetési sztori
- A Palantir részvényével az AI-momentumot lehet meglovagolni. A cég a következő 4 évben a várakozások szerint átlagosan 30-40 százalékkal növelheti bevételét és profitját, illetve 40% feletti nettó profitrátával működik, termeli a free cash flow-t, és nettó készpénz pozícióban van.
- Ha a cég egyeduralkodó tud maradni a kormányzati szektorban és emellett a vállalati szférában is képes jelentős növekedést elérni (eddig ezt tudta hozni a cég), akkor sokáig fennmaradhat az extrém árazottság, hiszen ebben az optimista szcenárióban az értékeltség gyorsan tud esni a hirtelen megugró eredményesség következtében.
Kockázatok
A legnagyobb kockázat, hogy a részvény árazása rendkívül magas így, ha nem sikerül hozni a növekedési számokat, akár hirtelen jelentős árfolyamesés sem elképzelhetetlen. Egy általános negatív hangulatban is könnyen tud 40-50%-ot zuhanni a részvény.
Hozzon ki többet befektetéseiből!
Kereskedne az elemzésben említett termékekkel?
Az OTP SingleMarketen több ezer befektetési termék érhető el, sőt a budapesti és a frankfurti értéktőzsde papírjai mellett már amerikai részvényekkel is kereskedhet.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!