
Orsted: szépen haladnak a projektfejlesztések
Tetszett a cikk? Ezek is érdekelhetik
Fordulhat a megújulóenergia-szektor egyik korábbi sztárja
Az európai tőzsdék továbbra is a csúcsközeli tartományban mozognak. A napokban az Egyesült Államokban lezajlott, technológiai részvényeket sújtó erőteljes korrekció gyakorlatilag alig éreztette hatását az európai piacokon, amelyek továbbra is figyelemre méltó stabilitást mutatnak. Az amerikai félidős választások nyomán a megújulóenergia-szektor részvényei is élénkülésnek indultak. Ennek köszönhetően heti listánkra is felkerült a dán energiavállalat az Oersted, amely a világ egyik vezető megújulóenergia-termelője, különösen a tengeri szélerőművek területén. A részvény árfolyamában hosszabb távú fordulat körvonalazódhat, miközben a technikai kép kifejezetten kedvező hozam-kockázat arányú emelkedési lehetőséget vetít előre. Az esetleges trendforduló sikeres megerősítése esetén jelentős felértékelődési potenciál nyílhat meg a következő időszakban.
Javuló kilátások a Richternél
A vártnál valamivel erősebb árbevétel ellenére az erős forint még mindig érezteti hatását az eredményeken. A Vraylar változatlanul erős teljesítményt nyújtott, ugyanakkor a növekedés fő motorját ezúttal a nőgyógyászati és generikus üzletág, valamint a már nem veszteséges biotechnológiai szegmens jelentette. Az erős negyedéves számok hatására a menedzsment megemelte az éves árbevétel- és tisztított EBIT-várakozását. A várakozásokat meghaladó nettó eredményhez a harmadik negyedévben elszámolt devizanyereség is hozzájárult.
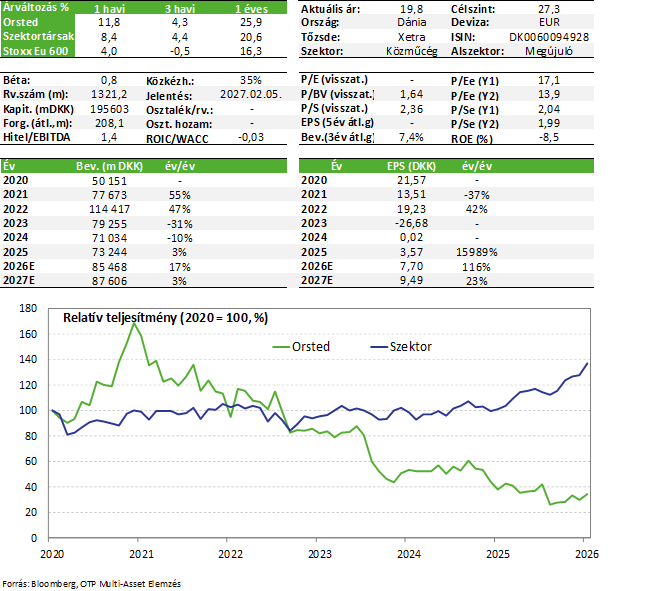
Nemrég tette közzé harmadik negyedéves gyorsjelentését a dán megújuló energiatermelő óriás, az Orsted, amely felemás lett. Az adózott eredmény első ránézésre gyengének tűnik, de ez nagyrészt értékvesztési tételeknek köszönhető, azaz nem üzleti jellegű a probléma. A társaság szépen halad méretes projektportfóliójának kivitelezésével, így a profitabilitás fokozatosan erősödhet jövőre és azt követően, míg a likviditási helyzet megfelelőnek tűnik. A társaság részvényeit egyelőre tartjuk Kedvelt részvényeink listánkon változatlan célár mellett.
Negyedéves jelentés
A harmadik negyedévben az Orsted 21,2 milliárd dán koronás (kb. 3,2 milliárd dollár) árbevételt ért el, amely év/év alapon 73%-kal magasabb, és 25%-kal az elemzői várakozások feletti. Az EBITDA 5,26 milliárd DKK volt, amely éves szinten 72%-kal magasabb, és nagyjából megfelel a várt 5,28 milliárd DKK-nak. Az egy részvényre jutó 0,55 DKK-s kiigazított veszteség azonban jelentősen elmaradt az 1,78 DKK-s konszenzustól.
A gyengébb adózott eredmény azonban ezúttal is nagyobb értékvesztési tételeknek köszönhető, amelyek nagyrészt a társaság két amerikai szélenergiás projektjéhez köthetőek (Sunrise és Revolution), és a hosszú lejáratú amerikai kamatláb emelkedéséhez kapcsolódik (magasabb WACC). Hasonló leírásokra már az első két negyedévben is sor került ugyanezen okok miatt. Ebből a szempontból kedvező hír, hogy az elmúlt hetekben valamelyest már mérséklődtek az amerikai hosszú kamatlábak.
A társaság ettől függetlenül sikeresen haladt a projektfejlesztésekkel ebben a negyedévben is. A korábban nehézségekbe ütköző amerikai tengeri szélenergiás projektek közül a Revolution Wind kivitelezése befejeződött és már kereskedelmi üzemben van, míg a Sunrise Wind esetében a készültségi fok elérte a 60%-ot. Ezzel párhuzamosan az Orsted európai és ázsiai projektjei is szépen haladnak a kivitelezések tekintetében, többek között a német Borkum Riffgrund 3 már augusztusban kereskedelmi üzembe lépett, míg a tajvani Changhua ehhez szintén közel jár (Q4 2026).
A vállalat menedzsmentje a harmadik negyedéves eredmények fényében fenntartja, hogy a 2026-os EBITDA 28 milliárd DKK felett lehet. A beruházások mértéke azonban enyhén alacsonyabban alakulhat, 45-50 milliárd DKK sávban a korábbi 50-55 milliárd DKK helyett. Ez azonban csak ütemezési változás, a kivitelezés alatt lévő projektek várható költsége nem változott. A negyedév végén a készpénzállomány mintegy 76 milliárd DKK volt (13 milliárd cash és 63 milliárd DKK értékpapír). Az első 9 hónapban a működési pénzáram mintegy 8 milliárd DKK volt, míg a beruházások mértéke 29 milliárd DKK.
Likviditási szempontból tehát nincsenek problémák a beruházások finanszírozásával, bár természetesen a szabad pénzáram egyelőre negatív maradhat még egy ideig (az első 9 hónapban negatív 12,5 milliárd DKK). További több mint 30 milliárd DKK lehívatlan hitelkeret továbbra is rendelkezésre áll még ezen felül (összesen közel 108 milliárd DKK likviditás).
Az Orsted adósságállománya szeptember végén 114 milliárd DKK volt, míg a nettó adósság 38 milliárd DKK (nettó adósság / EBITDA mutató így jelenleg 1,4-szeres). A továbbra is magas beruházási igények miatt az adósságmutatók még egy ideig várhatóan emelkedni fognak, de egyes projektek befejezésével a pénztermelési képesség ezzel párhuzamosan növekedni fog, így ez részben ellensúlyt jelent. Emellett az adósságállomány 93%-a fix jellegű és a lejárati szerkezete alapvetően kedvezőnek mondható.
További pozitívum lehet a megújuló energiatermelők számára, hogy az amerikai félidős választásokon a demokraták a Képviselőházban és a Szenátusban is többséget szereztek, akik hagyományosan a szektor erőteljes támogatóinak számítanak. Ez az Orsted szempontjából azért lehet fontos, mert a Trump-kormányzat korábban mindkét tengeri szélenergiás projektjük kivitelezését akadályozta, és a Sunrise Wind fejlesztése még folyamatban van (2027 H2-es várható befejezés). Az elnöki vétójog és rendeleti kormányzás lehetősége miatt persze a gyakorlatban a megújuló energiás szektor helyzete ennél komplexebb dinamikát fog követni. Emellett az adatközpontokkal kapcsolatos beruházások esetleges lassulása demokrata nyomásra szintén járhat negatív hatásokkal az amerikai energetikai szektor számára (alacsonyabb kereslet).
Értékeltség
Az Orsted értékeltsége P/E alapon a 2026-ra várt EPS mellett 17-szeres, de a 2027-es mellett már csak 14-szeres, ami később még lejjebb kerülhet a projektfejlesztések fokozatos befejezésével. Az EV/EBITDA mutató a 2026-os EBITDA mellett 8,6-szoros, míg a 2027-es mellett 8-szoros.
Összességében az Orsted rendben halad a társaság számára fontos projektek kivitelezésével, likviditási problémák nem látszanak továbbra sem. Mindezeket figyelembe véve a társaság papírjait változatlan célár mellett egyelőre tartjuk Kedvelt részvényeink listánkon.
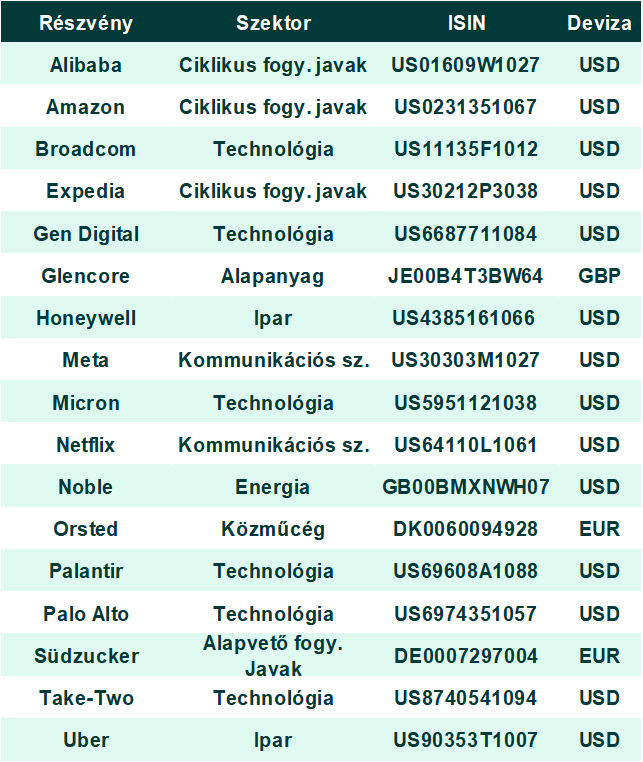
Kedvelt részvényeink (frissített lista)
Hozzon ki többet befektetéseiből!
Kereskedne az elemzésben említett termékekkel?
Az OTP SingleMarketen több ezer befektetési termék érhető el, sőt a budapesti és a frankfurti értéktőzsde papírjai mellett már amerikai részvényekkel is kereskedhet.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!