
A megfelelő irányba fújja a szél az Orsted vitorláit
Tetszett a cikk? Ezek is érdekelhetik
A vége felé közelít a tengerentúli jelentési szezon
Míg a tengerentúlon lassan a végéhez ér majd a gyorsjelentési szezon, addig Európában az előttünk álló két hét folyamán több fontos vállalati beszámoló is érkezik majd. A hazai blue chipek esetében pedig a jövő héten a Richter és az OTP is publikálja majd a harmadik negyedéves számait.
Véget ért a kormányválság, mi jöhet most Romániában?
Fordulatos öt hónapot tudhat maga mögött a román belpolitika, azonban több miniszterelnök-jelölt kudarca után október végére sikerült megalakítani az új román kormányt. Az év első felében igen jól teljesítő román részvénypiac lendülete augusztus végén megtorpant, szeptemberben negatív korrekció következett, majd a román tőzsde októberben visszapattant, amiben többek között az előrehozott választások elkerülése és a nem befektetési kategóriába való leminősítés elkerülése egyaránt szerepet játszhatott. Bár a belpolitikai feszültség mérséklődött, ugyanakkor a BET index egyelőre nem volt képes az augusztusi csúcsa közelébe visszakapaszkodni és az értékeltséget tekintve a román részvénypiac már nem kifejezetten olcsó.
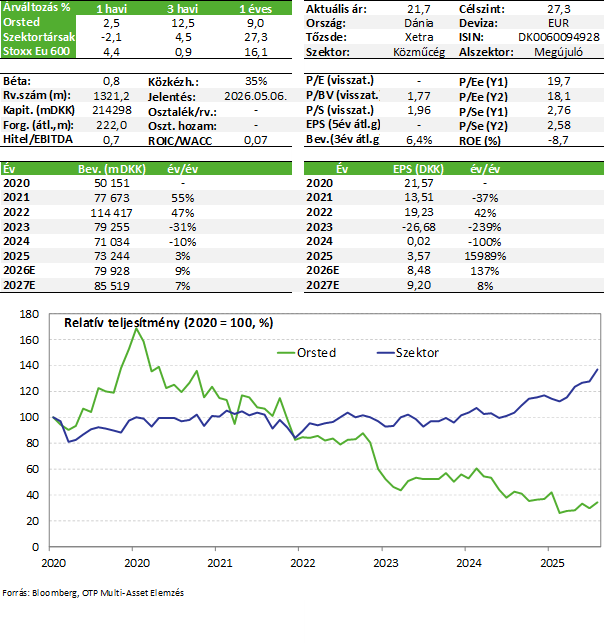
Ma reggel tette közzé első negyedéves gyorsjelentését a dán megújulós közműcég, az Orsted, amely felemásra sikeredett. A társaság árbevétel és EBITDA szinten is verte az elemzői várakozásokat, bár adózott eredmény tekintetében elmaradt a konszenzustól. Ettől függetlenül a projektfejlesztések rendben haladnak a kisebb várható csúszások ellenére is, míg a likviditási helyzet megfelelőnek mondható. A menedzsment az eredmények fényében tartja a 2026-os előrejelzéseket. Az Orsted összességében a vártnak megfelelő úton halad így egyelőre tartjuk a papírokat Kedvelt részvényeink listánkon.
Negyedéves jelentés
Az első negyedévben az Orsted 27,6 milliárd dán koronás (kb. 4,4 milliárd USD) árbevételt ért el, amely év/év alapon 33%-kal magasabb és 25%-kal az elemzői várakozások feletti. Az EBITDA 9,5 milliárd DKK volt (+8% év/év), ami szintén enyhén meghaladta a várt 9,2 milliárd DKK-t. Ezzel szemben az egy részvényre jutó 1,98 DKK-s kiigazított eredmény elmaradt a 2,95 DKK-s konszenzustól. Utóbbi azonban elsősorban egy nagyobb értékvesztési tételnek és adózási okoknak köszönhető. Az értékvesztés nagyrészt a társaság két amerikai tengeri szélerőműs projektjéhez köthető (Sunrise és Revolution), és a hosszú lejáratú amerikai kamatláb emelkedésének köszönhető (magasabb WACC).
A társaság mindeközben a projektfejlesztésekkel is sikeresen haladt a negyedév során. A korábban nehézségekbe ütköző amerikai projektek közül a Revolution Wind márciusban megkezdte az áramszállítást New England hálózatába (704MW kapacitás, 50-50%-os vegyes tulajdonban), míg a Sunrise Wind esetében megtörtént az első szélturbinák sikeres telepítése New York mellett. Előbbi esetében a projekt készültségi foka 94%-os, míg utóbbinál ez 47%-os. Ezzel párhuzamosan az Orsted európai (Egyesült Királyság, Németország és Lengyelország) és ázsiai (Tajvan) projektjei is haladnak, bár két fejlesztés esetében kisebb csúszásokról számolt be a társaság, de ezek véleményünk szerint nem tűnnek jelentősnek egyelőre. Összességében a teljes 8,1GW kapacitású projektportfólió több mint 30%-a már idén befejeződhet, míg a maradék 70% befejezése 2028 Q1-ig várható. A következő 2 évben tehát jelentősen bővülhet az Orsted széltermelése (jelenleg 18,8GW a teljes kapacitás).
A vállalat menedzsmentje az első negyedéves eredmények fényében tartja a 2026-os előrejelzéseket. Ennek mentén az Orsted egész éves EBITDA-ja 28 milliárd DKK felett lehet, míg a beruházások mértéke továbbra is az 50-55 milliárd DKK sávban mozoghat. A negyedév végén a készpénzállomány közel 80 milliárd DKK volt (28 milliárd cash és 50,7 milliárd DKK értékpapír). Emellett a működési pénzáram Q1-ben mintegy 6,5 milliárd DKK volt, míg a beruházások mértéke 8,2 milliárd DKK. Ezeket figyelembe véve nem látszik, hogy probléma lenne a beruházások finanszírozásával, bár természetesen a szabad pénzáram egyelőre negatív marad még egy ideig. További több mint 30 milliárd DKK hitelkeret is rendelkezésre áll ezen felül (összesen 116,6 milliárd DKK likviditás).
Az Orsted adósságállománya március végén 104 milliárd DKK volt, míg a nettó adósság mindössze 21 milliárd DKK (nettó adósság / EBITDA mutató így jelenleg 1x alatti a 2026-ra várt EBITDA mellett). Természetesen a továbbra is magas beruházási igények mellett az adósságmutatók várhatóan emelkedni fognak. Az adósságállomány 93%-a fix jellegű és a lejárati szerkezete is relatíve kedvezőnek mondható. A kötvények és banki hitelek közel 70%-a 2029-ben vagy később esedékes, vagyis a jelenleg futó projektek várható befejezését követően, míg a következő 2 évben 9,5 milliárd DKK esedékes ezek közül.
Értékeltség
Az Orsted értékeltsége nem mondható magasnak, a 2026-ra várt EPS mellett a P/E mutató 19,7-szoros, míg a 2027-es mellett 18,1-szeres. Az EV/EBITDA mutató 2026-os EBITDA mellett 8,7-szeres, míg a 2027-es mellett 8-szoros.
Összességében az Orsted a vártnak megfelelő úton halad, a projektfejlesztések a kisebb várható csúszások ellenére rendben zajlanak, likviditási problémák pedig nem látszanak. Mindezeket figyelembe véve a társaság papírjait változatlan célár mellett tartjuk Kedvelt részvényeink listánkon.
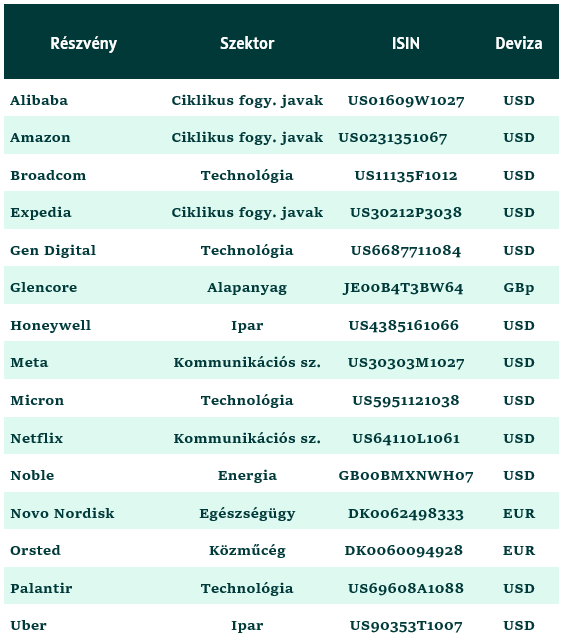
Kedvelt részvényeink (frissített lista)
Hozzon ki többet befektetéseiből!

Kereskedne az elemzésben említett termékekkel?
Az OTP SingleMarketen több ezer befektetési termék érhető el, sőt a budapesti és a frankfurti értéktőzsde papírjai mellett már amerikai részvényekkel is kereskedhet.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!