
Nyomás alatt maradhat az arany
Tetszett a cikk? Ezek is érdekelhetik
Jól fest az amerikai chipgyártó grafikonja
A főbb amerikai indexek történelmi csúcsaik közelében mozognak, ezért továbbra sem látni igazán vonzó befektetési lehetőségeket. Egyedül a technológiai szektorból kapunk momentum alapon eredményeket. A többi szektor gyengén teljesít, nincs erő bennük, korrekciós fázisok jellemzik ezeket. Ilyen környezetben nagyon erős kockázatkezelés ajánlott a még lehetőséget mutató szektor papírjainál is. A mai elemzésben egy félvezető vállalat, a Texas Instruments papírját elemezzük.
Nemzetközi indexek – technikai elemzés
Az amerikai indexek közül az S&P 500 és a Nasdaq még emelkedő trendben maradtak, de könnyen törékennyé válhat ez a helyzet. A mindenkori csúcsokhoz közeli magas árszintek miatt fokozott kockázatkezelés indokolt. Ezzel szemben a Russell 2000 már korábban is gyengén nézett ki, el is ért egy fontos támaszt, ami megállította, kissé meg is fordította a mozgást, de tartós fordulatra ebből még nem lehet következtenti. A DAX index és a Stoxx 600 kifejezetten ellene ment amerikai társaiknak, nagyon gyengén teljesítettek az utóbbi hetekben, de ezek is elérték első fontosabb támaszaikat. A fejlődő piacokat tömörítő index továbbra is egy fontos ellenállási szint alatt konszolidálódik.
Az idei év egyelőre nem alakul túl kedvezően a nemesfémek számára, az arany a január végi csúcsok óta jelentősen visszaesett. Ennek kapcsán megnéztünk néhány fontosabb tényezőt, amelyek érdekesek lehetnek az árfolyam alakulásának szempontjából, illetve kitérünk elemzésünkben az aranybányák termelési költségeire is.
Aranypiaci helyzet
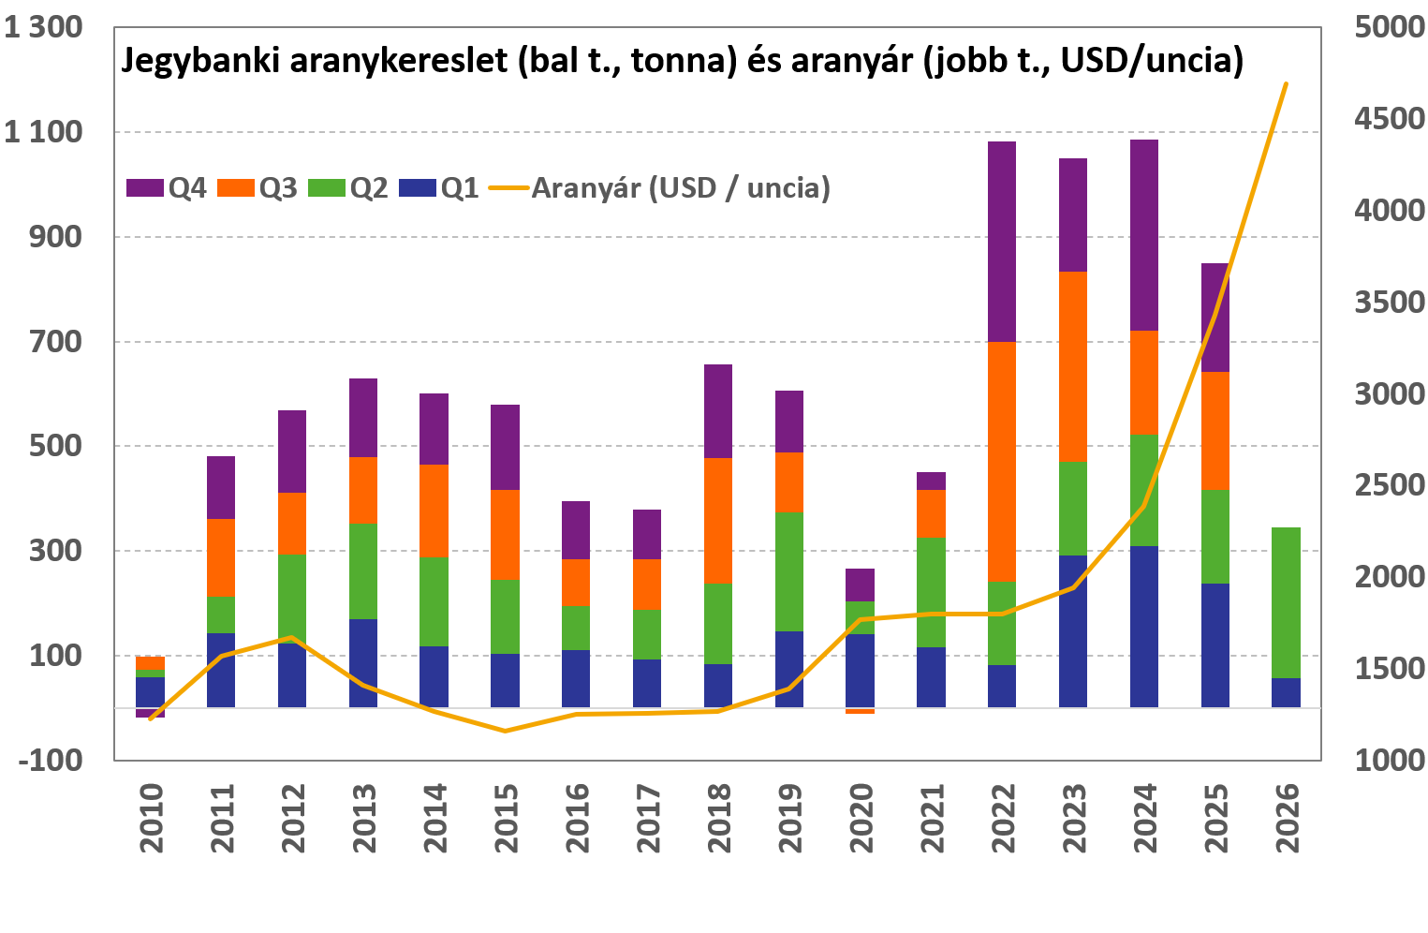
A jegybanki aranyvásárlások relatíve erősek maradtak 2026 első felében is, de 2024 óta csökkenő trend figyelhető meg (2024 – 521 tonna, 2025 – 416 tonna, 2026 – 345 tonna az első félévben), illetve 2021 után a tavalyi volt az első év, amikor a vásárolt mennyiség éves szinten nem haladta meg az ezer tonnát. A teljes képhez ugyanakkor hozzátartozik, hogy az idei évet erősen torzíthatják az iráni háború hatásai (devizaárfolyamra nehezedő nyomás, költségvetési hiány stb.). Ennek következtében 2026 első negyedévében a nettó jegybanki vételek relatíve gyengén alakultak (56 tonna), míg a második negyedév kiemelkedő volt (mindenkori legmagasabb Q2-es vételi mennyiség), amit a hirtelen beszakadó aranyárak tolhattak meg.
A következő időszak legfontosabb kérdése így az lesz, hogy vajon az idei első negyedéves gyengélkedés csak egy átmeneti bukkanó volt-e, ami csak a 2026-os év vételeit húzza lefelé esetleg vagy egy „tartósabb” trendfordulóról van szó jegybanki oldalon.
Forrás: OTP Multi-Asset Elemzés, WGC
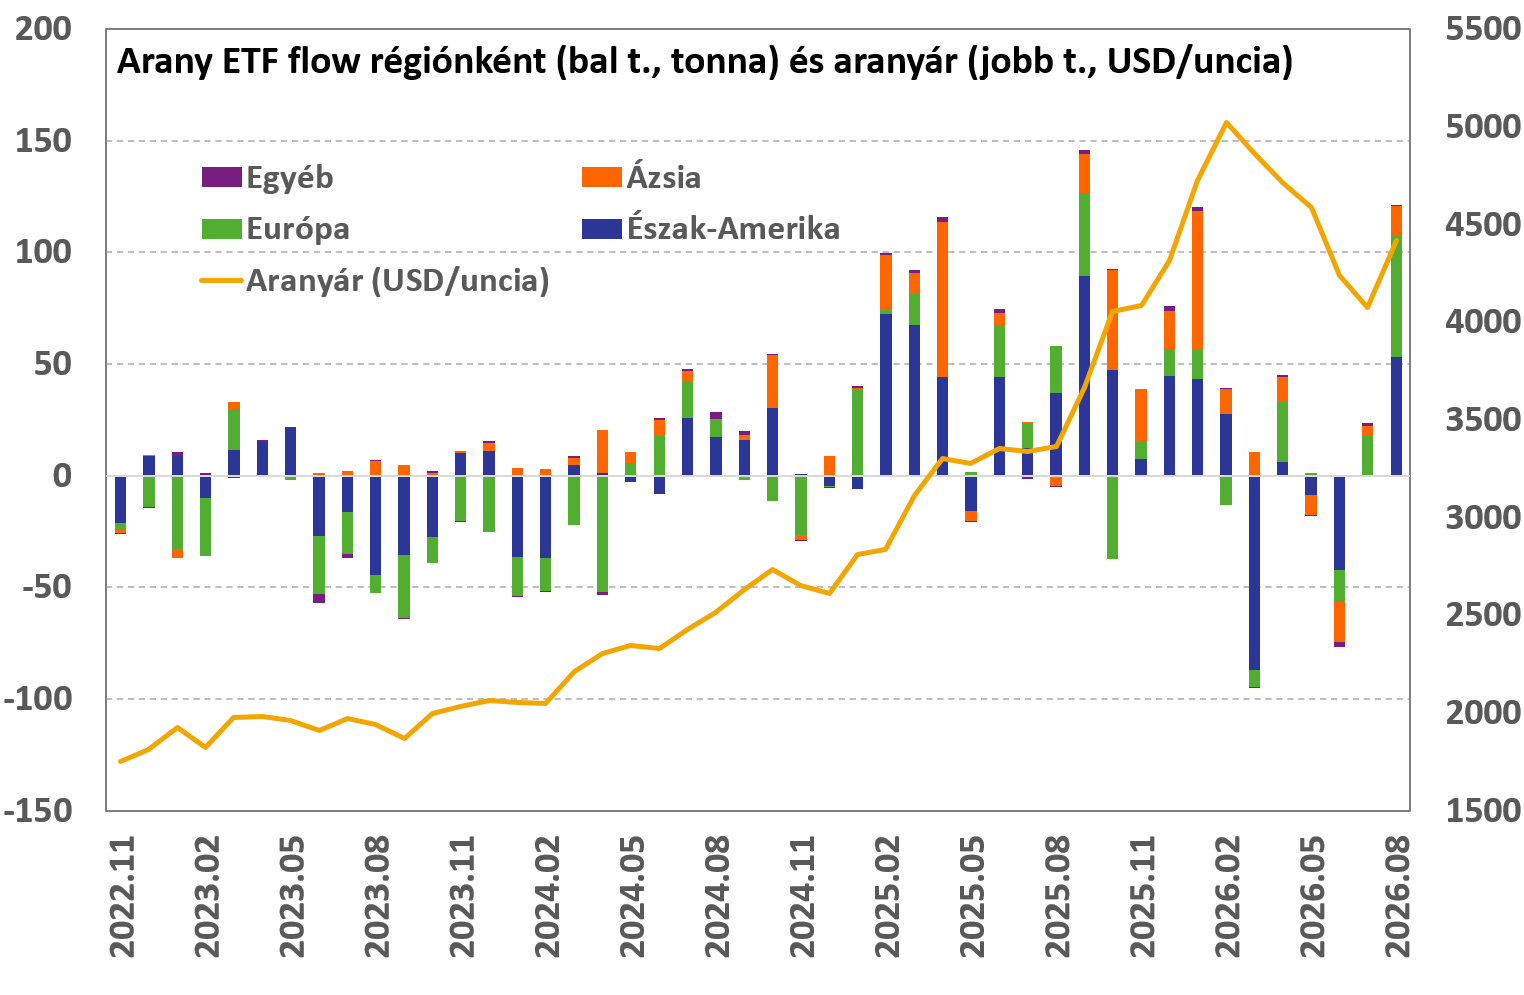
Az aranyár szempontjából szintén fontos a spekulatív jellegű érdeklődés, amelynek egyik mutatója az ETF-be áramló vagyon mennyisége (ezt lehet tonna vagy dollár értékben is nézni). Az Arany Világtanács adatai alapján az idei év ebből a szempontból már vegyesnek mondható (5 pozitív hónap és 3 negatív). Nagyobb kiáramlások azonban csak márciusban és júniusban voltak, míg nagyobb beáramlások januárban és augusztusban (ezek az aranyár grafikonján is jól látható lokális csúcsok és mélypontok is).
Forrás: OTP Multi-Asset Elemzés, WGC
Érdemes röviden kitérni arra is, hogy részben az iráni háborúnak köszönhetően számos jegybank felhagyott a korábbi monetáris lazítással, sőt, több helyen kamatemelést hajtottak végre (pl. EKB, Fed, BoJ stb.). A magasabb kamatok hagyományosan nem kedvezőek a nemesfémek számára, bár nyilván ez is több tényező függvénye (pl. inflációs várakozások, államadósság szintje stb.). Emellett a szeptember eleje óta erősödő dollár sem pozitív fejlemény.
Mindezeknek köszönhetően részünkről rövidebb távon továbbra is óvatosan közelítenénk meg a nemesfémeket. A hosszabb távú kilátások (több éves) azonban változatlanul kedvezőek, mivel az állami adósságpályák rosszak, költségvetési fegyelem kevés helyen jellemző, így az arany árfolyama idővel várhatóan emelkedni fog még.
Mennyi az annyi?
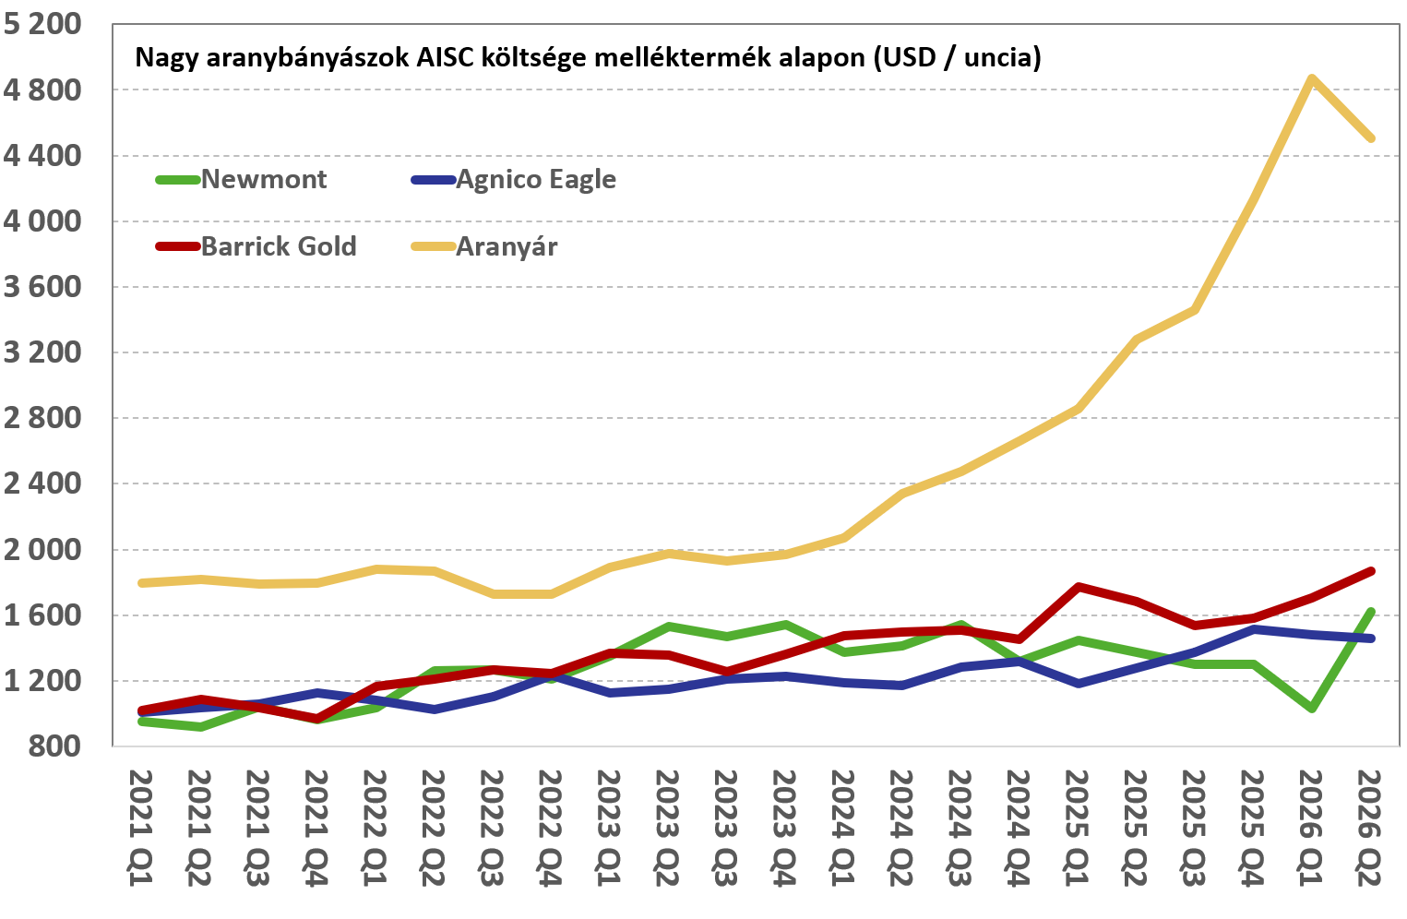
Az alábbi ábrán néhány nagyobb aranybányász AISC költségét tüntettük fel, amely alapján két jól kivehető tendencia figyelhető meg. Az egyik, hogy 2024 óta az aranyár jóval meredekebben emelkedett a termelési költségekhez képest, így az aranytermelők jelentős árrés mellett működtek és az eredménytermelési képesség megugrott. A másik egyértelmű trend azonban a költségek folyamatos emelkedése, bár ennek nyilván számos összetevője van. Az aranyár jelentős emelkedése mellett ez nem tűnik nagynak, de 2021 első negyedéve és 2026 második negyedéve között az AISC költség a Newmont esetében 70%-kal nőtt, míg az Agnico és a Barrick kapcsán 45%-kal, illetve 83%-kal.
Forrás: OTP Multi-Asset Elemzés, vállalati pénzügyi beszámolók
Mindeközben az arany árfolyama az év elejei 5600 dollár körüli csúcsokhoz képest 4200 dollár környékére esett vissza. Emellett a következő negyedévekben a költségek további emelkedése valószínűsíthető, hiszen a jelentősen magasabb energiaárak (pl. dízel), illetve alapanyagárak (pl. oldószerek, robbanóanyagok stb.) várhatóan fokozatosan átszivárognak a kitermelési költségekbe is, de adott esetben más ráfordítások is emelkedhetnek (pl. szerződéses és munkaerőköltségek stb.). Az aranyár és a termelési költségek között 2024 óta erősen kinyílt olló így szűkülhet abban az esetben, ha az arany árfolyama stagnálna vagy csökkenne a következő időszakban.
Melléktermék vagy társtermék?
Az aranybányászok körében a befektetők jellemzően az úgynevezett AISC (teljes fenntartási költség) értéket szokták figyelemmel követni, ha a költségekről van szó. Ez magában foglalja többek között a termelési költségeket (pl. energia, alapanyag, munkaerő), fenntartható beruházási kiadásokat (ez a termelési szint tartásához szükséges tőkeberuházásokat jelenti), adminisztratív költségeket, royalty ráfordításokat és így tovább. Az iparágban szinte minden társaság közzéteszi ezt a mutatót (egy unciára vetítve), amely így a költségek összehasonlításában is segít.
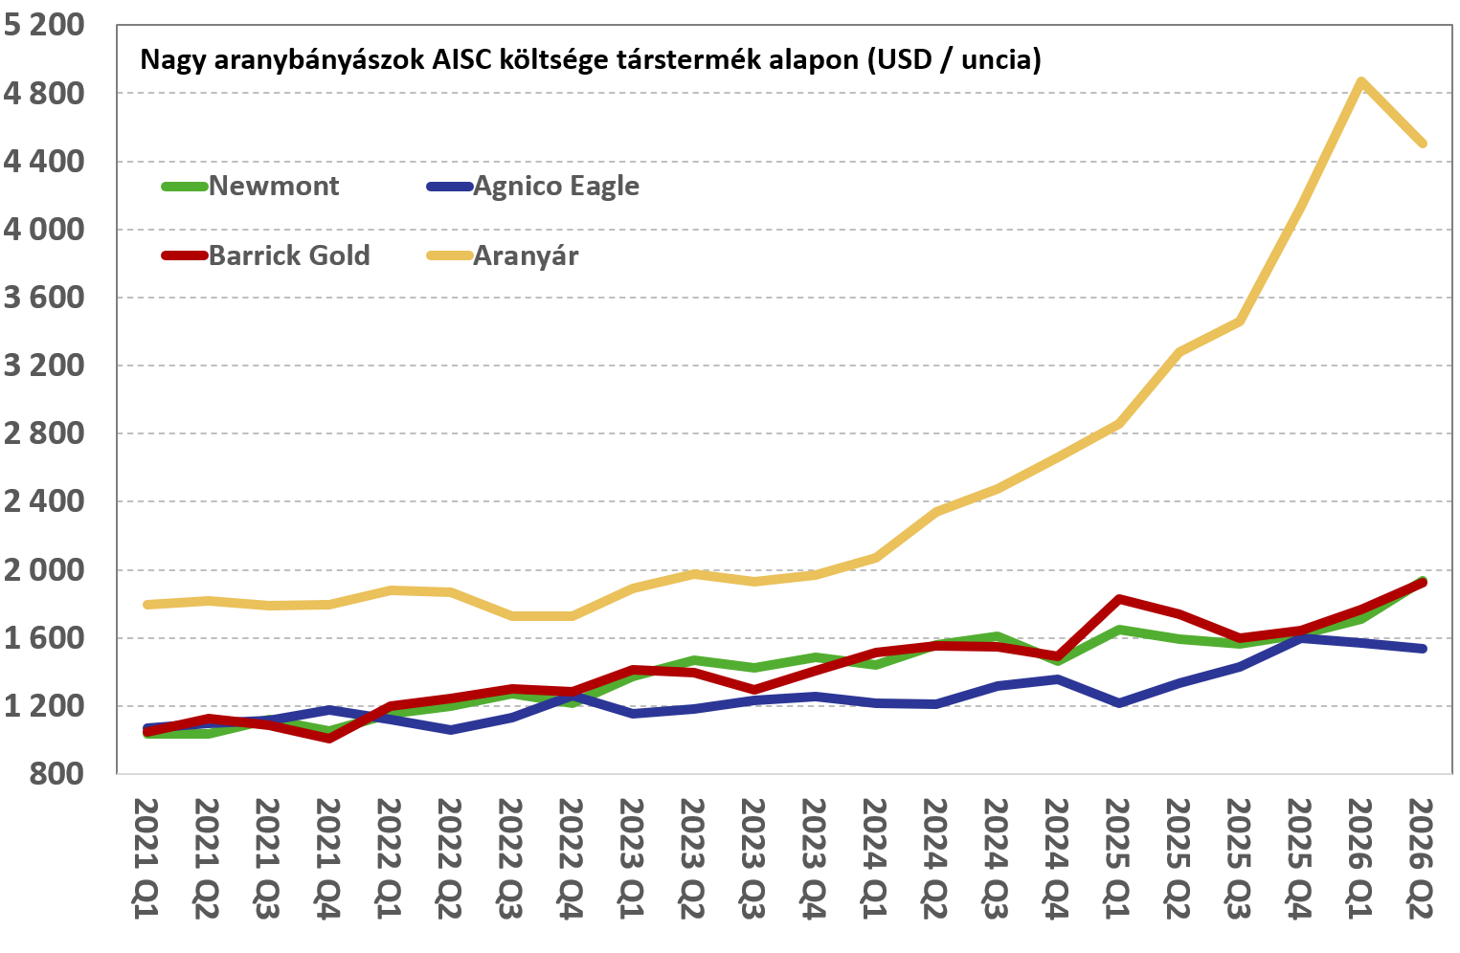
A közzétett AISC számok egy érdekes vetülete ugyanakkor, hogy ezeket általában melléktermék alapon szokták bemutatni. Sok aranybányában ugyanis nem csak aranyat termelnek, hanem kisebb mértékben ezüstöt, rezet, cinket vagy egyéb fémeket is, amelyeket összefoglalóan melléktermékeknek szoktak nevezni (a fő termék az arany). Ha az AISC számítás melléktermék alapon történik, akkor a melléktermékek értékesítéséből származó árbevételt levonják a költségekből (költségcsökkentő tényezőként szerepelnek). Ezzel szemben, ha az AISC kalkulációja úgynevezett társtermék alapon történik, akkor egyrészt a számítási folyamat némileg eltérő, illetve ebben az esetben nem vonják le a melléktermékekből befolyó bevételeket (emiatt jellemzően, de nem minden esetben a társtermék alapú AISC magasabb szokott lenni a melléktermék AISC értékhez képest).
Ezt azért fontos kiemelni, mivel egyes aranybányák esetében ezeknek a melléktermékeknek az értékesítési bevétele akár kifejezetten magas is lehet adott esetben, így a melléktermék alapon számolt AISC mutató emiatt alacsony lesz (azaz nem az aranytermelés költsége alacsony, hanem a melléktermékek után járó bevételek magasak). Tegyük fel például, hogy egy aranybánya jelentős réz melléktermékkel rendelkezik, és a réz árfolyama jelenleg magas. Ebben az esetben a melléktermék alapú AISC értéke relatíve alacsony lenne. Ha ezt követően a réz árfolyama összeomlik, akkor a melléktermékek után járó bevételek is beszakadnak, így az AISC értéke „hirtelen” megugrik. Az aranybánya befektetőknek így érdemes azt is megnézni, hogy az adott bánya csak aranyat termel-e vagy más fémeket is, mivel ez jelentősen befolyásolhatja a költségmutatókat. Az elemzésünkben szereplő társaságok közül például a Newmont esetében jelentősebbek a melléktermék bevételek, míg az Agnico esetében ez relatíve alacsony.
Forrás: OTP Multi-Asset Elemzés, vállalati pénzügyi beszámolók
Hozzon ki többet befektetéseiből!
Kereskedne az elemzésben említett termékekkel?
Az OTP SingleMarketen több ezer befektetési termék érhető el, sőt a budapesti és a frankfurti értéktőzsde papírjai mellett már amerikai részvényekkel is kereskedhet.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!