
Nvidia: erős számok a kapitányát vesztett AI-óriástól
Tetszett a cikk? Ezek is érdekelhetik
Katalizátorra lenne szükség az Ubernél
Az Uber eredményességével továbbra sincs gond, de ez nem látszik az árfolyamon. A növekedés kétszámjegyű, a profittermelés is rendben van, viszont mivel még nem látható, hogy az önvezető járművek miképp alakítják át a mobilitási iparágat, ezért a befektetők nagyobb diszkontot társítanak a részvényhez. Mi úgy véljük, hogy az Uber jó pozícióban van ahhoz, hogy az autonóm járművek korában is vezető globális mobilitási szolgáltató maradjon.
Glencore: szürke felhők gyülekeznek a fémek piacán
A nyersanyagpiaci óriás, a Glencore kifejezetten erős pénzügyi teljesítményt nyújtott eddig 2026-ban, ám véleményünk szerint a kilátások kedvezőtlen irányba változtak, elsősorban a fémbányászat területén, ahol a réz és a cink árfolyama is lefelé vette az irányt az elmúlt hetekben. Ebben többek között szerepe lehet a gyengébb kínai gazdasági adatoknak, illetve a romló AI-szentimentnek is, mivel az adatközpontokhoz jelentősebb mennyiségű rezet használnak. Ezzel párhuzamosan a szén jegyzése ugyan sokat javult év eleje óta, de itt is magasabb árazást vártunk volna tekintettel a szűkös energiapiaci helyzetre. Ennek megfelelően a Glencore részvényét levesszük Kedvelt részvényeink listánkról, amely tavaly decemberi felvétele óta az elmúlt hetek esése ellenére is mintegy 31%-kal van feljebb osztalékokkal együtt.
Jensen Huang távozását követően első alkalommal tett közzé gyorsjelentést az Nvidia, amely minden fontosabb soron felülmúlta a várakozásokat. A menedzsment a folyó negyedévre és 2027-re is a vártnál erősebb bevételi kilátásokat vázolt fel, ami arra utal, hogy a vezetőváltás egyelőre nem befolyásolja a vállalat operatív működését. Ugyanakkor Colette Kress ideiglenes vezérigazgató óvatosabb hangnemet ütött meg a jövőbeli beruházások, finanszírozási konstrukciók és garanciavállalások kapcsán, ami a korábbi keresztfinanszírozási gyakorlat visszafogását jelezheti. A társaság emellett azt is bejelentette, hogy megszünteti a korábban engedélyezett AI-chipek kínai értékesítését, ami a vállalat Kínával kapcsolatos stratégiájában is fordulatot jelezhet.
Nehéz napokon van túl az Nvidia, miután Jensen Huang a körülötte kialakult botrány következtében lemondott, és ezzel közel 15%-os árfolyamcsökkenést váltott ki a részvényben. Huang az elmúlt 33 év során a semmiből építette fel az Nvidiát a világ egyik legértékesebb vállalatává, miközben közel 60 közvetlen beosztott jelentett neki. Egy ilyen kulcsszereplő elvesztése mindig kockázatot jelent a vállalat végrehajtási képességeire és esélyt teremt versenytársak számára, hogy piaci részesedést szerezzenek, amit a piac is árazott az utóbbi napokban.
A múltban is láthattunk már példát arra, hogy egy vállalat meghatározó vezetőjének távozása jelentős bizonytalanságot okoz a befektetők körében. Talán a legismertebb példa Steve Jobs 2011-es visszalépése az Apple éléről egészségügyi okok miatt. Az Apple részvényei akkor az Nvidia mostani reakciójához hasonlóan gyengültek a bejelentést követően, miközben több versenytárs árfolyama emelkedni tudott. Utólag visszatekintve azonban az Apple részvényei Steve Jobs távozása óta több mint 25-szeresére növelték értéküket, a társaság pedig máig a világ egyik legértékesebb vállalata maradt.
A tanulság talán az lehet, hogy egy meghatározó vezető távozása önmagában nem feltétlenül rendíti meg egy már globális méretűvé nőtt vállalat működését, amennyiben helyét egy kompetens, erős végrehajtási képességekkel rendelkező menedzsment veszi át. Ennek megfelelően a mostani gyorsjelentés során az ideiglenes vezetés egyik legfontosabb célja vélhetően az lehetett, hogy megnyugtassa a befektetőket, és azt kommunikálja, hogy a vezetőváltás zavartalanul végbemehet. Az Apple példájához visszatérve ugyanakkor fontos különbség, hogy Tim Cook éveken keresztül készült a vezérigazgatói szerepkör átvételére, míg egy hasonlóan egyértelmű utódlási terv az Nvidia esetében jelenleg nem látható. Ez növelheti a végrehajtással kapcsolatos kockázatokat, és megnehezítheti a menedzsmentváltás zökkenőmentes lebonyolítását.
A chipgyártó által felvázolt, a korábbi várakozásokat meghaladó, 75%-os 2027-es árbevétel-növekedési előrejelzés stabil termék-roadmapre és továbbra is kedvező keresleti környezetre utal. Ez egyúttal azt is jelezheti a befektetők számára, hogy a vezetőváltás ellenére a vállalat rövid távú végrehajtási képességei egyelőre változatlanok maradtak. Az új Rubin GPU-k iránti kezdeti kereslet szintén biztató, amit a folyó negyedévre adott, vártnál magasabb bevételi iránymutatás is alátámaszt. A menedzsment előrejelzése alapján a bevétel elérheti a 130 milliárd dollárt, szemben a 125,3 milliárd dolláros elemzői konszenzussal.
A vállalat lezárt negyedéves eredményei is felülmúlták a várakozásokat: az árbevétel 115,8 milliárd dollárra emelkedett (+103% év/év), meghaladva a 109,3 milliárd dolláros konszenzust. A teljesítményt elsősorban az erős adatközpont értékesítések támogatták, ahol a bevételek több mint fele továbbra is hiperskálázó ügyfelektől származott. Az egy részvényre jutó nyereség 2,68 dollárt ért el (+105% év/év), szemben a 2,47 dolláros elemzői várakozással. A vállalat emellett egy 150 milliárd dolláros részvény-visszavásárlási programot is bejelentett, amely tovább erősítheti a részvényesi kifizetéseket. A gyorsjelentésre pozitívan reagált a piac, az Nvidia részvényei mintegy 3%-os emelkedést mutattak a nyitás előtti kereskedésben.
A befektetői konferencián Colette Kress ideiglenes vezérigazgató a korábbinál óvatosabb hangvételt ütött meg a jövőbeli beruházásokkal, kötelezettségvállalásokkal és garanciavállalásokkal kapcsolatban, ami a keresztfinanszírozási tevékenység visszafogására utalhat. Ez elsősorban a neocloud szolgáltatók számára jelenthet kihívást, amelyek jellemzően gyengébb mérlegszerkezettel rendelkeznek, emiatt az utóbbi időszakban jelentősen emelkedett finanszírozási költségük és kockázati prémiumuk. Nyáron az Nvidia több ilyen szereplő tőkebevonását is támogatta azzal, hogy amerikai nagybankoktól és befektetési alapoktól vont be forrásokat, miközben egyes finanszírozási konstrukciók mögé garanciát is biztosított.
Ennek célja a partnerek finanszírozási költségeinek csökkentése és a GPU-megrendelések támogatása volt. Amennyiben a vállalat a jövőben visszafogja ezt a tevékenységet, a neocloud szereplők nehezebben teljesíthetik a 2028 utáni beruházási és kapacitásbővítési kötelezettségeiket, ami közvetett módon az Nvidia hosszabb távú keresleti kilátásaira is kockázatot jelenthet.
Emellett a vállalat jelezte, hogy a továbbiakban nem szállít Kínába adatközpont felhasználásra szánt Hopper GPU-kat, még abban az esetben sem, ha azok exportját az amerikai hatóságok korábban engedélyezték. Bár az új vezetés nem osztott meg részleteket a döntés hátteréről, ez éles fordulatot jelent a korábbi gyakorlathoz képest, amikor az Nvidia aktívan lobbizott a kínai AI-chip értékesítések fenntartása mellett. Hétfőn a Trump-adminisztráció további lépéseket tett annak érdekében, hogy korlátozza a kínai vállalatok hozzáférését a fejlett AI-chipeken futó számítási kapacitásokhoz, még akkor is, ha azokat külföldi adatközpontok biztosítják. Eddig a kínai ügyfelek harmadik országokban működő adatközpontoktól bérelhettek GPU-kapacitást, amelyet AI-modelljeik fejlesztésére és betanítására használhattak. E lehetőség szűkülése középtávon nyomást gyakorolhat a kereslet növekedésére, miközben rövid távon fokozott szabályozói figyelmet irányíthat a vállalat kínai üzleti kapcsolataira.
Jensen Huang jelezte, hogy megtiszteltetésnek venné, ha visszatérhetne a vezérigazgatói pozícióba, az igazgatótanács azonban egyelőre nem kíván ezzel a lehetőséggel foglalkozni. A vállalat így új vezető után néz, és amíg nem körvonalazódik egyértelműen a hosszabb távú stratégiai irány, a bizonytalanságok nyomás alatt tarthatják a részvény árfolyamát, amit a jelenlegi kedvezőtlen piaci hangulat sem ellensúlyoz. Ugyanakkor a társaság előretekintő P/E mutatója 11 alá süllyedt, ami historikus összevetésben is alacsonynak számít, miközben az előttünk álló bő egy év eredménynövekedési kilátásai továbbra is vonzók. A befektetők kérdései egyre inkább a 2028 utáni időszakra összpontosulhatnak, különösen abban az esetben, ha a szabályozói környezet változása valóban lassítja az amerikai adatközpont-fejlesztések ütemét
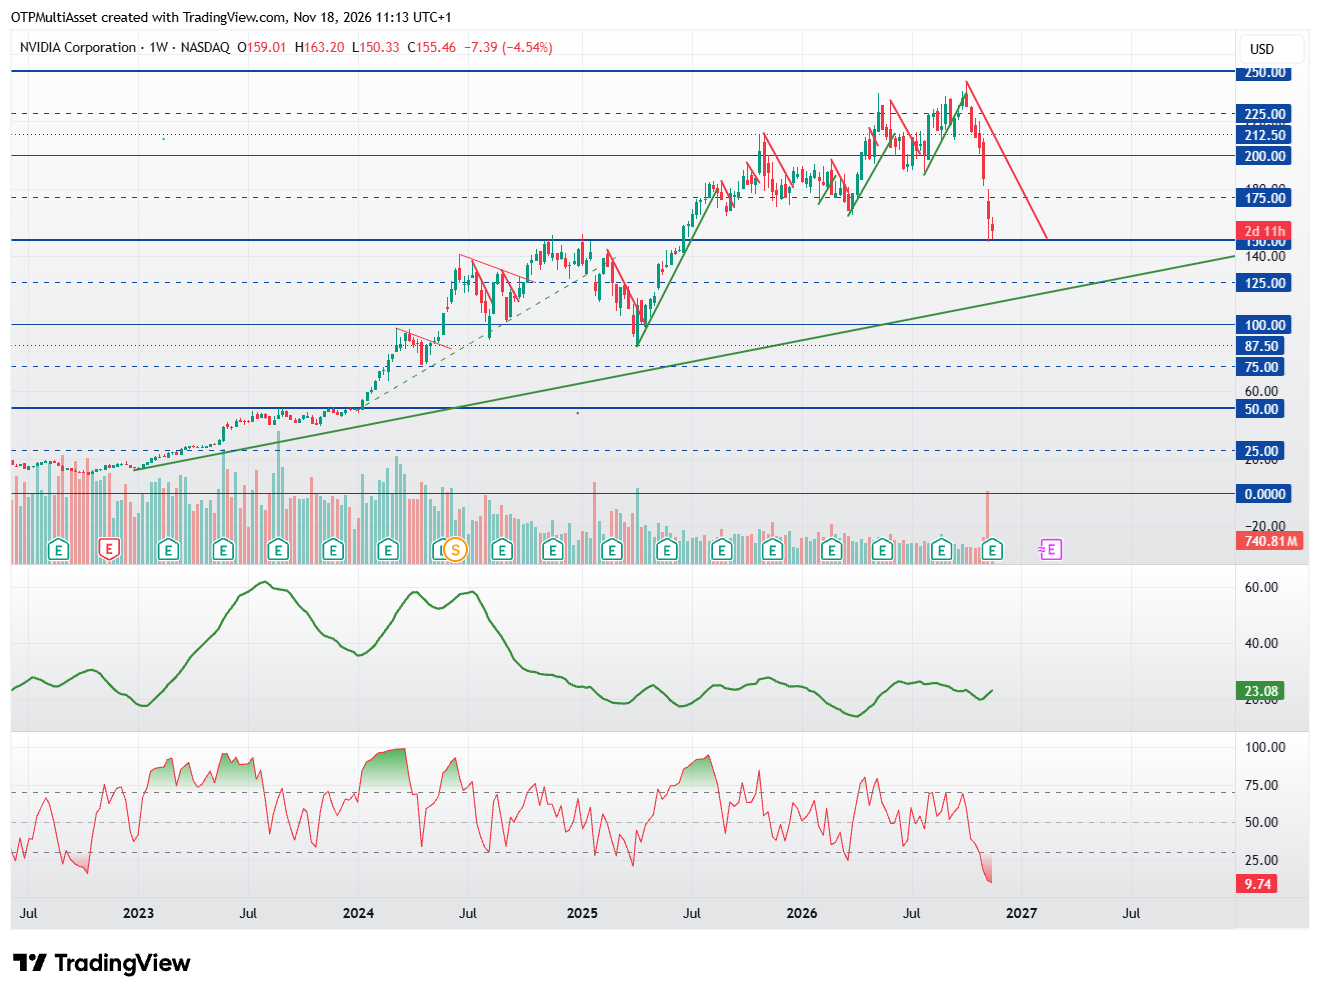
Nvidia technikai kép
A hetes idősíkú grafikonon jobban kirajzolódnak a hosszabb távú, meghatározó szintek. A 2023-ban indult emelkedő trendet a vastag zöld trendvonal jelzi, amelyen felett időről időre meredekebb korrekciós szakaszok alakultak ki. Jelenleg is egy ilyen korrekció zajlik. A 150-es szint kiemelt jelentőségű vízválasztónak tekinthető: 2024 végén még fontos tetőpontként szolgált, jelenleg pedig támaszként funkcionál. Emiatt rövid távon kedvező helyzetben van egy esetleges felpattanáshoz, amely akár a 200-as szint közelébe is visszaviheti az árfolyamot. Ehhez azonban elengedhetetlen, hogy a jegyzés ne törje le a 150-es támaszt, és ne zárjon alatta. Amennyiben a 150-es szint elesik, a következő jelentősebb természetes támasz 125 környékén található.
Hozzon ki többet befektetéseiből!

Kereskedne az elemzésben említett termékekkel?
Az OTP SingleMarketen több ezer befektetési termék érhető el, sőt a budapesti és a frankfurti értéktőzsde papírjai mellett már amerikai részvényekkel is kereskedhet.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!