
Noble: egyelőre nem láthatóak a javulás jelei
Tetszett a cikk? Ezek is érdekelhetik
Palo Alto: a fokozódó kiberkockázatok támogatják a növekedést
Tegnap zárás után publikálta negyedéves számait a kibervédelmi piac egyik vezető szereplője, a Palo Alto Networks. A vállalat árbevétel- és profitszámai egyaránt meghaladták az elemzői várakozásokat, miközben különösen erős kereslet mutatkozott a következő generációs AI-alapú biztonsági megoldások iránt. A menedzsment a továbbra is kedvező fenyegetettségi környezetre és az erős keresleti kilátásokra tekintettel megemelte teljes éves előrejelzését. Emellett bejelentette, hogy 4,5 milliárd dollárért felvásárolja az Applied Compute vállalatot, amellyel a nyílt forráskódú AI-modellek vállalati felhasználásának biztonságosabbá tételét célozza. A részvény fundamentális kilátásait továbbra is erősnek ítéljük meg, így fenntarjuk Kedvelt Részvényeink listánkon.
Áruk és nyersanyagok – technikai elemzés
Az arany és az ezüst árfolyamai az új swing mélypontok miatt maradtak eső trendben, trendfordulóra utaló jelzések egyelőre nem érkeztek. Az olaj árfolyama szintén új mélypont miatt folytatta a korrekcióját. A földgáz visszakapaszkodott egy olyan kulcsszint fölé, amely már ugródeszkaként szolgálhat az emelkedés irányába. A réz letörte az emelkedő trendjét, nem néz ki jól, még tovább is eshet. A búza és a kukorica árfolyamaifontostámaszszinteket értek el, ahol már megjelentek a vevők, ugyanakkor a vételi aktivitás egyelőre még nem eredményezett egyértelmű trendfordulót.
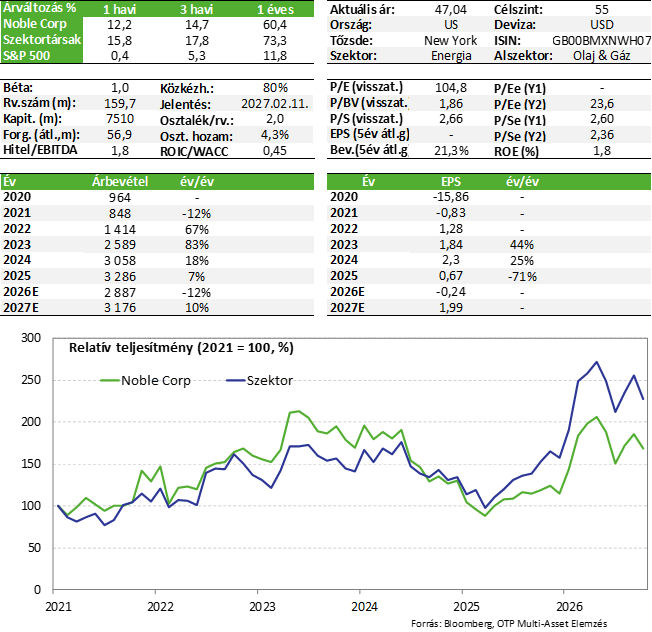
A tengeri olajfúrással foglalkozó Noble csalódást keltő második negyedéve után a harmadik sem sikerült túl acélosan. Az árbevétel oldalon ugyan verte a társaság az elemzői várakozásokat, de EBITDA és eredménytermelés tekintetében is alulteljesített. Az éves előrejelzéseket így tovább szűkítette a menedzsment, de a korábban kitűzött célsávok tarthatóak maradtak. Továbbra is elmondható, hogy nagy tragédia nincs, az osztalékfizetés egyelőre tartható, a likviditás megfelelő, de a piaci környezet javulására egyre nagyobb szükség lenne, ahol a Noble menedzsmentje 2027 második felétől számít markáns erősödésre. Egyelőre tartjuk a társaság papírjait Kedvelt részvényeink listánkon, de abban az esetben, ha a várt piaci fordulat jelentősen tolódna, akkor a részvényeket levesszük majd.
Negyedéves jelentés
A Noble a héten tette közzé harmadik negyedéves gyorsjelentését, amely ezúttal is gyengébben alakult. A társaság árbevétel szempontjából ugyan verte az elemzői várakozásokat (+2%), de éves szinten nagyjából 9%-os a csökkenés. Ezzel párhuzamosan az elemzők 225 millió dolláros EBITDA-t és 0,23 dolláros EPS-t vártak, ám ehhez képest 201 millió dolláros EBITDA-t (-11%) és 0,57 dolláros egy részvényre jutó veszteséget jelentett a Noble Q3-ra.
A működési pénzáram az előző negyedévhez hasonlóan alakult, 145 millió dollár körül (Q1-Q3-ra összesen 562 millió dollár), míg a beruházási kiadások 192 millió dollárt tettek ki (Q1-Q3-ra 500 millió dollár). A társaság által termelt szabad pénzáram így negatív volt a negyedév során (-48 millió dollár), bár az év első 9 hónapját tekintve még pozitív a mérleg (+62 millió dollár). Az osztalékfizetési kötelezettségeket ez ugyanakkor nem fedezi (kb. 80 millió dollár / negyedév), amely a negyedik negyedévben is 0,5 dollár / részvény marad (kb. 4,2%-os évesített osztalékhozam). Nagy problémák egyelőre azért nincsenek, mivel a cégnek Q3 végén még 337 millió dollár készpénzállománya volt (ezen sokat lendít ugyanakkor, hogy Q1-ben volt egy 206 millió dolláros eszköz értékesítés). Az osztalékfizetés mértéke így rövid távon nincs veszélyben, de az eredményeknek javulniuk kell néhány negyedéven belül, hogy ez fenntartható maradjon.
A menedzsment az éves előrejelzéseket tovább szűkítette a negyedéves eredmények fényében. Az árbevétel így 2,85-2,9 milliárd dollár között alakulhat (2,8-2,9 milliárd dollár helyett), míg az EBITDA 850-900 millió dolláros sávban mozoghat (850-925 millió dollár helyett). Az éves tőkeberuházás mértéke ugyanakkor 680-705 millió dollár lehet a korábban várt 615-665 millió dollárral szemben (+50 millió dollár középponton). A negyedik negyedévre ez 190 millió dolláros beruházási igényt vetít előre (Q3-hoz hasonló), illetve kb. 160-210 millió dolláros EBITDA-t.
A társaság bruttó adósságállománya szeptember végén 1,89 milliárd dollár, nettó adóssága pedig 1,55 milliárd dollár volt (enyhe növekedés negyedéves alapon). Ez továbbra sem mondható magasnak, a gyengébb idei EBITDA mellett 1,8 körüli nettó adósság / EBITDA mutatónak felel meg, de a tendencia kedvezőtlen. Likviditási oldalon a társaság a 337 millió dollár készpénz mellett 640 millió dolláros hitelkerettel is rendelkezik.
A flotta kihasználtsága éves szinten némi javulást mutat a harmadik negyedévben, amely 67%-os volt (vs. 61%-os tavaly Q3-ban). Szerkezetileg a mélyvízi fúrók kihasználtsága stabil maradt (63% vs. 65%), míg a sekélyvízi üzletág „jobban” teljesített (79% vs. 54%), de itt voltak a már korábban említett eszköz eladások, így a kihasználtsági ráta kevesebb egység között oszlott meg. Az átlagos napi bérleti díjak a mélyvízi szegmensben mérsékelten csökkentek, míg a sekélyvízi egységek esetében enyhén nőttek. A megrendelésállomány értéke 6,7 milliárd dollár, a jövő évre elérhető fúrási napok 72%-a foglalt és a 2028-as napok 55%-a is elkelt már (az előző negyedévben ez az arány 65% és 51% volt).
Értékeltség
A Noble a 2026-ra várt EBITDA alapján 10-szeres EV/EBITDA szorzón forog, ami nem mondható magasnak, míg a 2027-re becsült érték mellett a mutató értéke 7,8-szoros. A jövő évre várt EPS mellett a P/E pedig 21,7-szeres. Megjegyezzük, hogy erősen ciklikus piacról van szó, így értékeltségi szempontból sok múlik azon, hogy valóban jön-e 2027 második felétől a várt piaci fordulat vagy sem.
Összességében az első negyedév erős teljesítménye óta csalódást keltőek a Noble számai, de az idei évre egyébként is gyengébb piaci környezetet várt a konszenzus, így igazán nagy meglepetésnek ez nem mondható. Továbbra is tartjuk, hogy egyelőre nincs nagy tragédia, az osztalékfizetés mértéke egy ideig még tartható, a likviditás megfelelő, de a piaci környezet javulása egyre inkább szükséges lenne. A Noble menedzsmentje az erősebb fordulatot 2027 második felétől várja, vagyis a következő pár negyedév még papíron gyengébb maradhat. A társaság papírjait tartjuk Kedvelt részvényeink listánkon, ám abban az esetben, ha a várt 2027-es piaci fordulat jelentősen tolódna, akkor a papírokat levesszük majd. Végül kedvező hírként még megemlítjük, hogy a Q2-ben felfüggesztett két brazil területen dolgozó fúróhajó már újra működésben van.
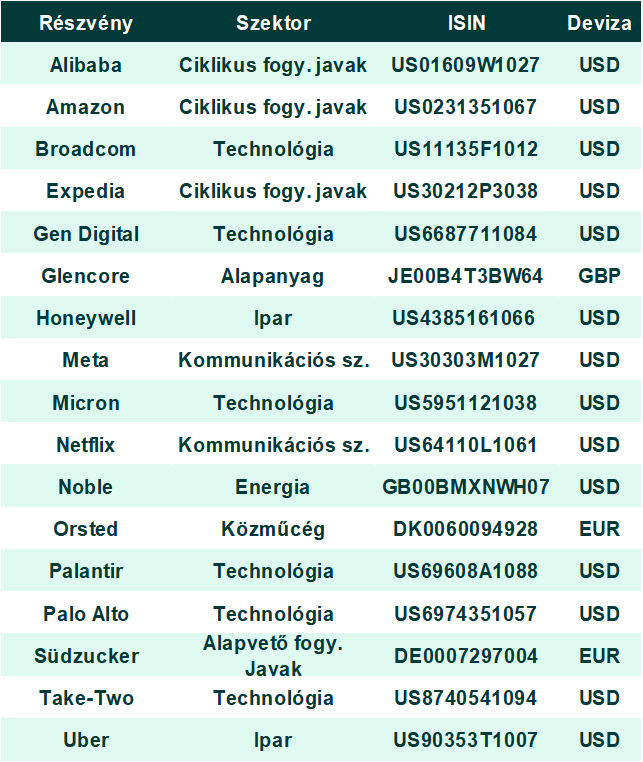
Kedvelt részvényeink (frissített lista)
Hozzon ki többet befektetéseiből!

Kereskedne az elemzésben említett termékekkel?
Az OTP SingleMarketen több ezer befektetési termék érhető el, sőt a budapesti és a frankfurti értéktőzsde papírjai mellett már amerikai részvényekkel is kereskedhet.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!