
A padlóról próbál felállni a Nike
Tetszett a cikk? Ezek is érdekelhetik
Hazai és amerikai inflációs mutatók érkeznek
A KSH közzéteszi az októberi inflációs mutatókat és az Egyesült Államokból is érkeznek az októberi inflációs adatok.
Mit hoztak az elmúlt napok a piacokon?
A nagy technológiai cégek közül a héten az Apple számaival folytatódott a jelentési szezon a tengerentúlon, ugyanakkor a társaság eredményei összességében vegyesek lettek. A hazai blue chipek közül elsőként a Magyar Telekom jelentett, bár a cég bevétele magasabb lett a vártnál, azonban a gyorsuló növekedés ellenére az operatív eredménye és a nettó profitja enyhén elmaradt az előzetes becslésektől. Ezután a Mol következett és a vállalat összességében kifejezetten erősnek mondható harmadik negyedéves gyorsjelentést tett közzé. A héten mindemellett a Lengyelországban kialakult helyzet mellett azt is megvizsgáltuk, hogy a kormányválság után mi várhat Romániára a későbbiek folyamán.
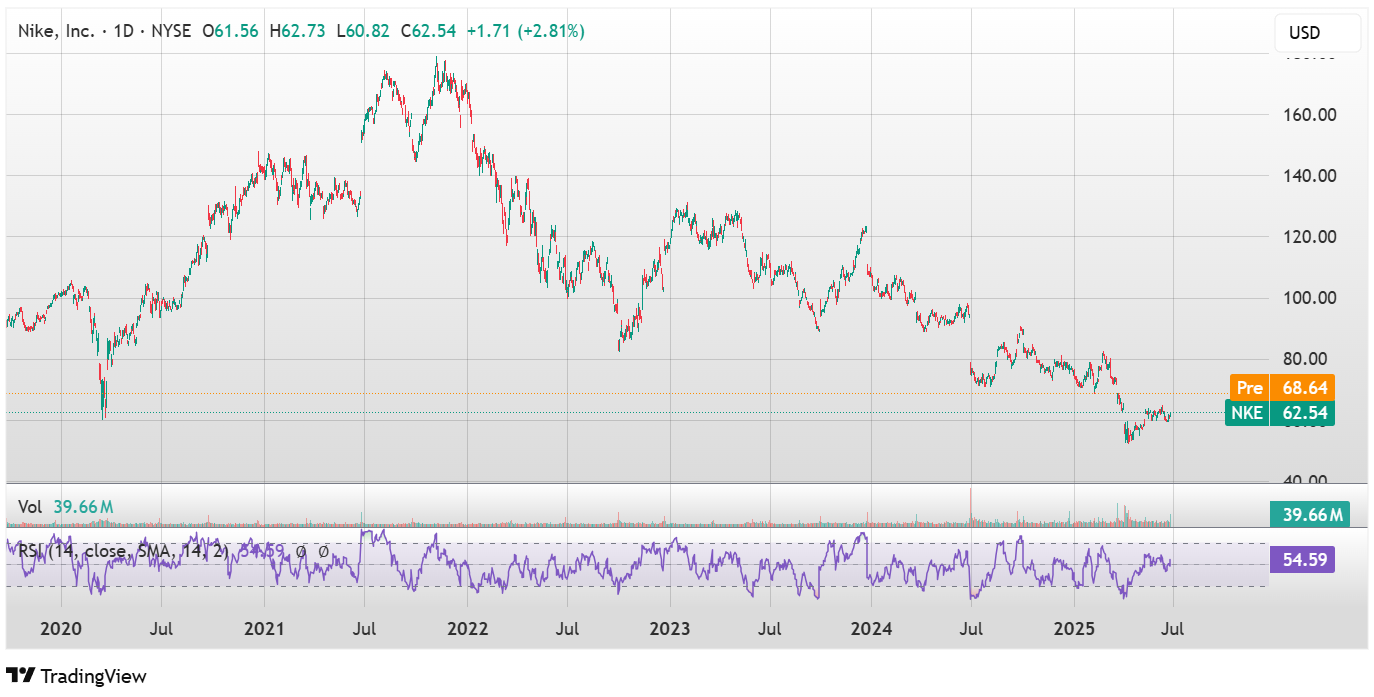
Mennyire negatívnak kell lenni a szentimentnek egy részvény iránt, ha egy 12 százalékos bevételcsökkenés és egy több mint 80%-os profitesés kedvezőbb a vártnál, az árfolyam pedig majdnem 10 százalékot ralizik a hírre? A költői kérdésre a válasz egyértelmű, a Nike pedig talán végre elkezdheti újra felépíteni magát az elmúlt évek sikertelen stratégiai lépések okozta vereségből.
A legutóbbi negyedéves számok egyáltalán nem néznek ki jól a Nike-nál. A bevétel 11 milliárd dollárra esett (-12% év/év), míg a nettó profit 86%-kal 211 millió dollárra. A Nike saját értékesítései 14 százalékkal zuhantak, míg a nagykereskedői bevétel is 9%-kal. A cég továbbra is küzd a magas készletállománnyal, a korábban népszerű modellek, mint pl. az Air Force 1, vagy a Dunk csak jelentős diszkonttal értékesíthetők.
A kínai értékesítés továbbra is nagyon gyenge, a Q4-es értékesítés 21%-kal csökkent (a Nike-nak most zárult a pénzügyi élve), és nagy kérdés, hogy ebben mikor jöhet érdemi fordulat. Ezen felül a vámok várhatóan körülbelül 1 milliárd dollárral növelik a most induló 2026-os pénzügyi év többletköltségeit.
A 2024 végén érkezett új vezérigazgató, Elliott Hill szeretné a céget újra pozícionálni, ismét nagyobb hangsúlyt fektetve a sportra, újjáépíteni a nagykereskedelmi partnerekkel való megromlott kapcsolatokat, valamint megoldva a készletekkel és ezáltal a csökkenő marginokkal kapcsolatos problémákat. A kereskedői partnerségek kulcsfontosságúak, hiszen az egyik nagy probléma pont az volt, hogy a Nike a saját üzleteit és online értékesítését helyezte előtérbe, kihagyva a kereskedőket, de ezzel jelentős bevételt elvesztve.
Az elemzői konferenciahíváson Hill beszélt arról, hogy a Vomero futócipő sorozat 100 millió dolláros üzletté válik, és az ünnepi szezonra vonatkozó előrendelések is jobban alakulnak, mint tavaly. A menedzsment az év végére egészségesebb és tisztább működési környezetet vár, ekkorra már megtörténhet a gyártás részleges áthelyezése és a vámok miatti árkorrekció is végbe mehet.
Azonban mindezek felett ott van még egy óriási kihívás, az Adidas, a Hoka, az On vagy például a New Balance által generált hatalmas verseny, hogy csak a legnagyobb neveket említsük, míg Kínában a helyi márkák törnek előre nagy tempóban.
A mostani jelentés lehet a pislákoló fény az alagút végén, de ahhoz hogy valóban sikeres és hosszú távú legyen a fordulat, még sok negyedév pozitív eredményére lesz szükség, és eközben elég sok buktató is feltűnhet az úton.
Nike grafikon
Hozzon ki többet befektetéseiből!

Kereskedne az elemzésben említett termékekkel?
Az OTP SingleMarketen több ezer befektetési termék érhető el, sőt a budapesti és a frankfurti értéktőzsde papírjai mellett már amerikai részvényekkel is kereskedhet.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!