
Netflix: repedések a növekedési sztorin
Tetszett a cikk? Ezek is érdekelhetik
Példátlan keresletre számít a Take-Two a GTA VI iránt
Tegnap zárást követően publikálta negyedéves eredményeit a világ egyik legnagyobb videójáték-forgalmazója, a Take-Two. A vállalat bevételei valamelyest elmaradtak a várttól, miután az NBA 2K értékesítései az előzetes becslések alatt alakultak, részben a hamarosan érkező GTA VI iránti fokozott érdeklődés miatt. Bár a társaság a várakozásokat felülmúló keresletről számolt be a GTA VI előrendelései kapcsán, egyelőre nem emelte meg éves iránymutatását, amelyet továbbra is konzervatívnak tartunk. Véleményünk szerint a menedzsment óvatos előrejelzése miatt továbbra is jelentős felértékelődési potenciál rejlik a részvényben, ezért azt fenntartjuk a Kedvelt Részvényeink listánkon.
Orsted: szépen haladnak a projektfejlesztések
Nemrég tette közzé harmadik negyedéves gyorsjelentését a dán megújuló energiatermelő óriás, az Orsted, amely felemás lett. Az adózott eredmény első ránézésre gyengének tűnik, de ez nagyrészt értékvesztési tételeknek köszönhető, azaz nem üzleti jellegű a probléma. A társaság szépen halad méretes projektportfóliójának kivitelezésével, így a profitabilitás fokozatosan erősödhet jövőre és azt követően, míg a likviditási helyzet megfelelőnek tűnik. A társaság részvényeit egyelőre tartjuk Kedvelt részvényeink listánkon változatlan célár mellett.
Nem változik a negatív befektetői narratíva a Netflix-szel szemben. A főbb eredményszámok pedig nem rosszak, de a növekedési ütem lassulása most mindent felülír a tőzsdén. Az amerikai nézői aktivitás és a tartalomkínálat teljesítménye körül egyre több a kérdőjel. A részvény tartós felértékelődéséhez szükség lenne egy katalizátorra, amit jelenleg nem látni.
Negyedéves jelentés
Egy nehéz időszakban érkezett a Netflix negyedéves jelentése, és az idei év eddig teljesítményét nézve nem is meglepő, hogy 5-6 százalékos eséssel reagált az árfolyam. Pedig, ha ránézünk a főbb számokra nincs ok a panaszra. Vártnak megfelelő bevétel, jobb egy részvényre jutó profit, javuló működési marzs. Igaz a menedzsment jelezte, hogy az eredményhányad felülteljesítésében egyes költségek időzítése is szerepet játszott, így a negyedéves marzs javulás egy része nem fenntartható.
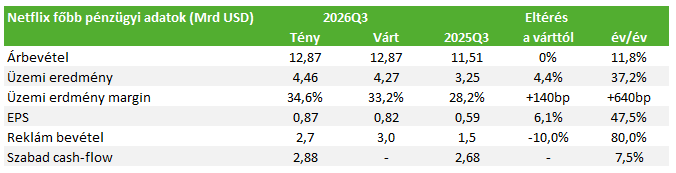
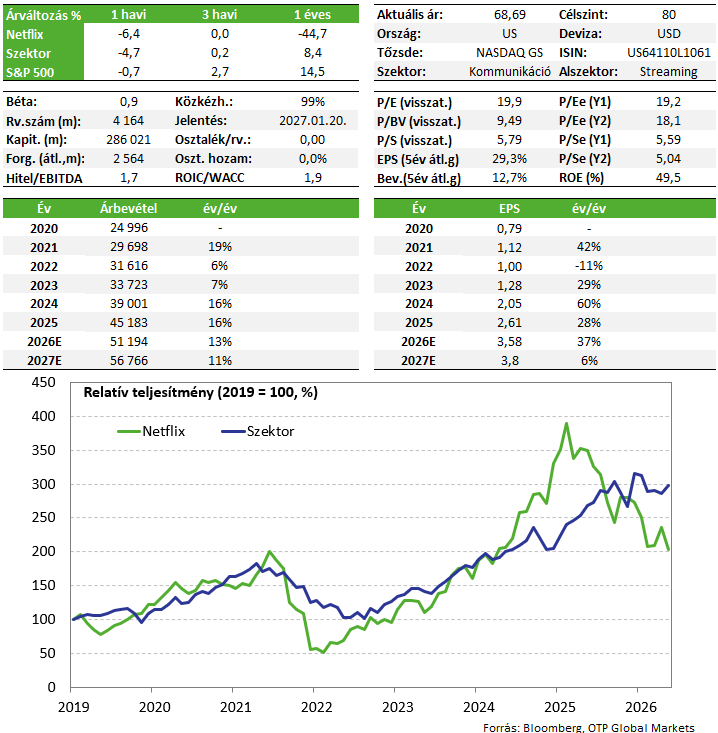
Az árfolyamreakcióból azonban látszik, hogy a Netflix tőkepiaci megítélése megváltozott, a növekedési pálya hitelességét kérdőjelezik meg sokan. Az árbevétel növekedési üteme már a negyedik egymást követő negyedévben lassul, a mostani dinamika pedig 2023 óta a legalacsonyabb volt. Persze egy több mint 300 millió háztartást elérő globális cégnél a növekedés természetes módon mérséklődik, azonban a mostani piaci környezetben, ha lassul a növekedés, akkor nem tarthatóak a korábbi prémium árazási szorzók.
Ráadásul a Netflix a folyó negyedévre is „csak” 11% bővülést vár bevételben, ami kicsit elmarad a várttól, de az EPS és a marzs is nyomott maradhat. Míg a teljes 2026-os bevétel inkább a korábban jelzett sáv aljának közelében lehet, a működési eredményhányad pedig a jelzett szinten maradhat. A befektetők most egy kézzelfogható katalizátort keresnének, amely ismét gyorsabb növekedést eredményezhet, de egyelőre ilyen nincs a láthatáron.
A gyorsjelentés legnagyobb csalódását a reklámbevételi cél csökkentése jelentette. A Netflix a korábbi, megközelítőleg 3 milliárd dolláros várakozás helyett már 2,7 milliárd dolláros reklámbevétellel számol 2026-ban. A reklámmal támogatott csomag az árérzékeny háztartásokat célozná, de a meglévő nézői aktivitást is hatékonyabban monetizálhatná. A reklámos csomag teljes, előfizetési és reklámbevételeket egyaránt tartalmazó egy ügyfélre jutó bevétele ugyan még elmarad a standard reklámmentes konstrukcióétól, de az lenne a cél, hogy itt záruljon az olló.
Nagy verseny a képernyőidőért
A Netflix körül uralkodó negatív szentiment elsődleges oka, hogy a platformon eltöltött idő 2026 első felében mindössze 2 százalékkal nőtt, miközben az egy előfizetőre jutó megtekintési idő csökkent. Az amerikai piac teljesítménye különösen érzékeny terület. A menedzsment habár stabilnak nevezte az aktivitást, de elismerte, hogy az amerikai tartalomkínálatból hiányoztak a globálisan is átütő sikerek. Ez hosszú távon olyan kihívás, amire válaszolnia kell a Netflixnek, hiszen már a teljes digitális képernyőidőért kell versenyeznie. Itt már a YouTube, a TikTok, az Instagram és akár a videójátékok is közvetlen kihívónak számítanak, ami sokkal ádázabb versenyhelyzet, mint amikor a Disney-vel, az HBO-val és más filmstúdiókkal mérte össze erejét.
A YouTube a legnagyobb rivális, akinek üzleti modellje erős kihívást jelent. Tartalomkínálata gyakorlatilag végtelen, az előállítás költségének nagy részét az alkotók viselik. Ráadásul kiforrott ajánlási rendszerrel és reklám tevékenységgel rendelkezik. A Netflix filmes és tévés tartalmai jóval magasabb költséggel és hosszabb fejlesztési idővel készülnek.
A negyedévet jelentős szervezeti változások kísérték. A Netflix ezer fős leépítést jelentett be, ami a teljes létszám 6 százaléka, emellett távozott a tartalomigazgató, helyére a korábban a Disneynél is dolgozó Peter Rice érkezett. Dan Lin filmes vezető és több más felsővezető szintén elhagyta a vállalatot. Rice-nak jelentős sportpiaci tapasztalata van, és Hollywoodban is jó kapcsolatrendszert tulajdonítanak neki, és akár hozhat új embereket is magával. Az élő események és a sport növelhetik az eltöltött időt a platformon és erősíthetik az elköteleződést, amivel például prémium reklámfelületet is adhatnak a cégnek.
Vannak persze területek, ahol még most is magas a növekedés. A nemzetközi divízió továbbra is jól működik. Indiában a megtekintett órák száma 24 százalékkal emelkedett, ami közel 20 százalékos, devizahatásoktól megtisztított árbevétel-növekedéssel párosult. A nem angol nyelvű tartalmak már a teljes nézői aktivitás mintegy harmadát adják. Az amerikai tartalomkínálat ezzel szemben kevesebb olyan produkciót eredményezett, amely egyszerre tudott hazai és nemzetközi szinten is meghatározóvá válni. A társaság folytatta a negyedévben a részvény visszavásárlásokat is, bár ez igazi támaszt nem adott az árfolyamnak.
Egyelőre fent hagyjuk a papírt Kedvelt részvényeink listánkon, mert már olyan szintekre esett az árfolyam, ahol beléphetnek a vevők. Azt nem vitatjuk, hogy nagy kihívások előtt áll a Netflix, de a cég továbbra is a legnagyobb streaming szolgáltató, és termeli a készpénzt. Persze sok múlik azon, hogy képes lesz-e olyan tartalmakat gyártani, amivel magánál tudja tartani az előfizetőket, és egyelőre az sem látható tisztán, hogy ha a sport felé jobban nyit a cég annak mekkora költségvonzata lesz. Ha a következő hónapokban sem látunk kézzel fogható katalizátort, akkor viszont le kell vennünk a részvényt a listánkról.
Befektetési sztori
- A Netflix továbbra is a globális streamingpiac vezető szereplője, erős árazási erővel és iparági szinten kiemelkedő ügyfélmegtartással.
- A reklámbevétel idén közel duplázódhat, de egyelőre még nem elég nagy ahhoz, hogy önmagában a növekedés motorja legyen. A mostani negyedév ezen a területen negatívumot hozott, hiszen a korábbinál alacsonyabb bevételt várnak idénre a reklámokból.
- Az élő események a viszonylag alacsony nézettségi idő ellenére hatékony előfizető-szerzési és reklámbevételi eszköznek bizonyulnak. Itt ennek eredménytermelő képessége lesz kérdés, hiszen a sportközvetítési jogok jellemzően nagyon drágák.
- A 30 százalék feletti operatív marzs és a jelentős saját részvény-visszavásárlás továbbra is alátámasztja a hosszú távú befektetési sztorit.
- Kockázatok: A Netflixnek már nemcsak a hagyományos streamingplatformokkal, hanem a YouTube-bal és a közösségi médiával is versenyeznie kell a képernyőidőért. Emiatt megkérdőjeleződött, hogy organikusan mekkora növekedésre képes még a cég.
Hozzon ki többet befektetéseiből!
Kereskedne az elemzésben említett termékekkel?
Az OTP SingleMarketen több ezer befektetési termék érhető el, sőt a budapesti és a frankfurti értéktőzsde papírjai mellett már amerikai részvényekkel is kereskedhet.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!