
Ezúttal is kiemelkedő teljesítményt nyújtott a MOL
Tetszett a cikk? Ezek is érdekelhetik
A vége felé közelít a tengerentúli jelentési szezon
Míg a tengerentúlon lassan a végéhez ér majd a gyorsjelentési szezon, addig Európában az előttünk álló két hét folyamán több fontos vállalati beszámoló is érkezik majd. A hazai blue chipek esetében pedig a jövő héten a Richter és az OTP is publikálja majd a harmadik negyedéves számait.
Véget ért a kormányválság, mi jöhet most Romániában?
Fordulatos öt hónapot tudhat maga mögött a román belpolitika, azonban több miniszterelnök-jelölt kudarca után október végére sikerült megalakítani az új román kormányt. Az év első felében igen jól teljesítő román részvénypiac lendülete augusztus végén megtorpant, szeptemberben negatív korrekció következett, majd a román tőzsde októberben visszapattant, amiben többek között az előrehozott választások elkerülése és a nem befektetési kategóriába való leminősítés elkerülése egyaránt szerepet játszhatott. Bár a belpolitikai feszültség mérséklődött, ugyanakkor a BET index egyelőre nem volt képes az augusztusi csúcsa közelébe visszakapaszkodni és az értékeltséget tekintve a román részvénypiac már nem kifejezetten olcsó.
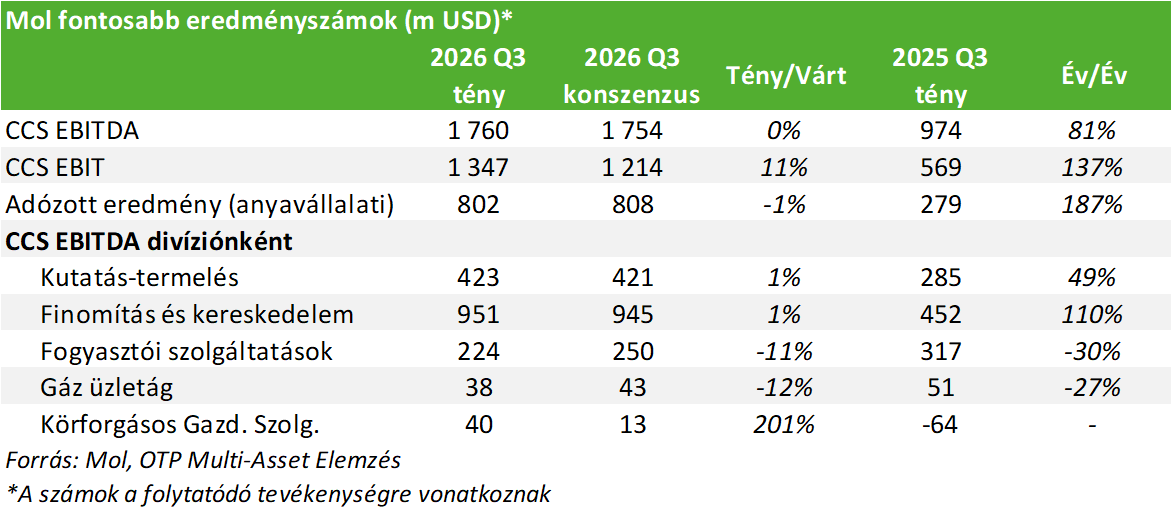
Összességében kifejezetten erősnek mondható harmadik negyedéves gyorsjelentést közölt a MOL a mai piacnyitás előtt. A fontosabb pénzügyi sorok tekintetében a társaság hozta vagy felülteljesítette az elemzői várakozásokat, és éves szinten is jelentős javulást mutatnak a számok. Ez továbbra is elsősorban a finomítás és kereskedelem üzletág kiemelkedő teljesítményének köszönhető, amely önmagában több EBITDA-t termelt, mint az összes többi szegmens együtt a rendkívül magas finomítói árrés miatt. Utóbbi értéke ugyan valamelyest már mérséklődött októberre, de a kilátások továbbra is kedvezőek, illetve a Dunai Finomító AV3-as üzeme is elindult újra október végén, ami szintén pozitív.
A fontosabb eredménysorok közül az 1760 millió dolláros tisztított (CCS) EBITDA nagyjából megfelelt a várakozásoknak, éves alapon pedig 81%-os emelkedés látható. A tisztított (CCS) EBIT több mint 10%-kal múlta felül a várakozásokat, míg év/év alapon 137%-kal nőtt. A 802 millió dolláros adózott eredmény pedig csak minimálisan maradt el a piaci konszenzus által becsült 808 millió dollárhoz képest, és a tavalyi harmadik negyedévhez viszonyítva nagyságrendekkel erősebbnek mondható. A kifejezetten remek teljesítmény elsősorban most is a finomítás és kereskedelem üzletág kiemelkedő számainak köszönhető, amely Q3-ban is több EBITDA-t termelt, mint az összes többi üzletág együtt. Ehhez továbbra is az iráni és az orosz-ukrán háború miatt magasan ragadó finomítói árrések járultak hozzá. Az egy részvényre jutó nyereség így Q3-ban 1,09 dollár volt (344 forint) szemben a tavalyi 0,37 dollárral (127 forint). Az első kilenc hónapban így eddig a MOL 722 forint egy részvényre jutó nyereséget termelt (+89% év/év).
A társaság ezúttal sem tette közzé az éves menedzsment előrejelzéseket negyedéves prezentációjában. Az első kilenc hónapban az EBITDA eddig 3,68 milliárd dollár, míg az adózás előtti nyereség 2,46 milliárd dollár volt (az első negyedévben közzétett 2026-os célok között 3 milliárd dollár körüli EBITDA és 1,5 milliárd dollár körüli adózás előtti nyereség szerepelt, bár nyilván ezt felülírja az egyre inkább elhúzódó iráni háború). A csoportszintű eredményeket két egyszeri tétel 233 millió dollárral javította. Ezek közül az egyik a MOL Új Európa Alapítvány megszűnéséhez kapcsolódik (133 millió dollár), míg a másik az AV3-hoz köthető biztosítási kártérítés (100 millió dollár).
A downstream üzletág eredménye év/év alapon jelentősen, 110%-kal 951 millió dollárra nőtt, amely így nagyjából megfelelt az elemzői várakozásoknak. A kiemelkedően jó eredmény, ahogyan fentebb is említettük már, elsősorban az iráni és orosz-ukrán háború miatt megugró finomítói árréseknek köszönhető. Viszonyításképpen, a finomítói árrés éves szinten közel négyszereződött, és az előző negyedévhez képest is jelentősen magasabb. Ez azonban októberre már valamelyest mérséklődött, de továbbra is kiugróan magas, így a kilátások kedvezőek maradtak. Ezzel szemben a vegyipari árrés az erős második negyedévet követően összeomlott (548 euró / tonnáról 86 euró / tonnára), és októberre már negatív tartományban mozgott. Ennek fényében nem meglepő, hogy a szegmens EBITDA hozzájárulása negatív volt Q3-ban (-90 millió dollár), bár ehhez a gyenge kereslet is hozzájárult. A Magyarországon és Szlovákiában feldolgozott kőolaj mennyisége az előző negyedévhez hasonlóan alakult, mivel a Dunai Finomító AV3 üzeme október végén indult újra, vagyis ennek hatása majd Q4-ben lesz látható. Végül megjegyezzük, hogy a rijekai finomító korszerűsítési programja is lezárult, és szeptembertől már hozzájárult a dízelüzemanyag-termelés növeléséhez.
A fogyasztói szolgáltatások szegmens Q3-as 224 millió dolláros EBITDA-ja 11%-kal maradt el az elemzői várakozásoktól, illetve év/év alapon is 30%-kal alacsonyabb. Az üzemanyag-értékesítés volumene ugyan továbbra is kedvezően alakul (+4% év/év), de az árrés nyomás alatt maradt a legtöbb piacon a különböző ár- és árréskorlátozásoknak köszönhetően. A nem üzemanyag-szegmens azonban ismét jól teljesített, ami némileg ellensúlyozta a kedvezőtlen tendenciákat.
Az upstream szegmens Q3-as EBITDA-ja 49%-kal 423 millió dollárra nőtt év/év alapon, és megfelelt az elemzői várakozásoknak. A realizált szénhidrogénár jelentős emelkedést mutat év/év alapon (98 USD/boe a 2025 Q3-as 61,9 USD/boe értékkel szemben). Itt a realizált kőolaj- és gázárak is emelkedtek éves szinten. A kitermelési volumen továbbra is erős maradt, bár negyedéves szinten enyhén csökkent.
A gáz üzletág Q3-ban 38 millió dollár EBITDA-t ért el, amely 12%-kal múlta alul a várakozásokat, és év/év alapon is 27%-kal gyengébb. A visszaesés elsősorban a regionális gázszállítás iránti kereslet csökkenésének köszönhető, bár a belföldi szállítás volumene nőtt.
A hulladékgazdálkodást is magában foglaló körforgásos gazdasági szolgáltatások üzletág 40 millió dolláros EBITDA nyereséget ért el Q3-ban, amely jelentősen meghaladta a konszenzus által várt 13 millió dollárt, és éves szinten is nagyságrendekkel kedvezőbben alakult. A kedvező eredményt hatékonysági intézkedések támogatták, amit részben ellensúlyozott a kedvezőtlen szezonalitás. A stratégiai fejlesztések részeként pedig folytatódott a „hulladékból energiát” létesítmény előkészítése.
A MOL értékeltségét tekintve a 2026-os elemzői EBITDA konszenzussal számolva 3,5-szörös EV/EBITDA adódik. Az elmúlt 12 hónap P/E-je 6,7-szeres, míg a 2026-os elemzői EPS várakozással számolva 5,2-szeres (Q3-as eredmények előtt). A szektortársak medián EV/EBITDA-ja 4-szeres, míg a P/E 7,5-szörös, vagyis a MOL ismét relatíve olcsóbbnak tűnik a versenytársakhoz képest.
Hozzon ki többet befektetéseiből!

Kereskedne az elemzésben említett termékekkel?
Az OTP SingleMarketen több ezer befektetési termék érhető el, sőt a budapesti és a frankfurti értéktőzsde papírjai mellett már amerikai részvényekkel is kereskedhet.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!