
Micron: őrült tempóban nőtt a profit
Tetszett a cikk? Ezek is érdekelhetik
Áruk és nyersanyagok – technikai elemzés
Az arany és az ezüst folytatta korrekcióját, fontos támaszokat törtek meg, így hetekkel tolódhatnak a fordulási esélyek. Az olaj korrekciója lassan eléri az első jelentősebb támaszszintet, ezért kulcsfontosságú lesz, hogy milyen piaci reakció érkezik erről a zónáról. A földgáz gyors emelkedése máris elhalt, de még emelkedő trend felett van. A réz inkább egy szélesebb sávkereskedést mutathat, így a túladott és túlvett zónák lehetnek kereskedési helyek. A búza és a kukorica árfolyama továbbra is korrekciós fázisban mozgott, így újabb vételi jelzés még nem jött.
A memóriahiány jövőre is velünk maradhat
A memóriachip-piac az AI-infrastruktúra egyik kulcsfontosságú szűk keresztmetszetévé vált. A növekvő modellméretek és az AI-agentek terjedése tovább erősítheti a keresletet, miközben érdemi új kínálat várhatóan csak 2027 végén jelenhet meg a piacon. Ennek eredményeként a feszes piaci környezet a következő negyedévekben is fennmaradhat. Bár a szektor továbbra is ciklikus, véleményünk szerint a jelenlegi ciklus a korábbiaknál hosszabb és erősebb lehet, ami az alacsony értékeltséggel párosulva vonzó befektetési lehetőséget kínálhat. A félvezetőszektor fundamentumait bemutató elemzéssorozatunk második részében a memóriachipek piacát vizsgáljuk.
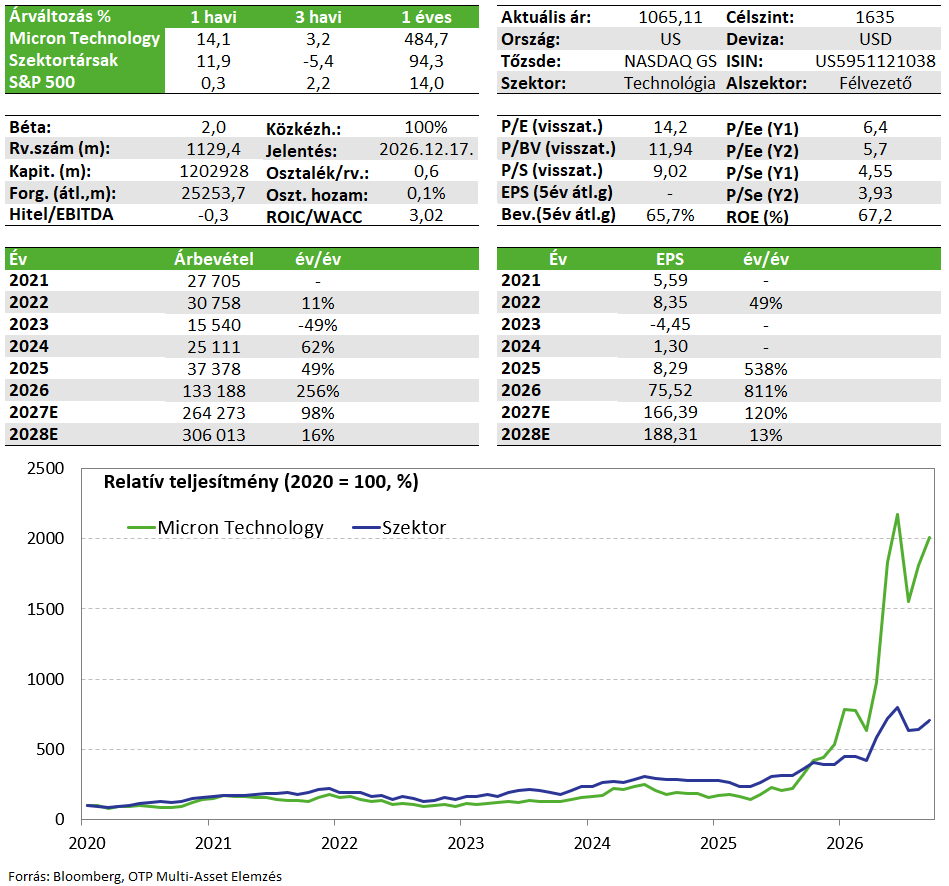
A legnagyobb amerikai memóriachip-gyártó gyorsjelentését felfokozott várakozások övezték, miután az iparági szereplők az AI-infrastruktúra kiépülésének legnagyobb haszonélvezőivé váltak. A tegnap zárás után publikált eredmények azonban még így is felülmúlták a várakozásokat, ráadásul hasonlóan erős előrejelzéssel párosultak. Emellett a menedzsment kedvező hosszú távú kilátásokat vázolt fel, amelyek alapján egyelőre nem látható, mikor állhat helyre a kereslet és a kínálat egyensúlya az iparágban. Ennek fényében a vállalat részvényeinek fundamentális kilátásait továbbra is erősnek ítéljük és fenntartjuk a Kedvelt Részvényeink listánkon.
Kedvelt részvényeinket tartalmazó listánkon továbbra is fenntartjuk a Micron papírját.
Negyedéves gyorsjelentés
Az amerikai részvénypiac egyik legjobban teljesítő részvénye idén a Micron Technology volt, amely az AI által hajtott erős kereslet és a szűkös kínálat következtében emelkedő memóriaárak egyik legnagyobb nyertese. A vállalat gyorsjelentése kapcsán a befektetők leginkább arra lehetnek kíváncsiak, hogy a memória meddig maradhat az AI-infrastruktúra egyik legfontosabb szűk keresztmetszete, és mikor érheti utol a kínálat a keresletet.
A társaság árbevétele a lezárt negyedévben elérte az 54,2 milliárd dollárt, ami éves alapon 379%-os növekedést jelent, és meghaladta az elemzők által várt 51,5 milliárd dollárt. A bevételnövekedés elsődleges mozgatórugója továbbra is az adatközpont piac volt, különösen a nagy sávszélességű memóriachipekhez (HBM) kapcsolódó értékesítések. A memóriaárak emelkedése elsősorban a bruttó árrés jelentős tágulásában tükröződött, amely 87%-ra emelkedett az egy évvel korábbi 45,7%-ról. A menedzsment ugyanakkor az aktuális negyedévben enyhe szűkülésre számít (86,3%-os bruttó árrés), elsősorban a növekvő személyi jellegű ráfordítások és a magasabb munkavállalói ösztönző kifizetések következtében.
A vállalat egy részvényre jutó nyeresége éves összevetésben több mint 1000%-kal emelkedett, és meghaladta a 33,4 dolláron szintet, ezzel felülteljesítve a 31,8 dolláros elemzői várakozásokat. A múltban az iparági szereplők erős profitnövekedést követően jelentős visszaeséseket tapasztaltak a nyereségességben, ami a memóriaipar rendkívül ciklikus jellegéből fakad. Ennek mérséklése érdekében a Micron egyre nagyobb számban köt ötéves beszállítói szerződéseket ügyfeleivel.
E megállapodások száma az előző negyedév végi 16-ról 26-ra emelkedett, és a menedzsment becslése szerint a vállalat árbevételének több mint 35%-át fedhetik le 2030-ig. A stratégiai szerződések egyszerre tükrözik a memória kulcsszerepét az AI-infrastruktúrában és más végpiacokon, miközben a korábbi ciklusokhoz képest lényegesen nagyobb bevételi láthatóságot biztosítanak a következő évekre.
Hosszabb távon a vállalat vezetése arra számít, hogy a növekedés 2027-ben is negyedévről negyedévre fennmarad. Emellett az AI-használat és az AI-agentek terjedéséből fakadó erőteljes kereslet a 2028-ra várható kapacitásbővítéseket is meghaladhatja, így a memóriahiány a korábban vártnál hosszabb ideig fennmaradhat. A menedzsment szerint az évtized végére a fizikai AI, elsősorban az önvezető járművek, majd később a humanoid robotok jelenthetik a kereslet következő fontos növekedési hajtóerejét.
Ami a részvényesi kifizetéseket illeti, a vállalat az aktuális negyedév végére elérheti a kitűzött készpénzállományt, így december 9. után várhatóan növelheti a részvényeseknek visszajuttatott tőkét, elsősorban részvény-visszavásárlások formájában. A jelenlegi tőkeallokációs politika alapján a többletkészpénz 100%-át a részvényesek számára juttatnák vissza, ami 2027-ben akár a részvényállomány több mint 10%-ának visszavásárlását is lehetővé teheti, ezzel további katalizátort biztosítva a részvényeknek.
Értékeltség
Ehhez képest a vállalat részvényei mindössze 6,3-as 12-havi előretekintő P/E szorzón forognak, ami alacsonyabb az iparágban jellemző ciklusvégi, 9–10 közötti értékeltségi sávnál. Mindez különösen annak fényében tűnik kedvezőnek, hogy az AI-vezérelt beruházások és a memóriachip-megrendelések inkább egy tartósabb strukturális keresleti trendet jeleznek. Bár a jelenlegi bevételi és profitdinamika – 2027-re előretekintve 98%-os árbevétel és 118%-os eredménynövekedés – hosszabb távon aligha tartható fenn, még a mérsékeltebb növekedési pályát feltételezve is attraktívnak ítéljük meg a vállalat értékeltségét, mind a versenytársakhoz, mind a historikus átlagokhoz viszonyítva. Ennek megfelelően továbbra is látunk potenciált a részvényben, így fenntartjuk a papírokat a Kedvelt Részvények listánkon.
Befektetési sztori
- Az AI infrastruktúra-építési hullám a Micron számára is kedvező strukturális hátszelet biztosíthat. A társaság közvetett, de egyre fontosabb beszállítója az AI ökoszisztémának, hiszen nagy sávszélességű memóriachipeket (HBM) szállít többek közt az Nvidia és az AMD csúcskategóriás szerverplatformjaihoz. Ezek a termékek a vállalat elsődleges növekedési katalizátorainak tekinthetők, azonban az egyszerűbb PC és okostelefonokba szükséges memóriachipek kínálati hiány következtében fellépő áremelkedése is támogathatja a növekedést a 2026-os év során.
- A növekedésen túl, stratégiai jelentőségű, hogy az AI-hoz kapcsolódó árbevétel súlya fokozatosan emelkedik, ami mérsékelheti a memóriachip-iparágra jellemző ciklikusságot a vállalat alapvető fundamentumaiban, mint például az árbevétel vagy a bruttó árrés. Ez a mix-javulás és az ennek következtében végbemenő potenciális volatilitás csökkenés a főbb eredménysorokon hosszabb távon értékeltségi prémiumot indokolhat a részvény számára.
- Ezen felül a Micron adatközpont- és felhőinfrastruktúra-tárolási megoldások területén is aktív szereplő, ami további részesedést jelent számára az AI sztoriból. Emellett a vállalat hosszabb távon számos, nagy számítási kapacitást vagy kiemelkedő adattárolási igényt támasztó szegmens bővüléséből profitálhat. Ide sorolható többek között az önvezető járművek, az 5G okostelefonok, a robotika, valamint a jövőben akár a kvantum-számítástechnika is – lényegében minden olyan diszruptív technológia, amely nagymértékben támaszkodik memória-intenzív infrastruktúrára. A vállalat már ma is jelen van ezen piacok egy részén: szállít memóriamegoldásokat autóipari alkalmazásokba és 5G-s eszközökbe, valamint nemrégiben bemutatta az iparágban úttörőnek számító, űrtechnológia felhasználásra is alkalmas új memória termékét.
- A Micron Technology nagy hangsúlyt fektet a folyamatos innovációra, amely lehetővé teszi a technológiai szempontból vezető pozíciójának megőrzését a memóriaiparban, ami versenyelőnyt biztosít számára. A rendkívül koncentrált DRAM-piacon az Egyesült Államokban gyakorlatilag a Micron az egyetlen meghatározó szereplő, míg a fő versenytársak Dél-Koreában működnek (SK Hynix, Samsung). Ez a földrajzi pozícionáltság előnyt jelenthet a vállalat számára, mivel a koreai gyártók érzékenyebben reagálhatnak a jelenlegi vám- és kereskedelmi bizonytalanságokra.
Kockázatok
A Micron esetében az elsőszámú kockázatot a volatilis fundamentumok jelentik. Mind a bevétel, mind a bruttó árrés tekintetében erős ciklikusság figyelhető meg a vállalat esetében, ami megmutatkozik az árazási szintekben is (komoly diszkont a szélesebb körű piachoz képest is). Amennyiben a jelenlegi kedvező kereslet-kínálati viszonyok az egyensúly irányába mozdulnának el, az érdemben rontaná a vállalat profitabilitását és nyomás alá helyezné a részvényeket.
Hozzon ki többet befektetéseiből!
Kereskedne az elemzésben említett termékekkel?
Az OTP SingleMarketen több ezer befektetési termék érhető el, sőt a budapesti és a frankfurti értéktőzsde papírjai mellett már amerikai részvényekkel is kereskedhet.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!