
Meta: sok pénzt éget az AI ígéret
Tetszett a cikk? Ezek is érdekelhetik
Mit hoztak az elmúlt napok a piacokon?
Magas fordulatszámon pörgött a héten is a jelentési szezon, publikálta számait többek között a Netflix, a Meta, a SpaceX és a Tesla is. Az árfolyamreakciók vegyesek voltak a négy részvény esetében, a SpaceX kilőtt, ellenben a másik 3 papír esett. Magyarországon bemutatták az új költségvetést, míg a budapesti tőzsdéről a PannErgy jelentett hőértékesítési számokat. Megvizsgáltuk, hogy a technológiai szektor értékeltsége miért esett régen látott szintekre, és hogy milyen kilátások előtt áll a szektor. A következő két hétben a legnagyobb amerikai cégek tömegei jelentenek, ami irányt adhat a részvénypiacoknak is.
A techóriások veszik át a stafétát
A következő két hétben csúcsra jár a harmadik negyedéves gyorsjelentési szezon. Az Egyesült Államokban egymás után érkeznek a legnagyobb technológiai vállalatok beszámolói, Európában pedig a gyógyszeripar, az autógyártók és a bankok eredményei kerülnek előtérbe. A piaci reakciókat a techszektorban az AI-beruházások megtérülésével kapcsolatos hírek, míg általánosságban a fogyasztói keresletről adott jelzések alakíthatják majd.
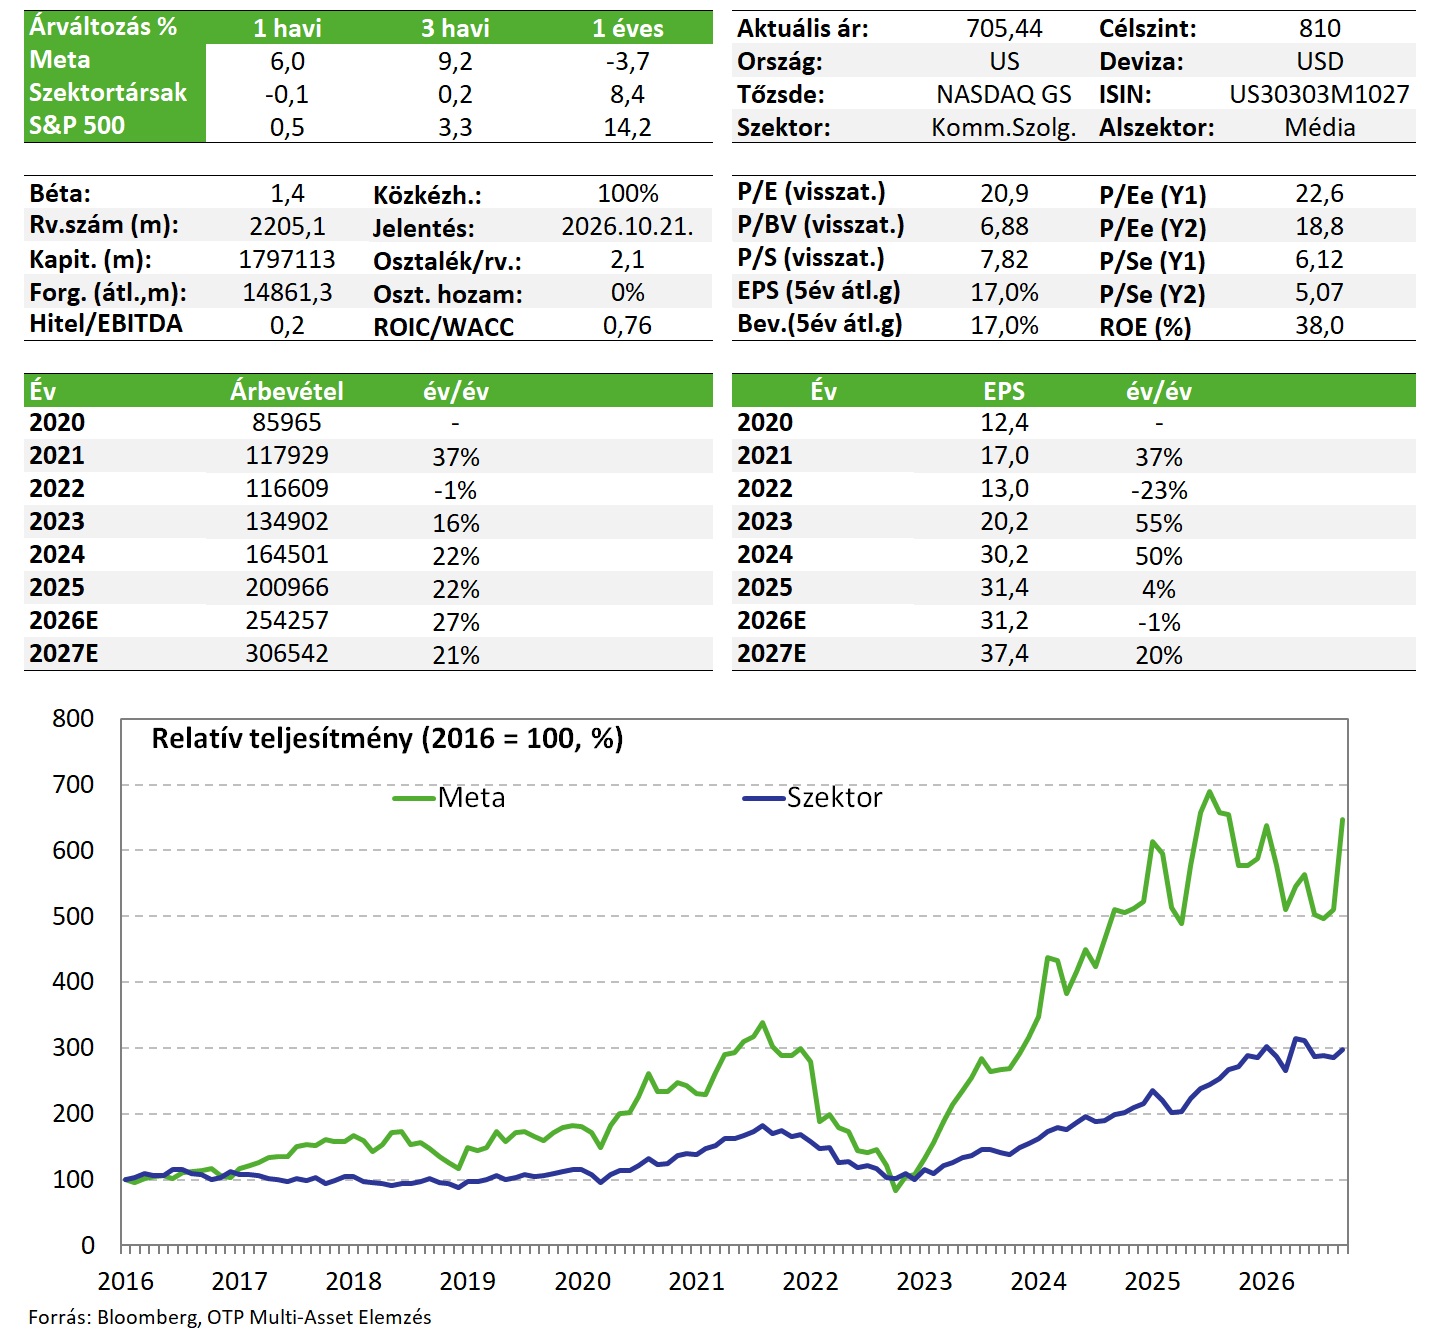
Az alapfolyamatokat tekintve összességében továbbra is pozitív képet fest a Meta negyedéves teljesítménye, ráadásul modellfejlesztési fronton is komoly mérföldköveket sikerült elérnie a vállalatnak. A kiadások viszont átmenetileg nagyot harapnak a készpénztermelésből, ami most már negatívba is fordult, és ezt egyre inkább kellhet majd tőkeoldali forrásbevonásból finanszírozni. Az elmúlt hetek emelkedésével ráadásul az árazási szint is emelkedett, rövid távon ezek a tényezők fékezhetik még a részvényárat, a hosszabb távú képre azonban a pozitív jelzőt lehet továbbra is használni, értelemszerűen sok múlik majd a beruházások monetizálhatóságának mértékén.
A Meta részvénye szerepel Kedvelt Részvényeink listánkon.
Negyedéves jelentés
A Meta bevételei a harmadik negyedévben is dinamikusan, 26%-os mértékben emelkedtek éves alapon 64,6 milliárd dollárra, a várt 63,3 milliárddal szemben. Ezt teljes egészében a hirdetési bevételek húzzák, a megjelenésekben 10%-os az éves bővülés, miközben az átlagos hirdetési árak is emelkedtek 14%-kal. Negyedéves alapon is van bővülés, ráadásul a régiók mindegyikében, így új csúcs is született a bevételi oldalon.
Ebben a teljesítményben az AI megoldások belső felhasználása is szerepet játszik, a hirdetések és tartalmak jobb célzásán és személyre szabottságán keresztül, aminek köszönhetően 3,64 milliárdra emelkedett az alkalmazások napi aktív használónak száma, a felhasználók több időt töltenek a platformokon és csúcsra ment az egy felhasználón elért bevétel is. A nagyfokú beruházások monetizálhatóságát övező kérdésekre ezek a számok részben választ adnak, hiszen már most láthatóan képes élni azok hatékonyságot javító eszközeivel a vállalat, de ennél többre lesz szükség ahhoz, hogy a szintén csúcsra járó beruházások egészét képes legyen jó megtérülések mellett pénzre váltani.
A költségek jelentős emelkedése ilyen szempontból inkább a kételyeket erősítheti, azonban látni kell, hogy ebben egyszeri jogi kiadásoknak volt jelentős szerepe. A fiatalok mentális egészsége kapcsán indult eljárásokhoz kötődően az USA-ban 9,9 milliárd dolláros büntetést kellett költségként elkönyvelni (és ezzel kapcsolatban még a jövőben is érkezhetnek újabb tételek), emiatt a működési eredmény 37%-kal esett vissza. Ez optikára nem néz ki jól, amennyiben azonban az egyszeri hatást kiszűrnénk, úgy nagyságrendileg 10%-os bővülést látnánk ezen a soron.
A nettó profit soron ez már nem látszik, ott ugyanis a bázisban egy céltartalékolási költség nyomott szinteket eredményezett, amihez képest közel négyszeres eredményt sikerült elérni. A 3,87 dolláros EPS így meghaladja a várt 3,57 dollárt. Beruházásokra közel 35 milliárd dollárt költött a vállalat, az AI képességek fejlesztése rövid távon jelentős pénzt felemészt, aminek hatására a negyedévben már negatív szabad készpénz termelést könyvelhetett el a vállalat. Ez persze nem egyedi jelenség a szektorban, ráadásul a Meta azon cégek közé tartozik, amely a bevételi oldalon is képes felmutatni ebből fakadó előnyöket már rövid távon is.
A beruházások ráadásul nem lassulnak, az idénre tervezett 130-145 milliárd dollárról annak felső széle felé húzott közelebb az előrejelzés most is 135-145 milliárdos sávot megjelölve. Nem meglepetés, a piac közel 140 milliárdot várt eddig is, ráadásul a 4. negyedéves bevételi előrejelzés is 73-76 milliárdos sávra esik, ami a 73 milliárd körüli konszenzushoz képest inkább pozitív meglepetés. A 2027-es évre egyelőre nem adtak konkrét előrejelzéseket, de a beruházási költések várhatóan agresszívak maradnak (450 milliárd dollárnyi volt negyedév végén a rövid és hosszú távú szerződésben vállalt kötelezettség elsősorban AI infrastruktúra építésre), ami viszont a szabad készpénz termelést is érdemben rontja.
Romló készpénztermeléssel az eladósodottság már kezdheti majd feszegetni a határokat (mérlegen kívüli tételekkel együtt, amik 355 milliárd dollárra rúg), ezért nő a valószínűsége, hogy a Meta is tőkét emel majd a jövőben. Ennek meg is tették most az előkészítését, hiszen bevezetnek egy új, nem szavazó részvényosztályt (hogy Zuckerberg szavazati többsége megmaradhasson), amivel rugalmasabban tudnának reagálni tőkeigény esetén. Ezekből a részvényekből a jelenlegi részvényesek is kapni fognak 1 részvény után 1 darab új részvényt is (kvázi a részvény aprozódik ezáltal technikailag) amik január közepén lesznek a tőzsdére is bevezetve. A tőkeemelés hígító hatása részvényesi szempontból negatív, bár annak megítélése leginkább az éppen aktuális AI körüli hangulattal lesz majd összefüggésben. Mivel jelenleg inkább a félelmek dominálnak, ez még azzal együtt is inkább negatív, hogy a Meta egyébként azon cégek egyike, amelyik már most egész jól tudja demonstrálni az AI beruházások monetizálhatóságát.
Az elmúlt hetek árfolyam emelkedésében persze több pozitív bejelentés is szerepet játszott, a leginkább hangsúlyos az AI asszisztens piacra dobása, ami sokáig a letöltési lista csúcsán volt az App Storeban, 10 millió feletti letöltés számmal. A letöltők negyede napi szinten használja, elsősorban a vásárlásaikat bízzák rá, átlagosan 200 dolláros értékben. Rövid távon azonban a Muse igen számításigényes, de a vállalat várakozásai szerint jövőre tízszeresen tudják majd a költséghatékonyságot javítani, ami a megtérülési félelmek szempontjából mindenképp fontos előrelépés lenne.
Értékeltség
A kockázatokért egyelőre némiképp kárpótol az, hogy az értékeltségi mutatók továbbra is komfortos szinteken állnak. Bár az árfolyam szeptemberi emelkedése miatt az árazás emelkedett, a 2027-es szorzószámok még így is az alacsonyabbak közé tartozik a nagy technológiai óriásokhoz képest (P/E: ~19, EV/EBITDA: ~15) miközben a profitnövekedési várakozások ezt egyáltalán nem indokolják (20% feletti EPS és EBITDA CAGR 2026-29). Mutatószám alapon mindezek miatt az eddigi 810 dolláros fair érték becslésünket fenntartjuk.
Befektetési sztori
- A Meta közösségi média platformjait aktívan naponta 3,5 milliárd ember használja. Két szegmensre bontható a tevékenység, egyrészt az applikációkra, mint a Facebook, Instagram, Messenger, és a WhatsApp, melyek a bevétel döntő részét adják, valamint a virtuális és kiterjesztett valósághoz kötődő termékekre és megoldásokra (Reality Labs).
- A nagy technológiai cégek közül a Meta lehet az egyik legnagyobb haszonélvezője az AI megoldások folyamatos fejlődésének, hiszen egy már meglevő, kellően nagy ügyfélbázison tudja azt kihasználni: egyrészt Meta AI néven már egy ideje futott az a megoldás, ami chatekbe beszélgetőpartnerként bevonódik, képeket azonosít, szerkeszt, és papíron akár élő beszélgetőpartnerként is szolgálhat, több mint 1 milliárdos aktív felhasználóbázissal. A 2026-ban bemutatott Muse Spark nyelvi modelljük több feladat végzésénél is jobb teljesítményt mutatott mint a versenytársak közül a Gemini, amire korábban nem volt még példa. Nem sokkal ezután ráadásul a Muse Wonder névre keresztelt újabb fejlesztésükkel már a csúcsmodellek képességeivel is felvették a versenyt mostanra többszáz milliós letöltést elérve (ami a vállalat számára is pozitív meglepetés). Ezúttal azonban már nem pusztán nyílt modellekkel dolgozik a vállalat, hanem versenyképes árazás mellett kínálják azokat, amivel a vállalat új bevételi lábat építhet.
- A reklámbevételekből a vállalat leginkább az AI képességek fejlesztésére költ, idén már 100 milliárd dollár feletti a terv, de az ahhoz kapcsolódó személyi jellegű és egyéb költségek is érdemben nőnek. A költségoldali nyomás egyfajta Damoklész kardjaként lebeg a részvények felett, egyelőre azonban az erős bevételoldali dinamika miatt a befektetők elfogadják azt, hogy ezeket a kiadásokat a vállalat idővel képes lesz eredményekre is lefordítani. A megtérülési félelmeket segített enyhíteni az elmúlt hónapokban, hogy a vállalat az esetlegesen megjelenő többlet számítási kapacitásait a jövőben akár bérbe is adhatná, amivel kvázi a felhőszolgáltatások piacán való megjelenés és egy újabb bevételi láb jelenhetne meg.
- Egyrészt az AI megoldások – a viselkedési szokások és minták azonosításán keresztül - a hirdetések célzottabbá tételében is sokat segíthet, és erre építve új termékek is jöhetnek, miközben a vállalat egyes platformjainak növekedésében is van még további potenciál (Threads bővülés, WhatsApp potenciál kiaknázása). Ami egyelőre egy rejtett tartalék, és még nem igazán lehet látni, hogy a vállalat ezzel képes lesz-e élni, az AI ügynökök megjelenése és elterjedése, illetve a Mark Zuckerberg által vízióként megfogalmazott "személyes szuperintelligencia" felépítése. Mivel a Meta a közösségi média fogyasztásunk és aktivitásunk alapján meglehetősen sok személyes adatunkkal rendelkezik, így arra jól pozícionált, hogy egy valóban személyre szabott megoldást tudjon kínálni, ami az AI asszisztensek piacán akár vezető szerepig is eljuttathatná. Ilyen módon a Muse AI ügynök bejelentését szintén nagy örömmel fogadta a piac, ami a kezdeti kisebb hibái ellenére is képes ügyet intézni a felhasználó számára (online foglalások, naptár, emailezés, éttermi foglalás és egyebek) és úttörőnek számít a lakossági felhasználását tekintve. Amennyiben a Meta a tervei szerint az AI ügynököt az okosszemüvegével tudja integrálni, az egy újabb fejlődési ugrást jelenthet. Az AI ezen keresztül a fizikai világhoz is kapcsolódhatna, adott esetben okostelefon nélkül is lehetne interakciót lebonyolítani az AI ügynökünkkel.
- A TikTok erős versenyt támaszt a vállalat platformjainak, de kockázat a nagy méret miatti versenyhatósági és egyéb jogi aggályok és büntetések is (az Európai Bizottsággal zajló egyeztetések olyan módosítások elvégzésére késztetheti a vállalatot, ami az európai bevételekre is érdemi negatív hatást gyakorolhat).
Hozzon ki többet befektetéseiből!
Kereskedne az elemzésben említett termékekkel?
Az OTP SingleMarketen több ezer befektetési termék érhető el, sőt a budapesti és a frankfurti értéktőzsde papírjai mellett már amerikai részvényekkel is kereskedhet.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!