
Javult a Masterplast helyzete, de az építőipari fordulat még várat magára
Tetszett a cikk? Ezek is érdekelhetik
A szórakoztatóipari nagyágyú újra emelkedhet
A főbb piacok továbbra is történelmi csúcsaik közelében mozognak, ezért egyre kevesebb igazán vonzó befektetési lehetőség adódik. Ilyen környezetben a momentum ereje jellemzően már mérsékeltebb, ami óvatosságra int. A mai elemzésben a szolgáltatói szektor egyik meghatározó szereplőjét, a Walt Disney részvényét vettük górcső alá. A papírnál a hosszabb távú trendforduló már korábban megtörtént, miközben az azt követő konszolidáció kedvező alapot teremthet a további emelkedéshez.
Nemzetközi indexek – technikai elemzés
Az amerikai indexek közül az S&P 500 és a Nasdaq továbbra is emelkedő trendben mozognak, utóbbi technikai képe pedig kifejezetten kedvező, ugyanakkor a magas árszintek miatt fokozott kockázatkezelés indokolt. Ezzel szemben a Russell 2000 már struktúraváltáson ment keresztül, és továbbra is csökkenő trend jellemzi. A DAX index és a Stoxx 600 szintén lefelé tartó trendben mozog, ráadásul egyelőre nem láthatók egyértelmű fordulós jelek. A fejlődő piacokat tömörítő index továbbra is egy fontos ellenállási szint alatt tartózkodik, ugyanakkor az eladói nyomás sem tűnik különösebben jelentősnek.
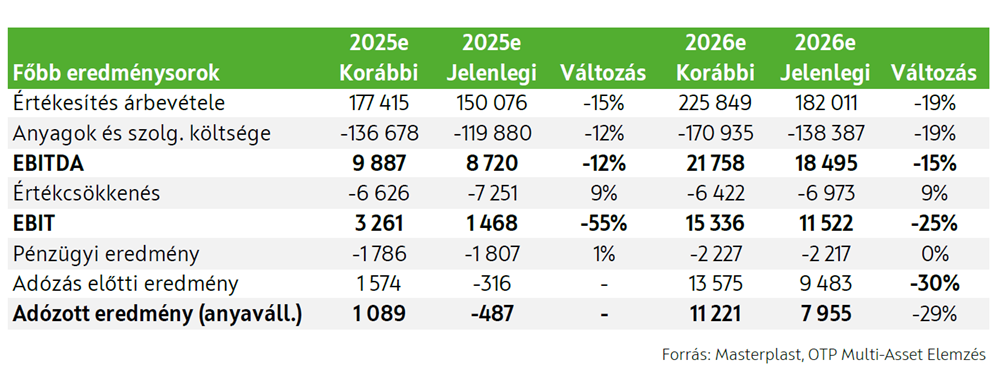
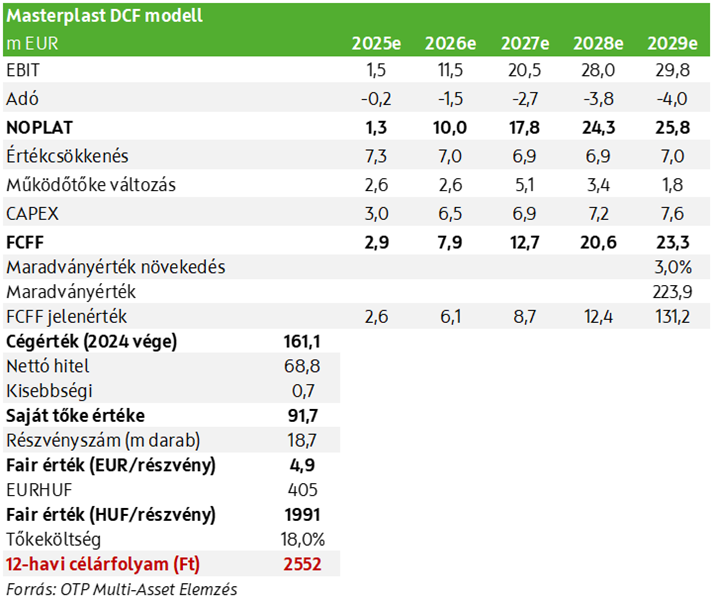
Frissítettük modellünket és 2552 forintra csökkentettük 12-havi Masterplast célárfolyamunkat a korábbi 3015 forintról, miközben fenntartjuk tartási ajánlásunkat. Az alacsonyabb célár elsősorban az építőipar vártnál lassabb fellendülésének, illetve az idei évi tőkeemelést követő részvényesi hígulásnak köszönhető (~14,2%-kal nőtt a részvények száma).
A Masterplast relatíve gyenge első negyedéves teljesítményt nyújtott, az árbevétel alapvetően stagnált a hasonlóan gyenge bázis időszakhoz képest, és működési szinten veszteséges maradt. Kedvező ugyanakkor, hogy az EBITDA pozitív volt, és év/év alapon enyhén magasabb. Bár 2025-ben egyelőre még nem látható nagyobb fordulat, de a szegmenseket tekintve helyenként azért voltak pozitív jelek (a saját gyártású XPS hozzájárulása és a Hitelesített Energiamegtakarítások értékesítéséből származó új bevételi forrás). Emellett az Otthonfelújítási Program és a Vidéki Otthonfelújítási Program is pozitívan hathat a bevételekre H2-ben, az üzemszerű termelés pedig a tervek szerint a harmadik negyedévben indulhat el a vállalat új üveggyapot gyárában Szerencsen. Ezeket a fejleményeket kedvezőnek ítéljük meg, de az üzleti kilátásokat továbbra is jelentős bizonytalanság jellemzi.
A makrogazdasági kilátások vegyesek: a Masterplast piacain a bevételarányosan súlyozott GDP növekedési várakozások 2025-ben 1,8%-os emelkedést jeleznek a 2024-es 1,4%-ot követően. Ez az előrejelzés azonban egy évvel ezelőtt még 3,1% volt, és a későbbi évekre vonatkozó növekedési várakozások is enyhén alacsonyabbak.
A nem régen végrehajtott tőkeemelés jelentősen javította a vállalat likviditási helyzetét (bár ennek részvényesi hígulás volt az ára). Meglátásunk szerint a Masterplast elegendő likviditással rendelkezik a 2025-ös kötelezettségek teljesítéséhez feltéve, hogy a rövid lejáratú forgóeszközhiteleket sikeresen meghosszabbítják. Hosszú távon azonban a vállalat pénztermelő képességének javulnia kell ahhoz, hogy teljesíteni tudja a későbbi kötelezettségeket is, beleértve a 2026 végén esedékes kötvénytörlesztéseket.
Tekintettel a továbbra is gyenge építőipari környezetre, a fő termékszegmensekre vonatkozó idei bevételi várakozásainkat lefelé módosítottuk, amit részben ellensúlyoz a Hitelesített Energiamegtakarítások értékesítéséből várható jelentős bevételi forrás (különösen a szigorodó szabályozás fényében). Összességében még így is mintegy 10%-os emelkedést várunk év/év alapon a 2025-ös árbevételek esetében, ahol az év második fele lehet erősebb. A teljesítmény 2026-tól tovább javulhat az iparág helyreállásával, és az új üveggyapot gyár termelésének felfuttatásával párhuzamosan.
A gyengébb üzleti környezetnek köszönhetően idén alacsonyabb, 5,8%-os EBITDA-marzsra számítunk, amely 2026-ban 10,2%-ra, 2027-ben pedig 12,4%-ra emelkedhet a javuló piaci helyzet és a saját termelés arányának növekedése miatt. EBITDA és adózott eredmény várakozásainkat 2025-re és későbbre vonatkozóan is csökkentettük. Az idei évre kisebb mértékű adózott veszteséget várunk.
Hozzon ki többet befektetéseiből!
Kereskedne az elemzésben említett termékekkel?
Az OTP SingleMarketen több ezer befektetési termék érhető el, sőt a budapesti és a frankfurti értéktőzsde papírjai mellett már amerikai részvényekkel is kereskedhet.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!