
Vártnál gyorsabb növekedés a Telekomtól
Tetszett a cikk? Ezek is érdekelhetik
FX - technikai elemzés
A dollár lendülete mérséklődött, azonban a trendforduló megerősítéséhez az euróval szemben egy határozott gyengülést mutató napra lenne szükség. A fonttal szembeni árfolyam ugyanakkor továbbra is emelkedő trendben mozog. Az EUR/HUF kereszt szűkülő mozgást mutat, míg a dollárral szembeni árfolyam továbbra is emelkedő trendben maradt. Az USD/JPY árfolyama felfelé tört ki a beszűkülésből, ami további emelkedési potenciálra utal. Az EUR/CHF korábban letörte az emelkedő trendet meghatározó támaszszintet, így jelenleg csökkenő trend jellemzi az árfolyam alakulását.
Vegyes eredmények az Apple-től
Tegnap piaczárás után tette közzé gyorsjelentését az Apple, amelyben a várakozásokat meghaladó bevételről és profitról számolt be. Ugyanakkor a szolgáltatási üzletág bevételnövekedésének lassulása, valamint a vártnál gyengébb kínai értékesítések némi csalódást okozhattak a befektetők körében. A hangulatot tovább ronthatta a menedzsment előrejelzése is, mivel a vállalat elsősorban a memóriaárak emelkedése miatt a marzsok szűkülésére számít a következő negyedévben. A vegyes eredményeket követően a társaság részvényei mintegy 4%-os esést mutatnak a nyitás előtti kereskedésben.
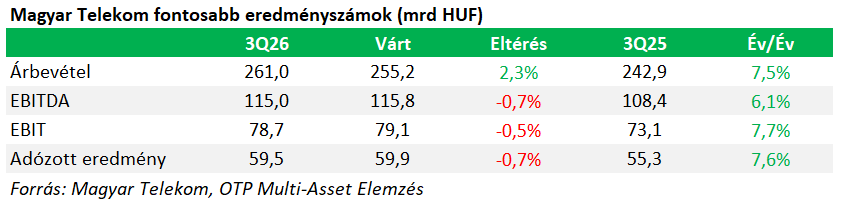
A piac zárását követően tette közzé negyedéves jelentését a Magyar Telekom, amelyben éves szinten a várakozásokat meghaladó árbevételről számolt be. Ugyanakkor a gyorsuló növekedés ellenére az operatív eredmény és a nettó profit enyhén elmaradt az előzetes becslésektől. A menedzsment nem módosította az idei eredményvárakozásait, ugyanakkor ezek teljesítéséhez erős negyedik negyedéves teljesítményre lesz szükség. Tekintettel az idei évre vonatkozó mérsékelt inflációs kilátásokra, jövőre visszafogottabb lehet az áremelések által támogatott növekedés, így a részvény vonzerejét továbbra is elsősorban a magas részvényesi kifizetés határozhatja meg.
A Magyar Telekom részvényei az év eleje óta több mint 60%-kal emelkedtek, amit a hosszú állampapírhozamok csökkenése és a magas részvényesi kifizetések is támogattak az év első felében. A vállalat papírjai az utóbbi napokban új történelmi csúcsra mentek, ami magasra helyezte a lécet a gyorsjelentést megelőzően.
A társaság szállította is a várakozásokat meghaladó árbevételt, amely megközelítette a 261 milliárd forintot (+7,5% év/év) felülteljesítve a 255,2 milliárdos konszenzusos várakozást. A bővüléshez elsősorban az RI/IT (rendszerintegrációs és informatikai) szegmens 24,4%-os forgalomnövekedése járult hozzá. Ugyanakkor a magyarországi távközlési szolgáltatások bevételei is emelkedtek, amit a júliustól újra alkalmazott inflációkövető díjkorrekció is támogatott. Összességében a növekedés széles körű volt, az ügyfélbázis és az egy ügyfélre jutó átlagos bevétel egyaránt emelkedett, ami egészséges üzleti modellre utal.
A harmadik negyedévben a közvetlen költségek éves összevetésben 9,9%-kal nőttek, elérve a 97,9 milliárd forintot, amelyet elsősorban az RI/IT projektek volumenének bővülésével és a készülékértékesítés növekedésével párhuzamosan megjelenő magasabb ráfordítások eredményeztek. Ezzel szemben a közvetett költségek visszafogottabb ütemben, 5,7%-kal nőttek éves alapon, elsősorban a magasabb személyi jellegű ráfordítások következtében (+7,2% év/év). Az EBITDA 6,1%-kal, 115 milliárd forintra emelkedett, ami enyhén elmaradt a 115,8 milliárd forintos konszenzusos várakozástól.
A 2026-os harmadik negyedévben a Magyar Telekom nettó eredménye éves alapon 7,6%-kal, 59,5 milliárd forintra emelkedett. Az 1,9 milliárd forintos nem realizált pénzügyi veszteség hatásától megtisztítva a módosított nettó eredmény 61,4 milliárd forintra nőtt, ami 11,3%-os éves bővülésnek felel meg. A menedzsment nem módosította az idei kilátásokat, ugyanakkor azok teljesítéséhez erős negyedik negyedéves eredményekre lesz szükség, miután az év első kilenc hónapjában a nettó eredmény mindössze 5,5%-kal emelkedett éves alapon, szemben a közel 10%-os éves növekedési céllal.
Összességében pozitívan értékeljük a vártnál erősebb árbevétel-növekedést. A második negyedévhez képest gyorsuló bővülésben már megmutatkozik az inflációkövető díjkorrekciók hatása, ugyanakkor az idei évre várt mérsékelt inflációs környezet fényében jövőre visszafogottabb lehet az áremelések növekedési hozzájárulása. Ennek következtében a részvény árfolyamát a következő időszakban várhatóan nem elsősorban az eredménynövekedés hajtja majd, hanem azok a tényezők, amelyek a hosszú magyar állampapírhozamok csökkenésén keresztül növelik a magas osztalékhozamot kínáló részvények relatív vonzerejét. Ilyen katalizátort jelenthetnek például a magyar euró-konvergencia folyamatával kapcsolatos esetleges kedvező fejlemények.
Hozzon ki többet befektetéseiből!

Kereskedne az elemzésben említett termékekkel?
Az OTP SingleMarketen több ezer befektetési termék érhető el, sőt a budapesti és a frankfurti értéktőzsde papírjai mellett már amerikai részvényekkel is kereskedhet.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!