
LVMH: Strukturális problémákkal küzd a luxuscég
Tetszett a cikk? Ezek is érdekelhetik
PannErgy: erős félév, hamarosan jön az osztalékfizetés is
Nemrégen tette közzé első féléves jelentését a PannErgy, amely alapvetően erős lett, a hőértékesítésből származó árbevétel és a működési eredmény mérsékelten, míg az adózott eredmény jelentősen nőtt. Hamarosan az osztalékfizetés is elkezdődik, ahol az első részlet kifizetésére október közepén kerül majd sor, míg a másodikra jövő év márciusában. Az utolsó kereskedési nap, amikor még osztalékszelvénnyel lehet kereskedni a részvényekkel szeptember 28-a lesz, mindkét osztalék-részletre vonatkozóan.
Visszatérhet a momentum a félvezetőknél?
Kihívásokkal teli negyedévet tudhat maga mögött a félvezetőszektor, melynek teljesítménye az elmúlt hónapokban elmaradt a mögöttes fundamentumok javulásától, miközben az AI-vezérelt kereslet továbbra is rendkívül erős maradt. A vállalati AI-adoptáció gyorsulása és az AI-agentek terjedése jelentősen növeli a számítási kapacitások iránti igényt, ami a felhőszolgáltatások és az adatközpont beruházások további felfutását vetíti előre. A jelenlegi kínálati korlátok, a rekordmagas megrendelésállományok és a vártnál nagyobb beruházási igények alapján a félvezetőipari eredményvárakozásokban további pozitív revíziókra számítunk. Mindezek ellenére a szektor értékeltsége historikus összevetésben kedvezőnek tűnik, ami véleményünk szerint vonzóbb hozam-kockázat profilt eredményezhet a következő hónapokban.
Az LVMH erős fundamentumokkal bír, azonban a kínai luxuspiac tartós gyengélkedése, a generációs fogyasztási szokások változása, az amerikai vámok negatív hatása, valamint a strukturális és menedzsmentbeli kihívások miatt a részvény hosszabb távon is nehézségekkel nézhet szembe. A korábban átmenetinek hitt visszaesés most már mélyebb fordulópontnak tűnik, ezért a részvényt levesszük Kedvelt Részvényeink listánkról.
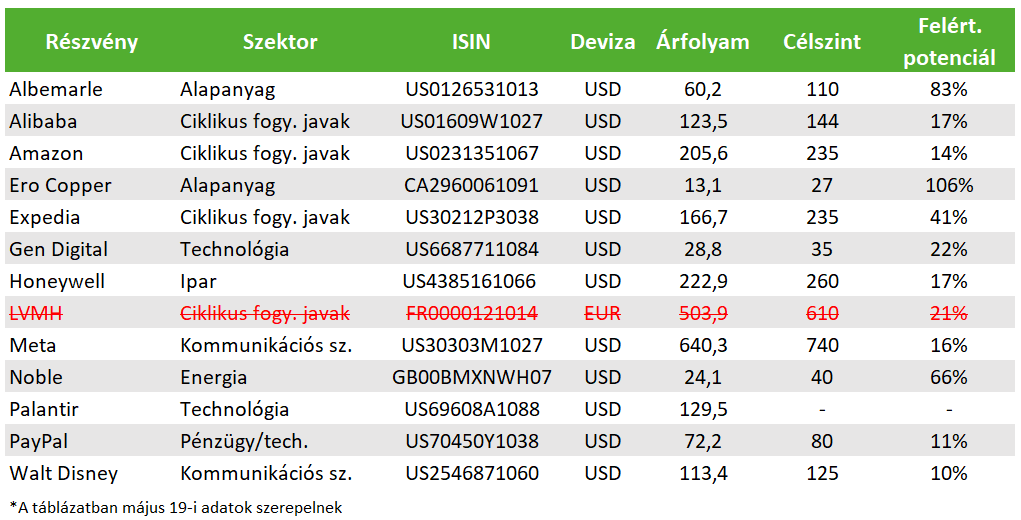
Év elején vettük fel Kedvelt Részvényeink listánkra az LVMH-t. Ezen a listán olyan amerikai és európai részvényeket szerepeltetünk, melyeket fundamentális szempontok szerint kedvező befektetési választásnak tartunk. A fundamentális kiválasztás miatt a listán szereplő részvényeket hosszabb távú befektetési lehetőségként érdemes kezelni, azonban rendszeresen felülvizsgáljuk, hogy a részvény az eredetileg elvárt úton halad-e.
Listánk legutóbbi, májusi frissítésekor még fennhagytuk az LVMH-t, azonban az azóta eltelt időszakban egyre több olyan tényezőt azonosítottunk, amiről azt gondoljuk, hogy túl hosszú időre elnyújthatja a fordulatot a cégnél. Rosszul időzítettünk, de nem szeretnénk hosszú időre beleragadni a pozícióba, ezért most levesszük a listáról a részvényt.
A kínai probléma
A korábbi növekedés motorja Kína volt, azonban egyre inkább úgy tűnik, hogy ott nem átmeneti lassulást láthatunk. 2024-ben a kínai luxuspiac mérete 18%-kal zuhant, és idén nagyjából stagnálás várható ezen a nyomott szinten a Bain tanácsadó cég várakozása szerint. A probléma ráadásul strukturális lehet, mert olyan tendenciákat látni, hogy a vásárlók a luxusszegmensben is inkább az élmények/szolgáltatások felé fordulnak el.
A probléma gyökere a Covid-időszakig nyúlik vissza, hiszen akkor nem lehetett utazni, szórakozni, élményeket szerezni, viszont vásárolni igen, ezért ekkor nagy eredménynövekedést értek el a luxuscégek. Ez viszont mostanra teljesen megváltozott, és a Kínában látott gazdasági lassulás sok vásárlót a luxuscikkek felhalmozásától is visszatarthat. Így a korábban átmenetinek gondolt visszaesés már fordulópontnak tűnik. Ahhoz, hogy a luxuscégek is reagálni tudjanak ezekre a strukturális változásokra, több időre van szükség, és ennek a startégiának az eredményessége is sok kockázattal jár.
Generációs változások
Ezek a változások persze nem csak Kínában érhetők tetten, hanem szerte a világban. Az időközben felnövő Z generáció úgy tűnik, nem azt a fogyasztási mintát követi, mint a korábbiak, ezért megújulásra lenne szükség. A 90-es években már láthattunk ilyet, hiszen az LVMH olyan híres divattervezőket szerződtetett akkor, mint Alexander McQueen (Givenchy), John Galliano (Christian Dior), vagy Marc Jacobs (Louis Vuitton), akik merész újításaikkal megnyerték maguknak a vásárlókat. Ez most teljes mértékben hiányzik a cégnél.
Ehhez jön még hozzá az év első felében beütött amerikai vámpolitika, amiben habár lehetnek még enyhítések, tavalyhoz képest mindenképp magasabb tarifákkal kell számolni, ami az egyébként is gyenge keresletre nem lesz jó hatással, még ha a luxuscikkek esetében általában viszonylag rugalmatlan is a kereslet. Év elején még épp az volt a narratíva, hogy az USA piaca lehet majd az LVMH-nál a növekedés motorja Kína helyett. A vámok azonban ezt teljesen eltörölték.
Alkohol, exkluzivitás, utódlás
Szintén fájó pont a cégnél az alkoholos italok divíziója (Moet Henessy), amely ugyancsak keresleti problémákkal küzd globálisan. Egészségügyi megfontolásokból is egyre kevesebbet költenek az emberek alkoholra, de a nem ultragazdagok a gazdasági nehézségek miatt is először a drágább alkoholokról mondanak le, ami épp az LVMH-t sújtja jelentősen.
Felmerülhetne az alkohol divízió eladása is, de egyelőre Bernard Arnault vezérigazgató erről hallani sem akar, inkább a fiát bízta meg az üzletág megreformálásával. Arnault már 76 éves és egyre inkább előtérbe kerül az utódlási folyamat is. Mind az 5 gyermeke a csoportnál dolgozik, de egyelőre nem látni, hogy ki vehetné át a kormányt, és nem is biztos, hogy ez a legjobb megoldás részvényesi szempontból.
Az LVMH rengeteg felvásárlást hajtott végre az elmúlt évtizedekben, ezzel viszont komoly pozícionálási problémát vett a nyakába, amely szinte minden üzletágában tetten érhető. Olyan sok márka van a cég ernyője alatt (75), hogy a fogyasztók fejében homályos a kép, hogy mennyire is számít még exkluzívnak az LVMH. Nem segíti ezt a Forma 1, vagy a 2024-es Nyári Olimpia szponzoráció sem, ami szintén nem éppen az exkluzivitást erősíti. Ráadásul ennyi márkát vélhetően már nem is tud hatékonyan kezelni a menedzsment. Habár ezek nem újkeletű dolgok, de amíg ment a szekér, addig ezzel nem sokan foglalkoztak, de amióta eltűnt a növekedés, a befektetők is elkezdték „konglomerátum diszkonttal” büntetni a részvényt.
Nem könnyű megválni egy befektetésünktől főleg, ha néhány hónap alatt változott meg a véleményünk egy olyan részvénnyel kapcsolatban, amit jó hosszú távú befektetésnek gondoltunk. Most mégis lépünk, és bár jöhetnek rövid távú emelkedő hullámok, de azokat inkább eladásra használnánk ki, mert a strukturális változásokat nehéz lesz véghez vinni a cégnél. Még azt is érdemes átgondolni, hogy a befektetési időtávunkon van-e olyan másik részvény, amivel várhatóan nagyobb hozamot tudunk realizálni, mert ha van, akkor könnyebb lehet átpozícionálni magunkat.
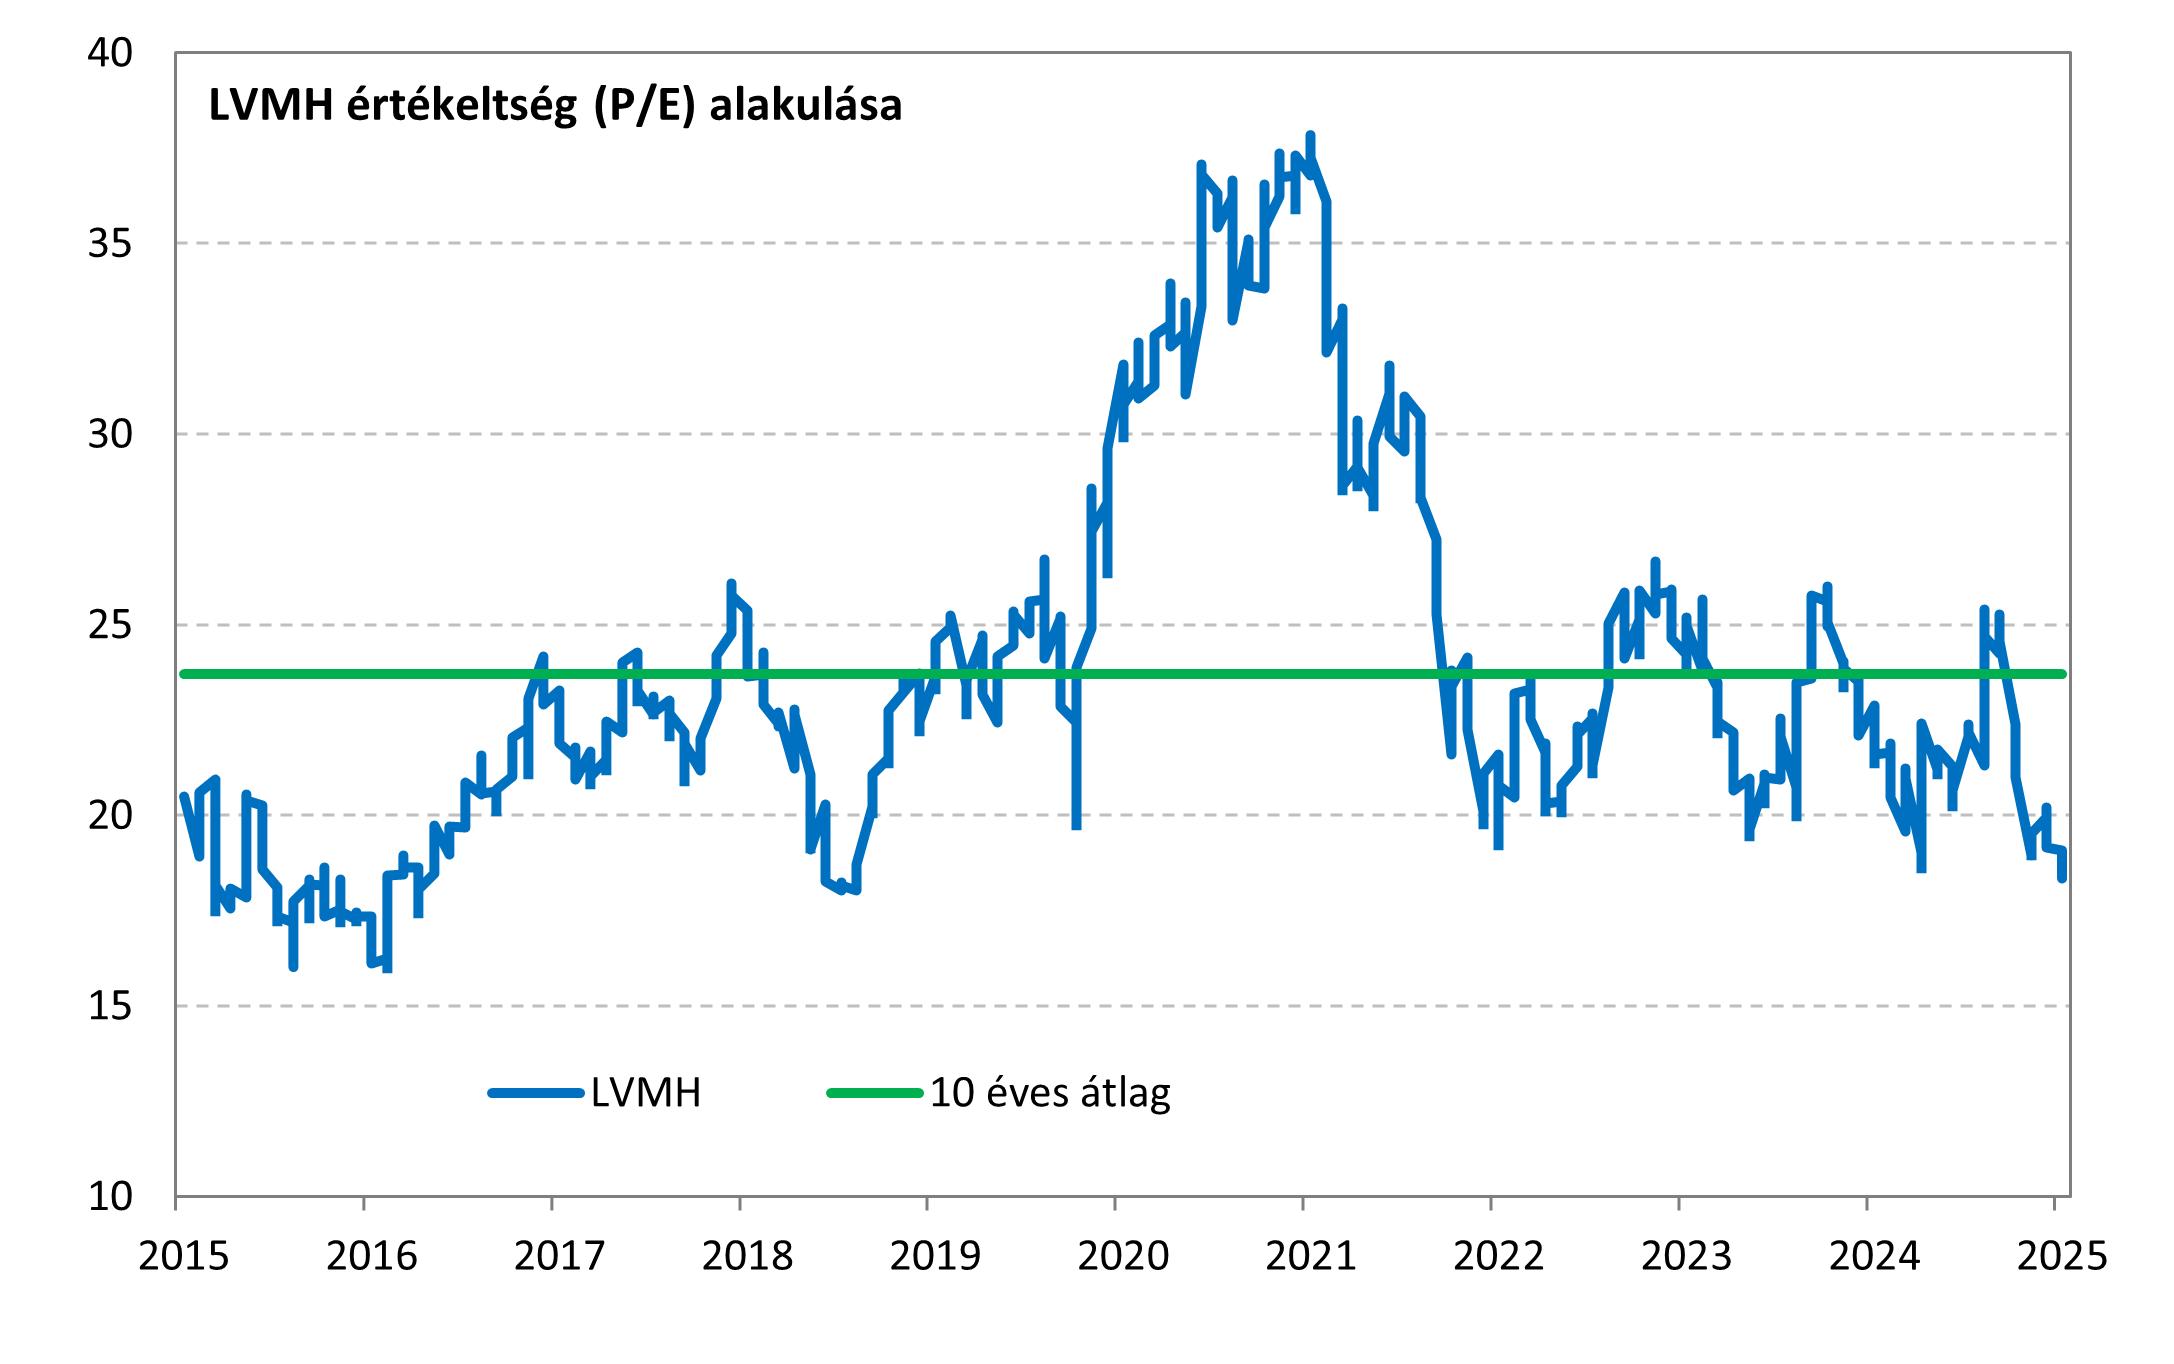
Ami megnehezíti a döntést az az, hogy az LVMH egy minőségi cég, amely magas marginokkal dolgozik és fundamentálisan erős alapokon áll. A luxusszektor egyik legnagyobb szereplője és az elmúlt időszak nagy árfolyamesése miatt bőven a 10 éves átlag alá esett vissza az értékeltsége, ami sokszor hozott fordulatot az elmúlt években. De az értékeltség visszaesése persze nem ok nélküli, alacsonyabb profitnövekedés jöhet, a marginokat pedig nyomás alatt tarthatják a vámok, és egyéb belső és külső strukturális problémák.
Technikai kép
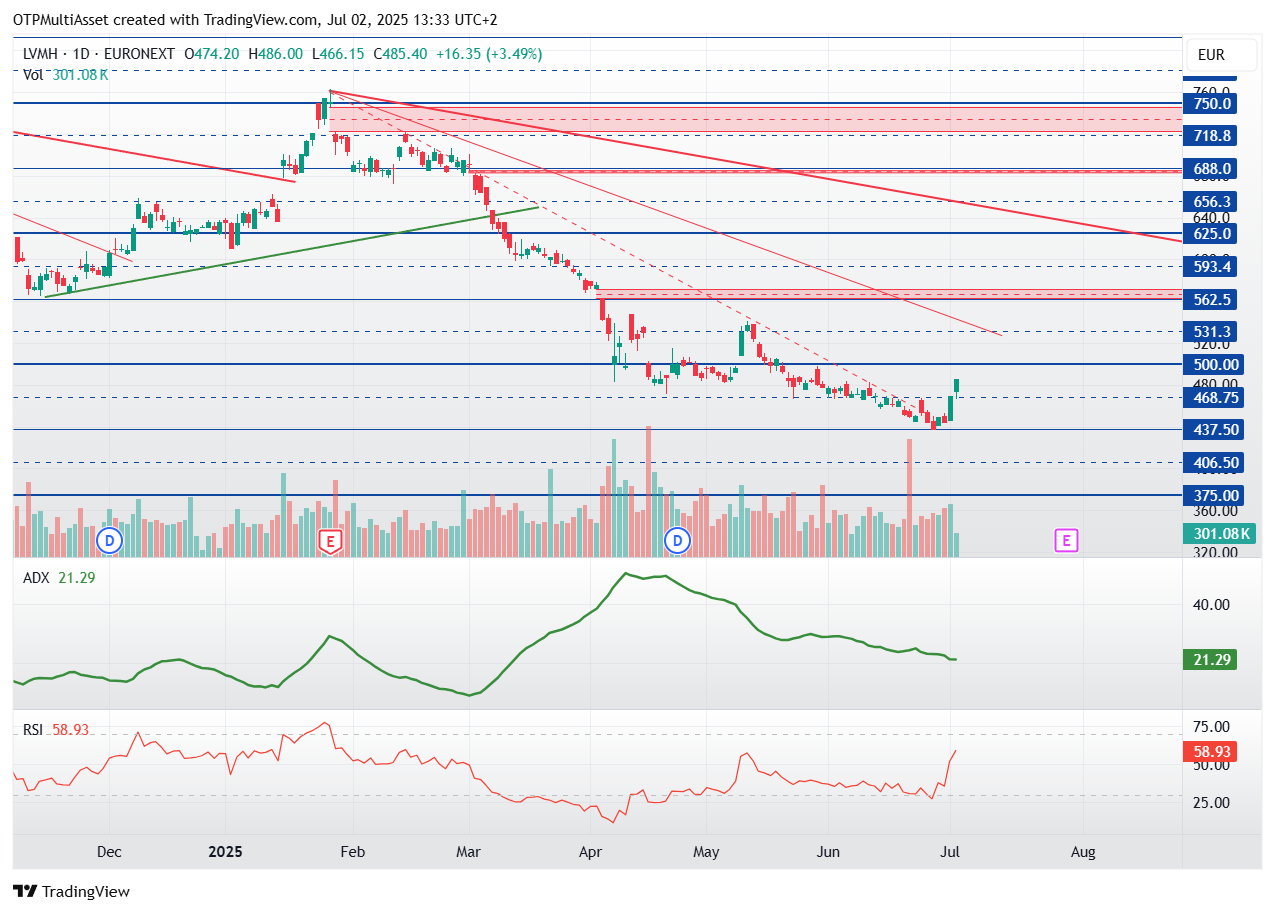
A technikai kép alapján rövid távon nem annyira borúsak a kilátások. Az eladói oldal kimerülését lehetett már látni az elmúlt két-három hétben. A megindult emelkedés egyelőre még csak short visszavételnek tűnik, de ez már jó alapot szolgáltathat egy fordulós minta kialakulásának. El lehet kezdeni rövid távon a vételeket is keresni. A 437,5 euró már egy erős támasz. A lehetőségeket tekintve az 562 lehet egy első célár, de feljebb is látni, akár az ideális csökkenő trendvonal is tesztelhető lehet a 625 környéki zónában.
Hozzon ki többet befektetéseiből!

Kereskedne az elemzésben említett termékekkel?
Az OTP SingleMarketen több ezer befektetési termék érhető el, sőt a budapesti és a frankfurti értéktőzsde papírjai mellett már amerikai részvényekkel is kereskedhet.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!