
Indiát is sújtja az iráni háború
Tetszett a cikk? Ezek is érdekelhetik
Gen Digital: ismét egy jobb jelentés
Ismét a várakozásoknál jobban sikerült a legutóbbi negyedév a Gen Digitalnál, ráadásul a menedzsment a kilátásokkal kapcsolatban is optimistább lett, az elemzői várakozások fölé húzták a 2027-es profitvárakozásukat. Mivel a részvényt az elmúlt hónapokban nagyon megütötték arra a pletykára, hogy a méreteinél fogva nagy falatnak számító GoDaddy felvásárlását tervezik, azt a befektetők szintén jól fogadták, hogy a vezérigazgató szerint jelenleg nincsenek jelentős méretű akvizíciós előkészületek folyamatban. Az árfolyam az elmúlt évek sávjának a tetejéhez érkezett ismét, ami technikailag fontos akadály lehet, de a javuló fundamentumok miatt korábbi 32 dolláros célszintünket 35 dollárra emeljük.
Hosszú idő után újra ígéretes lehet a műtrágyagyártó grafikonja
A nagy esés ellenére számos korábban alulteljesítő, lemaradó részvény mutat életjeleket. Ugyanakkor ezeknél a papíroknál szinte kivétel nélkül csak az első, koncentrált vételi reakciókat láthattuk az elmúlt hónapok során. A tartós fordulathoz azonban magasabb mélypontok kialakulására és egyértelmű fordulós alakzatok megerősítésére is szükség lenne. Ennek fényében érdemes az első táblázatban szereplő részvényeket napi szinten figyelemmel kísérni, mivel a további, emelkedő forgalommal kísért pozitív napok jelentősen növelhetik egy kibontakozó emelkedő trend valószínűségét. A hosszú listáról két társaságot emeltünk ki. Az egyik a Take-Two Interactive Software, amely ráadásul ma, a kereskedés zárását követően teszi közzé negyedéves eredményét, miközben tíz nap múlva érkezik a befektetők és a játékosok által egyaránt kiemelt figyelemmel várt Grand Theft Auto VI. A másik kiemelt részvény a Mosaic Company, a világ egyik legnagyobb műtrágyagyártó vállalata, amely a jelentős árfolyamesést követően szintén egyre több pozitív technikai jelzést mutat.
Nagyot estek az indiai tőzsdék március elején, miután India az iráni háború egyik relatív vesztese lehet. Az ország olajszükségletének közel kilencven százalékát importból fedezi, amelynek fele származott a közel-keleti országokból és ez a konfliktust megelőzően teljes egészében a Hormuzi-szoroson keresztül érkezett. Bár India tett lépéseket a diverzifikáció irányába, amennyiben az olajárak tartósan magas szinteken ragadnának, az több csatornán is kifejthetné hatását, csökkenthetné GDP-növekedést, míg az inflációt emelhetné.
Indiát hátrányosan érinti az Iráni konfliktus és az olajellátási zavarok kockázata, miután az ország az olajszükségletének közel kilencven százalékát importból fedezi. Az indiai olajimport mintegy fele származott a közel-keleti országokból, és a háborút megelőzően mindez teljesen a Hormuzi-szoroson keresztül érkezett. A kormány szerint az olajellátás jelenleg biztosított, miután az ország olaj-importjának mintegy hetven százaléka március közepén már a Hormuzi-szoroson kívülről érkezett.
India a földgázfogyasztásának mintegy ötven százalékát fedezi importból, így a katari termeléskiesés Indiára is negatív hatással lesz, mivel India LNG-importjának mintegy fele innen származik. India energiaellátásának több mint fele ugyanakkor továbbra is szénből származik, és az ország várhatóan növeli majd a szénalapú villamosenergia-felhasználását, hogy ki tudja elégíteni a nyári keresletet, a közel-keleti konfliktus miatti ellátási problémák közepette. A konfliktusra válaszul a nem prioritást élvező ágazatokból a legfontosabb felhasználók felé irányították át a gázellátást, miután megszakadt a cseppfolyósított földgáz (LNG) szállítása a Hormuzi-szoroson keresztül. Emellett a finomítóknál elrendelték az LPG-termelés növelését és csökkentették az ipari értékesítéseket, hogy elkerüljék a hiányt a háztartási LPG-felhasználóknál. India korábban LPG-szükségletének körülbelül hatvan százalékát a Perzsa-öböl országaiból importálta és az indiai kőolaj- és földgázügyi miniszter szerint a beszerzéseket most diverzifikálták.
India a közel-keleti krízis eszkalációja után egy gazdasági stabilizációs alap felállítását is javasolta, ami pénzügyi mozgásteret biztosítana a gazdaság támogatására. Az 573 milliárd rúpia (6,2 milliárd dollár) összegű tervezett alap segítséget nyújt majd a kormánynak az ellátási láncokban bekövetkező váratlan zavarok és az indiai gazdaságot érintő váratlan sokkhatások kezelésében is. Emellett az exportőrök védelmében tett intézkedések között felmerült az exportőrök számára a külföldi értékesítésből származó bevételek hazautalására előírt határidő meghosszabbítása, a banki folyószámlahitelekre vonatkozó szabályok enyhítése, valamint a hitel-visszafizetések moratóriumának bevezetése is.
Milyen hatással lehet a konfliktus Indiára?
Kormányzati források szerint India elegendő olajtartalékkal rendelkezik ahhoz, hogy a rövid távú hatásokat átvészelje, ugyanakkor ha az olajárak tartósan száz dollár felett maradnának, az inflációra és a kereskedelemre gyakorolt negatív hatások is jelentősebbek lehetnek. 2022-ben az orosz-ukrán konfliktus hatására az olajár nagyot emelkedett, a kormányzat akkor visszavágta az üzemanyagok jövedéki adóját, hogy az állami tulajdonú üzemanyag-kiskereskedők a magasabb költségek ellenére is stabilan tarthassák az árakat.
A nettó olajimportőr India számára az olajár emelkedése több csatornán keresztül is éreztetheti a hatását: a UBS várakozásai szerint az olajárak átlagosan tízdolláros emelkedése ~tizenöt bázisponttal csökkenthetné a GDP-növekedést, amennyiben az üzemanyagár emelkedésének költségeit továbbhárítanák a vásárlókra, az infláció harminc bázisponttal emelkedhetne, míg a GDP 0,4%-ával növekedhetne a folyó fizetési mérleg hiánya. A százdolláros olajár (amennyiben a magas olajárak tartósan fennmaradnak) 0,3–0,4 százalékponttal foghatná vissza az indiai reál-GDP-növekedést, míg az éves headline infláció öt százalékra emelkedhetne, ha az olajár emelkedése teljes mértékben érvényesül az árakban (és a jövedéki adó mértéke eközben nem változna).
A benzin- és a dízelárakon egyelőre nem változtattak, valamint az USA engedélye után az indiai finomítók ~harminc millió hordónyi orosz kőolajat vásároltak meg, enyhítve ezzel az ország energiaigényére és a kereskedelmi mérlegre nehezedő nyomást. A 2022-es olajár emelkedést követően India már tett lépéseket az olajszállítások diverzifikálására: az indiai olajimporton belül a legnagyobb beszállító Oroszország, az Egyesült Államok pedig az iráni krízis fokozódását követően lehetővé tette India számára, hogy ideiglenesen növelje az orosz olajimportját. Érdemes megemlíteni, hogy az USA korábban magas importvámokkal sújtotta Indiát, részben büntetésként annak orosz olajvásárlásai miatt. Nemrég úgy tűnt, hogy megszülethet az USA és India közötti kereskedelmi megállapodás, amelynek keretében enyhültek az Indiára kivetett amerikai vámok, India pedig akkor csökkentette az orosz olaj beszerzéseit.
Az indiai részvénypiacra hogyan hathat mindez?
Az indiai tőzsdeindex az év eleji szintekről március közepére több mint tíz százalékkal került lejjebb, majd egy óvatos emelkedési kísérlet után újabb esés következett. A rúpia is gyengült a dollárral szemben, az USDINR új csúcsra kapaszkodott, eközben India devizatartalékai 2024 novembere óta a legnagyobb mértékben csökkentek, miután a jegybank valószínűleg intervenciókkal fékezhette a rúpia gyengülését a háború első hetében.
A lehetséges állami beavatkozások között felmerülhet az üzemanyag jövedéki adójának csökkentése, az áremelkedés terheit egy ideig az állam megpróbálhatja tompítani, mielőtt azt a háztartásokra áthárítaná. Ha az olajárak magas szinten maradnak, nyomás nehezedhet a nem alapvető fogyasztási cikkek, a légitársaságok, a vegyipar, a cementipar és a logisztikai szektorra is, ahol többek között a magasabb ronthatnák a vállalati marzsokat.
Az MSCI India index értékeltsége március eleje óta lejjebb került (19,49), azonban továbbra is magasabb MSCI feltörekvő piaci indexének 12,06-es P/E rátájával összehasonlítva. Az indiai index előretekintő profitvárakozásaiban egyelőre nem látszott törés, azok továbbra is emelkednek.
Míg a közel-keleti konfliktus jelenlegi állása szerint úgy tűnt, az iráni háború miatt megemelkedő olajárnak relatív értelemben az egyik potenciális nyertese Brazília lehet, India azonban a relatív vesztesek között lehet, miután az olaj szükségletének mintegy 90%-át, az LNG esetében pedig annak közel felét importból fedezi. A piac eddig mintha azt a forgatókönyvet árazta volna, hogy a közel-keleti konfliktus belátható idő belül rendeződhet és az olajárak sem ragadnak tartósan magas szinteken. Amennyiben mégsem ez lenne a helyzet, akkor az az indiai részvénypiacokon a közeljövőben további korrekciót vonhatna maga után. Az iráni háborúval összefüggő energetikai sokk beárnyékolja a kilátásokat: a magasabb üzemanyagárak, a háztartási és ipari gázhiány, valamint a közel-keleti hajózási zavarok valószínűleg ellensúlyozhatják a február közepétől érvényben lévő alacsonyabb amerikai vámokból származó előnyöket India számára.
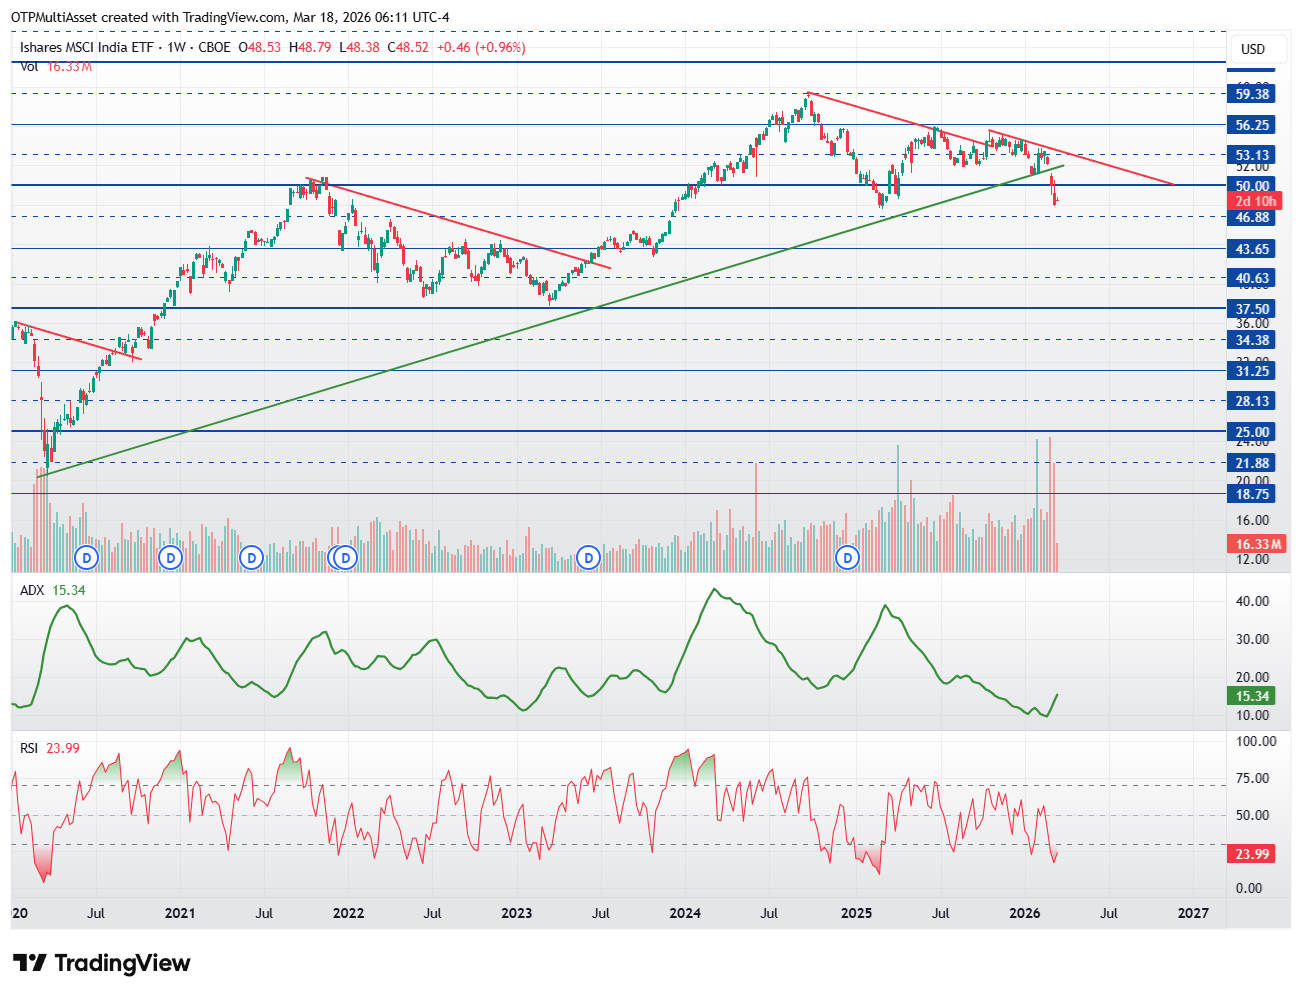
INDA - iShares MSCI India ETF technikai kép
Az emelkedő trend tört két hete, réssel indult az esés, lefelé áll a trend. Az 53-as szint körül húzódik ellenállás, amely törése változtathatna a csökkenésen, de erre jelenleg kisebb az esély. A csökkenés folytatódhat a 43,7 környékére, ahol a korábbi csökkenő trendet törte a grafikon. Vételekkel érdemes lehet kivárni.
Hozzon ki többet befektetéseiből!
Kereskedne az elemzésben említett termékekkel?
Az OTP SingleMarketen több ezer befektetési termék érhető el, sőt a budapesti és a frankfurti értéktőzsde papírjai mellett már amerikai részvényekkel is kereskedhet.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!