
Estek az amerikai bankrészvények
Tetszett a cikk? Ezek is érdekelhetik
Áruk és nyersanyagok – technikai elemzés
Az arany és az ezüst folytatták csökkenő trendjüket, fontos szintekről lepattanva. Amíg a esést meghatározó trendjeik nem törnek, nem fognak tudni jelentős emelkedést produkálni. Az olaj árfolyamesése megfordult a 87,5 dolláros szintről és enyhe emelkedő hullámba kezdett. A földgáz maradt emelkedő trendben, akár jelentős növekedés is jöhetne, ha kitörne felfele. A réz árfolyama egy szélesebb sávba ragadt, ezért a túladott és a túlvett zónák kínálhatnak kedvezőbb kereskedési lehetőségeket. A búza és a kukorica áresése fontos támaszokhoz értek, ahonnan ha vételi reakció jönne, akkor kedvező long lehetőségek adódhatnak, szűk kockázattal.
Új szelek fújnak a kötvénypiacokon
Az elmúlt hónapokban látott hozamemelkedés új helyzetet teremtett a kötvénypiacokon. Az 5 százalék feletti amerikai tízéves hozam, a francia fiskális kockázatok és a továbbra is szűk vállalati felárak mellett felértékelődött a szelekció. Legfrissebb válogatásunkban olyan kötvények szerepelnek, amelyek megfelelő diverzifikáció mellett vonzó hozam-kockázat profilt kínálhatnak.
Az amerikai bankok legfrissebb számaival kapcsolt magasabb fordulatszámra a harmadik negyedéves jelentési szezon a tengerentúlon. Az előzetes várakozások alapján az S&P500 cégei esetében az energia és a technológiai szektor vezetésével erős profitnövekedéssel zárulhatott a harmadik negyedév. Az amerikai nagy bankok éves szinten még szép növekedést értek el, vagyis működésük erős, de az ütem már láthatóan lassult sok esetben, ez pedig inkább negatív árfolyam reakciókban csapódott le.
Erős lehetett a negyedéves profitnövekedés
Elrajtolt a tengerentúlon a harmadik negyedéves gyorsjelentési szezon, eközben a piaci szereplők leginkább arra kíváncsiak, hogy mennyire teljesítenek jól az amerikai cégek az emelkedő hozamkörnyezet és a magasabb olajár közepette. Bár az S&P500 legutóbb október elején tudott új csúcson zárni, azonban míg két éve az index történelmi csúcsain a cégek átlagosan 78%-a járt a 200 napos mozgóátlaga felett, ez az arány mostanra átlagosan ~66%-ra csökkent. Az index október elején ütött csúcsánál a komponensek csupán ~47%-a járt a 200 napos mozgóátlaga felett, vagyis az indexet a vállalatok egy szűkebb csoportja húzza.
A várakozások alapján erős növekedést hozhat a harmadik negyedéves jelentési szezon: az S&P500 cégei esetében a bevételnövekedés 12,4%-os lehet, míg az index becsült eredménynövekedési ütem 29,6%-os lehet a FactSet szerint (év/év), ami több mint duplája a tízéves, átlagos 12,6%-os profitnövekedési ütemnek. Az index cégei közül erre a negyedévre 72 cég tett közzé pozitív EPS-előrejelzést, míg 44 társaság pozitívat. A teljes évet tekintve az S&P500 indexnél 32,7%-os lehet az éves profitbővülés a jelenlegi várakozások szerint.
Az S&P500 minden alszektora profitbővülésről számolhat be a harmadik negyedévben (év/év), míg az indexet tekintve az energia, a technológia és a kommunikációs szolgáltatások szektoraiban lehet a legmagasabb az éves eredménynövekedési ütem.
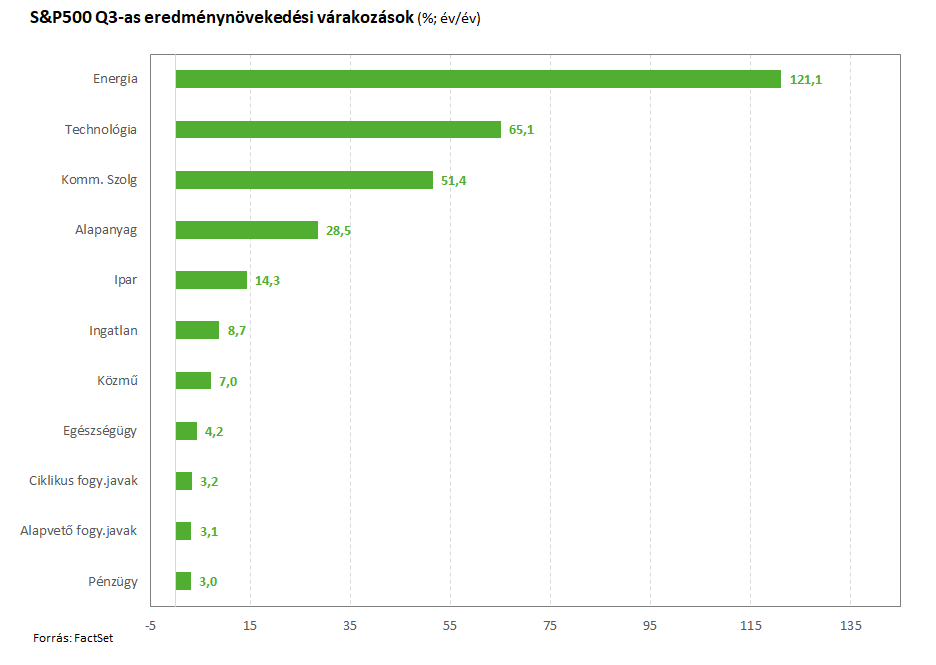
A harmadik negyedévre várt eredménynövekedés alapján az energiaszektor áll az élen, itt az olajár emelkedése járult hozzá a szektor profitnövekedéséhez, miután az olajár június vége és szeptember vége közötti periódusban ~30%-kal került feljebb. A második negyedév végét követően a szektor vállalatainak közel felénél nőtt az átlagos EPS-várakozás és ezen cégek közül többek között a Marathon Petroleum, a Valero Energy és az Exxon esetében emelkedett több mint 10%-kal az átlagos EPS-várakozás a periódus során.
A várható negyedéves profitnövekedés tekintetében a második legjobban teljesítő szektor a technológia lehet. A szektor cégeinek 80%-nál nőtt az átlagos EPS-várakozás a második negyedév vége óta és ezen vállalatok közel felénél több mint 10%-kal nőtt az átlagos EPS-várakozás, közülük is a második negyedév vége óta a Super Micro Computernél, a Dellnél és az Intelnél nőttek legnagyobb mértékben a profitvárakozások.
Jól teljesítettek a nagybankok részvénykereskedői
Bár a várakozások szerint az S&P500 esetében jelentős profitnövekedéssel zárulhatott a negyedév, a pénzügyi szektort tekintve lehetett a legalacsonyabb a negyedéves eredménynövekedési ütem a FactSet várakozásai szerint. A héten a harmadik negyedéves jelentési szezon a tengerentúli nagybankok jelentéseivel kapcsolt magasabb fordulatszámra, a piaci szereplők itt többek között arra voltak kíváncsiak, hogy az emelkedő kamatkörnyezetben hogyan teljesítettek az amerikai nagybankok.
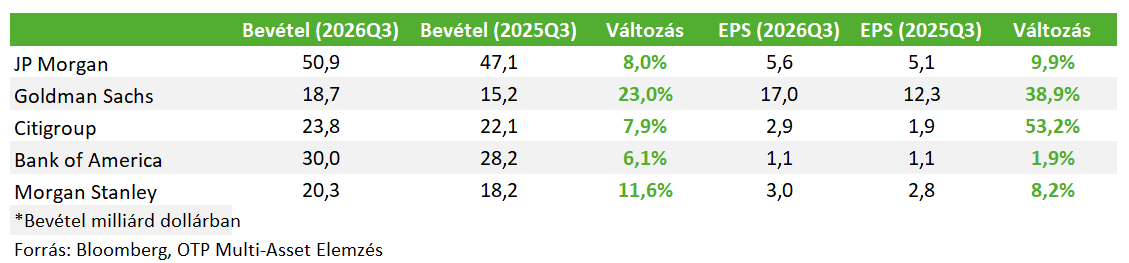
A JP Morgan számai felemás képet mutattak: a részvénykereskedés és a befektetési banki bevételek is a várt felett alakultak, míg a kötvény és devizakereskedésből származó bevétel 4%-kal 5,37 milliárd dollárra csökkent, és elmaradt a várakozástól. A harmadik negyedéves bevétel 8%-kal 50,9 milliárd dollárra emelkedett, ez azonban elmaradt az 51,37 milliárdos várakozástól. Az átlagos hitelállomány éves alapon 10%-kal, negyedéves alapon 2%-kal bővült, a negyedéves nettó kamatbevétel pedig 13%-kal nőtt és a bank az idei évre vonatkozó nettó kamatbevételi várakozását is megemelte. A bank a negyedévben egy 658 millió dolláros nettó befektetési értékpapír-veszteséget is elkönyvelt. Az egy részvényre eső profit 5,57 dollár lett, elmaradva a 5,92 dolláros várakozástól.
Jamie Dimon szerint a gazdasági növekedést az erős céges beruházások mellett a fogyasztói kiadások tartós bővülése is támogatta. Eközben a nagy költségvetési hiány, a ragadós infláció és az emelkedő kamatok jelentette változások menedzselhetőnek tűnnek, de fel vannak készülve a különböző kimenetekre.
A Goldman Sachs részvénykereskedési bevétele nagyot nőtt a harmadik negyedévben, emellett a rekord M&A tanácsadási bevétel ellensúlyozta a kötvény és deviza kereskedési üzletág teljesítményét. A bank részvénykereskedési bevétele 72%-kal 6,44 milliárd dollárra emelkedett, ami bár a várakozást meghaladta, azonban elmaradt a második negyedéves rekordtól, míg a kötvény, deviza és árupiaci kereskedési bevétel 1%-kal 3,47 milliárd dollárra csökkent és a 3,72 milliárd dolláros várakozástól is elmaradt.
Összességében a harmadik negyedéves bevétel 23%-kal 18,7 milliárd dollárra nőtt, míg az EPS 17,01 dollár lett, mindkét esetben meghaladva az elemzői várakozást. A kommentárok szerint a tőkepiaci üzletág erős növekedése megmutatta, hogy a bank komplex körülmények között is képes az eredményes működésre, míg a menedzsment kommentárja a kereskedési és banki tevékenység további erősödésére utalhatott.
A Citigroup esetében a kötvény, deviza és árupiaci kereskedési bevétel 4%-kal nőtt és 4,4 milliárd dollárt tett ki Q3-ban, meghaladva a várakozást, míg a részvénykereskedésből származó bevétel 14%-kal emelkedett a negyedévben, bár az előzetes várakozásokat alulmúlta. A negyedéves bevétel mintegy 8 százalékkal, 23,8 milliárd dollárra emelkedett, míg az egy részvényre eső profit 2,85 dollár lett, mindkét esetben felülmúlva a várakozást.
Ugyanakkor a jelentést követően a Citi árfolyama végül több mint 5%-os eséssel zárt, miután a menedzsment jelezte, hogy az utolsó negyedév kereskedési bevétele a szezonális trendek nyomán várhatóan mérsékeltebb lehet. Emellett a negatív árfolyam reakcióban a részvényvisszavásárlások ütemezésével kapcsolatban óvatosnak tűnő menedzsment kommentár is közrejátszhatott.
A Bank of America részvénykereskedési bevétele 10 százalékkal nőtt, míg a kötvény és devizakereskedési bevétel 17%-kal csökkent, mindkét esetben alulmúlva a várakozásokat. A harmadik negyedéves bevétel 29,96 milliárd dollárt tett ki, ami szintén elmaradt a várakozástól. A negyedévet egy 1,2 milliárd dolláros szabályozói bírság is terhelte, amit az esetleges pénzmosási tevékenység felismerésének elmulasztása miatt szabtak ki a társaságra, így a Q3-as EPS 0,91 dollár lett (várt: 1,09 dolláros). A bank a szeptemberrel záruló negyedévben az emelkedő kötvényhozamok közepette 109 milliárd dolláros nem realizált veszteséget mutatott ki kötvényportfóliójában (a korábbi negyedév 85 milliárdos értéke után), ugyanakkor ezen értékpapírok nagy része a lejáratig tartott szegmensbe tartozott, amelyeket a bank nem szándékozik értékesíteni. A Bank of America végül 4,8%-os eséssel zárt a jelentés után.
A Morgan Stanley viszont a bevétel és a profit tekintetében is felülmúlta a várakozásokat. A piaci volatilitás közepette igen jól teljesítettek a bank részvénykereskedői, a részvénykereskedési bevételek 41%-kal nőttek, míg a kötvény és devizakereskedésből származó bevétel 7%-kal csökkent a harmadik negyedévben. Előbbi a vártnál jobb lett, míg utóbbi alulmúlta a konszenzus várakozásait. A vagyonkezelési üzletág bevétele 10%-kal nőtt és egyben rekordot döntött. A harmadik negyedéves bevétel 20,3 milliárd dollár lett, míg az EPS 3,03 dollár lett. A jelentést követően a Morgan Stanley 2,8%-kal került lejjebb, ebben azonban a szerdai, negatív részvénypiaci hangulat is közrejátszhatott.
Érdemes kiemelni, hogy a részvénykereskedési üzletágak teljesítménye erős, kivétel nélkül kétszámjegyű százalékos növekedést mutatott a fenti öt banknál éves alapon, ugyanakkor negyedév/negyedéves alapon minden társaságnál visszaesés látszott. A kötvény, deviza és árupiaci kereskedés esetében már kedvezőtlenebb képet mutatott a negyedév a magasabb kamatkörnyezet közepette. Itt negyedév/negyedév és év/év alapon is visszaesés látszott (utóbbi esetében az egyetlen pozitív kivételt a Citi jelentette).
A befektetők leginkább arra kíváncsiak, hogy az emelkedő finanszírozási költségek és a piaci volatilitás milyen mértékben veszélyeztetheti a bankok profittermelő képességét. A nagy kérdés, hogy a magasabb kamatok visszavetik-e az amerikai fogyasztói és a vállalati optimizmust. Jamie Dimon, a JP Morgan vezetője így foglalta össze a helyzetet: Eddig minden rendben, és remélhetőleg még egy ideig kedvező környezetben működhetnek majd, csak azt nem tudják, hogy ez mikor ér véget.
Hozzon ki többet befektetéseiből!

Kereskedne az elemzésben említett termékekkel?
Az OTP SingleMarketen több ezer befektetési termék érhető el, sőt a budapesti és a frankfurti értéktőzsde papírjai mellett már amerikai részvényekkel is kereskedhet.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!