
A hazai beruházások teljesítménye mellett tengeren innen és túl BMI-ket és inflációs adatokat publikálnak
Tetszett a cikk? Ezek is érdekelhetik
Mit hoztak az elmúlt napok a piacokon?
A gyenge negyedéves eredményt követően csökkentettük AutoWallis célárunkat. Az USA-ból több fontos technológiai jelentés is érkezett a héten: a Palo Alto Networks a vártnál jobb számokat közölt és a menedzsment megemelte a teljes éves előrejelzését is. Bár a botrány miatt az Nvidia éléről végül távozni kényszerült Jensen Huang, a társaság minden soron képes volt felülmúlni a várakozásokat a negyedévben. A Micron, amióta tavaly nyáron felvettük a Kedvelt részvényeink listájára, több mint 560%-ot emelkedett, míg a Glencore a listára való felkerülése óta több mint 30%-kal került feljebb, a héten mindkét papírt levettük a Kedvelt részvényeink listáról. A Richternél megvizsgáltuk, hogy mit hozhatnak az új bejelentések hosszú távon.
Mély gödörből kell kimásznia az AutoWallis-nak
Az AutoWallis gyenge harmadik negyedéves jelentése után ismét csökkentjük eredményvárakozásunkat és 12 havi célárfolyamunkat a részvényre. Az első félév után már számítottunk arra, hogy a nagykereskedelmi üzletág problémái csak fokozatosan enyhülhetnek, a harmadik negyedév azonban ezen óvatos várakozásokhoz képest is gyengén alakult. A hagyományos márkák szenvednek, az árverseny nagy, míg az új márkák bevezetési költségei magasak. Emellett pedig a kiskereskedelmi jövedelmezőség is jelentősen romlott. Emiatt célárunkat 126 forintra vágjuk, míg ajánlásunk tartás marad.
A KSH közzéteszi a harmadik negyedéves beruházási adatokat. Az S&P Magyarország államadós-osztályzatának soron következő felülvizsgálatát tartja. Az eurózónában és az Egyesült Államokban novemberi beszerzésimenedzser-indexeket publikálnak. Franciaországból és Spanyolországból érkeznek az előzetes novemberi HICP adatok. Az Egyesült Államokban az októberi core PCE mutatót teszik közzé.
Magyarország
- Beruházások teljesítménye (év/év, %, Q3) november 23. 8:30 előző: -9,1
- Munkanélküliségi ráta (%, október) november 26. 8:30 előző: 4,7
- S&P hitelminősítői felülvizsgálat november 27. előző: BBB-
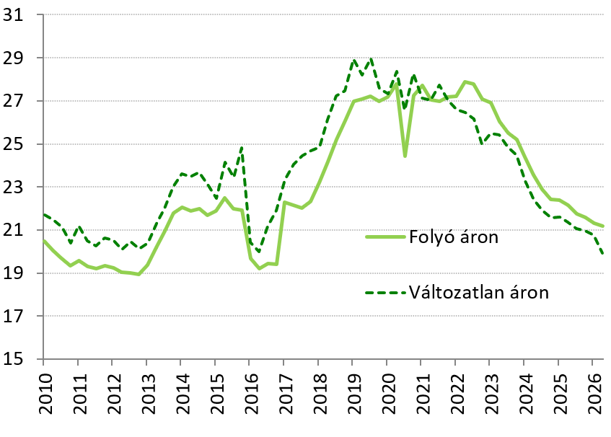
Hétfőn teszi közzé a KSH a harmadik negyedéves beruházási statisztikáit, amely kapcsán a legnagyobb kérdés, hogy láthatók lesznek-e a fordulat jelei az elmúlt évek kedvezőtlen beruházási trendjét követően. A második negyedévben még a csökkenés gyorsulása volt látható, amelyhez azonban egyedi hatások is hozzájárultak. Ilyen volt a kormányváltással járó átvétel és a korábbi projektek felülvizsgálata kapcsán az állami beruházások lassulása, amellyel párhuzamosan a feldolgozóiparban is lezárultak nagyobb volumenű fejlesztések. A kormányzati szektor beruházása a nagyon kedvező harmadik negyedéves hiányadat ismeretében továbbra is visszafogott maradhatott, már csak azért is, mert az átvilágítási folyamatok ebben az időszakban is folytatódtak. Összességében arra lehet számítani, hogy idén, az egymást követő 5. évben is csökkennek még a beruházások, de 2027-ben már egyértelmű javulásra számítunk a felfutó lakásberuházások, a csökkenő kamatkörnyezet, a javuló növekedési kilátások és az elérhetővé vált EU-s pénzek miatt.
Csütörtökön közli a KSH az októberi munkanélküliségi adatokat. Az elmúlt hónapokban úgy tűnik megállt a 2025 eleje óta tartó foglalkoztatás csökkenés. A javuló növekedési kilátásokkal együtt ez egy alsó fordulópontra utaló jel lehet, ami mindenféleképpen pozitívumnak tekinthető. Az idei 2% alatti, és jövőre várt 3%-os infláció mellett a kialkudott 7,5% minimálbér emelés, különösen a magas energia árak oldaláról is jelentkező költségnyomás mellett lassíthatja/késleltetheti a foglalkoztatás növekedés újra indulását. Pénteken kerül sor a pénzpiacok szempontjából a hét legfontosabb eseményére, amikor az S&P nyilvánosságra hozza a magyar adósbesorolás felülvizsgálatának eredményét. Ezt megelőzően november 20-án a Moody’s is felülvizsgálja a magyar adósbesorolást, december elején pedig a Fitch is meghozza döntését. A piaci árazások alapján a befektetők már korábban reagáltak a kormányváltás kapcsán látható piacbarát fordulatra, a korrupció visszaszorítására, a fegyelmezettebbé váló fiskális politikára, valamint az euróbevezetés ígéretére. Ugyanakkor a piac csak a kormány által felvázolt tervekre és a kezdeti lépésekre reflektálhatott, a költségvetési kiigazítás tényleges eredményei csak később lesznek láthatók. Emiatt a várakozások szerint felminősítésre a konkrét eredmények hiányában még nem kerülhet sor, de a mindhárom hitelminősítő esetében érvényes negatív kilátás semlegesre vagy az optimistább vélemények szerint akár pozitívra is javulhat. (Rezessy Gergely)
Beruházási ráta alakulása (GDP %-a)
Eurózóna
- S&P Global kompozit BMI (pont, november) november 23. 10:00 várt: 51,6; előző: 51,7
- IFO gazdasági hangulat index (pont, november) november 24. 10:00 várt: 90,5; előző: 90,2
- EC gazdasági hangulat index (pont, november) november 27. 11:00 várt: 96,9; előző: 96,9
- HICP (Franciaország, év/év, %, november) november 27. 8:45 előző: +3,7
- HICP (Spanyolország, év/év, %, november) november 27. 9:00 előző: +4,9
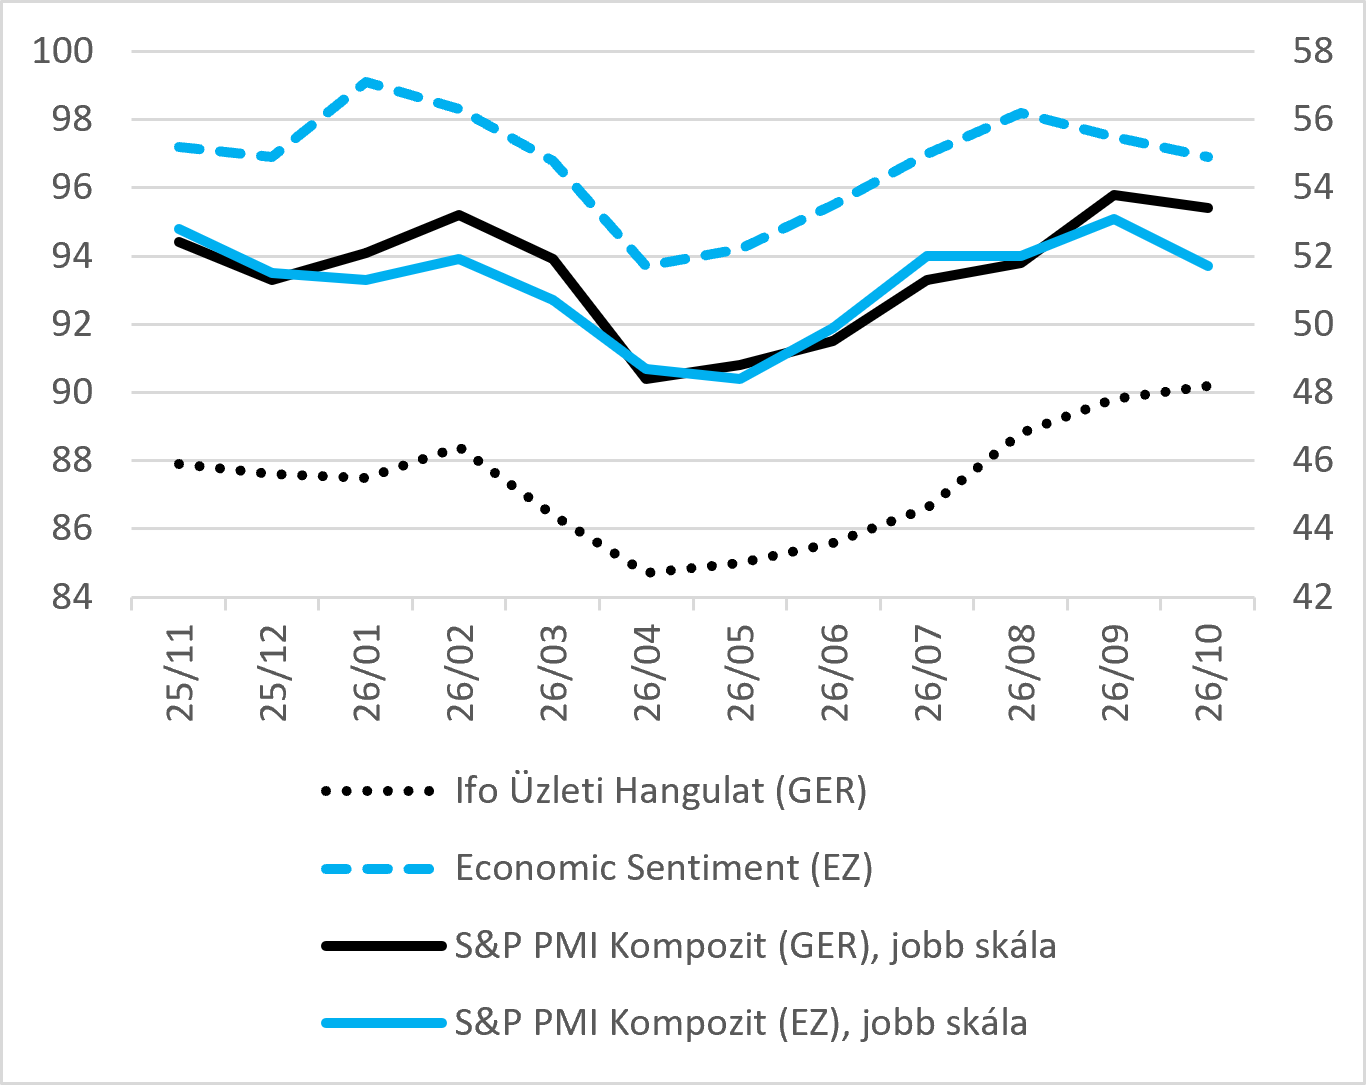
A jövő hetet a hangulatindexek fogják meghatározni: hétfőn érkeznek az S&P beszerzésimenedzser-indexei (PMI) az euróövezetre és a főbb tagállamokra, kedden a német IFO üzleti hangulatindexe, pénteken pedig az Európai Bizottság gazdasági hangulatindexe (ESI). 2026 tavasza óta az üzleti bizalmi indexek – az USA-iráni háború ellenére – egyértelmű javulást mutattak, ami az első három negyedév viszonylag kedvező növekedési ütemeiben is realizálódtak. Az őszi energiaár emelkedés óta azonban némi romlás látszódik az adatokban, bár érdemes kiemelni, hogy a Magyarország számára kiemelten fontos német gazdaság esetében mind az IFO, mind az S&P indexe továbbra is nagyon kedvezően alakul, és mindkét index már az USA-iráni háború előtt látott szintek felett tartózkodik.
Az indexek mellett érkezik néhány igazi makroadat is a héten egyes euróövezeti tagállamokból: Franciaország és Spanyolország fogyasztói árindexei. Ezek azért érdekesek, mert korai képet adnak az euróövezet inflációs folyamatairól (mivel a novemberi értékeket már novemberben közzé teszik). Novemberben pedig mindkét országban 1–6%-kal csökkentek a benzin- és dízelárak a kutakon az előző hónaphoz képest – meglátjuk, vajon ez elegendő lesz-e ahhoz, hogy megállítsa az infláció közelmúltbeli gyorsulását. (Szigel Gábor)
Üzleti hangulatindexek Németországban (GER) és az eurózónában (EZ)
Egyesült Államok
- S&P kompozit BMI (pont, november) november 23. 15:45 előző: 55,9
- Fogyasztói bizalom (pont, november) november 24. 16:00 várt: 92,5; előző: 91,7
- Core PCE (hó/hó, %, október) november 25. 14:30 várt: +0,3; előző: +0,3
- Háztartások bevételei (hó/hó, %, október) november 25. 14:30 várt: +0,4; előző: +0,2
- Háztartások fogyasztása (igazított, hó/hó, %, október) november 25. 14:30 várt: +0,4; előző: +0,5
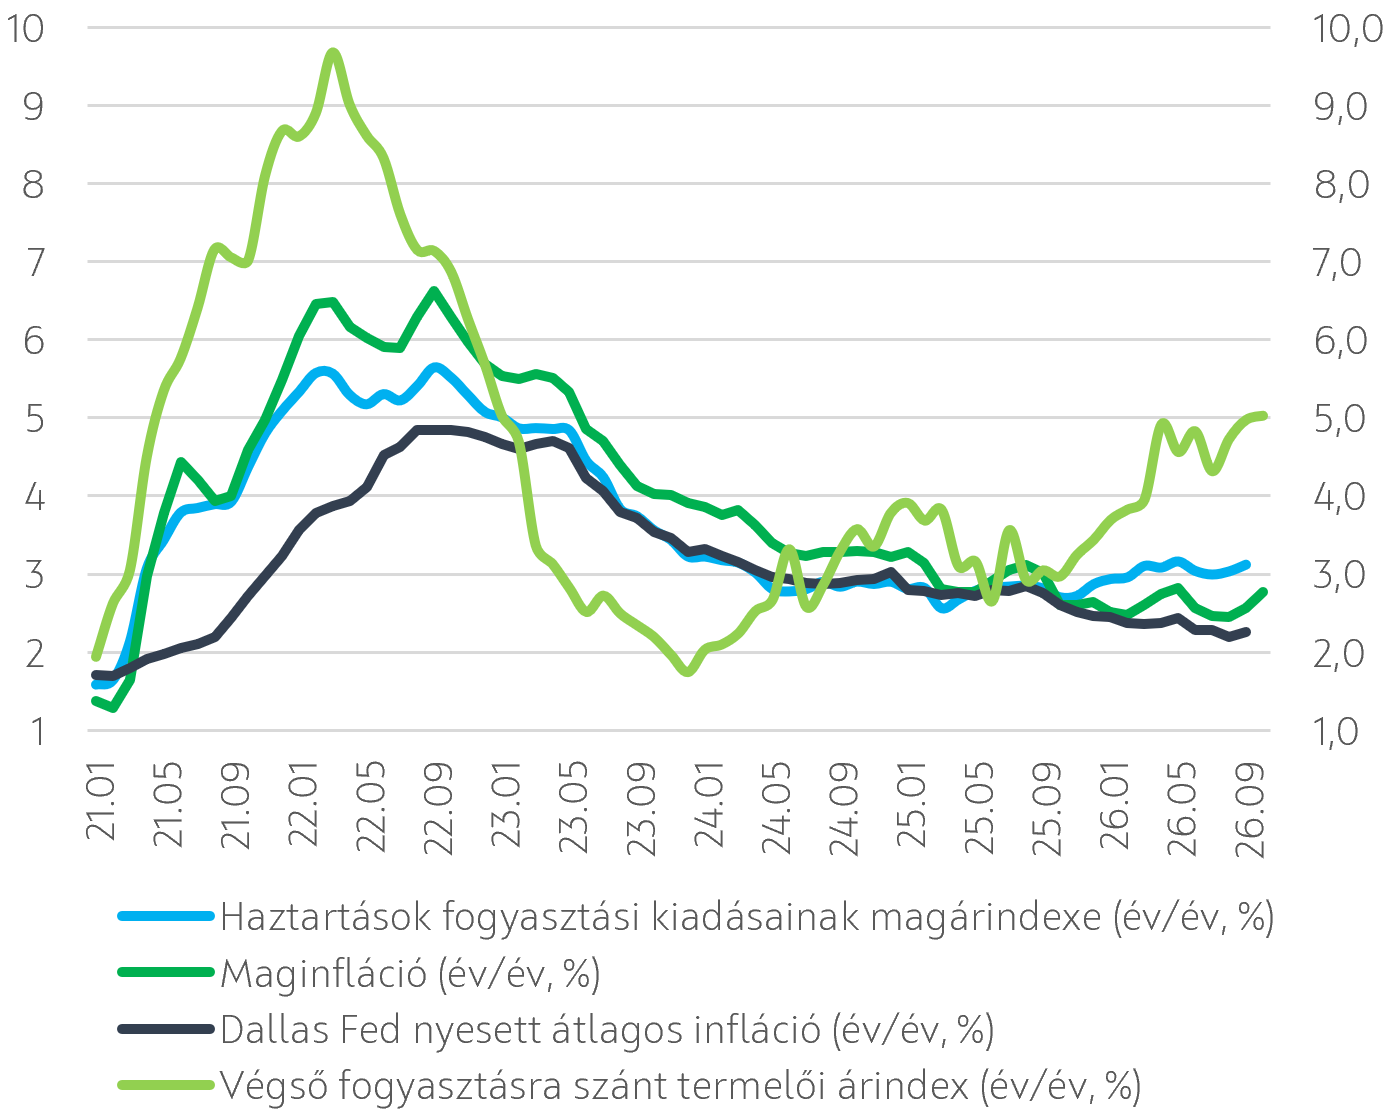
Érkezik az októberi core PCE mutató, ami a már publikált fogyasztói és termelői árindex releváns komponensei alapján szeptemberhez hasonlóan 0,3%-kal emelkedhetett hó/hó, amivel az éves index a szeptemberi 3,1%-ról 3,2% környékére gyorsulhatott. A Cleveland Fed előrejelzése szintén 0,27%-os havi core PCE-emelkedést valószínűsít. A CPI nagyobb gyorsulást, míg a PPI valamivel kedvezőbb képet mutatott októberben a vártnál, hiszen a végső fogyasztásra szánt PPI csak 0,3%-kal emelkedett a várt 0,4% helyett, ugyanakkor a részletek így sem adnak okot különösebb optimizmusra az inflációs kilátások kapcsán. Az élelmiszer- és energiahordozóktól, valamint a kereskedelmi szolgáltatásoktól megtisztított termelői árindex 0,5%-os emelkedése, illetve az elektronikai alkatrészek és az ipari vegyi anyagok árának jelentős növekedése arra utal, hogy az AI-beruházások által támasztott kereslet és a kínálati korlátok továbbra is érdemi felfelé mutató inflációs kockázatot jelentenek. Ráadásul a szállítási és raktározási költségek emelkedése már az energiaár-sokk begyűrűzését jelzik. A fentiek alapján nem csoda, hogy a piac decemberre újabb kamatemelést vár a Fedtől, ráadásul jövőre további 50 bázispontnyi kamatemelést áraz a piac, hiszen a gyorsuló inflációra már nem lehet csupán az energiaár-sokk átmeneti következményeként tekinteni.
Érkeznek továbbá a novemberi beszerzésimenedzser-indexek, amelyek a növekedési kilátásokkal kapcsolatos várakozásokat alakíthatják. Egyelőre úgy tűnik, hogy a feldolgozóipari termelést az erős belső kereslet és az AI-beruházásokhoz kapcsolódó megrendelések fűtik, ugyanakkor a vállalatok továbbra is jelentős ellátási nehézségekkel és költségoldali nyomással szembesülnek. A szolgáltatószektorban is hasonló a helyzet, ahol a gyorsuló infláció és a bizonytalanság rontják a kilátásokat, így összességében arra számítunk, hogy mind a feldolgozóiparban, mind a szolgáltatószektorban a bővülést jelentő 50 pont feletti tartományban marad a BMI, de az előző havihoz képest visszafogottabb aktivitást mutat majd. Az Atlanta Fed tényadatokon alapuló becslése erős, 3,2%-os növekedést valószínűsít Q4-ben (né/né, évesített). (Váradi Beáta)
Inflációs mutatók
Eseménynaptár 2026.11.23. - 11.27.
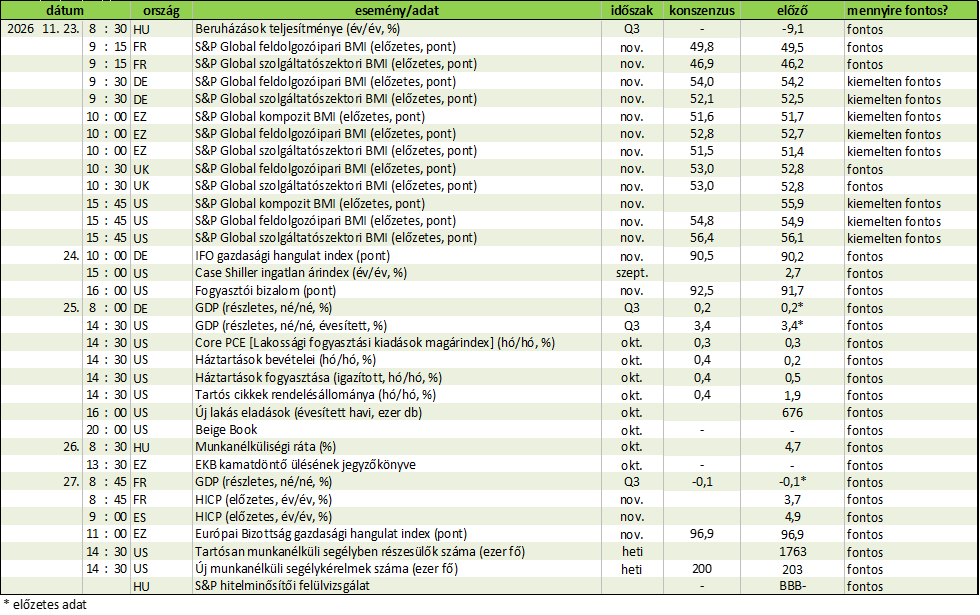
Forrás: Refinitiv, OTP Elemzés
Hozzon ki többet befektetéseiből!

Kereskedne az elemzésben említett termékekkel?
Az OTP SingleMarketen több ezer befektetési termék érhető el, sőt a budapesti és a frankfurti értéktőzsde papírjai mellett már amerikai részvényekkel is kereskedhet.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!