
Az MNB kamatdöntő ülése mellett az eurózóna béreinek alakulására és az amerikai konjunktúra mutatókra figyelünk
Tetszett a cikk? Ezek is érdekelhetik
Mit hoztak az elmúlt napok a piacokon?
A közelgő Anthropic IPO-val kapcsolatban fontos, új információk láttak napvilágot és a héten érkezett több fontos gyorsjelentés is: a Take-Two legfrissebb számait felfokozott várakozás előzte meg a hamarosan megérkező GTA VI előtt, míg a Gen Digital negyedéve ismét jobban sikerül a vártnál. Az Orsted projektfejlesztései szépen haladnak, azonban a dán megújuló energiatermelő vállalat harmadik negyedéve felemás lett. A Richternél az erős negyedéves számok után a menedzsment megemelte a várakozásait. Legfrissebb uránpiaci körképünkből továbbá az is kiderül, hogy miért vagyunk optimistábbak a fizikai urán kitettséggel kapcsolatban, emellett azt is megvizsgáltuk, hogy az elnökválasztástól távolodva mi várhat most Brazíliára.
Lőtávolban az Anthropic régóta várt IPO-ja
Az Anthropic formális IPO értékesítési folyamatának elindításával új információk láttak napvilágot. A vállalat rekordot jelentő több mint 90 milliárd dolláros tőkebevonásra készül, az értékeltség azonban elmaradhat a korábban várttól a bizonytalan piaci hangulat következtében. A kereslet ennek ellenére rendkívül erősnek ígérkezik és már most többszörös túljegyzésről szóló hírek látnak napvilágot, ami még emelheti az árat a tőzsdére lépésig. A bevont forrásokat elsősorban az AI-infrastruktúra kiépítésére és számítási kapacitás bérlésre fordítaná a vállalat. Ezen a téren a következő évek kötelezettségvállalásai nagyrészt fedezve lennének likviditási szempontból egy sikeres kibocsátás esetén.
Az MNB kedden tartja soron következő kamatdöntő ülését. Az eurózónából az EKB által publikált bérstatisztikára lesz érdemes figyelni. Az Egyesült Államokból októberi konjunktúra mutatók érkeznek.
Magyarország
- Kamatdöntés (%) november 17. 14:00 várt: +5,50; OTP várt: +5,50; előző: +5,50
- Moody’s országminősítés felülvizsgálata november 20. 20:00 előző: Baa2
A hét eseménye Magyarországon az MNB kamatdöntése lesz. A jegybank legutóbbi, októberi ülésén az óvatosság elvét hangsúlyozva változatlanul hagyta a kamatokat és sem az azóta bekövetkezett fejlemények, sem a piaci várakozások nem valószínűsítenek ebben fordulatot.
Összességében úgy látjuk, hogy a jegybank számára rendelkezésre álló mozgástér szűkült. A középtávú fiskális pálya inkább csalódást keltő volt a gyors euró konvergencia sztori megerősítése kapcsán, ami csökkenti annak esélyét, hogy a nyári helyzethez hasonlóan az MNB szembe tudjon menni a nemzetközi hozamkörnyezet alakulásával. Emellett a múlt héten megjelent hazai októberi inflációs adatok is óvatosságra intenek. Bár a fogyasztói árindex éves változása 2,0% volt, de az általunk kiemelten figyelt, az alapfolyamatokat legjobban megragadó inflációs mutató évesített hó/hó változása szeptember után októberben is 4,5%-on állt, ami nincs összhangban a jegybank inflációs céljával. Továbbá a jövő évi költségvetés is inkább inflatórikus az indirekt, és vállalati adóemelések miatt, miközben a háztartások felé továbbra is jelentős jövedelemtranszfer fog megtörténni és a minimálbér emelés mértéke is kérdéses. Bár az energiaárak rövid távon sokat csökkentek azt mindenféleképpen indokolt kiemelni, hogy az elmúlt 1-2 hónap jelentős áremelkedése nem jelent meg teljes mértékben a fogyasztói árakban. Emiatt arra számítunk, hogy még ha tartósnak is bizonyul az energiaárak csökkenése, a fogyasztói árak alkalmazkodása tompítottabb lesz.
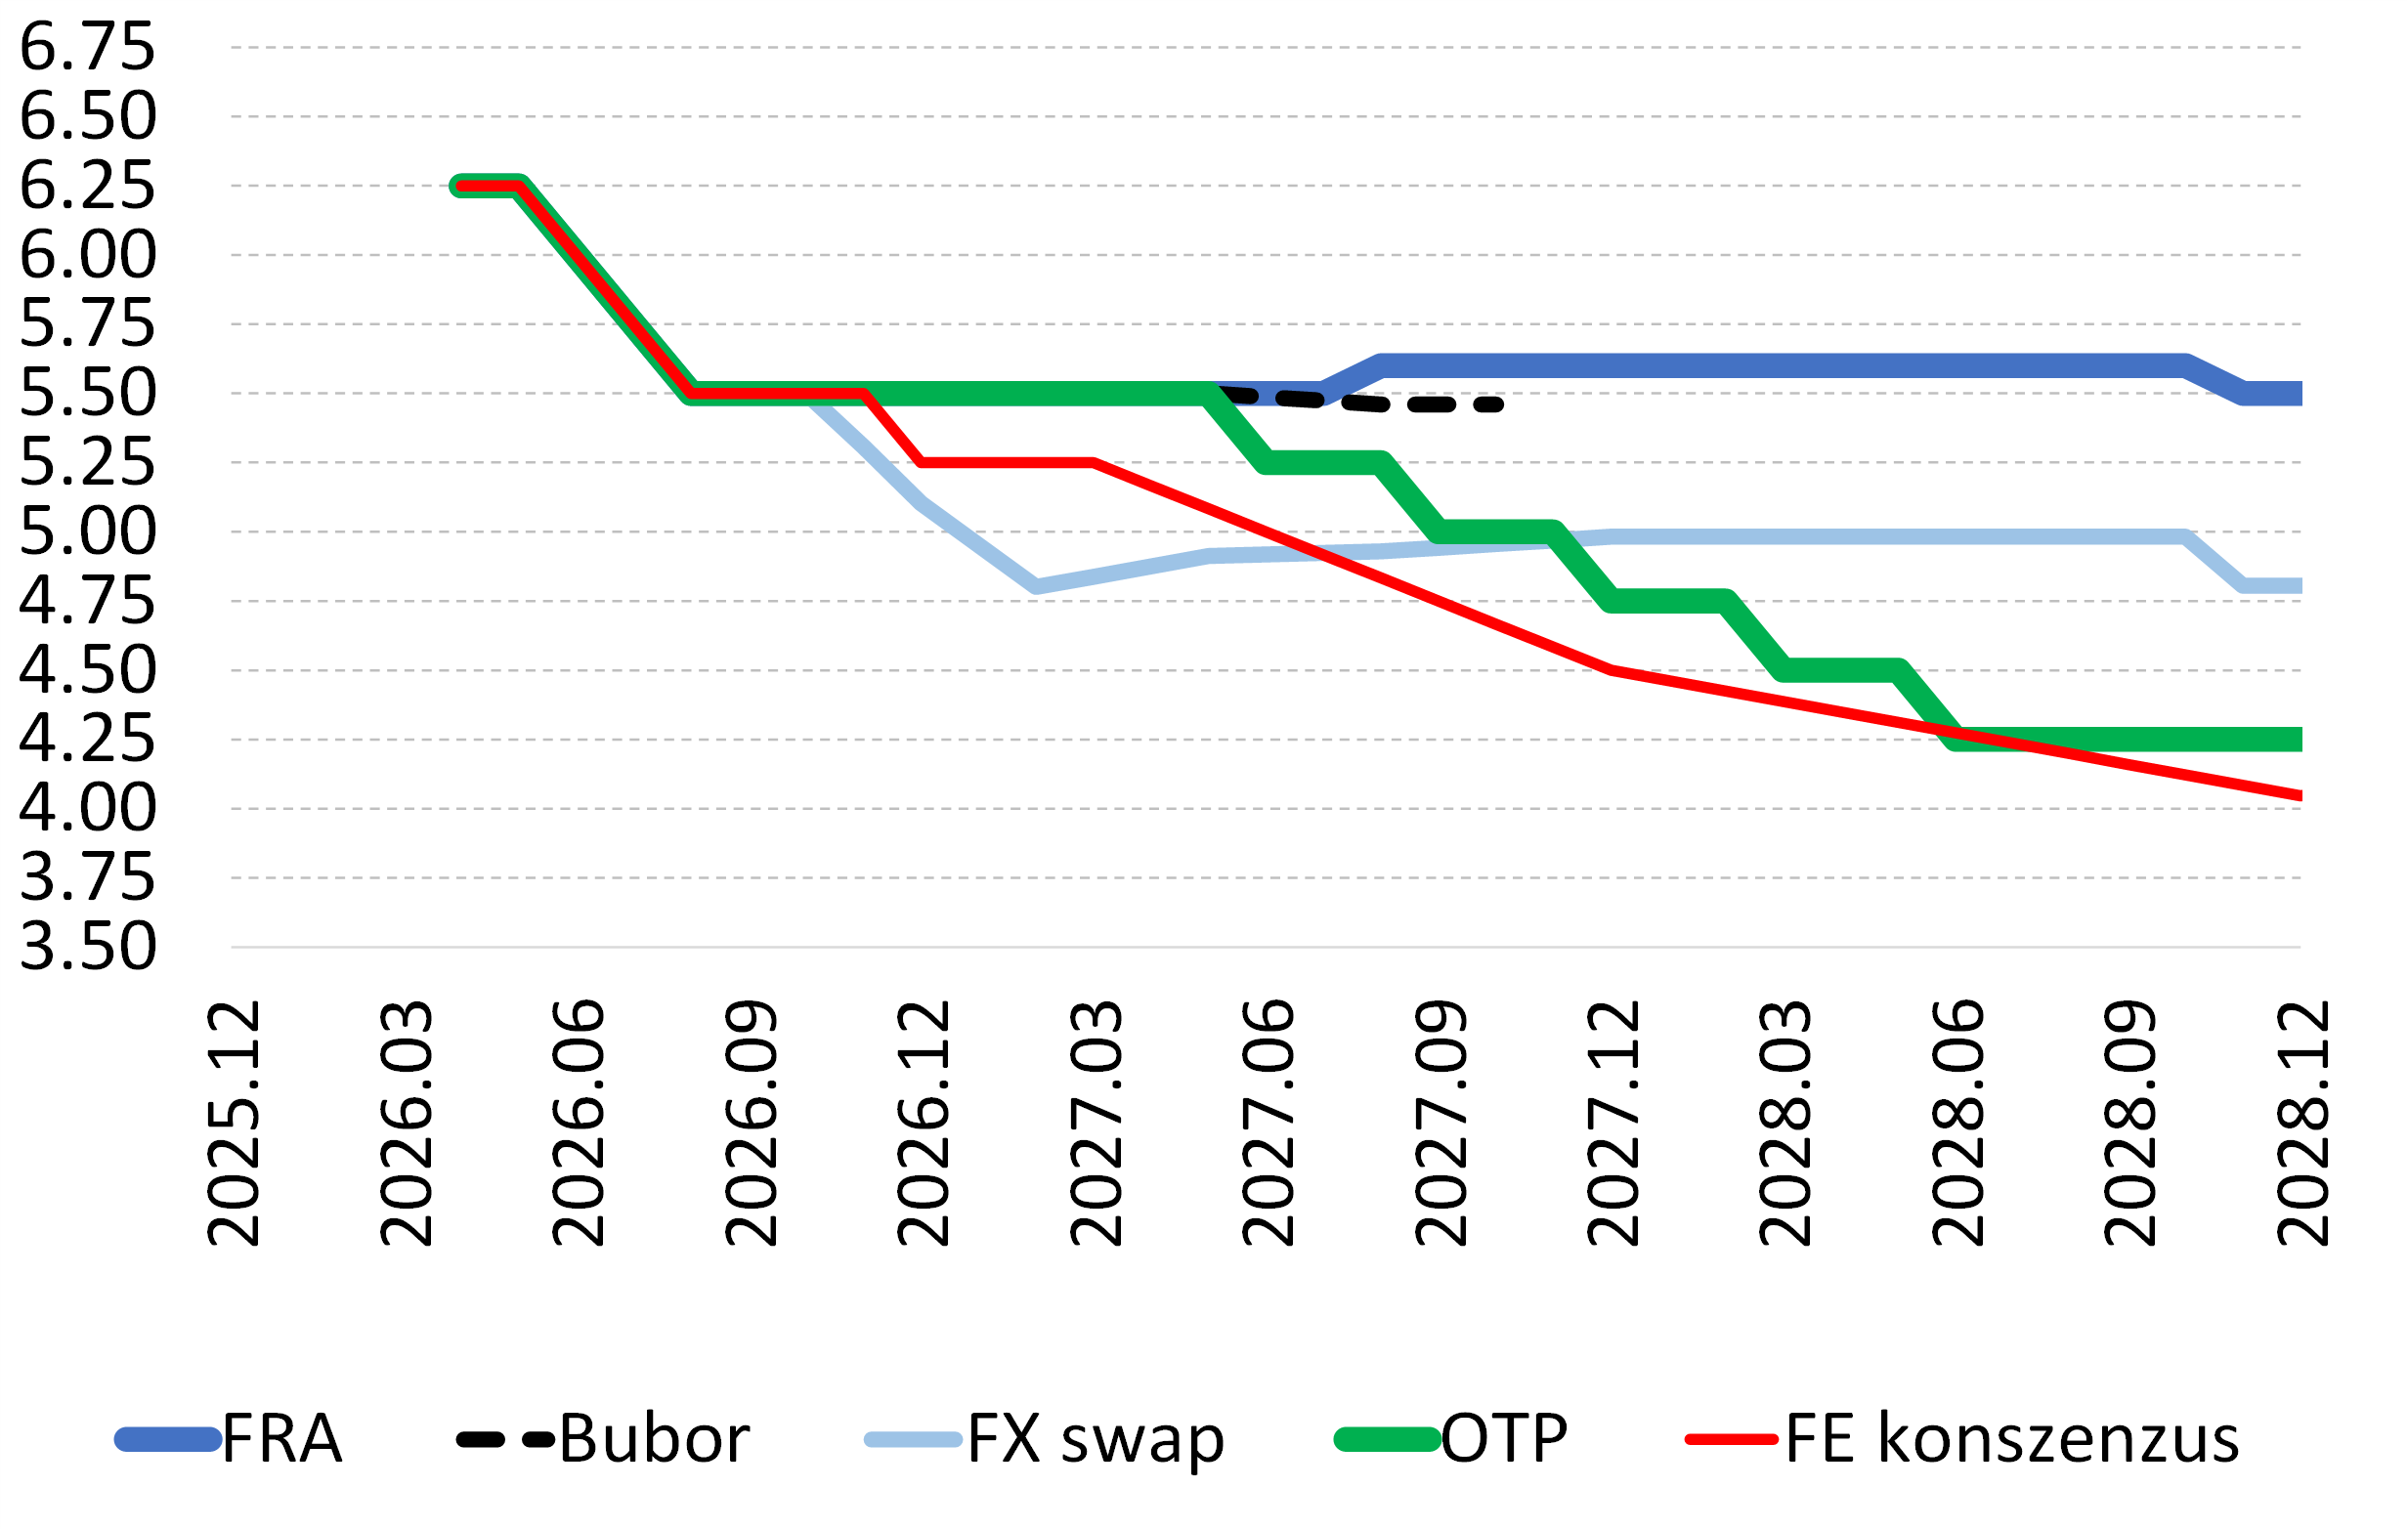
Jelentősebb divergencia látható a piaci árazások és az elemzői várakozások között az alapkamat alakulására vonatkozóan. Amíg a piaci árazások nem várnak kamatcsökkentést egészen 2027 végéig, addig az elemzői konszenzus 4,5%-os kamatot vár. Saját várakozásunk a kettő közé esik, mivel úgy gondoljuk, hogy a kamatcsökkentés csak a tavasz folyamán folytatódhat majd, ha a fent említett kockázatok nem realizálódnak.
A hét utolsó munkanapján, piaczárás után publikálja a Moody’s a hazai adósbesorolás felülvizsgálatának eredményét. Legutóbbi, májusi értékelésekor a minősítő fenntartotta a Baa2-es besorolás negatív kilátását, de nem lenne meglepő, ha a kilátáson most javítanának. (Szigel Gábor)
Előrejelzések az MNB alapkamatra
Eurózóna
- Ipari termelés (hó/hó, %, szeptember) november 16. 11:00 várt: +0,6; előző: -0,5
- Kialkudott bérek (hó/hó, %, Q3) november 20. 11:00 előző: +2,44
- Fogyasztói bizalom (pont, november) november 20. 16:00 várt: -17,5; előző: -17,9
A jövő héten teszik közzé az euróövezet szeptemberi ipari termelési adatait. Az eurózóna ipara az utóbbi időben nem volt túl jó állapotban: augusztusban az előző év azonos időszakához képest 1,1%-kal esett vissza (sőt, 2026 nagy részében összességében negatív volt a növekedése), az előző hónaphoz viszonyítva pedig 0,5%-os csökkenést mértek. Szeptemberre vonatkozóan valamivel kedvezőbb adatok is elképzelhetők, mivel számos nagy tagállamban – például Németországban, Olaszországban és Spanyolországban – valamelyest bővült az ipari tevékenység ebben a hónapban.
Kedden jön Németországból a ZEW index. A mutató – a közel-keleti válság eszkalálódása miatt márciusban bekövetkezett átmeneti visszaesése óta – pozitív tartományban mozog. A novemberi adat lesz az első, amely már tükrözheti az amerikai félidős választások hatásait, így az azt követő energiaárcsökkenést. Pénteken érkezik egy másik fontos hangulatmutató: az euróövezeti fogyasztói bizalmi index, ami azért fontos, mert jelenleg a háztartások fogyasztása adja az európai növekedés motorját. A szeptemberi és októberi energiaár-növekedés az európai fogyasztók hangulatát egyre borúsabbá tette, de most a novemberi adatoknál már láthatunk fordulópontot.
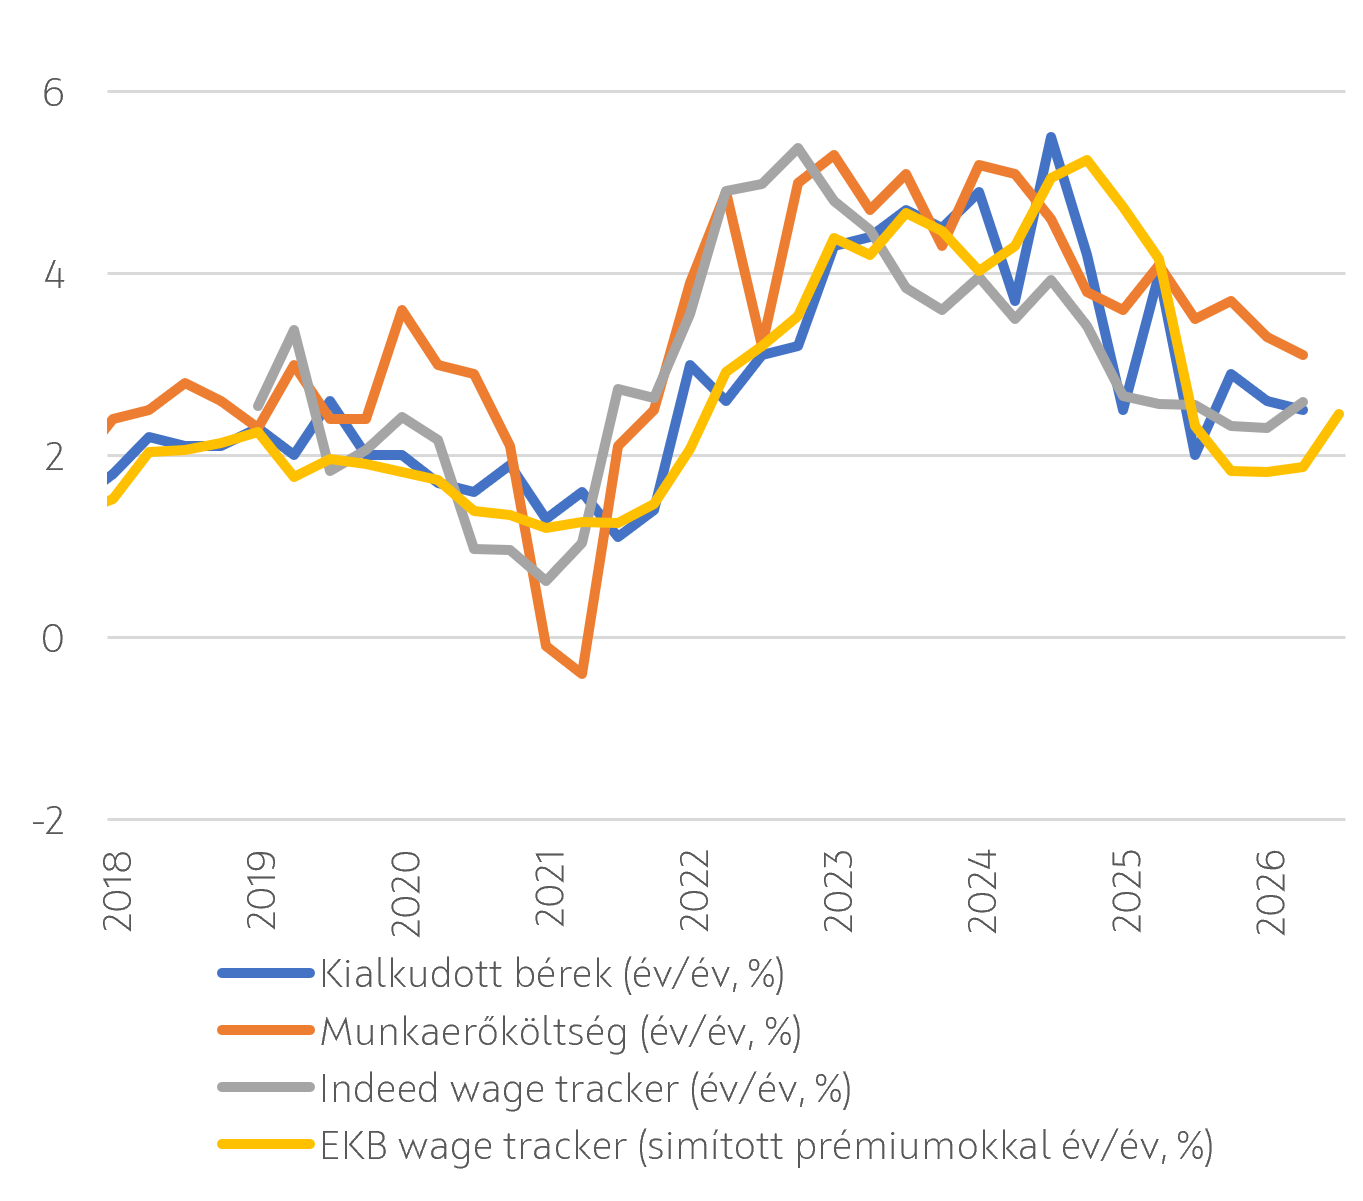
Pénteken jelenik meg a hét legfontosabb adata is: az euróövezet kialkudott bérekre vonatkozó Q3-as statisztikája, amely hasznos támpontot nyújthat az inflációs folyamatok megítéléséhez. Az eurózónában a bérek dinamikája 2024 óta csökkenő tendenciát mutat, ami azt igazolja, hogy a 2022-es inflációs hullám nem gyakorolt tartós hatást a hosszú távú várakozásokra. E téren a márciusi energiaár-emelkedés óta sem tapasztaltunk változást. Ez nagyobb mozgásteret biztosít az Európai Központi Bank (EKB) számára, hogy – az energiaárak további mérséklődése esetén – esetlegesen elkerülje a további kamatemeléseket. (Szigel Gábor)
Az eurózóna főbb bérstatisztikái
Egyesült Államok
- Kiskereskedelmi forgalom (hó/hó, %, október) november 17. 14:30 várt: 0,0; előző: +0,8
- Ipari termelés (hó/hó, %, október) november 17. 15:15 várt: -0,1; előző: +0,7
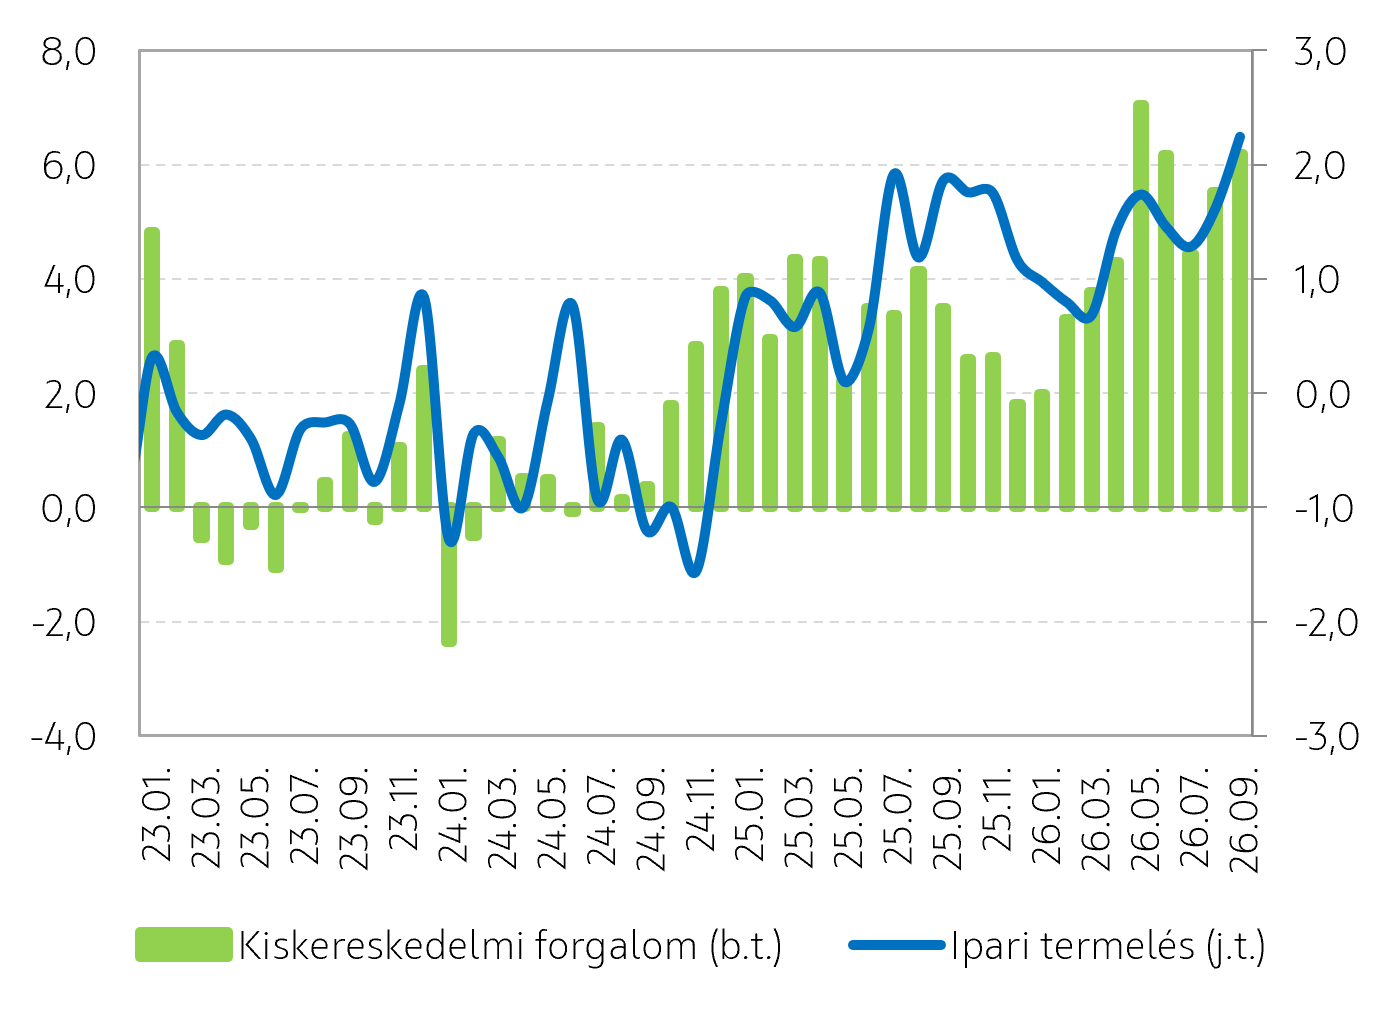
Az Egyesült Államokból októberi konjunktúra mutatók érkeznek. A kiskereskedelmi forgalom esetében a legfontosabb kérdés, hogy továbbra is ütésállónak bizonyul-e a fogyasztás az emelkedő árak közepette. A szeptemberi 0,8%-os hó/hó dinamika első ránézésre erős keresletre utal ugyan, de a részletek árnyalják a képet: a bővülés jelentős részét az üzemanyagárak emelkedése okozta, mivel ez az adat nincs inflációval korrigálva. A GDP számításához is használt szűkebb adat mindössze 0,1%-os bővülést mutatott. Októberben a vásárlói kedvet támogathatták a kedvező munkaerő-piaci kondíciók, de eközben a fogyasztás magasabb jövedelmű háztartások felé való eltolódása is folytatódhatott. Az októberi stagnálás közeli hó/hó dinamikára vonatkozó várakozások a továbbra is erős árnyomás tükrében egy visszafogott fogyasztási aktivitásra utalnak ugyan, de a negyedik negyedéves növekedés szempontjából ez még nem ad okot aggodalomra, hiszen az év utolsó 2 hónapja, az ünnepi időszak az Egyesült Államokban hagyományosan erős fogyasztást generál.
Érkezik az októberi ipari termelési adat is, ami szeptemberben kimondottan kedvezően alakult. A kilátások szempontjából azonban már árnyaltabb a kép, hiszen az ipari termelés 0,7%-kal bővült hó/hó, de a feldolgozóipari kibocsátás mindössze 0,3%-kal emelkedett, miközben a közműszektor termelése 3,5%-kal ugrott meg, ami nagyrészt a szokatlanul meleg időjárás következménye. A feldolgozóipari kapacitáskihasználtság 75,9%-on állt, ami 2,3 százalékponttal maradt el a hosszú távú átlagtól. Vagyis a teljes ipari termelés erős növekedése mögött továbbra sem látható egyértelmű, széles bázisú feldolgozóipari fellendülés az ezzel a céllal tavaly indított vámháború ellenére sem. Ráadásul a megfigyelt szerény bővülés sem a vámháború pozitív eredménye, ami egyelőre csak megdrágította az inputárakat, hanem az AI-beruházásokhoz kapcsolódó feldolgozóipari kereslet számlájára írható.
Az első három negyedévben meglepően jól állta a sarat az amerikai gazdaság, amikor a növekedés oszlopának számító lakossági fogyasztás lendülete kitartott és az AI-beruházások fűtötték a beruházási dinamikát. A várakozások szerint a negyedik negyedévben is 2% felett növekedést látunk majd (né/né, évesített), így 2026-os GDP bővülés a 2,0-2,5%-os sáv felső széle körül alakulhat. (Váradi Beáta)
Konjunktúra mutatók (év/év, %)
Eseménynaptár 2026.11.16. - 11.20.
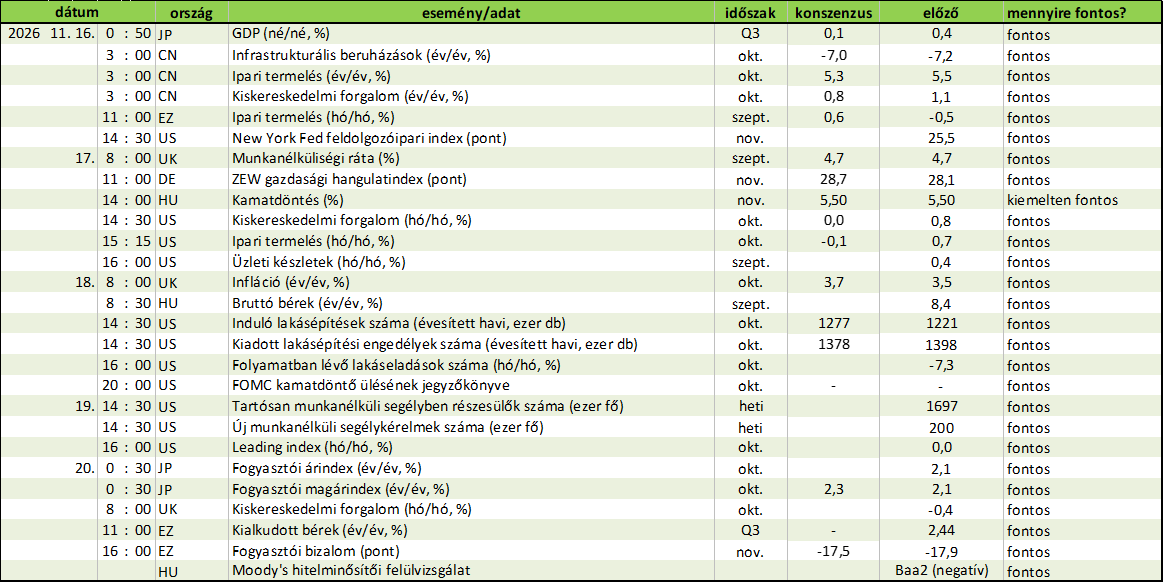
Forrás: Refinitiv, OTP Elemzés
Hozzon ki többet befektetéseiből!
Kereskedne az elemzésben említett termékekkel?
Az OTP SingleMarketen több ezer befektetési termék érhető el, sőt a budapesti és a frankfurti értéktőzsde papírjai mellett már amerikai részvényekkel is kereskedhet.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!