
Hazai és amerikai inflációs mutatók érkeznek
Tetszett a cikk? Ezek is érdekelhetik
Mit hoztak az elmúlt napok a piacokon?
A nagy technológiai cégek közül a héten az Apple számaival folytatódott a jelentési szezon a tengerentúlon, ugyanakkor a társaság eredményei összességében vegyesek lettek. A hazai blue chipek közül elsőként a Magyar Telekom jelentett, bár a cég bevétele magasabb lett a vártnál, azonban a gyorsuló növekedés ellenére az operatív eredménye és a nettó profitja enyhén elmaradt az előzetes becslésektől. Ezután a Mol következett és a vállalat összességében kifejezetten erősnek mondható harmadik negyedéves gyorsjelentést tett közzé. A héten mindemellett a Lengyelországban kialakult helyzet mellett azt is megvizsgáltuk, hogy a kormányválság után mi várhat Romániára a későbbiek folyamán.
Ezúttal is kiemelkedő teljesítményt nyújtott a MOL
Összességében kifejezetten erősnek mondható harmadik negyedéves gyorsjelentést közölt a MOL a mai piacnyitás előtt. A fontosabb pénzügyi sorok tekintetében a társaság hozta vagy felülteljesítette az elemzői várakozásokat, és éves szinten is jelentős javulást mutatnak a számok. Ez továbbra is elsősorban a finomítás és kereskedelem üzletág kiemelkedő teljesítményének köszönhető, amely önmagában több EBITDA-t termelt, mint az összes többi szegmens együtt a rendkívül magas finomítói árrés miatt. Utóbbi értéke ugyan valamelyest már mérséklődött októberre, de a kilátások továbbra is kedvezőek, illetve a Dunai Finomító AV3-as üzeme is elindult újra október végén, ami szintén pozitív.
A KSH közzéteszi az októberi inflációs mutatókat és az Egyesült Államokból is érkeznek az októberi inflációs adatok.
Magyarország
- Infláció (év/év, %, október) november 10. 8:30 várt: +2,0; OTP várt: +1,9; előző: +1,6
- Maginfláció (év/év, %, augusztus) november 10. 8:30 előző: +1,9
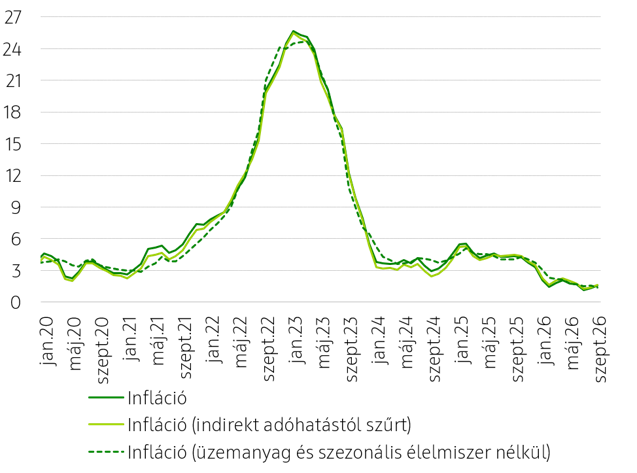
A KSH jövő héten kedden teszi közzé az októberi inflációs adatokat. A Bloomberg konszenzusa alapján 1,6%-ról 2%-ra gyorsulhatott az infláció, mi ennél minimálisan alacsonyabb 1,9%-os inflációt várunk. Az infláció gyorsulásához legnagyobb mértékben az üzemanyagok inflációjának gyorsulása, illetve az élelmiszerek deflációjának mérséklődése járul hozzá, miközben a maginflációban stagnálásra számítunk. Ugyan az idei évi infláció nagyon alacsony, 1,8%-os lehet, azonban jövőre gyorsulás várható, miután az idei évben csökkenő élelmiszerárak jövőre már várhatóan pozitívan fognak hozzájárulni az inflációhoz. A legnagyobb kérdés az, hogy mennyire sikerül a mostani árfolyamszintekkel horgonyozni az inflációs várakozásokat, különösen egy magas energiaárakkal jellemezhető környezetben, valamint azt figyelembe véve, hogy jövőre is jelentős lakossági fogyasztást élénkítő intézkedéscsomag léphet életbe (közszféra béremelések, alacsony nyugdíjak megemelése és nyugdíjas Szép-kártya bevezetése, alacsony jövedelműek adójóváírás bevezetése, családi pótlék megduplázása). Szeptemberben és októberben az energiaáremelkedés újabb hullámát követően a jegybank nem csökkentette tovább az irányadó kamatot a három nyári vágás után, továbbá az MNB monetáris politikai keretrendszerének felülvizsgálata részeként 2028. január 1-től 2,5% +/-1%-ra csökkentette inflációs célját, amely a jövőre nézve szigorúbb monetáris politikát jelez és segítheti az inflációs várakozások horgonyzását. Ebben segíthet az alacsony kereseteknél bevezetett adójóváírás, ami segíthet alacsonyan tartani a jövő évi minimálbér-emelést (de ennek mértékéről egyelőre nincs információ), valamint az erős árfolyam miatt az export szektorban is várhatóan visszafogottabban alakuló béremelésre is. Október közepén kiderült továbbá, hogy a kormány jövőre 7,5-ről 4,9%-ra csökkentené a hiányt, amely után azonban csak fokozatos további hiánycsökkentést tervez és a 2030-as választási évben vinné a deficitet 3% alá. Ez egy lassabb euró bevezetési menetrendet körvonalaz, ami csökkenti a jegybank képességét arra, hogy a magyar kamatokkal ismét elszakadjon a nemzetközi trendektől. Bár az energiaárak az amerikai félidős választásokat követően jelentősen csökkentek, valamint szeptember óta a nemzetközi hozamkörnyezet és a kamatemelési várakozások is mérséklődtek, azt gondoljuk, hogy a kamatcsökkentés újraindításával a jegybank megvárhatja a jövő évi minimálbér alkut, illetve a jövő év eleji átárazások nagyságát, mivel addigra az energiaárak hatásaival kapcsolatban is tisztulhat a kép. (Rezessy Gergely)
Inflációs mutatók (év/év, %)
Egyesült Államok
- Fogyasztói árindex (év/év, %, október) november 10. 14:30 várt: +3,7; előző: +3,7
- Fogyasztói árindex (hó/hó, %, SA, október) november 10. 14:30 várt: +0,3; előző: +0,6
- Fogyasztói magárindex (év/év, %, október) november 10. 14:30 várt: +2,8; előző: +2,6
- Fogyasztói magárindex (hó/hó, %, SA, október) november 10. 14:30 várt: +0,2; előző: +0,3
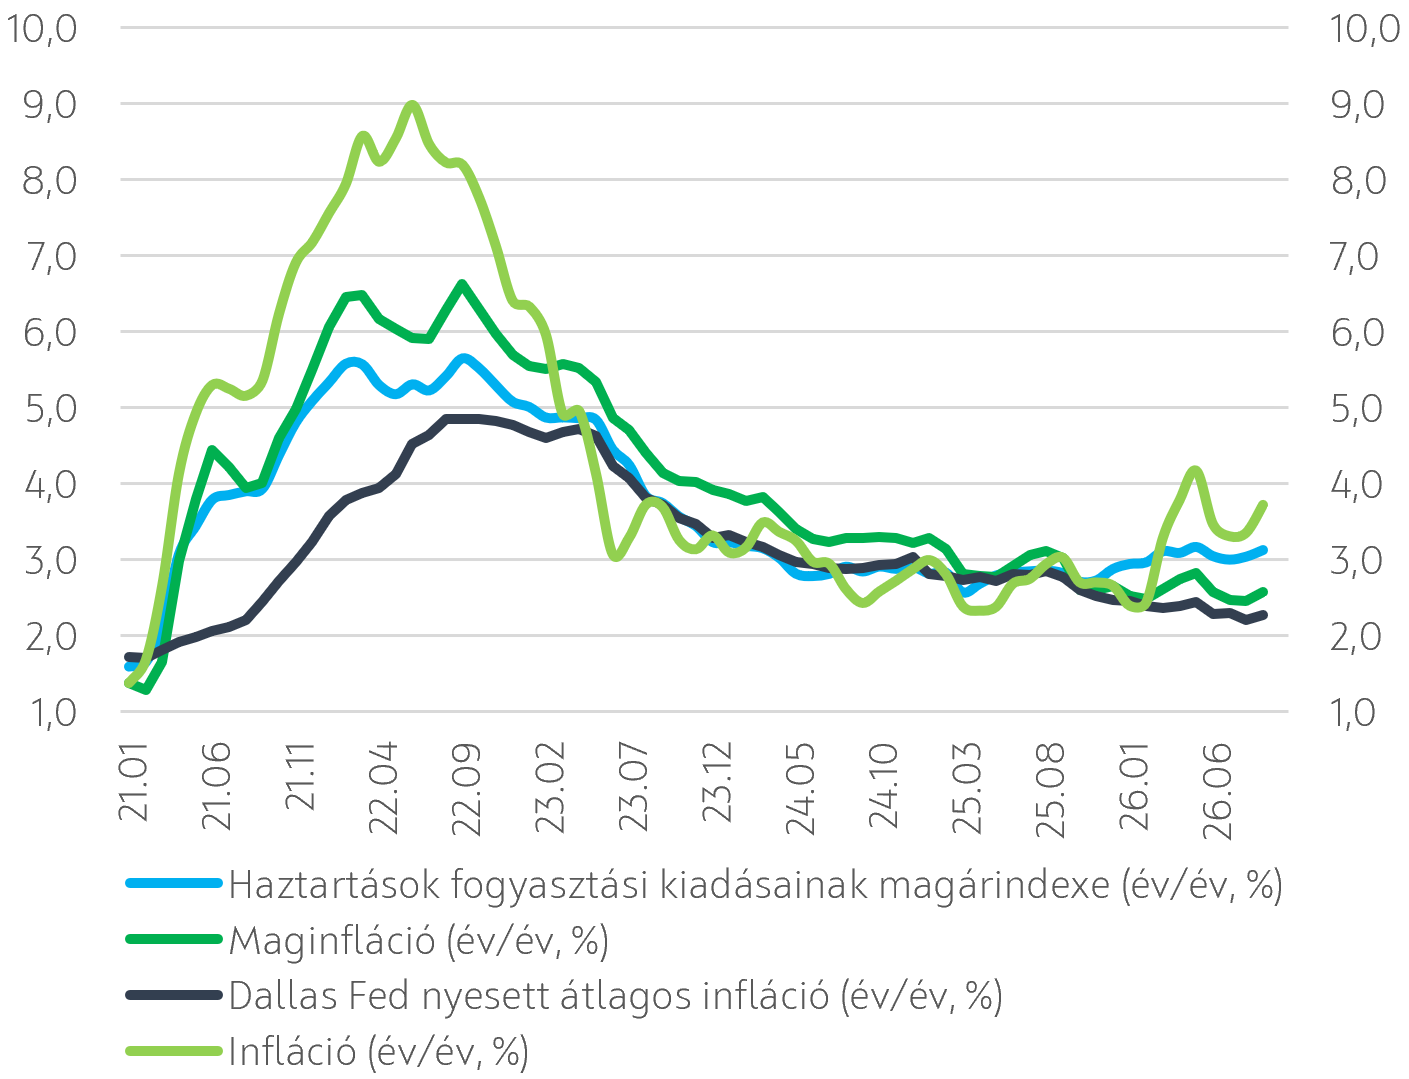
A szeptemberi kellemetlen inflációs meglepetés után most érkeznek az októberi adatok az Egyesült Államokból. Szeptemberben a fogyasztói és a termelői árindex is a vártnál jobban gyorsult ráadásul a Fed által favorizált core PCE mutató hó/hó dinamikája is a 2%-os éves céllal konzisztens szint közel dupláján alakult. A várakozások szerint az üzemanyagárak emelkedése ellenére a headline index a szeptemberi 0,6% után októberben csak 0,3%-kal gyorsult hó/hó, míg a maginfláció gyorsulásának üteme az előző havi 0,3% után most csak 0,2% lehetett. A kérdés továbbra is az, hogy az energiaárak által hajtott gyorsulás az inflációban mennyire marad elszigetelt, vagy jelenik meg egyre szélesebb körben a fogyasztói árakban. Szeptemberben már tetten érhető volt a lakhatási költségek és néhány szolgáltatás kategória esetében a tartósan magas energiaárak begyűrűzése, így most arra lesz érdemes figyelni, hogy ezek esetében látunk-e további gyorsulást.
A termelői árak is nagyot ugrottak szeptemberben és az éves bázisú index további gyorsulására számít a piac mind a headline, mind a magárindex esetében. A beszerzésimenedzser-indexek vonatkozó komponensei szerint az inputárak októberben nem emelkedtek ugyan tovább, de 4 éves csúcs közelében ragadtak, így az árnyomás enyhülésére a termelői árak esetében nem számíthatunk.
Az amerikai félidős választáson a törvényhozásban elsöprő többséget szerző demokrata párttól arra számít a piac, hogy előmozdítják a közel-keleti konfliktus lezárását, így a nyersolaj jegyzések a választás óta esnek, ráadásul a héten publikált Q3-as termelékenységi és munkaerőköltség adatok azt mutatják, hogy a munkaerőpiac felől nincs érdemi inflációs nyomás. Ennek következtében a Fednek valamivel kevesebb dolog miatt kell aggódnia. Ugyanakkor továbbra is ott van az AI-beruházások által fűtött áremelkedés akár az áramárak, akár a beruházásokhoz szükséges eszközök terén és egyelőre az sem világos, hogy a januárban megalakuló új Kongresszus vagy akár még idén maga Trump-elnök hogyan és mikor tudja lezárni a február vége óta tartó Irán elleni támadássorozatot. Ennek következtében a Fed jegybankárai továbbra sem dőlhetnek hátra és a piac egyre kisebb eséllyel ugyan, de továbbra is áraz decemberre egy újabb 25 bázispontos kamatemelést. (Váradi Beáta)
Inflációs mutatók
Eseménynaptár 2026.11.09. - 11.13.
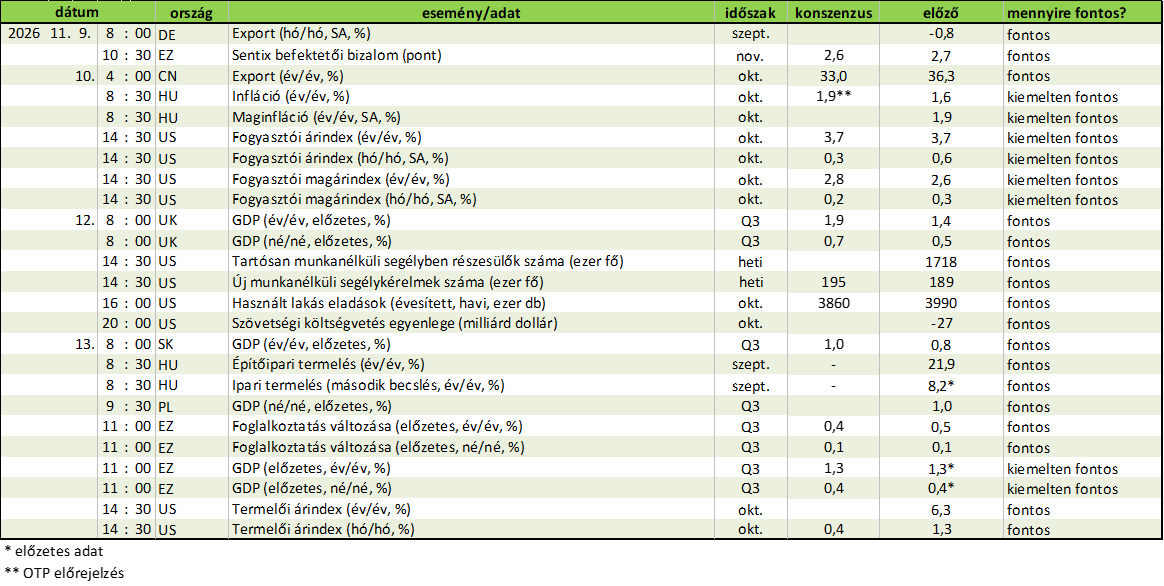
Forrás: Refinitiv, OTP Elemzés
Hozzon ki többet befektetéseiből!

Kereskedne az elemzésben említett termékekkel?
Az OTP SingleMarketen több ezer befektetési termék érhető el, sőt a budapesti és a frankfurti értéktőzsde papírjai mellett már amerikai részvényekkel is kereskedhet.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!