
GDP-adatok és kamatdöntő ülések sorát hozza a jövő hét, ami mellett fontos inflációs adatok is érkeznek
Tetszett a cikk? Ezek is érdekelhetik
Aggódnak a befektetők, mi vár most Brazíliára?
A brazil elnökválasztás második fordulóját nagy meglepetésre Lula nyerte meg, míg a piacok előzetesen Flávio Bolsonaro győzelmét valószínűsítették. Lula győzelme heves átárazódást hozott a brazil eszközökben, míg a hangulatot nem sokkal később egy unortodox javaslat is rontotta, ami a jegybanki alapkamat nagymértékű csökkentését javasolta. Egyelőre úgy tűnik, hogy hasonló terv nincs napirenden Brazíliában és az elnök megerősítette elkötelezettségét a fiskális fegyelem mellett, a befektetők azonban továbbra is inkább szkeptikusak. A piaci szereplők konkrét intézkedésekre várnak és rövid távon a legfontosabb kérdés az lehet Brazíliával kapcsolatban, hogy a várt fiskális intézkedések képesek lesznek-e stabilizálni az adósságpálya alakulását, és az elnök hogyan tudja majd mindezt összhangba hozni a választási ígéreteivel.
FX - technikai elemzés
A dollár az elmúlt két hétben enyhe korrekciót mutatott, ami egyelőre inkább az erősödés megtorpanását jelentette, semmint érdemi trendfordulatot. Tartós gyengülésre utaló jelzés továbbra sem érkezett. Az EUR/HUF kereszt szűkülő mozgásban van. A forint ugyanakkor a dollárral szemben továbbra is emelkedő trendben maradt. Az USD/JPY árfolyama felfelé tört ki a beszűkülő sávból, de egyelőre nem tudott kellő távolságra eltávolodni a kitörési szinttől ahhoz, hogy egyértelműen megerősítse a mozgást. Az EUR/CHF esetében a fordulat első jelei már láthatók, azonban a tartós trendváltás megerősítéséhez magasabb mélypont kialakulására és a meghatározó csökkenő trend megtörésére is szükség lenne.
A KSH publikálja a harmadik negyedéves hazai GDP első becslését. Az eurózónából és annak legnagyobb tagállamaiból is érkeznek majd az előzetes harmadik negyedéves GDP-adatok, valamint több nagy tagállam már októberi HICP-adatokat is publikál. Az Egyesült Államokban a harmadik negyedéves GDP első becslését és a szeptemberi core PCE mutatót teszik közzé. Az EKB, a Fed és a BoJ kamatdöntő ülést tart.
Magyarország
- GDP (előzetes, év/év, %, Q3) október 30. 8:30 várt: 1,8; OTP várt: 1,7; előző: +1,7
- GDP (előzetes, né/né, %, SA, Q3) október 30. 8:30 előző: +0,6
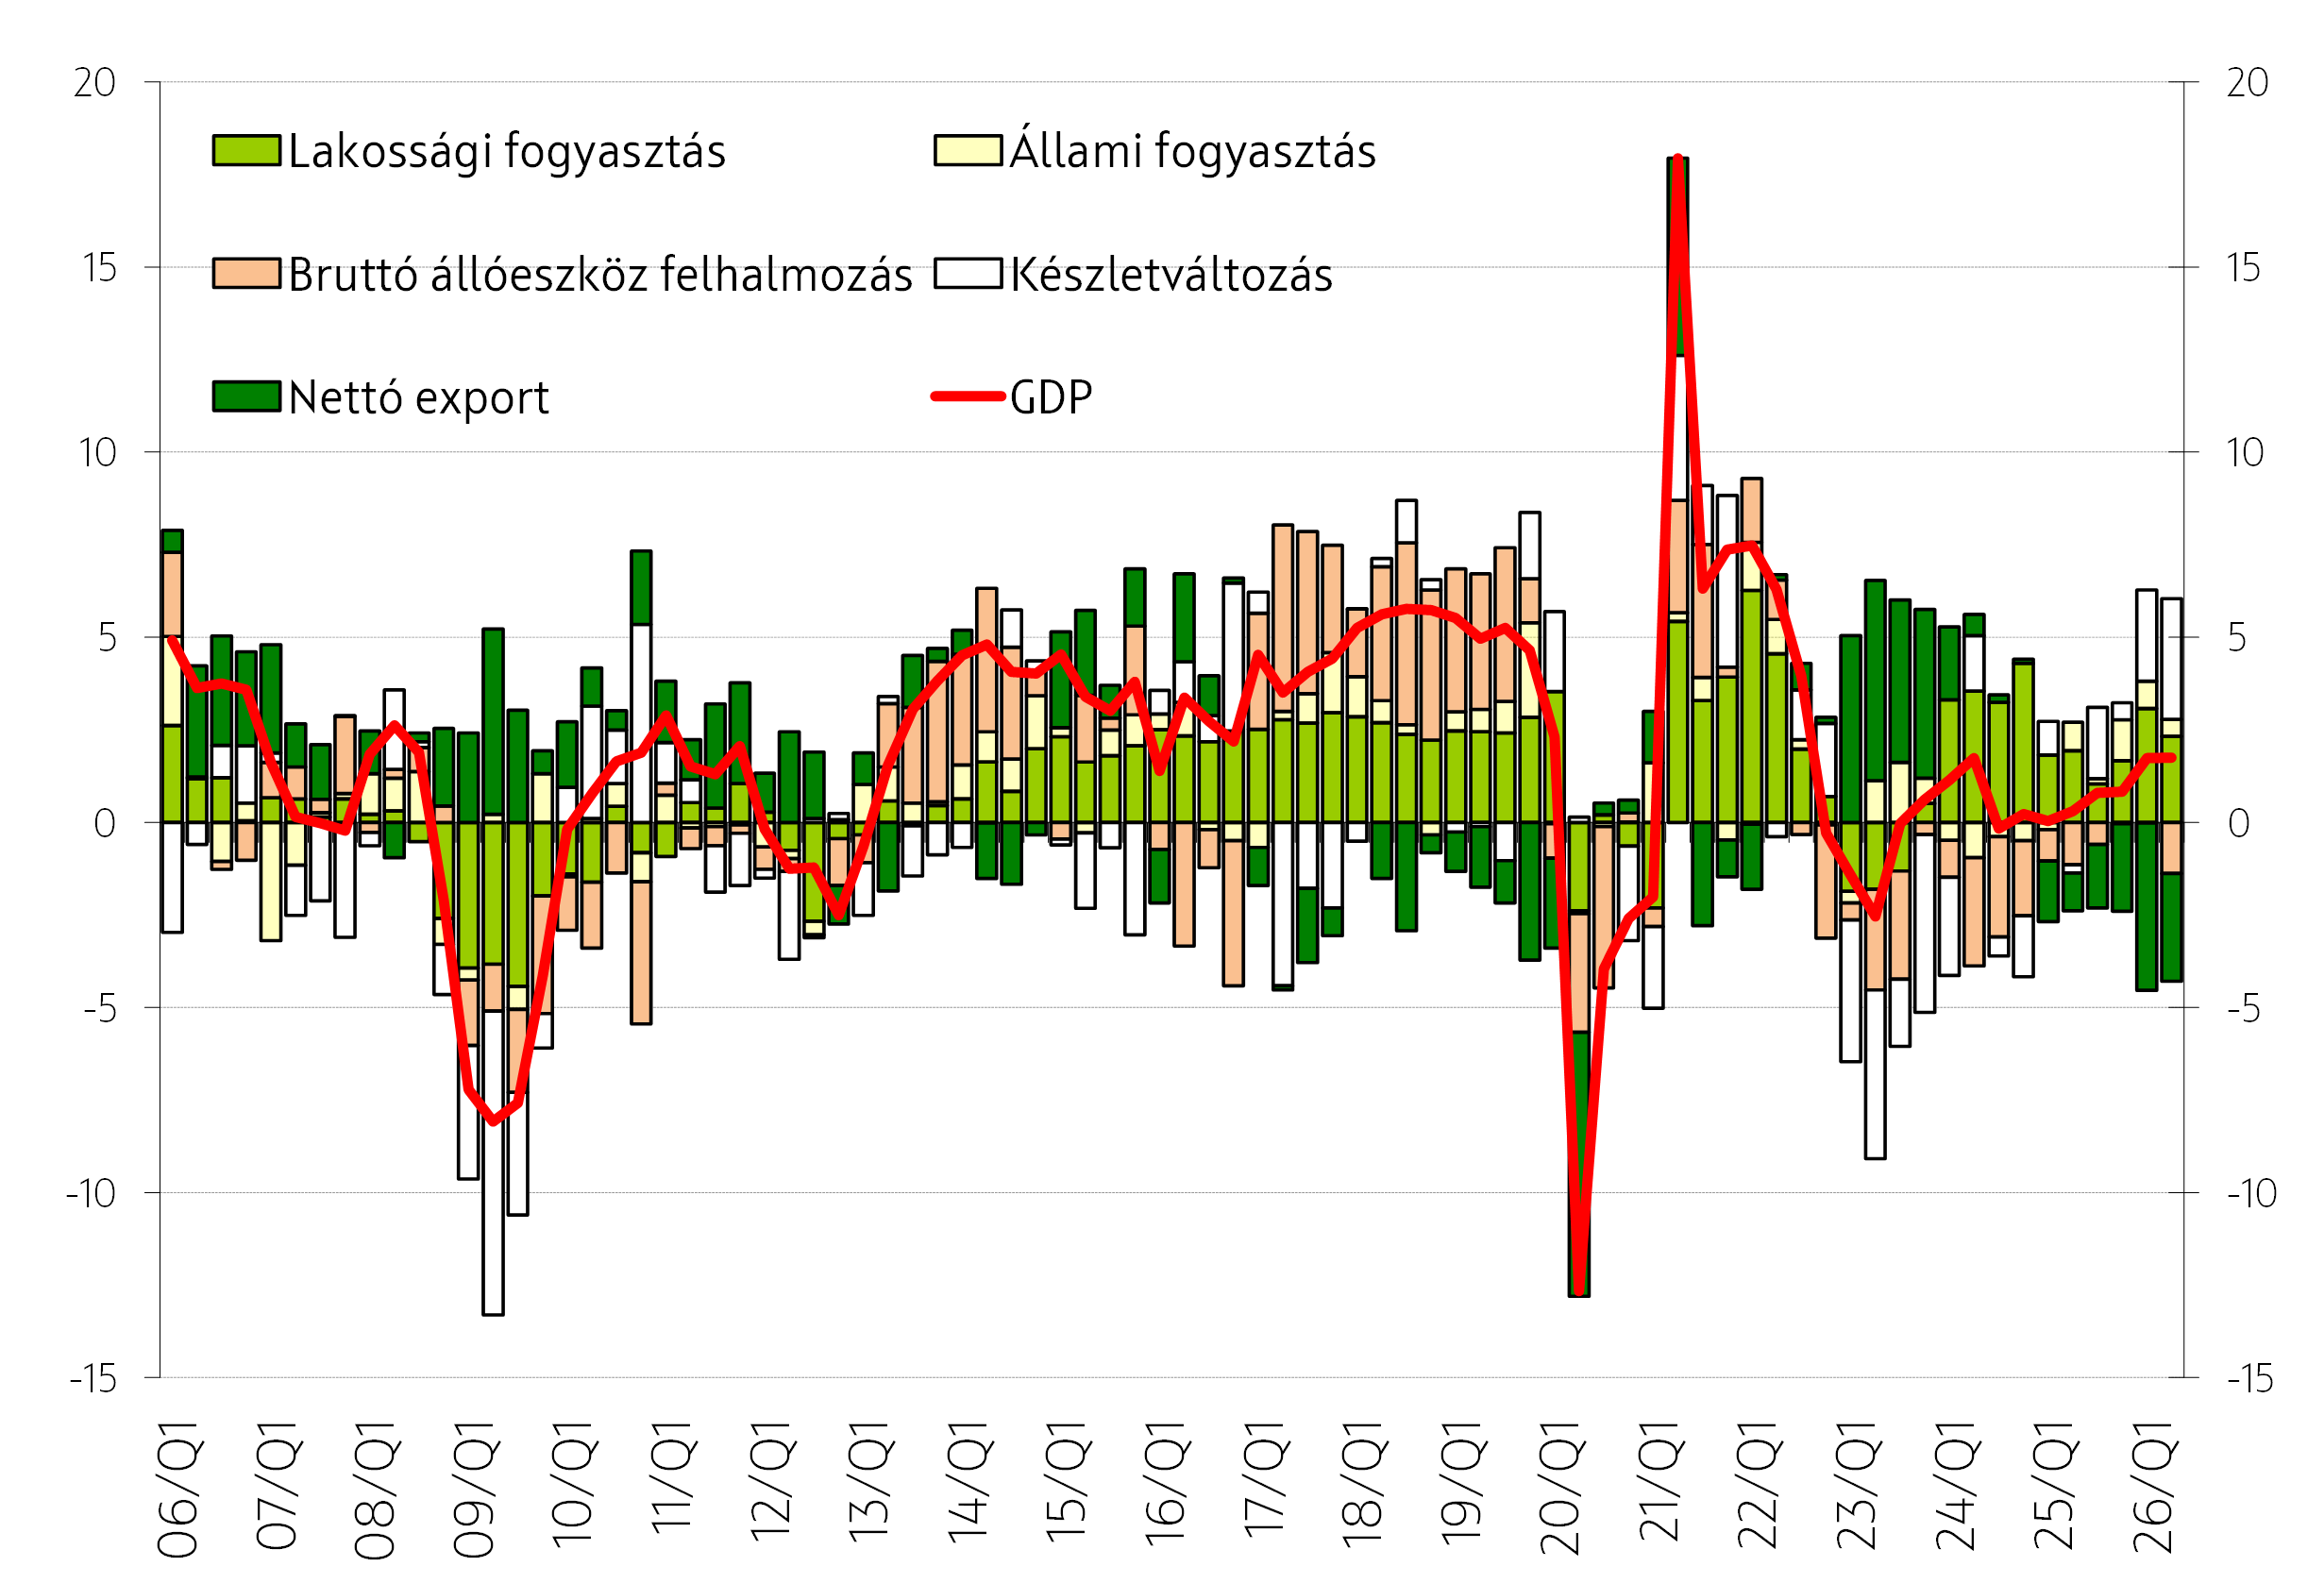
A KSH jövő héten pénteken teszi közzé a harmadik negyedéves GDP adat első becslését. Várakozásunk szerint a magyar gazdaság 1,7%-kal nőhetett év/év alapon, ami megegyezik a második negyedéves ütemmel. A piaci konszenzus a Bloomberg gyűjtése szerint némileg magasabb, 1,8%-os növekedésre számít. A negyedév/negyedév alapú növekedés a Q2-es 0,6%-ról 0,3% körülire csökkenne. Az első negyedévben a választási költekezéshez köthető egyedi hatások mellett a mezőgazdasági teljesítmény is hozzájárult a növekedéshez. Utóbbi viszont csökkent a második negyedévben és a harmadik negyedévben is minden bizonnyal visszafogja majd a gazdasági teljesítményt, ráadásul ebben a negyedévben a legnagyobb az ágazat súlya. A mezőgazdaság hatását kiszűrve azonban az alapfolyamatokban a növekedés gyorsulását várjuk Q3-ban, mivel a nem-mezőgazdasági GDP növekedése a Q1-es 1,7% és Q2-es 2,1%-ról 2,4%-ra gyorsulhat év/év alapon. A legtöbb hazai konjunktúra mutató a gazdaság dinamizálódását mutatta; többek között a régóta gyengélkedő ipar esetében is fordulat látható, amit az új járműgyártó kapacitások felfutása (BMW) és a Mercedes modellváltása, valamint az elektronikai ipar erős teljesítménye támogat, és remélhetőleg hamarosan az exportadatok alakulásában is visszaköszön majd. Az eddig erős lakossági fogyasztásnak a vártnál alacsonyabb infláció, ezáltal erősebb reálbér növekedés ad további erős támaszt. Amennyiben a Q3-as növekedés a várakozásunk szerint alakul, úgy az egész éves növekedés egy kedvező utolsó negyedéves adattal az 1,5-2%-os sáv felső részébe várható. Utóbbit segíti, hogy az idén gyengén teljesítő mezőgazdaság súlya a negyedik negyedévben alacsonyabb, illetve a Q3-ban részlegesen kieső Paksi termelés negatív hatásával sem kell számolni. Ezt követően, jövőre 2,5% köré gyorsulhat a növekedés, köszönhetően az ipari exportkapacitások folytatódó felfutásának, a költségvetés lakossági jövedelmet növelő intézkedései következtében továbbra is erős fogyasztásnak, és részben a hazahozott uniós források beruházás élénkítő hatásának. (Rezessy Gergely)
A GDP felhasználás oldali bontása (év/év, %)
Eurózóna
- Kamatdöntés (betét, %) október 29. 14:15 várt: +2,50; előző: +2,50
- GDP (előzetes, év/év, %, Q3) október 30. 11:00 várt: +1,1; előző: +1,2
- GDP (előzetes, né/né, %, SA, Q3) október 30. 11:00 várt: +0,2; előző: +0,6
- HICP (Franciaország, előzetes, év/év, %, október) október 30. 8:45 előző: +3,4
- HICP (Spanyolország, előzetes, év/év, %, október) október 30. 9:00 előző: +5,0
- HICP (Olaszország, előzetes, év/év, %, október) október 30. 11:00 előző: +4,2
- HICP (Németország, előzetes, év/év, %, október) október 30. 14:00 előző: +3,3
A hét két német hangulatindex közzétételével indul: hétfőn az Ifo üzleti hangulatindikátora, kedden pedig a GfK fogyasztói bizalmi indexe érkezik. Az Ifo a reálgazdasági szereplők várakozásait méri; értéke március óta folyamatosan javul, szeptemberben pedig hároméves csúcsot ért el és nagy változásra most se lehet számítani. A GfK indexe 2022 óta mély pesszimizmust tükröz a német háztartások körében, ebben sem várható fordulat.
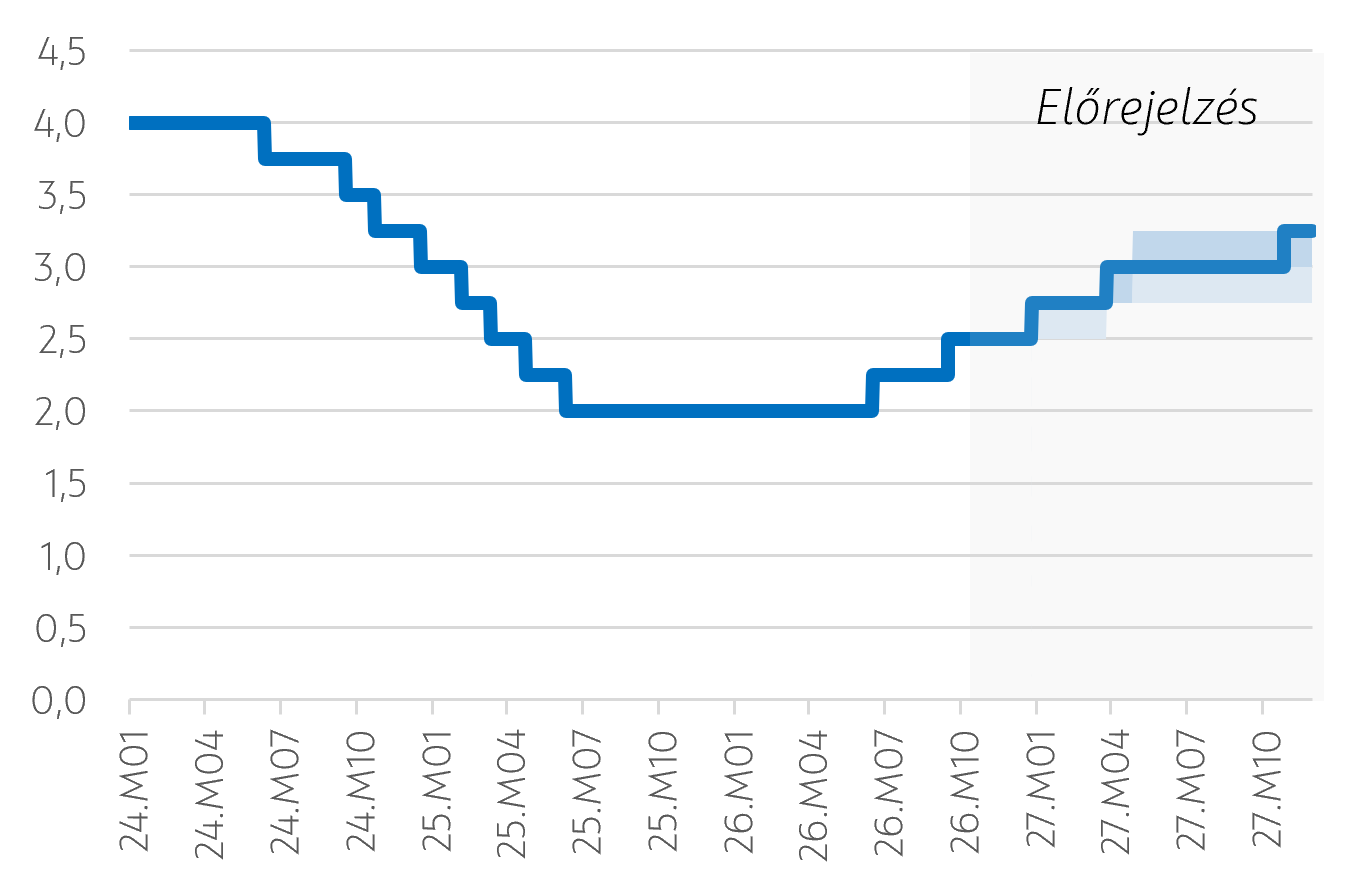
A hét legfontosabb eseménye az Európai Központi Bank (EKB) csütörtöki kamatdöntése, valamint az azt követő sajtótájékoztató lesz. A piaci árazások és az elemzői várakozások szerint az irányadó betéti kamat 2,5%-on marad. Szeptemberben az EKB 25 bázisponttal még emelte a kamatot, amely így – az intézmény stábjának értékelése szerint – elérte a semleges tartományt. Az EKB adatvezérelt megközelítést alkalmaz, ám az elmúlt egy hónapban nem érkeztek olyan új adatok, amelyek most indokolnák az újabb kamatemelést. Bár a teljes inflációs mutató szeptemberben tovább emelkedett (3,2%-ról 3,8%-ra), a maginflációs adatok azt mutatják, hogy a magas energiaárak továbbra is csak korlátozott mértékben gyűrűznek be a gazdaság többi szegmensébe. Ezzel párhuzamosan az európai gazdaság továbbra is ellenállónak bizonyul.
Pénteken teszik közzé a 2026 harmadik negyedévére vonatkozó előzetes GDP-növekedési adatokat az euróövezet egészére, valamint több nagy tagállamára (Spanyolország, Németország, Olaszország) vonatkozóan. A piaci konszenzus szerint az előző negyedévhez képest nem várható jelentős eltérés az éves növekedési ütemekben, bár az elmúlt hetekben napvilágot látott adatok a lefelé mutató kockázatokat erősítik. Jönnek ki tagországi inflációs adatok is.
A hetet az euróövezet szeptemberi munkanélküliségi adatai zárják: várhatóan az álláskeresők aránya a korábbi 6,4%-os szinten, történelmi minimuma közelében stagnál majd továbbra is. (Szigel Gábor)
Az EKB betéti kamatának alakulása a piaci árazások alapján és az előrejelzés bizonytalansági sávja
Egyesült Államok
- Kamatdöntés (%) október 28. 19:00 várt: +3,75-4,00; előző: +3,75-4,00
- GDP (előzetes, né/né, évesített, %, Q3) október 29. 13:30 várt: +3,2; előző: +2,2
- Core PCE (hó/hó, %, szeptember) október 29. 13:30 várt: +0,3; előző: +0,2
Eseménydús hét következik az Egyesült Államokban, amikor a Fed kamatdöntő ülése mellett a harmadik negyedéves GDP első becslése és a szeptemberi core PCE mutató is érkezik majd.
A Fed szerdán záruló kamatdöntő ülésének legfontosabb kérdése, hogy a jegybankárok hogyan értékelik a vártnál erősebb szeptemberi inflációs adatokat, hiszen a rendelkezésre álló adatok alapján továbbra is úgy tűnik, hogy a gazdaság ellenállóképessége vagy a munkaerőpiac stabilitása miatt egyelőre nem kell aggódniuk. Szeptemberben a magasabb energiaárak meghatározó szerepet játszottak ugyan a CPI gyorsulásában, de a lakhatási és egyes szolgáltatási költségek emelkedése arra utal, hogy az árnyomás erősödése nem kizárólag az energiaárakhoz köthető. A jövő héten érkező, a Fed által preferált inflációs mutató, a core PCE a már publikált termelői és fogyasztói árindex vonatkozó komponensei alapján az augusztusi 0,25% után 0,35% környékén alakulhat hó/hó, ami több mint a duplája a célkonzisztens szintnek, ráadásul az elhúzódó közel-keleti konfliktus, az AI-beruházások által támasztott kereslet okozta áremelkedés és a beszerzésimenedzser-indexek alapján egyre élesedő kapacitáskorlátok további felfelé mutató inflációs kockázatot jelentenek. A piaci árazás alapján az októberi ülésen nem folytatódik a kamatemelési ciklus, a következő 25 bázispontos emelésre decemberben kerülhet sor.
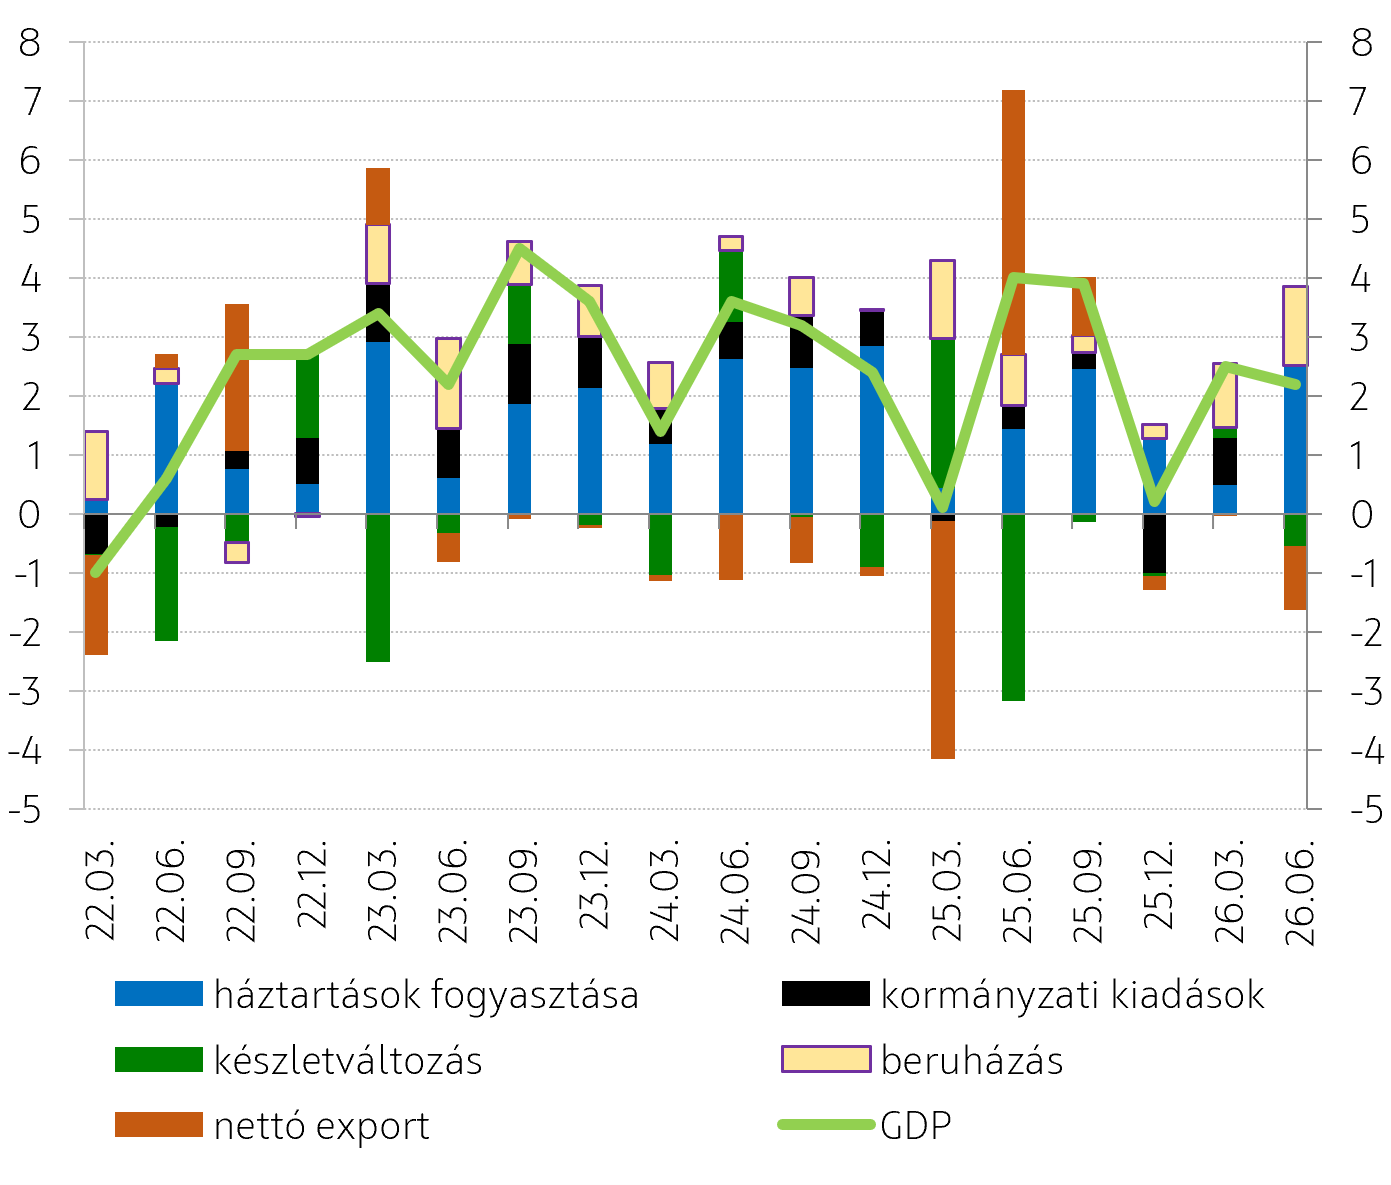
Csütörtökön érkezik a harmadik negyedéves GDP első becslése, ami az Atlanta Fed október 20-i ténybecslése alapján 3,5% lehet (né/né, évesítve) és az elemzői konszenzus is valamivel 3% felett van. Az egyik kérdés, hogy a magasabb infláció fékezte-e a növekedés motorjának számító lakossági fogyasztást; az eddig látott adatok alapján ugyan nincs ok az aggodalomra, de a megtakarítási ráta folyamatos csökkenése arra utal, hogy a megszokott fogyasztási szint már csak a megtakarítások terhére tartható fenn. A másik kérdés pedig, hogy az AI-hoz kapcsolódó beruházások elmúlt negyedévekben látható lendülete meddig tart ki, hiszen sem a magánszektor többi szereplőjének, sem a kormányzatnak a beruházási aktivitása nem ad okot az optimizmusra.
Ezek a fontos adatok a félidős kongresszusi választások hajrájában érkeznek majd, amikor eldől, hogy a politikai pályafutása során soha nem látott elégedetlenséggel szembenézni kénytelen Donald Trump elnökségének utolsó két évében a Republikánus párt meg tudja-e tartani többségét a Képviselőházban és a Szenátusban. (Váradi Beáta)
GDP felhasználás oldali bontás (né/né, évesített, %)
Japán
- Kamatdöntés (%) október 30. 4:00 várt: +1,25; előző: +1,25
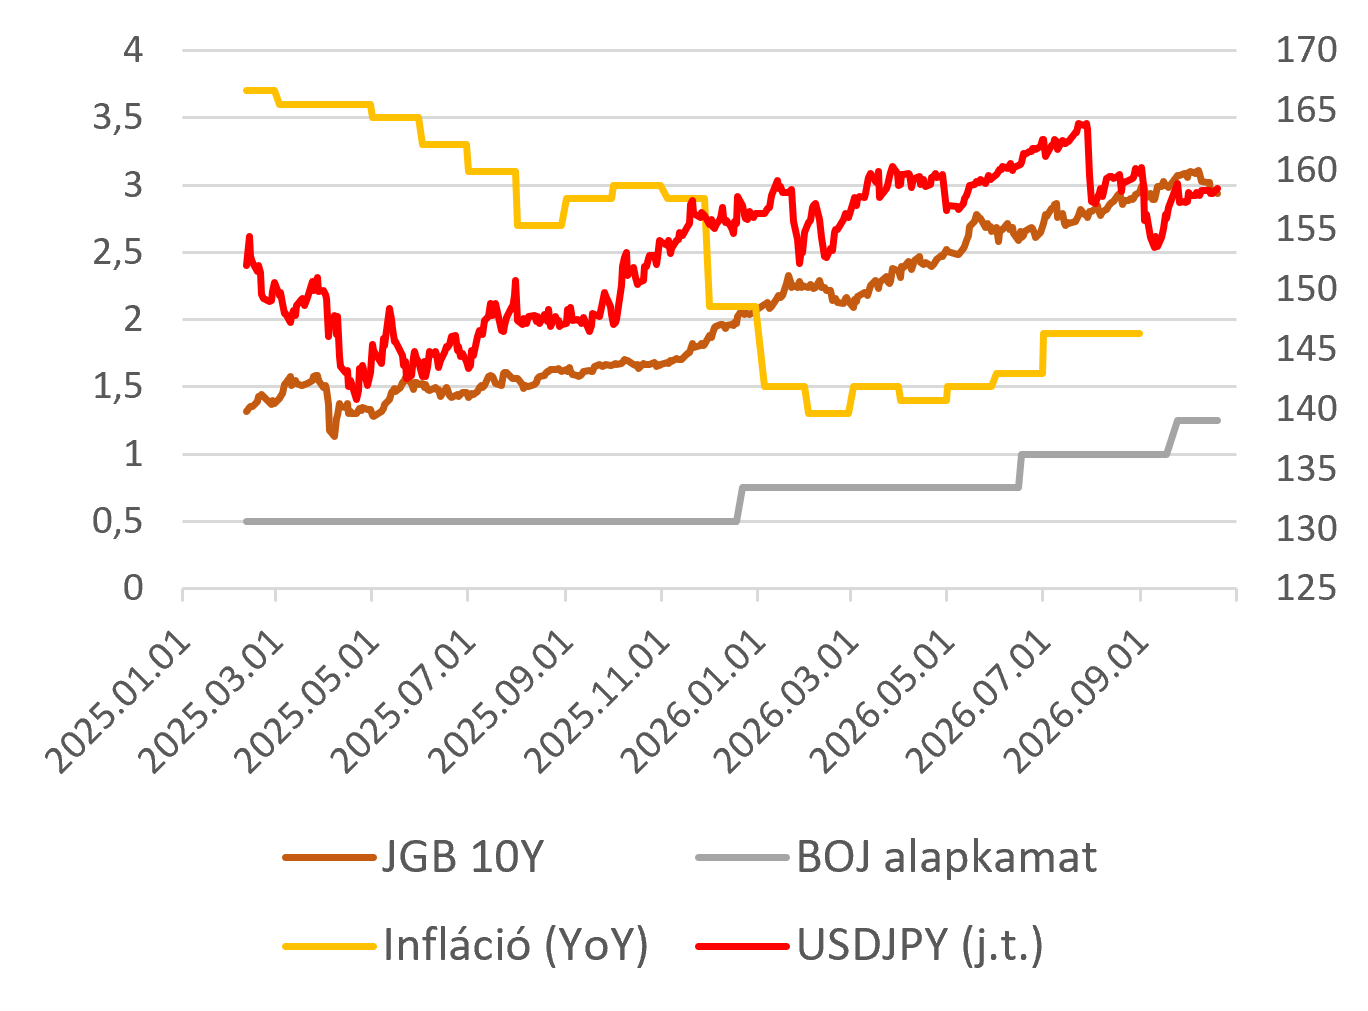
A szeptemberi 25 bázispontos emelést követően október 30-án dönt újra a kamatokról a Bank of Japan. A szeptemberi lépéssel gyorsult a kamatemelési ciklus üteme, mivel csak három hónap telt a júniusi emelés óta. A jen ugyanakkor némileg gyengült a döntés után, mivel a Board nem egységesen, csak 7-2 arányban szavazott az emelés mellett. Az egyik oldalon a Takaichi miniszterelnök által kinevezett két új tag ellenszavazata némi kormányzati nyomásra enged következtetni a lazább monetáris politika irányába. A másik oldalon Scott Bessent amerikai pénzügyminiszter megszólalásai azt hangsúlyozták, hogy a jen erősítés érdekében végrehajtott devizapiaci intervenciók mögé oda kell tenni a (szigorúbb) kamatpolitikát. Az USDJPY árfolyam a július végi intervenciókat követően 160 alatt stabilizálódott, az elmúlt hónapban pedig szűk sávban ingadozott a 158-as szint körül.
A várakozások szerint az október 23-án publikálandó szeptemberi infláció 2% fölé emelkedhetett, miközben a termelői árindex továbbra is magas, 6,8%-os év/év dinamikát mutatott szeptemberben. A jegybank konzekvensen kommunikálja, hogy az év második felében 2% fölé emelkedhet az infláció, amit az energiaárak, a bérnyomás, a kormányzati keresletösztönzés, az AI kereslet és a relatíve gyenge jen hajtanak. A szeptemberi döntés utáni nyilatkozat további szigorítást helyezett kilátásba, nem meghatározva annak időzítését. Jelenleg a piacok közel 100% valószínűséggel árazzák az októberi tartást, amit decemberben, majd tavasszal követhet egy-egy újabb emelés. A mostani döntés után érdemes lesz figyelni a jegybank frissített előrejelzéseire is. A tartósan magasan ragadó energiaárak miatt elképzelhető, hogy a BoJ felfelé módosítja a 2027-es inflációs prognózisát.
Október elején több mint 25 éves csúcson, 3,11%-on tetőzött a 10 éves japán állampapír hozam, ami a fejlett kötvénypiaci trendekkel összhangban csaknem 20 bázisponttal lefelé korrigált az elmúlt két hétben. (Németh Krisztián)
Hozamok, alapkamat, infláció és árfolyam
Eseménynaptár 2026.10.26. - 10.31.
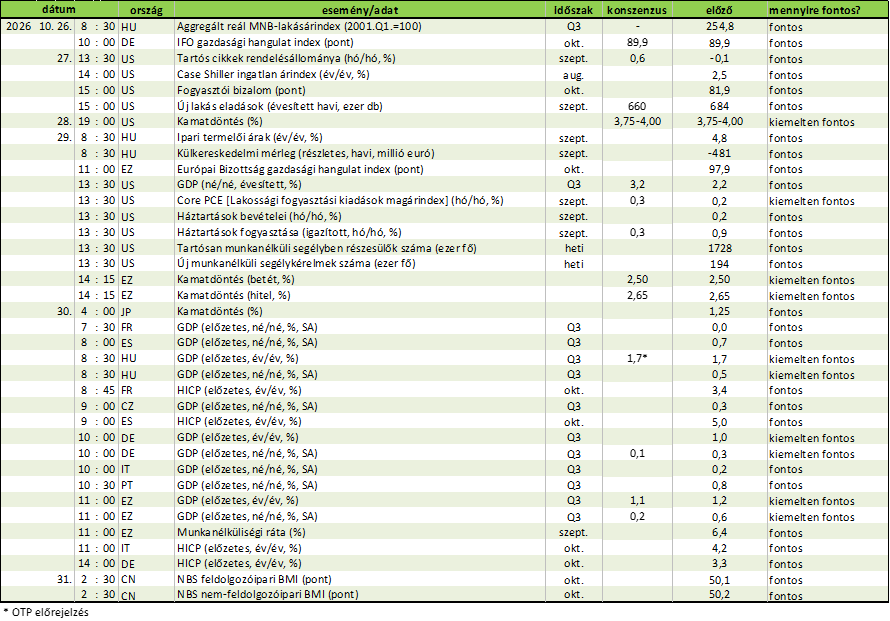
Forrás: Refinitiv, OTP Elemzés
Hozzon ki többet befektetéseiből!
Kereskedne az elemzésben említett termékekkel?
Az OTP SingleMarketen több ezer befektetési termék érhető el, sőt a budapesti és a frankfurti értéktőzsde papírjai mellett már amerikai részvényekkel is kereskedhet.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!