
Az MNB kamatdöntő ülésére és a Q3-as kínai GDP-re figyelünk
Tetszett a cikk? Ezek is érdekelhetik
Mit hoztak az elmúlt napok a piacokon?
Az amerikai nagybankok beszámolóival elindult a jelentési szezon, azonban a pozitív reakció elmaradt a tőzsdéken, mivel a felfokozott várakozásoknak már nem minden esetben tudtak megfelelni. A brazil részvénypiac nagyot ugrott az elnökválasztás első fordulója után, miután a piaci szereplők fiskális fordulatot várnak egy esetleges elnökváltás után. A kötvénypiac különösen forró témát adott az elmúlt hónapokban, de a vállalati kötvények egyelőre meglepően ellenállónak bizonyultak. A héten jelent meg az AutoWallis legújabb sales riportja, ami továbbra is nehéz iparági környezetre utal.
Gödörbe került az AutoWallis
Nem hozott fordulatot a harmadik negyedév az AutoWallis számára. A nagykereskedelmi értékesítések visszaesése tovább mélyült, miközben a kiskereskedelmi üzletág lendülete is kifulladóban van. Az új márkák és a mobilitási szegmens növekedése egyelőre csak mérsékelni tudja a kedvezőtlen folyamatokat, így rövid távon továbbra sem látszik érdemi javulás a működési környezetben.
Az MNB kamatdöntő ülést tart. Az eurózónából októberi beszerzésimenedzser-indexek érkeznek. Kínában szeptemberi konjunktúra indikátorokat és a harmadik negyedéves GDP első becslését publikálják.
Magyarország
- Kamatdöntés (%) október 20. 14:00 várt: 5,50; OTP várt: 5,50; előző: +5,50
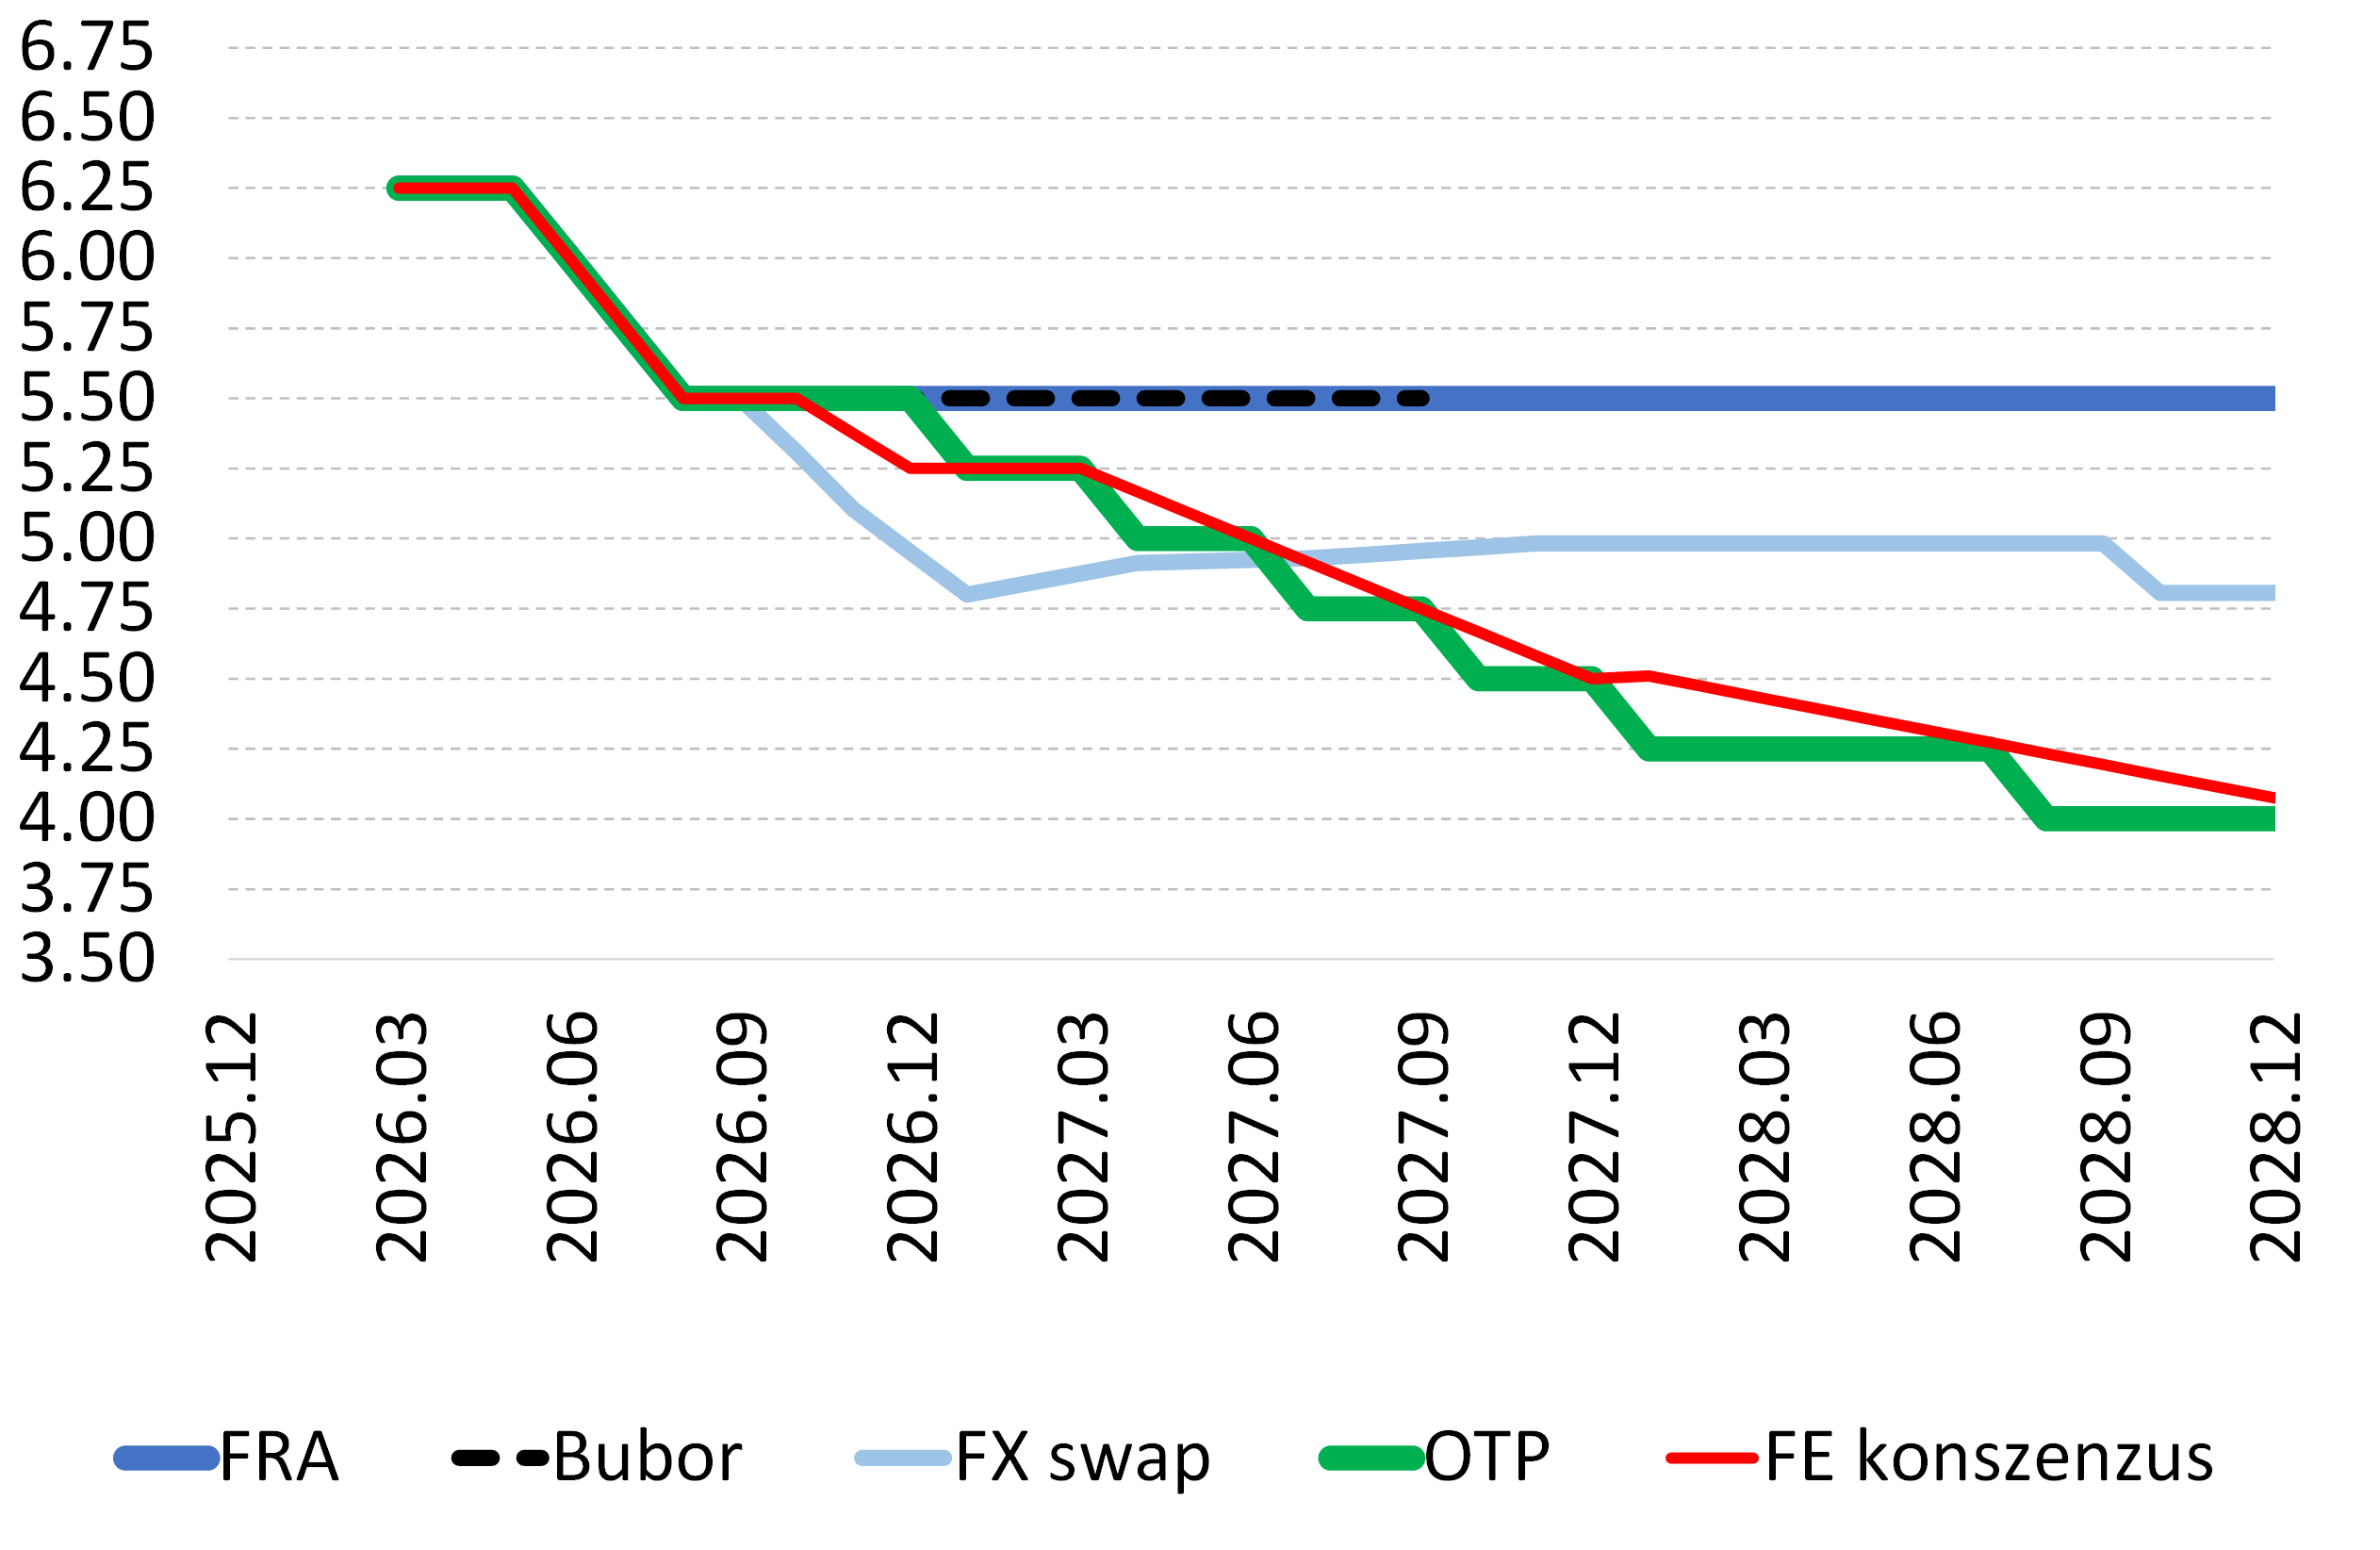
A hét legfontosabb eseménye az MNB keddi kamatdöntése, illetve az azt követő sajtótájékoztató lesz. Előző, szeptember 22-i ülésén a Monetáris Tanács nem változtatott az alapkamaton, sőt, még egy szigorításként értelmezhető lépést is tett: csökkentette az inflációs célt a jelenlegi 3,0%-ról 2,5%-ra, igaz, csak a 2028. január 1-jei hatállyal, igazodva a jövőbeli euró bevezetéshez szükséges inflációhoz. Szeptemberben az MNB módosította inflációs előrejelzését is: az ideit – éves átlag: 1,8% - nem változtatta meg, de a jövő évit 2,3%-ról 0,8%-ponttal felemelte 3,1%-ra, 2028-ra pedig 2,6%-ot vár.
Arra számítunk, hogy az októberi ülésen sem lesz változás a kamatokban. Az előző döntés óta megjelent makroadatok inkább az inflációs nyomás növekedésére utaló jeleket küldtek: a nemzetközi olaj- és főleg a gázárak tovább emelkedtek. Bár a szeptemberi inflációs adat (YoY: 1,6%) kedvezőbb lett az elemzői várakozásoknál (1,8%), azonban az alapfolyamatokat megragadó mutatók szintjén romlást tapasztalhattunk és az agrártermékek árai is emelkedni kezdtek, ami előbb-utóbb a fogyasztói árakba is átgyűrűzhet, véget vetve az elmúlt hónapok élelmiszer árcsökkenéssel jellemezhető időszakának.
Bár a szeptember végi üléshez képest a nemzetközi hozamkörnyezet kicsit kedvezőbbé vált, ez nem elegendő ahhoz, hogy a jegybank tovább tudja csökkenteni a kamatokat.
Közben szintén a jövő hét elejére várjuk a kormány bejelentését a 2027-es hiánycélról, ami a következő megerősítő lépése lehet az euróbevezetés-sztorinak. Ahhoz, hogy itthon újra indulhasson a kamatcsökkentés feltétlenül szükséges lenne a kockázati felárak csökkenése, ami lehetővé tenné, hogy az MNB ismét szembe mehessen a nemzetközi trendekkel a forint gyengülése nélkül. A továbbra is magas nemzetközi energiaárak miatt azonban úgy gondoljuk, hogy a kockázati felárak csökkenése mellett az olaj/gázpiacról jövő pozitív hírekre is szükség lenne ahhoz, hogy a kamatcsökkentés még az idei évben folytatódni tudjon. (Szigel Gábor)
Az MNB kamatpályára vonatkozó piaci és elemzői várakozások (%)
Eurózóna
- ZEW index (pont, október), október 20, 11:00 várt: 32,0; előző: 34,7
- Fogyasztói bizalom (pont, október) október 22. 16:00 várt: -17,0; előző: -16,5
- S&P kompozit BMI (pont, október) október 23. 10:00 várt: 52,7; előző: 53,1
- S&P feldolgozóipari BMI (pont, október) október 23. 10:00 várt: 52,5; előző: 52,9
- S&P szolgáltatószektori BMI (pont, október) október 23. 10:00 várt: 52,5; előző: 53,0
A hangulatindexek hete jön ismét az eurózónában. Bár ezek a mutatók nagyon zajosak és valójában nem mutatnak szoros együttmozgást a tényleges gazdasági teljesítménnyel, esetenként mégis képesek előrejelezni fordulópontokat. Mivel az érdeklődés középpontjában jelenleg az áll, hogy az euróövezet gazdasága valóban olyan ellenálló-e az energiaárak emelkedésével szemben, mint azt a kamatpolitikáról szóló aktuális diskurzusban gyakran állítják, ezért egy, az üzleti hangulatindexekben mutatkozó esetleges jelentős negatív meglepetés erős indikációt adhatna e vita kimenetelére. Ha ezek az indexek elkezdenék a gazdaság erőteljes lassulását, így a kereslet és az inflációs nyomás csökkenését jelezni, az a további kamatemelések valószínűségét csökkentené.
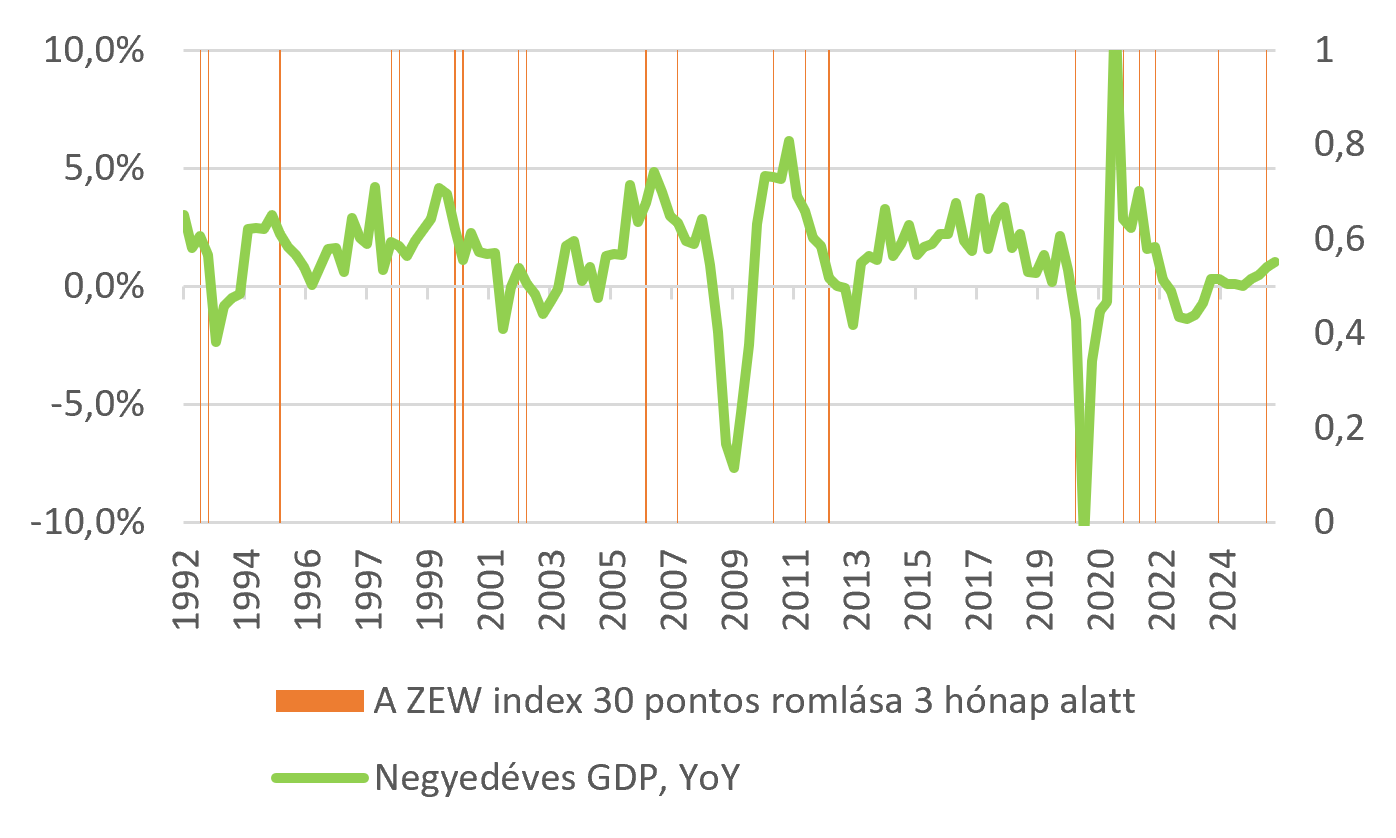
Kedden teszik közzé a német ZEW gazdasági hangulatindexet. Ez egy felmérésen alapuló mutató, amely 300–350, németországi pénzügyi szakember globális gazdasági kilátásokkal kapcsolatos véleményét tükrözi. Bár a ZEW márciusban drasztikus, 50 pontot meghaladó visszaesést regisztrált (58,3 pontról 0,5 pontra), azóta némileg magához tért, és szeptemberben már elérte a 34,7 pontot. Az elemzői konszenzus szerint azonban októberben 32 pontra csökkenhet az érték. A múltban, amikor az index három hónapon belül több mint 30 pontot esett, azt gyakran – bár korántsem mindig! (lásd: ábra) – követte a német GDP-növekedés lassulása. Így az index friss adata akkor szolgálhatna érdemi támpontul, ha meglepően negatívnak bizonyulna – de még ebben az esetben sem vehetnénk biztosra a romló növekedési kilátásokat.
Pénteken megjelennek még az S&P beszerzésimenedzser-indexei (PMI), amelyek az euróövezet, Németország és Franciaország különböző gazdasági ágazatainak üzleti hangulatát tükrözik. Ezek a mutatók az utóbbi időben a ZEW-indexhez hasonló pályát jártak be (márciusi visszaesés, aztán visszapattanás). Az elemzők szerint most ezekben is várható némi romlás, de semmi drámai.
Visszajelzés küldése (Szigel Gábor)
A ZEW index negatív változásai és a német GDP növekedése
Kína
- GDP (év/év, %, Q3) október 19. 4:00 várt: +4,4; előző: +4,3
- GDP (né/né, SA, %, Q3) október 19. 4:00 várt: +1,1; előző: +0,9
- Infrastrukturális beruházások (év/év, %, szeptember) október 19. 4:00 várt: -7,2; előző: -7,2
- Ipari termelés (év/év, %, szeptember) október 19. 4:00 várt: +5,4; előző: +5,2
- Kiskereskedelmi forgalom (év/év, %, szeptember) október 19. 4:00 várt: +0,5; előző: +0,4
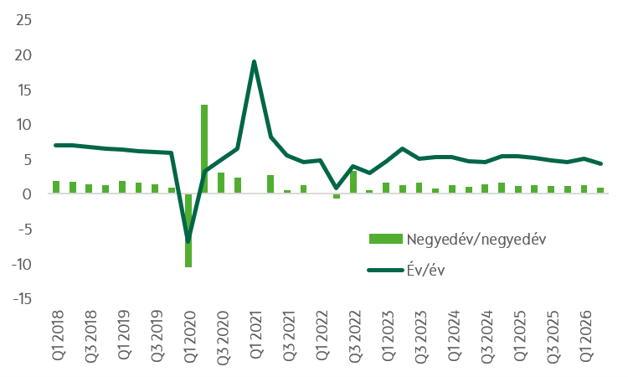
A hétfőn érkező kínai makroadatok várhatóan megerősítik, hogy a kínai gazdaság növekedése továbbra is viszonylag stabil, ugyanakkor egyre kiegyensúlyozatlanabb szerkezetű. A harmadik negyedéves GDP-növekedés a várakozások szerint 4,4%-ra gyorsult az előző negyedévi 4,3%-ról, annak ellenére, hogy a konjunktúrafelmérések némi lassulásra utaltak a negyedév során. A fő kérdés ugyanakkor nem a növekedés üteme, hanem annak összetétele, ugyanis a havi adatok alapján tovább nyílt az olló az ipari termelés és a lakossági fogyasztás között.
Míg az ipari termelés növekedése szeptemberben várhatóan 5,4%-ra gyorsult, addig a kiskereskedelmi forgalom mindössze 0,5%-kal bővülhetett. Ez arra utal, hogy a kínai gazdaság egyre inkább a külső keresletre támaszkodik, miközben a belföldi kereslet továbbra is gyenge marad. Különösen figyelemreméltó, hogy az export szeptemberben az amerikai vámok ellenére is 36,3%-kal nőtt éves alapon, ami továbbra is jelentős támaszt nyújt a feldolgozóiparnak és a gazdasági növekedésnek.
Az inflációs adatok szintén ezt a kettősséget tükrözik: a fogyasztói árindex mindössze 0,9%-kal emelkedett, ami a visszafogott keresletet jelzi, miközben a termelői árak növekedése 5,0%-ra gyorsult az emelkedő energiaárak hatására. Mivel a vállalatok a magasabb költségeket csak korlátozottan tudják áthárítani a fogyasztókra, a profitráták szűkülhetnek, ami még fenntarthatatlanabbá teszi a növekvő ipari termelésre és exportra alapuló növekedést. Összességében továbbra is egy „kétsebességes” kínai gazdaság képe rajzolódik ki: az exportorientált szektor erős teljesítményt nyújt, miközben az ingatlanpiaci visszaesés által is sújtott belső kereslet gyenge maradt. Ezt jól mutatja, hogy a belföldi gépjárműértékesítések szeptemberben egy éve csökkentek folyamatosan. (Rezessy Gergely)
GDP növekedés
Eseménynaptár 2026.10.19. - 10.23.
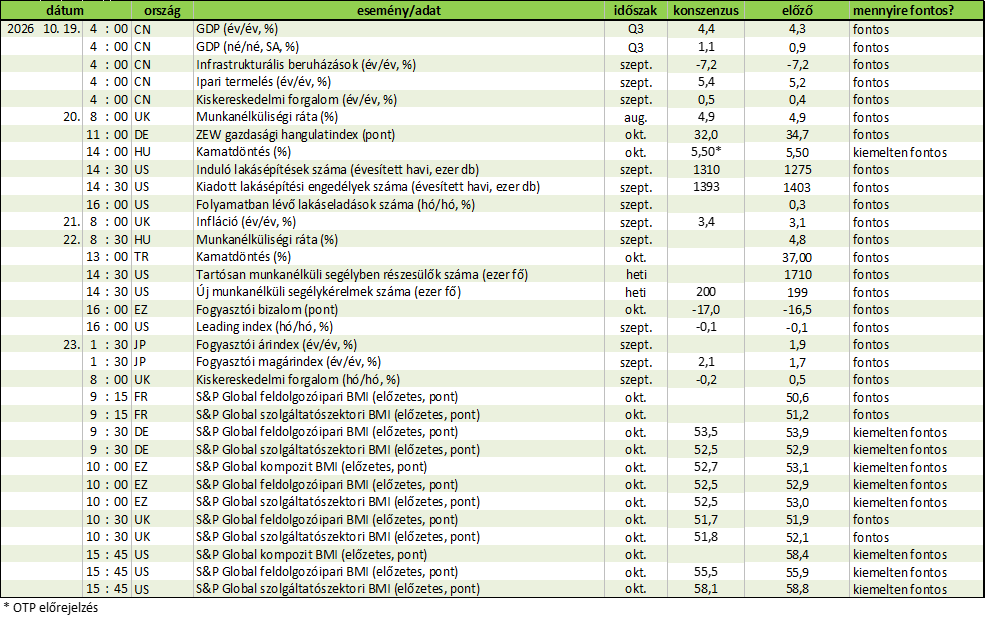
Forrás: Refinitiv, OTP Elemzés
Hozzon ki többet befektetéseiből!

Kereskedne az elemzésben említett termékekkel?
Az OTP SingleMarketen több ezer befektetési termék érhető el, sőt a budapesti és a frankfurti értéktőzsde papírjai mellett már amerikai részvényekkel is kereskedhet.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!