
Az Egyesült Államok inflációs és konjunktúra mutatóira figyelünk
Tetszett a cikk? Ezek is érdekelhetik
Noble: egyelőre nem láthatóak a javulás jelei
A tengeri olajfúrással foglalkozó Noble csalódást keltő második negyedéve után a harmadik sem sikerült túl acélosan. Az árbevétel oldalon ugyan verte a társaság az elemzői várakozásokat, de EBITDA és eredménytermelés tekintetében is alulteljesített. Az éves előrejelzéseket így tovább szűkítette a menedzsment, de a korábban kitűzött célsávok tarthatóak maradtak. Továbbra is elmondható, hogy nagy tragédia nincs, az osztalékfizetés egyelőre tartható, a likviditás megfelelő, de a piaci környezet javulására egyre nagyobb szükség lenne, ahol a Noble menedzsmentje 2027 második felétől számít markáns erősödésre. Egyelőre tartjuk a társaság papírjait Kedvelt részvényeink listánkon, de abban az esetben, ha a várt piaci fordulat jelentősen tolódna, akkor a részvényeket levesszük majd.
Google: a hirdetési növekedés lassulása beárnyékolta a felhőüzletág szárnyalását
Csalódást keltő negyedéves számokat tett közzé a Google anyavállalata, az Alphabet. A keresőpiaci óriás árbevétele elsősorban a vártnál gyengébb hirdetési bevételek miatt elmaradt az elemzői várakozásoktól, ami felerősítheti a befektetők aggodalmait az AI által a vállalat alapvető üzleti modelljére jelentett kockázatokkal kapcsolatban. A profit szintén elmaradt a várttól, igaz, ebben jelentős szerepet játszottak a más vállalatokban meglévő részesedések átértékeléséből származó veszteségek is. A felhőüzletág kirobbanó teljesítménye üde színfoltja volt a jelentésnek, de nem tudta ellensúlyozni többi soron megmutatkozó csalódást keltő eredményeket, így a vállalat részvényei 10%-os esésben készülnek nyitni.
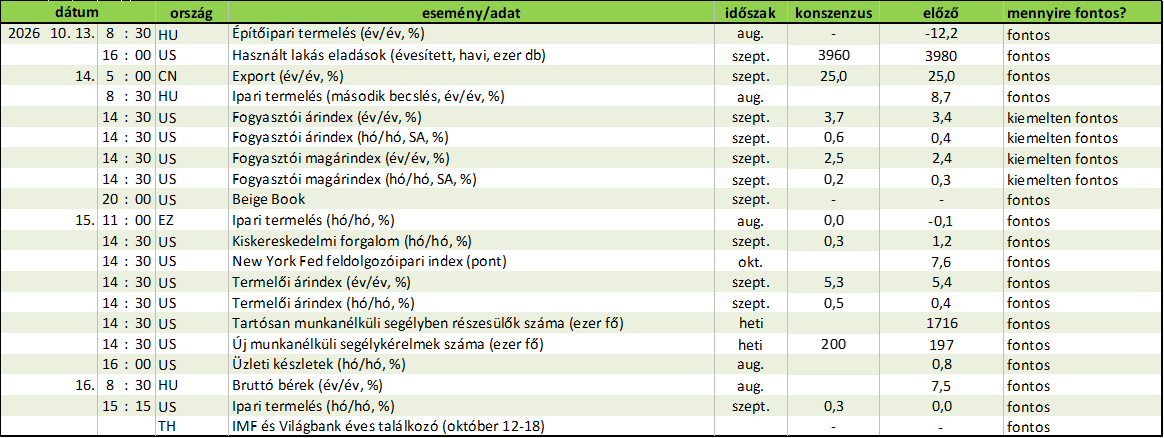
Az Egyesült Államokból érkeznek a szeptemberi fogyasztói és termelői árindexek, továbbá a kiskereskedelmi forgalom és az ipari termelés szeptemberi adatai.
Egyesült Államok
- Fogyasztói árindex (év/év, %, szeptember) október 14. 14:30 várt: +3,7; előző: +3,4
- Fogyasztói árindex (hó/hó, %, SA, szeptember) október 14. 14:30 várt: +0,6; előző: +0,4
- Fogyasztói magárindex (év/év, %, szeptember) október 14. 14:30 várt: +2,5; előző: +2,4
- Fogyasztói magárindex (hó/hó, %, SA, szeptember) október 14. 14:30 várt: +0,2; előző: +0,3
- Kiskereskedelmi forgalom (hó/hó, %, szeptember) október 15. 14:30 várt: +0,3; előző: +1,2
- Ipari termelés (hó/hó, %, szeptember) október 16. 15:15 várt: +0,3; előző: 0,0
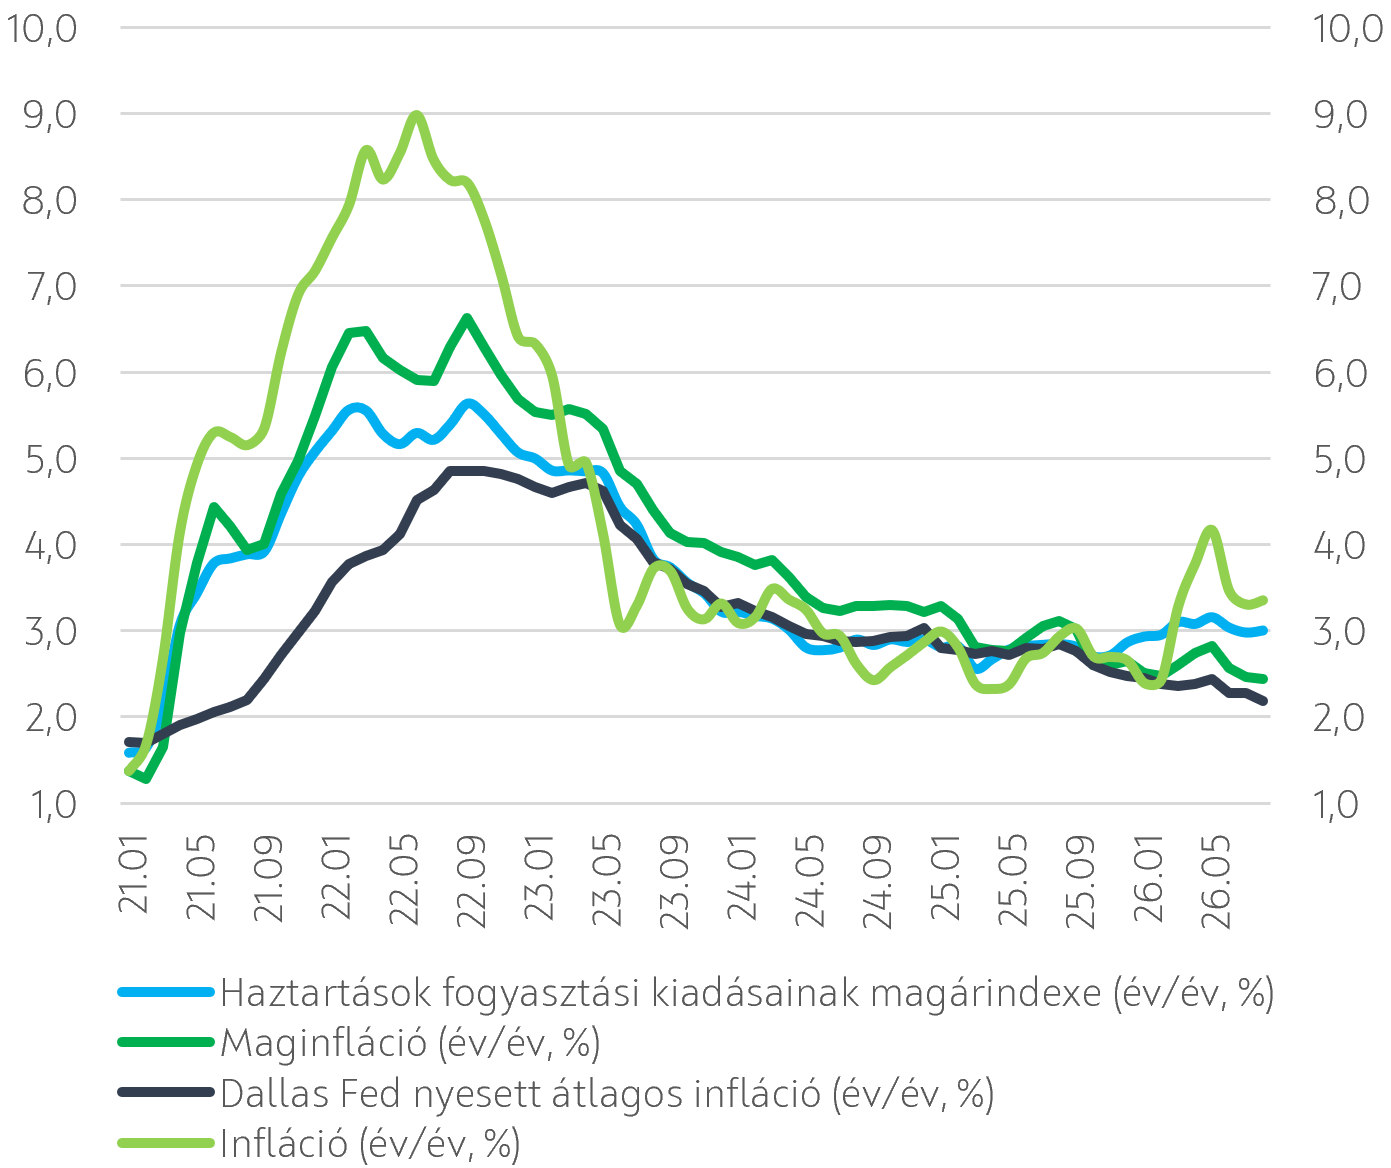
Adatközlések tekintetében sűrű hét következik az Egyesült Államokban, amikor inflációs mutatók és konjunktúra indikátorok is érkeznek. A leginkább piacmozgatónak ezek közül a fogyasztói árindex ígérkezik, azon belül is elsősorban a magárindex alakíthatja a kamatvárakozásokat.
A headline index tovább gyorsulhatott elsősorban az üzemanyagárak emelkedése miatt, de a kérdés sokkal inkább az, hogy erősödnek-e az energiaár emelkedés másodkörös hatásai, amelyek eddig elhanyagolható mértékben jelentek meg a CPI-ben. Ehhez képest a maginfláció esetében arra számít a piac, hogy az augusztusi 0,3%-os hó/hó dinamika után 0,2%-ot hoz majd szeptember, ahol ezúttal is a lakhatási költségekre lesz érdemes figyelni, hiszen itt az elmúlt hónapokban gyakorlatilag megállt a dezinfláció, így a kosárban legnagyobb súllyal szereplő tétel éves indexe jócskán a cél felett, 3% környékén ragadt. A termelői árindex emelkedését is egyértelműen az üzemanyagárak és az ellátási lánc zavarok hajtották az elmúlt hónapokban és a beszerzésimenedzser-indexek vonatkozó komponensei alapján ebben szeptemberben sem számíthatunk enyhülésre, ami erősíti az aggodalmat, hogy a megemelkedett termelői árak egyre intenzívebben gyűrűznek majd be a fogyasztói árakba. Összességében elmondható, hogy minél tovább tartanak a globális energiaellátási zavarok, valamint a finomítói kapacitások zavarai, annál nagyobb a kockázata annak, hogy a megemelkedett üzemanyagárak tartós áremelkedést hoznak az energián kívüli kategóriákban is.
A kiskereskedelmi forgalom, valamint az ipari termelés szeptemberi adatai a várakozások szerint havi bázison bővülést mutatnak majd, erősítve a narratívát, miszerint az amerikai gazdaság a közel-keleti konfliktus okozta problémák ellenére is jó bőrben van. Az első féléves GDP-adatokat a legutóbbi revízió alkalmával érdemben felfelé módosították (Q1: +2,5%; Q2: +2,2% né/né, évesített) és az Atlanta Fed tényadatokon alapuló becslése a harmadik negyedévre is erős, 3,6%-os növekedési ütemet vetít előre.
A fentiek alapján a Fed kamatpályájának alakulását az energiaár-sokk tartóssága határozza majd meg, hiszen a gazdasági növekedés és a munkaerőpiac miatt egyelőre nincs ok az aggodalomra. (Váradi Beáta)
Inflációs mutatók
Eseménynaptár 2026.10.13. - 10.16.
Forrás: Refinitiv, OTP Elemzés
Hozzon ki többet befektetéseiből!
Kereskedne az elemzésben említett termékekkel?
Az OTP SingleMarketen több ezer befektetési termék érhető el, sőt a budapesti és a frankfurti értéktőzsde papírjai mellett már amerikai részvényekkel is kereskedhet.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!