
Hazai szeptemberi inflációs mutatók érkeznek
Tetszett a cikk? Ezek is érdekelhetik
Mit hoztak az elmúlt napok a piacokon?
A héten publikáltuk legfrissebb Befektetési Kitekintőnket, amiből kiderül, mire számítunk az év hátralévő részében a tőkepiacokon. A Micron ismét nagyon erős negyedéves jelentést tett közzé, míg a memóriahiány további katalizátort jelenthet a félvezető szektornak. Emellett írtunk még a BMW és a Mercedes részvényéről, amelyek régóta szenvednek, és egyelőre nem látszik, mi hozhatná el az érdemi fordulatot. Intézményi befektetők körében végzett felmérésünk alapján még elmondható, hogy óvatos optimizmus uralkodik a piacokon.
Micron: őrült tempóban nőtt a profit
A legnagyobb amerikai memóriachip-gyártó gyorsjelentését felfokozott várakozások övezték, miután az iparági szereplők az AI-infrastruktúra kiépülésének legnagyobb haszonélvezőivé váltak. A tegnap zárás után publikált eredmények azonban még így is felülmúlták a várakozásokat, ráadásul hasonlóan erős előrejelzéssel párosultak. Emellett a menedzsment kedvező hosszú távú kilátásokat vázolt fel, amelyek alapján egyelőre nem látható, mikor állhat helyre a kereslet és a kínálat egyensúlya az iparágban. Ennek fényében a vállalat részvényeinek fundamentális kilátásait továbbra is erősnek ítéljük és fenntartjuk a Kedvelt Részvényeink listánkon.
A KSH közzéteszi a szeptemberi inflációs mutatókat. Az eurózónából bizalmi index és konjunktúra indikátorok érkeznek.
Magyarország
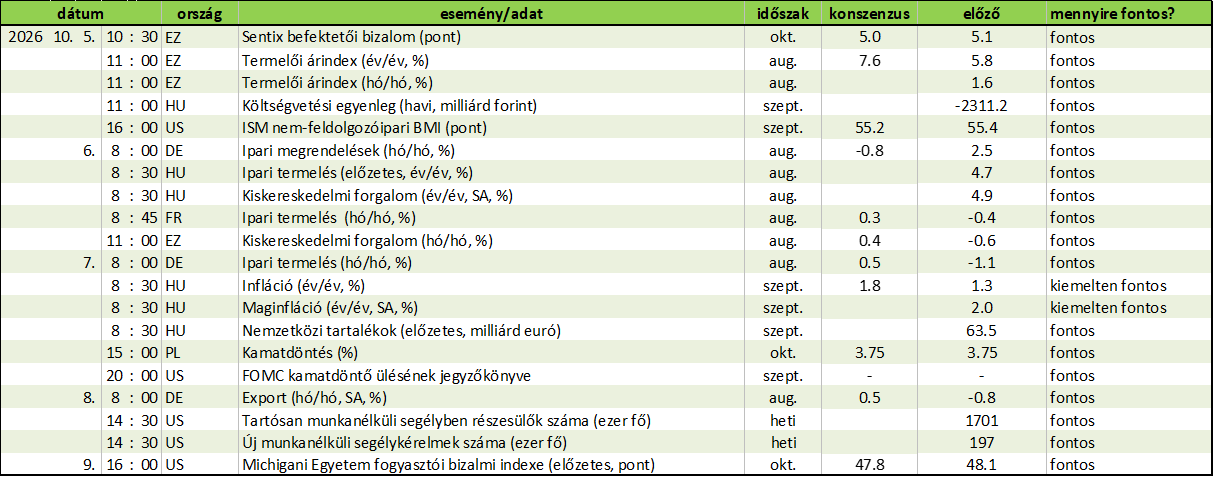
- Infláció (év/év, %, szeptember) október 7. 8:30 várt: 1,8; OTP várt: 1,8; előző: +1,3
- Maginfláció (év/év, %, szeptember) október 7. 8:30 előző: +2,0
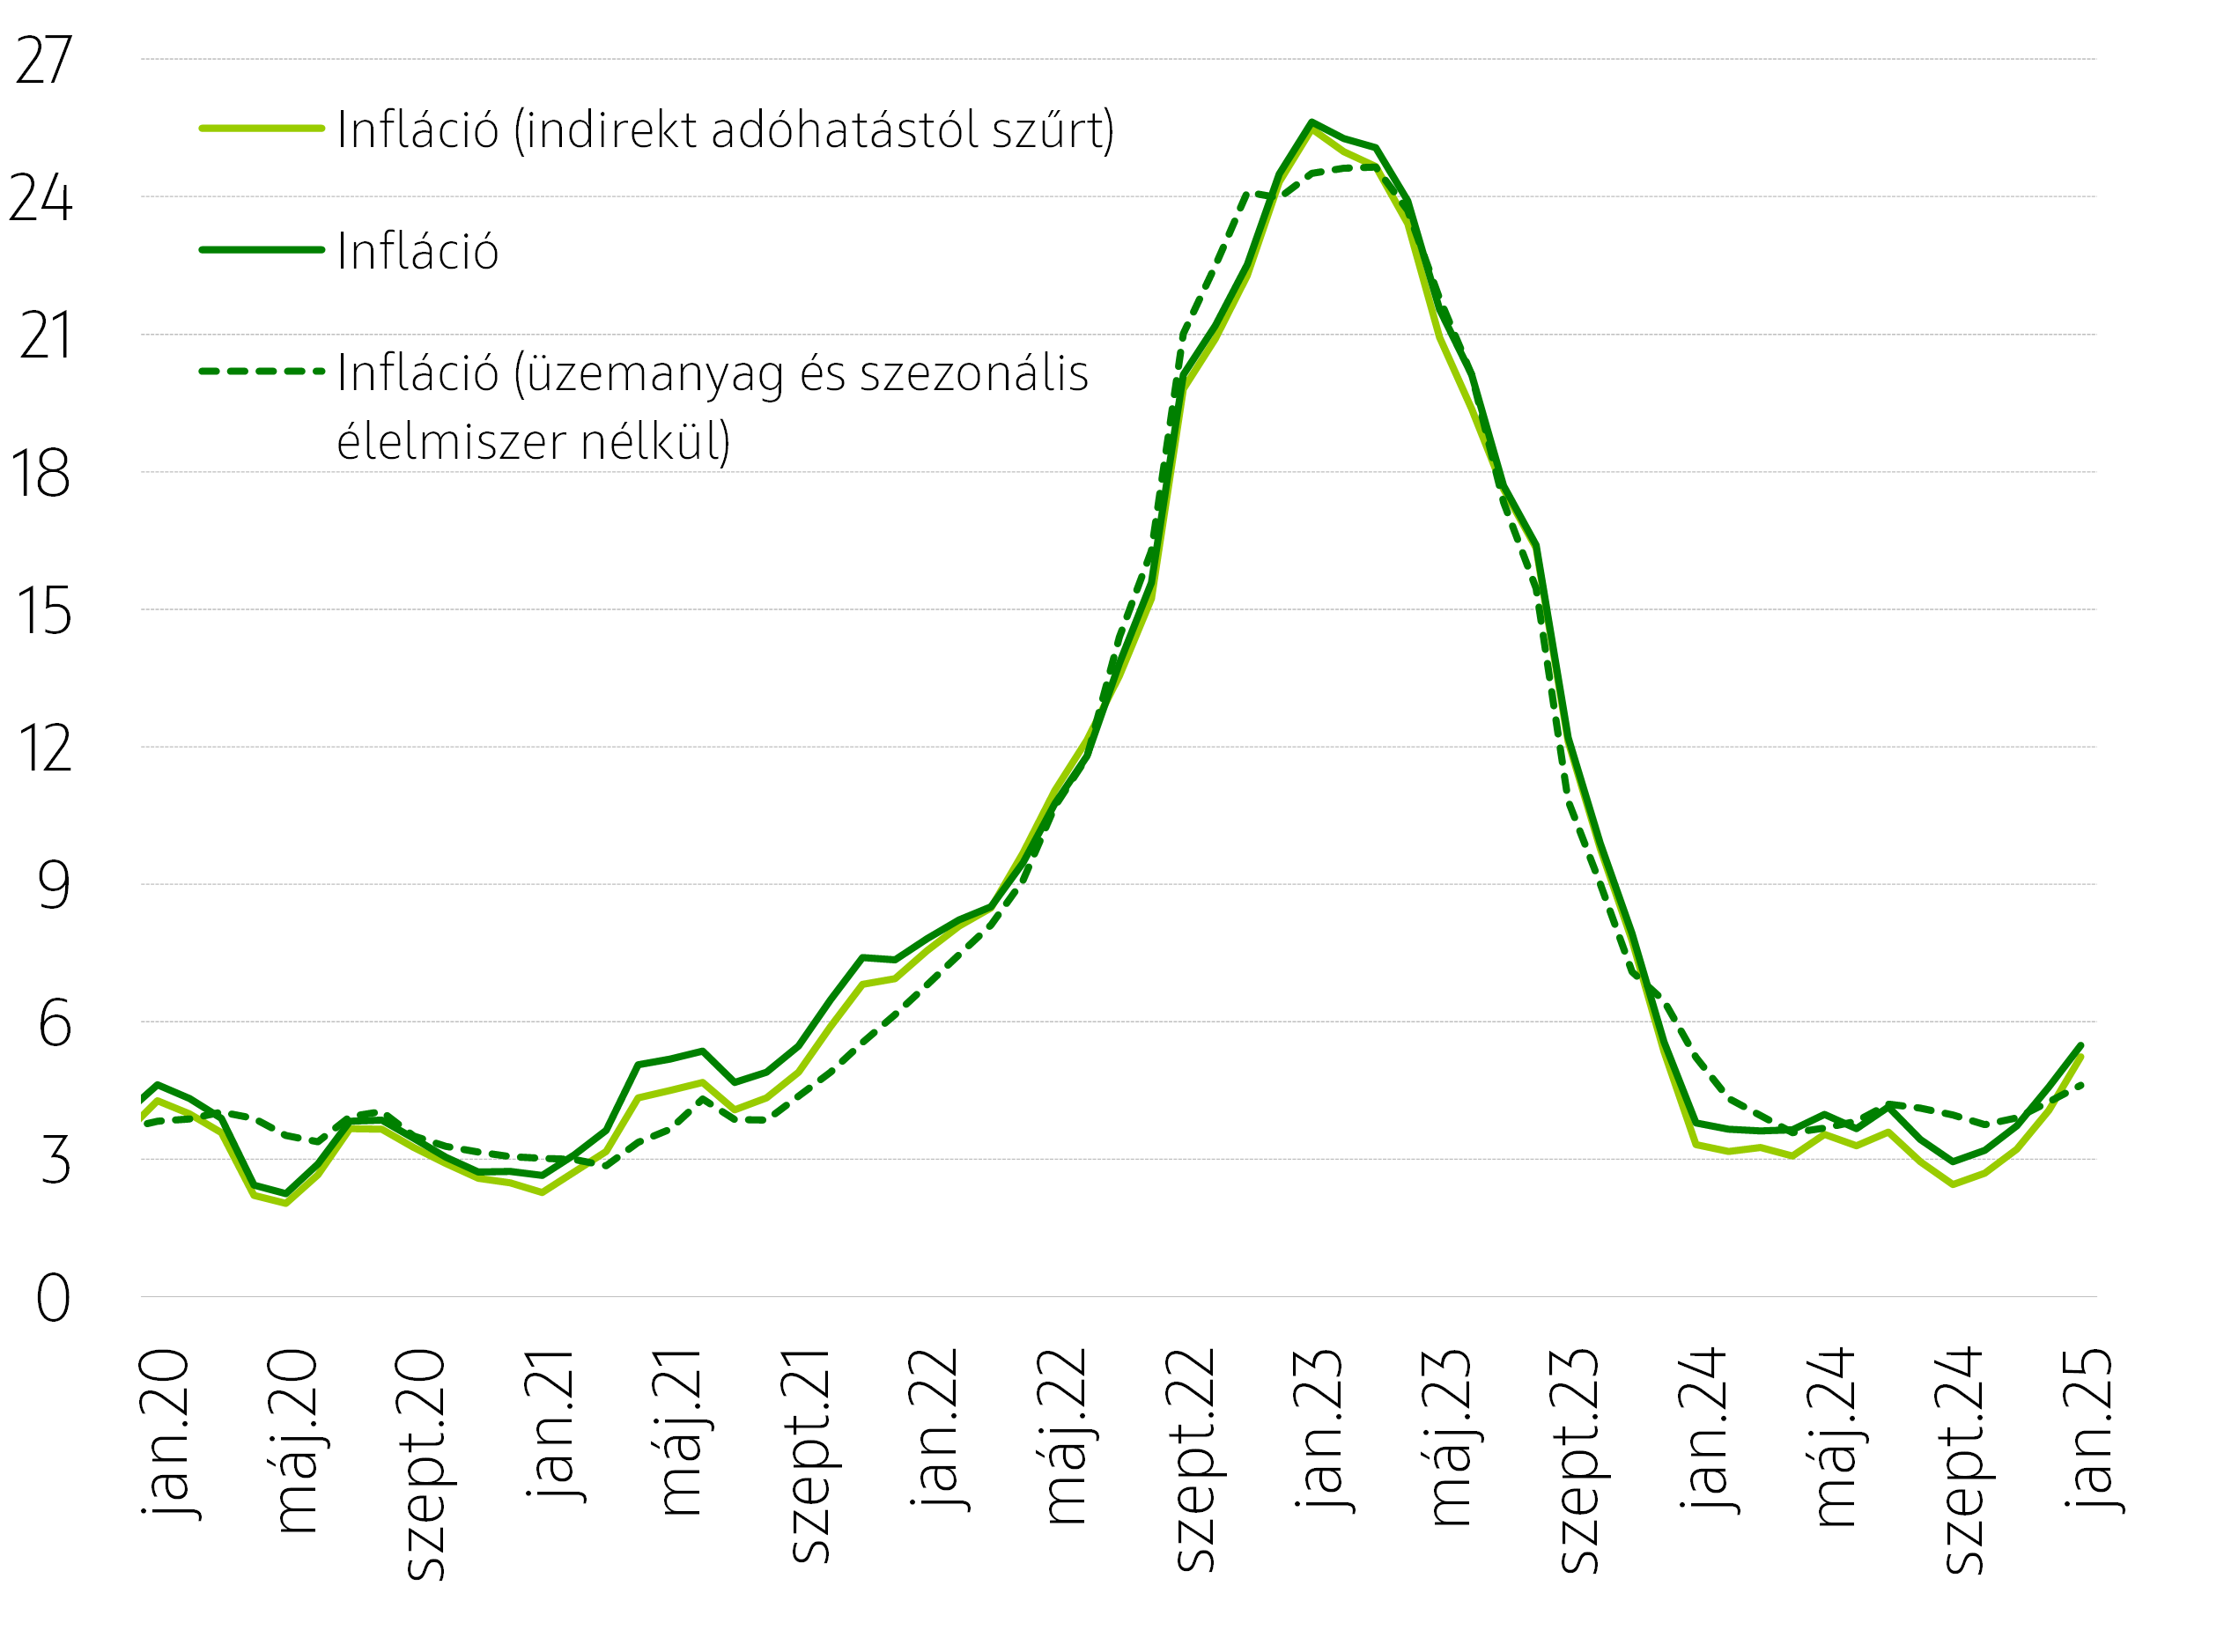
A KSH jövő héten szerdán teszi közzé a szeptemberi inflációs adatokat. Várakozásunk és a Bloomberg konszenzusa alapján is 1,3%-ról 1,8%-ra gyorsulhatott az infláció. Az infláció gyorsulásához legnagyobb mértékben az üzemanyag és a jövedéki adóstermékek inflációjának gyorsulása, illetve az élelmiszerek deflációjának mérséklődése járul hozzá. Ugyan az idei évi infláció nagyon alacsony, 1,7%-os lehet, azonban jövőre gyorsulás várható, miután az idei évben csökkenő élelmiszerárak jövőre már várhatóan pozitívan fognak hozzájárulni az inflációhoz. A legnagyobb kérdés az, hogy mennyire sikerül a mostani árfolyamszintekkel horgonyozni az inflációs várakozásokat, különösen egy emelkedő energiaárakkal jellemezhető környezetben, valamint azt figyelembe véve, hogy jövőre is jelentős lakossági fogyasztást élénkítő intézkedéscsomag léphet életbe (2 gyerekes anyák adókedvezményének kiterjesztése, 14. havi nyugdíj 2. hetének bevezetése, alacsony jövedelműek számára SZJA csökkentés és adójóváírás bevezetése). Szeptemberben a jegybank nem csökkentette tovább az irányadó kamatot a júliusi és augusztusi vágásokat követően, továbbá az MNB monetáris politikai keretrendszerének felülvizsgálata részeként 2028. január 1-től 2,5% +/-1%-ra csökkentette inflációs célját. A döntést követően azonban az MNB nyitva hagyta a kaput további kamatcsökkentések előtt még az idei évben, amelyet a kockázati környezet alakulásától tett függővé. A jelenlegi helyzetben, figyelembe véve a külső kockázati környezet alakulását, a fejlett piaci hozamok emelkedését és a nagy jegybankok kamatemeléseit úgy látjuk, hogy az októberben nyilvánosságra kerülő középtávú költségvetési pálya kedvező fogadtatása esetén is csak egy kamatcsökkentés válhat lehetségessé az idei évben. (Rezessy Gergely)
Inflációs mutatók (év/év, %)
Eurózóna
- Sentix befektetői bizalom (pont, október) október 5. 10:30 várt: 5,0; előző: 5,1
- Kiskereskedelmi forgalom (év/év, %, augusztus) október 6. 11:00 várt: 0,4; előző: -0,6
- Ipari megrendelések (hó/hó, %, augusztus, Németország) október 6. 8:00 várt: -0,8; előző: +2,5
- Ipari termelés (hó/hó, %, augusztus, Németország) október 7. 8:00 várt: 0,5; előző: -1,1
- Export (hó/hó, SA, %, augusztus, Németország) október 8. 8:00 várt: 0,5; előző: -0,8
- Ipari termelés (hó/hó, %, augusztus, Franciaország) október 6. 8:45 várt: 0,3; előző: -0,4
Jövő hétfőn a Sentix befektetői bizalmi indexszel kezdünk. Ez a mutató mind az intézményi, mind a magánbefektetők euroövezettel kapcsolatos hangulatát mutatja. Az index 2026 áprilisa óta javul, és szeptemberben olyan csúcsot ért el, amilyenre 2022 februárja óta nem volt példa. Meglátjuk, tovább folytatódik-e a javulás.
Az euroövezet termelői árindexeket is hétfőn teszik közzé. Ezek segítségével tovább élesedhet a kép az EKB előtt álló inflációs kihívásokkal kapcsolatban. Eddig ezek az indexek fokozódó árnyomást mutattak, és az energiaárak szeptemberi további emelkedésével a kép tovább romolhat. Itt is érdemes lesz azonban külön nézni a „headline” és az energia ágazatok nélküli indexet, hiszen utóbbi az, ami megmutatja, mennyire indult meg az energiaárak átgyűrűzése a termékek szélesebb körébe.
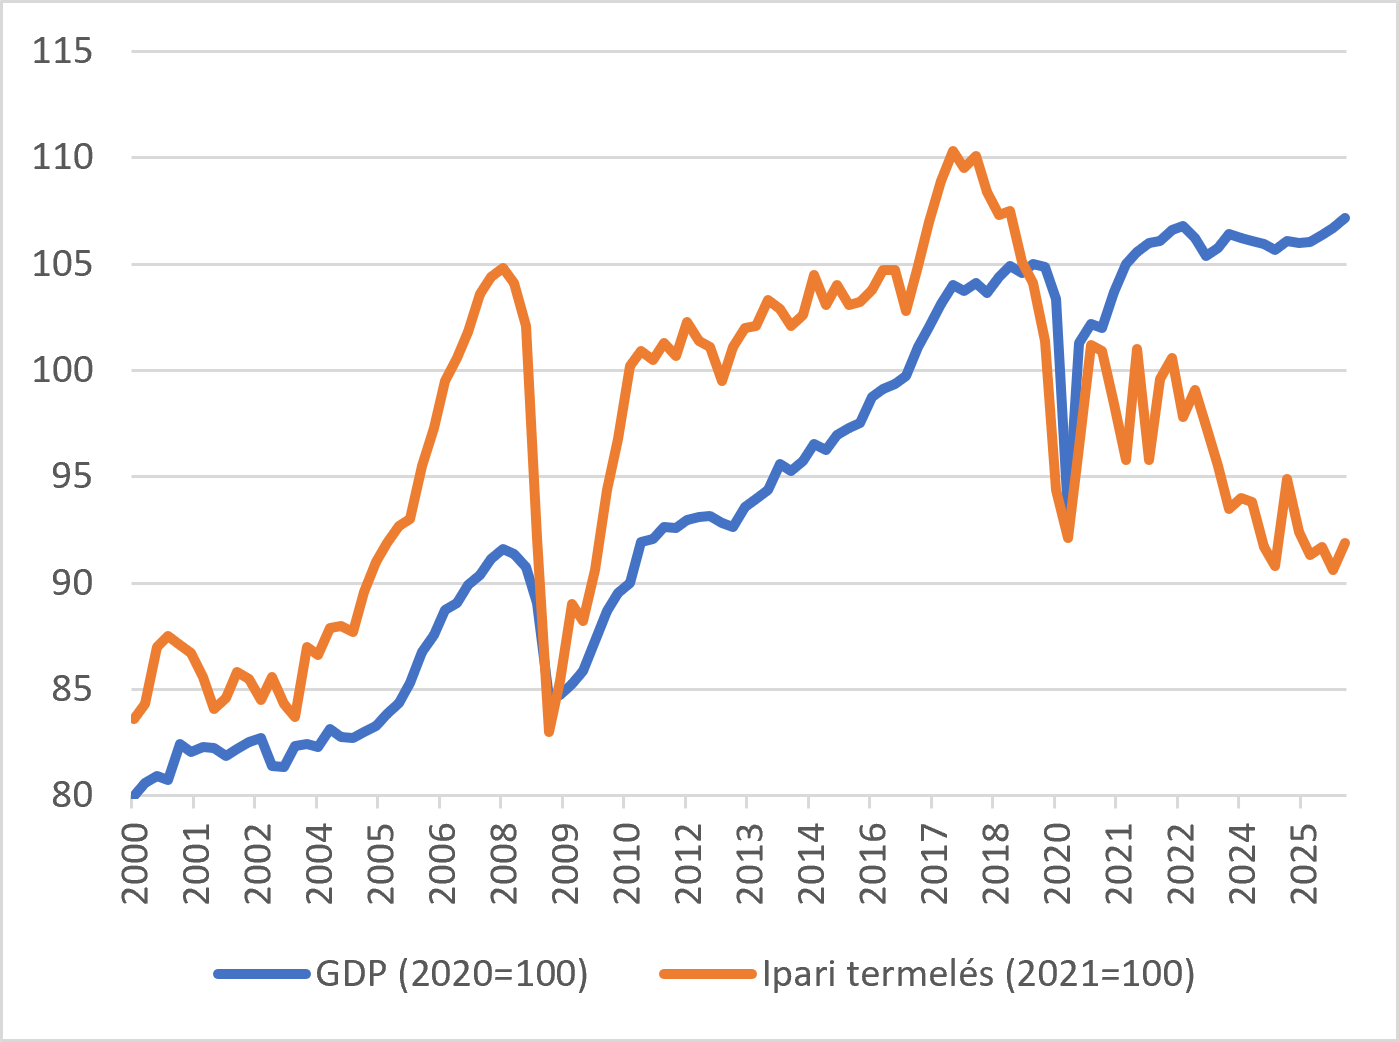
Kedden és szerdán Franciaország és Németország ipari termelési adatait teszik közzé. Ezeket a mutatókat korábban a gazdasági aktivitás jó előrejelzőjének tekintették. Az elmúlt néhány évben azonban Európában és Németországban szétválás figyelhető meg a két indikátor között: míg az ipari termelés a 2008 előtti időszakban a gazdasági növekedés egyik fő hajtóereje volt, és egészen a Covid-válságig jelentősen együtt is mozgott vele, azóta Európában az ipari termelés hanyatlóban van, miközben a GDP ennek ellenére is tud emelkedni. Az ipari adatok azonban mégis érdekesek: egy erősebb visszaesés az európai gazdaság lassulását vetítené előre.
Az euroövezet kiskereskedelmi forgalmi adatait is kedden teszik közzé. Ezek jó betekintést nyújthatnak a kereslet alakulásáról: ha további lassulást látnánk, az az EKB-ra nehezedő inflációs nyomás enyhülését vetítené előre, ami nagyobb mozgásteret biztosítana a jegybank aktuális monetáris szigorítási ciklusában. A legutóbbi, júliusi változás a kiskereskedelmi forgalomban -0,6% volt, ami az elmúlt 12 hónap legrosszabb értéke. (Szigel Gábor)
Az ipari termelés volumene és a bruttó hazai termék (GDP) szintje Németországban
Eseménynaptár 2026.10.05. - 10.09.
Forrás: Refinitiv, OTP Elemzés
Hozzon ki többet befektetéseiből!
Kereskedne az elemzésben említett termékekkel?
Az OTP SingleMarketen több ezer befektetési termék érhető el, sőt a budapesti és a frankfurti értéktőzsde papírjai mellett már amerikai részvényekkel is kereskedhet.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!