
Az eurózónából inflációs, az Egyesült Államok munkaerő-piaci adatok érkeznek
Tetszett a cikk? Ezek is érdekelhetik
Mit hoztak az elmúlt napok a piacokon?
Alapvetően erősre sikerült a PannErgy jelentése, és a cég az osztalék kifizetés menetrendjét is közölte a héten. Mozgalmas negyedéven van túl a félvezető szektor, aminek értékeltsége jelenleg kedvezőnek tűnik, ami így vonzóbb hozam-kockázat profilt eredményezhet a következő hónapokban. A Novo Nordisk papírját levettük Kedvelt részvényeink listánkról, mert a hét elején tartott befektetői napján a menedzsment visszafogott célokat mutatott be az előttünk álló időszakra vonatkozóan.
PannErgy: erős félév, hamarosan jön az osztalékfizetés is
Nemrégen tette közzé első féléves jelentését a PannErgy, amely alapvetően erős lett, a hőértékesítésből származó árbevétel és a működési eredmény mérsékelten, míg az adózott eredmény jelentősen nőtt. Hamarosan az osztalékfizetés is elkezdődik, ahol az első részlet kifizetésére október közepén kerül majd sor, míg a másodikra jövő év márciusában. Az utolsó kereskedési nap, amikor még osztalékszelvénnyel lehet kereskedni a részvényekkel szeptember 28-a lesz, mindkét osztalék-részletre vonatkozóan.
A KSH a hazai költségvetés második negyedéves adatait teszi közzé. Az eurózónából és annak több nagy tagállamából érkeznek a szeptemberi előzetes inflációs adatok. Az Egyesült Államokban inflációs és munkaerő-piaci adatokat publikálnak.
Magyarország
- A kormányzati szektor egyenlege (GDP %, Q2) október 1. 8:30 előző: -9,0
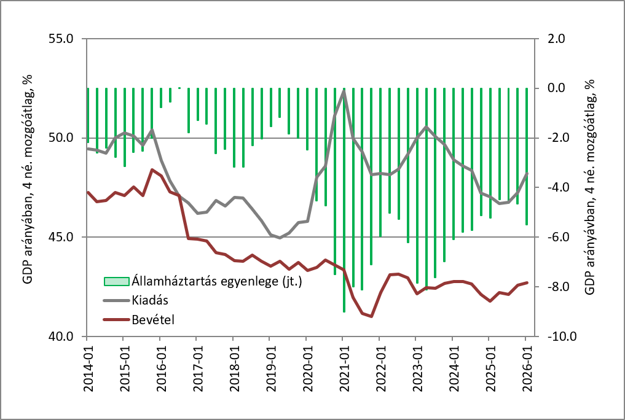
Az idei második negyedévben a hazai államháztartás egyenlege várhatóan tovább romlott a tavalyihoz képest. A Magyar Nemzeti Bank korábban megjelent előzetes pénzügyi számlái szerint 2,6% lehetett az első negyedéves költségvetési hiány (az utolsó négy negyedév adata 6,3%), amely az utóbbi évek második negyedéveihez képest nem kiemelkedő érték, a tavalyi többek között rendkívüli osztalékfizetések miatt igen kedvező 0,5%-os többletnél azonban alacsonyabb. A második negyedév pénzforgalmi hiányadata még a vártnál kedvezőtlenebb április hiánnyal együtt is a vártnak megfelelően alakult a magas júniusi többletnek köszönhetően, amely a harmadik negyedév első hónapjában tovább emelkedett. Augusztusban jelentős, 2311 milliárdos egyszeri hiányt okozott az RRF hitelek előfinanszírozása, ez a tétel ugyanakkor az év végéig befolyik az EU részéről, így az éves pénzforgalmi hiányt nem fogja terhelni.
Az idei hiányt terheli az előző kormánytól átvett, az eredeti terveknél jóval kedvezőtlenebb költségvetési pozíció, kedvező volt azonban az EU-s források felszabadítása és az új kormány által elért megtakarítások, többek között a KEKVÁ-k és a túlárazások megszüntetése, valamint az olcsóbb állami működés elérése. A költségvetést terhelő tételek között kell említeni azonban a továbbra is magas energiaárakat, amely miatt többek között továbbra is érvényben van az üzemanyagok jövedékiadójának átmeneti csökkentése, valamint az aszálykárok és egyéb örökölt krízishelyzetre létrehozott 500 milliárdos Havária Alapot, melynek teljes felhasználása részben az előre nem látható kockázatok megvalósulásának függvénye, illetve az olyan Tisza kormány által meghozott kezdeti intézkedések, mint az iskolakezdési támogatás, a vényköteles gyógyszerek áfamentessége, tűzifa áfacsökkentése és keretduplázása, melyek további 63 milliárd forinttal terhelhetik a költségvetést. Ezzel szemben a dohánytermékek novembertől esedékes jövedékiadóemelése növelheti a költségvetés bevételeit.
A fenti folyamatok eredőjeként a kormánnyal összhangban 7,5%-os hiányt várunk az év végére, ez pedig jövőre javulhat a jelentős egyszeri tételek (például fegyverpénz, Havária Alap, választási költekezés) kiesésével. A jövő évi költségvetési helyzetképről október második felében tudhatunk meg többet, amikor a kormány közzéteszi a 2027-es költségvetési tervet, illetve az euró bevezetéséhez vezető több éves hiánypályát. (Rezessy Gergely)
Az államháztartási hiány alakulása
Eurózóna
- EB gazdasági hangulat index (pont, szeptember) szeptember 29. 11:00 várt: 99,0; előző: 98,4
- Fogyasztói árindex (előzetes, év/év, %) október 2. 11:00 várt: +3,5; előző: +3,2
- Fogyasztói magárindex (előzetes, év/év, %) október 2. 11:00 várt: +2,6; előző: +2,4
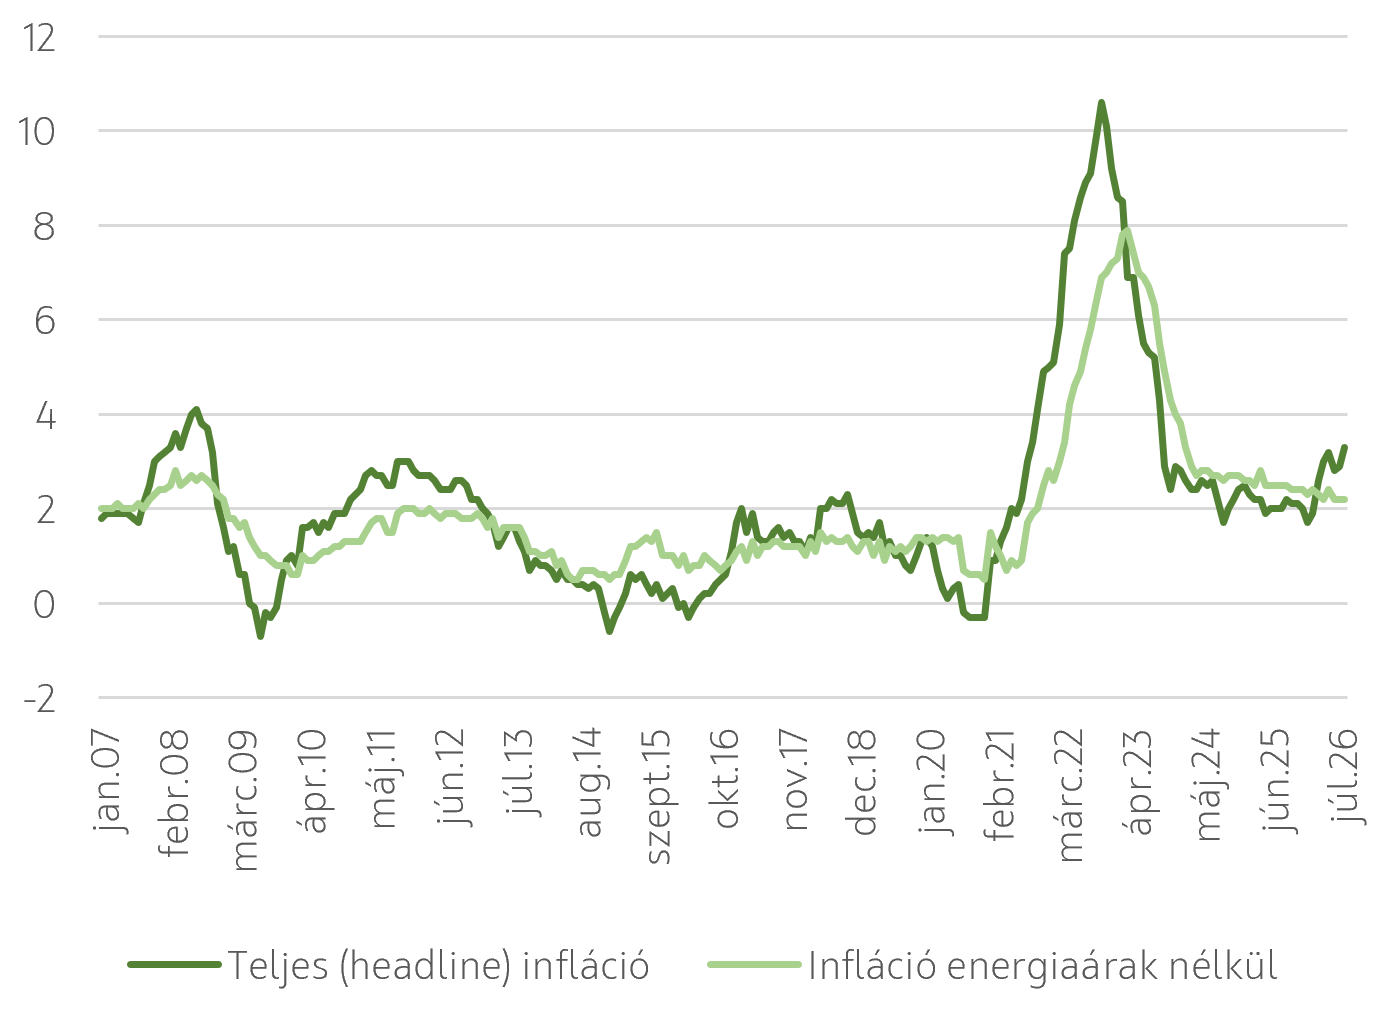
A jövő hét kedden az euróövezet főbb országainak szeptemberi előzetes inflációs adataival indul, majd pénteken az egész euróövezetre vonatkozó adatokkal folytatódik. Az euróövezet augusztusi fogyasztói árindexe (CPI) 3,2%-on állt, míg a maginfláció (az energia és az élelmiszerek nélkül számított mutató) 2,4%-ot tett ki; ez is visszaigazolja azt az összképet, hogy az infláció közelmúltbeli megugrását elsősorban az energiaárak hajtották. Meglepő lenne, ha nem tapasztalnánk további árszint-emelkedést most is: a gáz- és olajárak ugyanis augusztus óta nem mérséklődtek, sőt, éppen ellenkezőleg: a Brent olaj havi átlagára hordónként 90 dollár alatti szintről 100 dollár fölé ugrott, miközben a TTF földgáz 60 euró/MWh-ról 80 euró/MWh fölé emelkedett. Emellett arra is számítani lehet, hogy a magasabb energiaárak előbb-utóbb begyűrűznek a gazdaság más ágazataiba is. Hogy ez milyen mértékben és mikor következik be, abban talán a hét folyamán megjelenő inflációs adatok adnak iránymutatást.
Kedden teszi közzé az Európai Bizottság az euróövezetre vonatkozó gazdasági hangulatindikátort, az ESI-t. Az index – a hasonló mutatók közelmúltbeli alakulásával összhangban – az iráni konfliktus eszkalációját követő visszaesés óta folyamatosan javult, és megközelítette a korábbi, év eleji szintjeit. Az ilyen hangulatmutatók által tükrözött optimizmus támasztja alá azt a vélekedést, miszerint az európai gazdaság kellően ellenálló az aktuális geopolitikai feszültségekkel szemben. A piaci konszenzus szerint az ESI értéke ezúttal stagnálni fog.
Csütörtökön jelennek meg az euróövezet augusztusi munkanélküliségi adatai. Ez a mutató 2024 eleje óta meglehetősen stabil volt , a 6,3%-6,4% közötti szűk sávban mozog. Meglepetés lenne, ha most hirtelen megugrana – de az ördög soha nem alszik, meglátjuk. (Szigel Gábor)
A teljes és az energiaáraktól tisztított fogyasztói árindex az eurózónában, %
Egyesült Államok
- Core PCE (hó/hó, %, augusztus) szeptember 30. 14:30 várt: +0,3; előző: +0,2
- Átlagkeresetek (év/év, %, szeptember) október 2. 14:30 várt: +3,2; előző: +3,1
- Átlagkeresetek (hó/hó, %, szeptember) október 2. 14:30 várt: +0,3; előző: +0,3
- Munkanélküliségi ráta (%, szeptember) október 2. 14:30 várt: 4,2; előző: 4,1
- NFP (hó/hó, ezer, szeptember) október 2. 14:30 várt: +100; előző: +160
Jövő héten inflációs mutató és munkaerő-piaci adatok sokasága is érkezik az Egyesült Államokból.
A Fed által favorizált inflációs mutató, a core PCE augusztusi adata a korábban már publikált fogyasztói és termelői árindex releváns komponensei alapján 0,3%-os gyorsulást mutathat majd hó/hó a júliusi 0,2% után, ami több mint másfélszerese a 2%-os céllal konzisztens szintnek. Inflációs szempontból különösen aggasztó, hogy ha a fogyasztói árindexben egyelőre nem is, de a termelői komponensei között már egyértelműen látni, hogy a magasabb energiaárak elkezdtek begyűrűzni más termékkörökbe, ami csak erősíti azt a narratívát, hogy az Egyesült Államoknak inflációs problémája van.
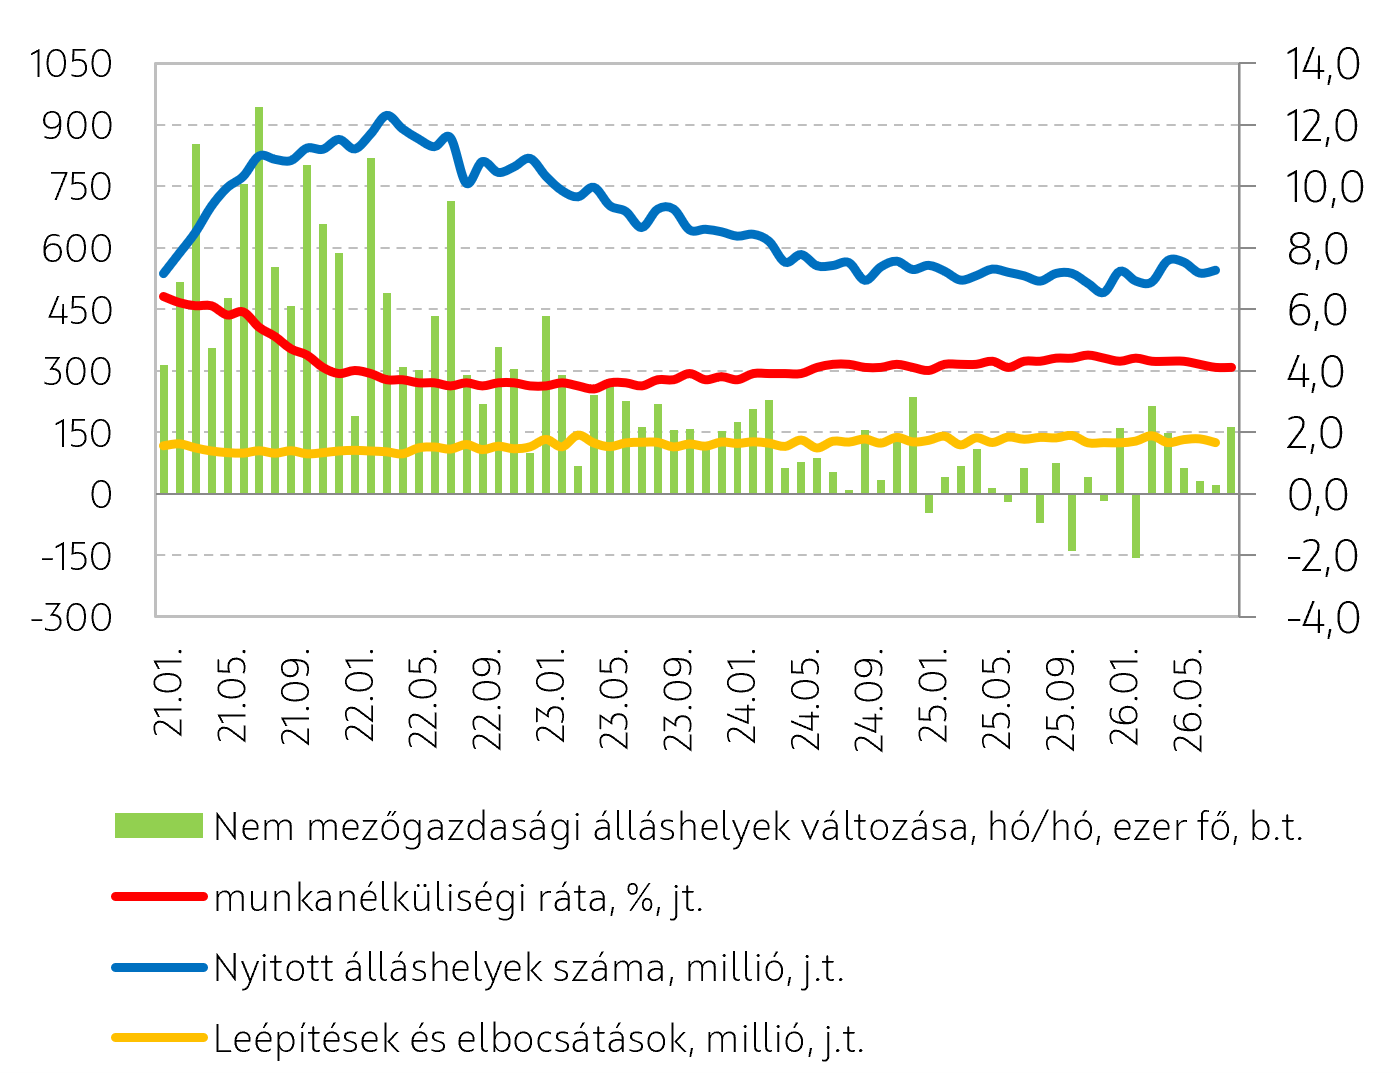
Érkezik továbbá a szeptemberi munkaerő-piaci riport az augusztusi, meglepően kedvező számok után. Akkor a nem mezőgazdasági foglalkoztatottak száma 162 ezer fővel nőtt, ami az elmúlt öt hónap legerősebb bővülése volt, miközben a munkanélküliségi ráta 4,1%-on stagnált. A munkaerő-állomány jelentősen bővült, a munkaerőpiaci részvételi ráta pedig 61,6%-ra emelkedett, ami szélesebb körű javulásra utal. Egyelőre úgy tűnik, hogy a közel-keleti konfliktus okozta bizonytalanság nem rontotta a felvételi hajlandóságot és feldolgozóipari állásajánlatok ugrásszerű emelkedése is bizakodásra adhat okot, ami továbbra is csak kisebb részben köszönhető a Trump-adminisztráció importvámjainak és inkább tükrözi az AI-kapacitások kiépítéséhez szükséges munkaerőigényt. Ezért is lesz érdemes figyelni a szintén jövő héten érkező üres álláshelyek augusztusi statisztikáját, amiből kiderül, hogy tovább erősödik-e a feldolgozóipar munkaerőkereslete. A várakozások szerint szeptember is erős, 100 ezer fő körüli nem mezőgazdasági álláshely bővülést hozott 4,2%-ra emelkedő munkanélküliségi ráta és 3,0% feletti év/év bérdinamika mellett.
A várakozásoknak megfelelően gyorsuló infláció és erős munkaerő-piaci adatok erősítenék a jelenleg a piaci árazásban lévő kamatemelési várakozásokat, miszerint a Fed októberben és decemberben is 25 bázisponttal emeli majd az alapkamatot a szeptemberi emelés után. Ugyanakkor továbbra is jelentős bizonytalansági faktort jelent a közel-keleti konfliktus, amelynek egyelőre nem látszik ugyan a vége, de a Hormuzi-szoros teljes megnyitása érdemben alakítaná át az inflációs kilátásokat. (Váradi Beáta)
Munkaerő-piaci adatok
Eseménynaptár 2026.09.28. - 10.02.
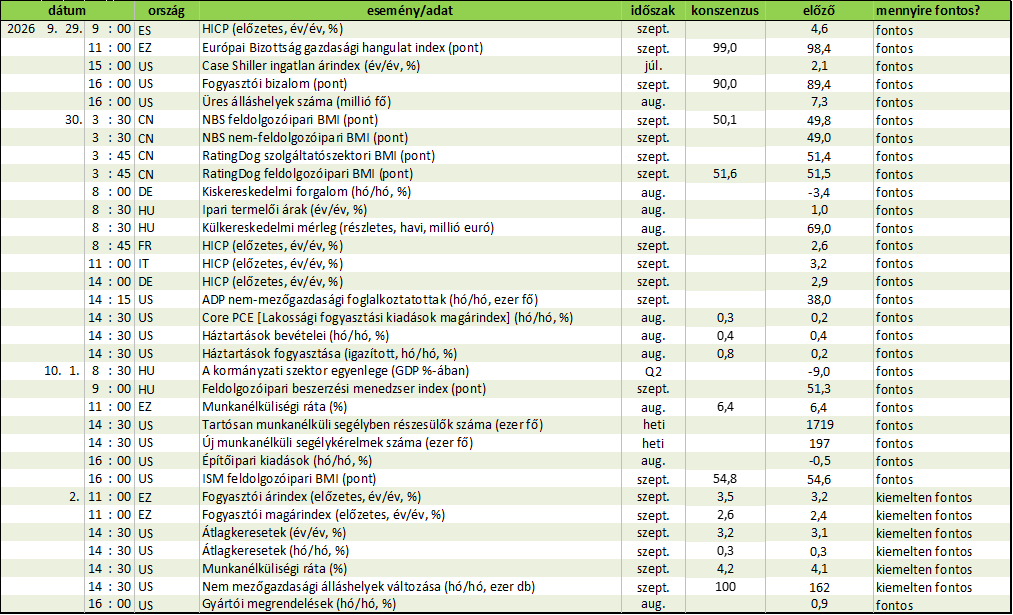
Forrás: Refinitiv, OTP Elemzés
Hozzon ki többet befektetéseiből!

Kereskedne az elemzésben említett termékekkel?
Az OTP SingleMarketen több ezer befektetési termék érhető el, sőt a budapesti és a frankfurti értéktőzsde papírjai mellett már amerikai részvényekkel is kereskedhet.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!