
Hazai és amerikai inflációs mutatókra, valamint az EKB kamatdöntő ülésére figyelünk
Tetszett a cikk? Ezek is érdekelhetik
PannErgy: erős félév, hamarosan jön az osztalékfizetés is
Nemrégen tette közzé első féléves jelentését a PannErgy, amely alapvetően erős lett, a hőértékesítésből származó árbevétel és a működési eredmény mérsékelten, míg az adózott eredmény jelentősen nőtt. Hamarosan az osztalékfizetés is elkezdődik, ahol az első részlet kifizetésére október közepén kerül majd sor, míg a másodikra jövő év márciusában. Az utolsó kereskedési nap, amikor még osztalékszelvénnyel lehet kereskedni a részvényekkel szeptember 28-a lesz, mindkét osztalék-részletre vonatkozóan.
Visszatérhet a momentum a félvezetőknél?
Kihívásokkal teli negyedévet tudhat maga mögött a félvezetőszektor, melynek teljesítménye az elmúlt hónapokban elmaradt a mögöttes fundamentumok javulásától, miközben az AI-vezérelt kereslet továbbra is rendkívül erős maradt. A vállalati AI-adoptáció gyorsulása és az AI-agentek terjedése jelentősen növeli a számítási kapacitások iránti igényt, ami a felhőszolgáltatások és az adatközpont beruházások további felfutását vetíti előre. A jelenlegi kínálati korlátok, a rekordmagas megrendelésállományok és a vártnál nagyobb beruházási igények alapján a félvezetőipari eredményvárakozásokban további pozitív revíziókra számítunk. Mindezek ellenére a szektor értékeltsége historikus összevetésben kedvezőnek tűnik, ami véleményünk szerint vonzóbb hozam-kockázat profilt eredményezhet a következő hónapokban.
A KSH közzéteszi az augusztusi inflációs mutatókat. Az EKB kamatdöntő ülést tart. Az Egyesült Államokból érkeznek az augusztusi inflációs adatok.
Magyarország
- Infláció (év/év, %, augusztus) szeptember 8. 8:30 várt: +1,4; OTP várt: +1,4; előző: +1,2
- Maginfláció (év/év, %, augusztus) szeptember 8. 8:30 előző: +1,9
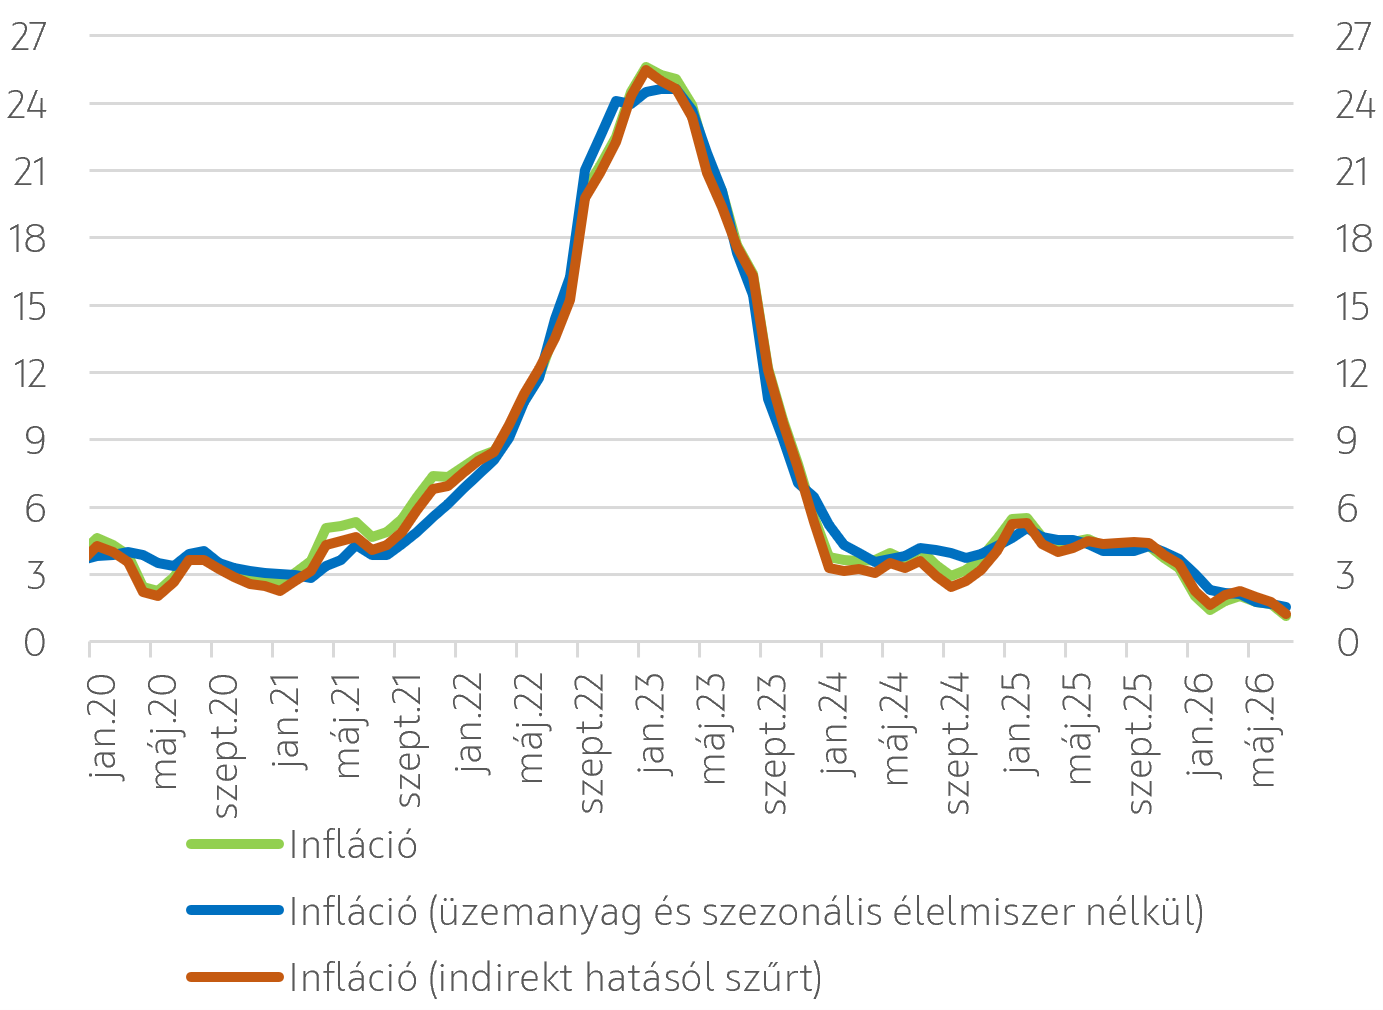
A KSH jövő héten kedden teszi közzé az augusztusi inflációs adatokat. Várakozásunk és a Bloomberg konszenzusa alapján is 1,2%-ról 1,4%-ra gyorsulhatott az infláció. Az infláció emelkedéséhez jelentősen hozzájárulnak a taxi és szerencsejáték díjemelések, valamint az üzemanyag infláció emelkedése. Az élelmiszerek viszont még az előző havinál is erőteljesebben járulhatnak hozzá az alacsony inflációhoz. Ugyan az idei évi infláció nagyon alacsony 1,7%-os lehet, azonban jövőre gyorsulás várható, miután az idei évben csökkenő élelmiszerárak jövőre már várhatóan pozitívan fognak hozzájárulni az inflációhoz. A legnagyobb kérdés az, hogy mennyire sikerül a mostani árfolyamszintekkel horgonyozni az inflációs várakozásokat, különösen egy emelkedő energiaárakkal jellemezhető környezetben, valamint azt figyelembe véve, hogy a jövőre is jelentős lakossági fogyasztást élénkítő intézkedéscsomag léphet életbe (2 gyerekes anyák adókedvezményének kiterjesztése, 14. havi nyugdíj 2. hetének bevezetése, adójóváírás bevezetése). Az augusztusi infláció „érdekes” piaci környezetbe érkezik, hiszen a Bloomberg értesülései szerint szeptemberben nem csökken majd tovább a kamat a júliusi és augusztusi vágásokat követően mivel a magasan ragadó energiaárak az inflációs, a Fed szeptemberi döntése pedig a kockázati felár alakulásával kapcsolatos kockázatokat növelik. Előzetesen mi is arra számítottunk, hogy a kamatvágás csak novemberben az inflációs cél felülvizsgálatát és a közép-távú fiskális terv közzétételét követően folytatódik majd.
(Eppich Győző)
Inflációs mutatók (év/év, %)
Eurózóna
- Kamatdöntés (hitel/betét, %) szeptember 10. 14:15. várt:+2,65/2,50; előző:+2,40/+2,25
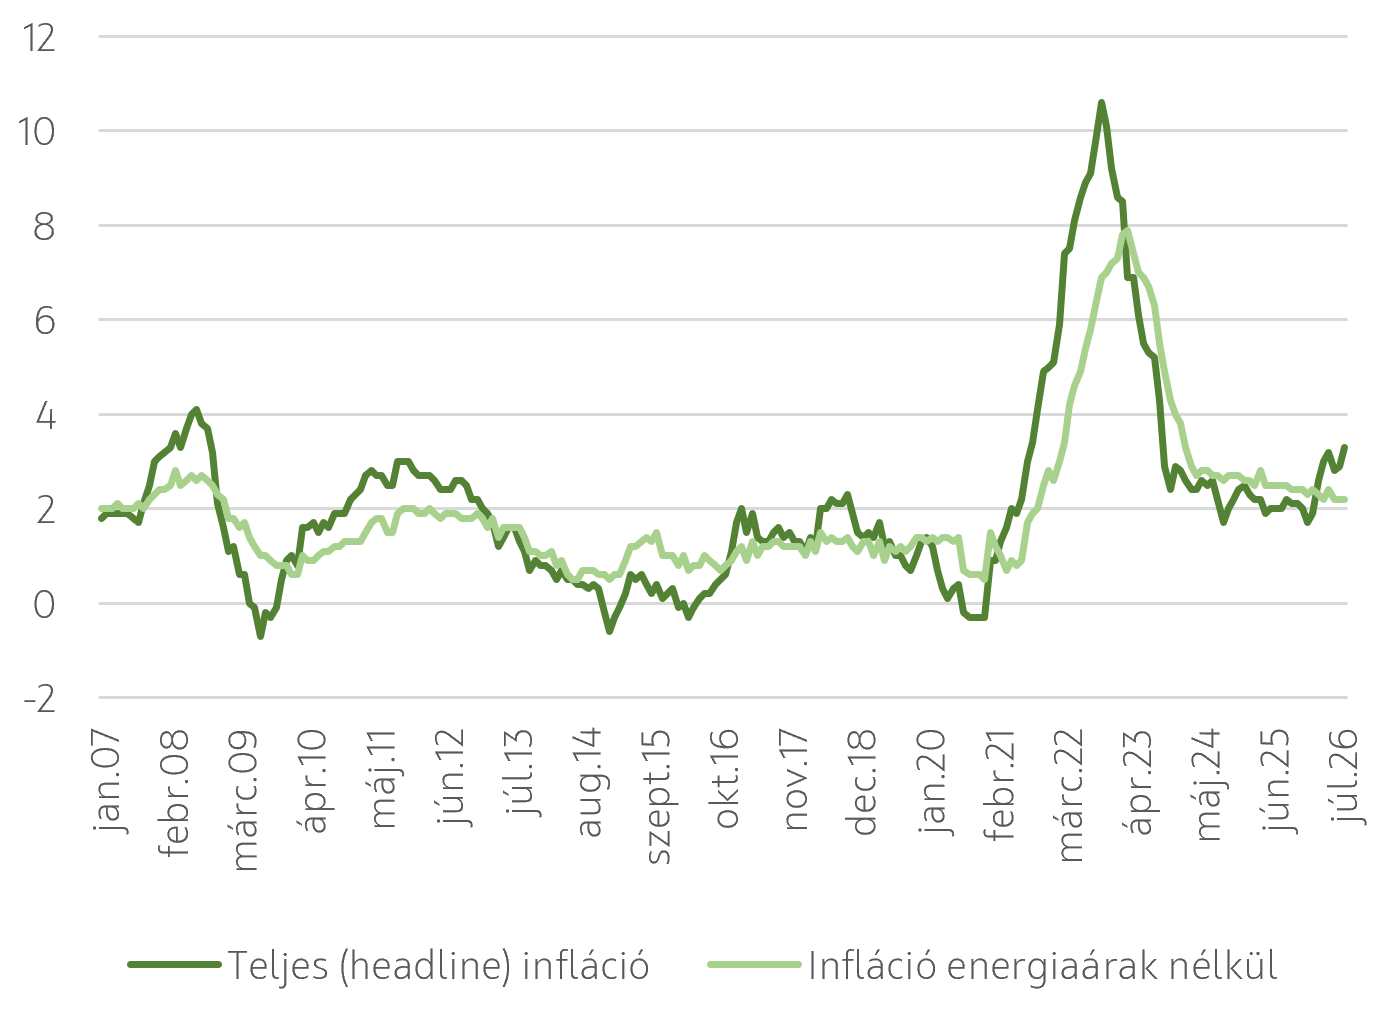
A hét legfontosabb eseménye az EKB csütörtöki monetáris politikai döntése lesz, amelynek keretében a piaci várakozások szerint a betéti rendelkezésre állási kamatot 2,25%-ról 2,50%-ra emelik. Az EKB júniusban kezdte meg legutóbbi monetáris szigorítási ciklusát, válaszul a geopolitikai feszültségek és az ezek nyomán megemelkedett energiaárak által kiváltott inflációs nyomásra. Mivel az energiaárak hatásától megtisztított árváltozás továbbra is csupán 2,2% volt, ez arra utal, hogy az energiaárak átgyűrűző hatásai egyelőre mérsékeltek. Ugyanakkor a tartósan 60 EUR felett ragadó gázárak és a historikusan óriásira táguló crack spread-ek miatt egy újabb körös – akár az iráni háború kitörését követő hónapoknál is nagyobb – energiaár sokkra lehet számítani. A piac erre felkészülve jövő őszre már 3%-os kamatot áraz, ami egyértelműen magasabb az elemzői várakozás 2,5%-os értékénél. Mivel a szeptemberi kamatemelés az EKB részéről szinte biztosra vehető, így inkább a döntést követő sajtótájékoztató lehet az érdekes, a kamatpálya további alakulásával kapcsolatban. Az azonban szinte biztosra vehető, hogy az energiaárak alakulása jelentős hangsúlyt fog majd kapni. A héten megjelenő német gazdasági aktivitási mutatók további támpontot adhatnak az euróövezet növekedési kilátásainak megítéléséhez. Hétfőn a német ipari termelés havi adatait, kedden pedig a külkereskedelmi exportstatisztikákat teszik közzé. Németországban az ipari termelés júniusban szerény, 0,2%-os havi növekedést mutatott, ami lassulást jelent a májusi 0,7%-os bővüléshez képest, éves alapon pedig már 0,1%-os csökkenésnek feleltethető meg. Az exportteljesítmény ugyanakkor kedvezőbb képet mutat: a kivitel immár öt egymást követő hónapban bővült, beleértve a júniusi 0,9%-os havi növekedést is. Hétfőn teszik közzé a Sentix befektetői bizalmi indexet is. Az indikátor az euróövezet gazdasági kilátásaival kapcsolatos, következő hat hónapra vonatkozó várakozásokat méri. Az index júliusban 0,9 ponton állt, nagyrészt ledolgozva a közel-keleti feszültségek eszkalálódása utáni kialakult átmeneti visszaesését, és visszatért a február előtti szintekre. (Szigel Gábor)
Teljes és energiaárak nélküli inflációs mutató az eurózónában, %
Egyesült Államok
- Fogyasztói árindex (év/év, %, augusztus) szeptember 11. 14:30 várt: +3,4; előző: +3,4
- Fogyasztói árindex (hó/hó, %, SA, augusztus) szeptember 11. 14:30 várt: +0,4; előző: +0,1
- Fogyasztói magárindex (év/év, %, augusztus) szeptember 11. 14:30 várt: +2,4; előző: +2,5
- Fogyasztói magárindex (hó/hó, %, SA, augusztus) szeptember 11. 14:30 várt: +0,2; előző: +0,2
Jövő héten érkezik az augusztusi fogyasztói és termelői árindex az Egyesült Államokból utolsó releváns adatokként a Fed szeptember 16-ai kamatdöntő ülése előtt.
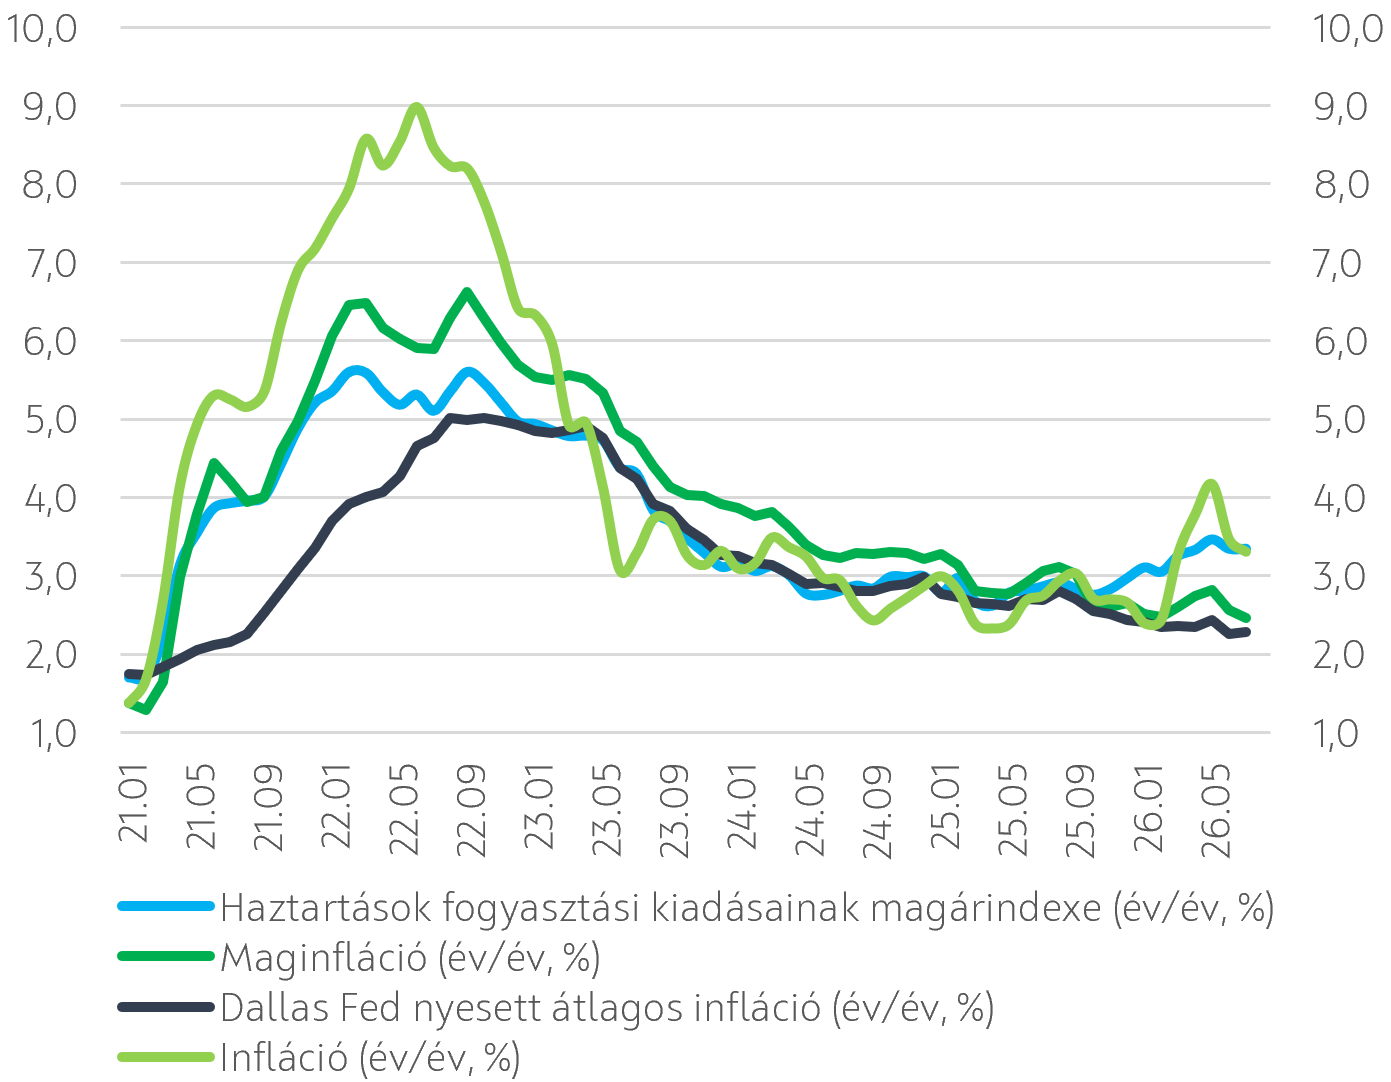
A várakozások szerint a headline CPI emelkedett havi összevetésben, míg a maginfláció stagnálhatott. Az áremelkedést mindenekelőtt az energiaárak fűtik. A Covid idején látott árupiaci sokkot követően a szolgáltatások, a lakhatási költségek és az erős bérdinamika lettek az infláció motorja, amit először a vámháború, majd a közel-keleti konfliktus árfelhajtó hatása tetézett. Bár úgy tűnt, hogy a tavaly bevezetett vámok inflációs hatása idén nyáron kifutott a Trump-adminisztráció épp most fújta meg ezt a parazsat, amikor újabb vámokkal kezdte fenyegetni kereskedelmi partnereit, többek között az egyik legnagyobbat, Kanadát. Ehhez társul az immár több mint 6 hónapja tartó közel-keleti konfliktus miatti aggodalom, ami egyelőre elsősorban az energiaárakon keresztül jelenik meg a CPI-ben, de minél tovább tart a jelenleg kilátástalannak tűnő konfliktus, annál inkább gyűrűznek be mindenhova a magas energiaárak, épp ezért nem tekinthet a mostanira egyszeri energiaár-sokként a Fed, amit figyelmen kívül kell hagynia a monetáris politikának. Ráadásul a Trump-adminisztráció és a Fed új elnöke is igyekszik az AI-boom okozta árnyomás erősödés miatti aggodalmat azzal hűteni, hogy a termelékenység olyan mértékben nő majd, hogy annak nem lesz kedvezőtlen inflációs hatása, ám ez egyelőre még nem következett be, sőt az adatközpontok építése 4% felett tartja a villamosenergia árak év/év növekedési ütemét.
A termelői magárindex esetében is további gyorsulásra számít a piac, ami abba az irányba mutat, hogy a magas energiaárak elkezdtek begyűrűzni más termékkörökbe is, ami szintén aggodalomra ad okot a Fed jegybankárainak.
Összességében elmondható, hogy ahogyan azt Kevin Warsh is többször elmondta, az Egyesült Államoknak inflációs problémája van. A jelenlegi piaci árazás alapján a Fed szeptemberben 25 bázisponttal emeli majd az alapkamatot, ami ezt követően az év végéig a 3,75-4,00%-os szinten marad majd, de a több mint 5 éve cél felett lévő infláció és az egyértelműen romló kilátások felfelé mutató kockázatot jelentenek a kamatemelési várakozásokra. (Váradi Beáta)
Inflációs mutatók
Eseménynaptár 2026.09.07. - 09.11.
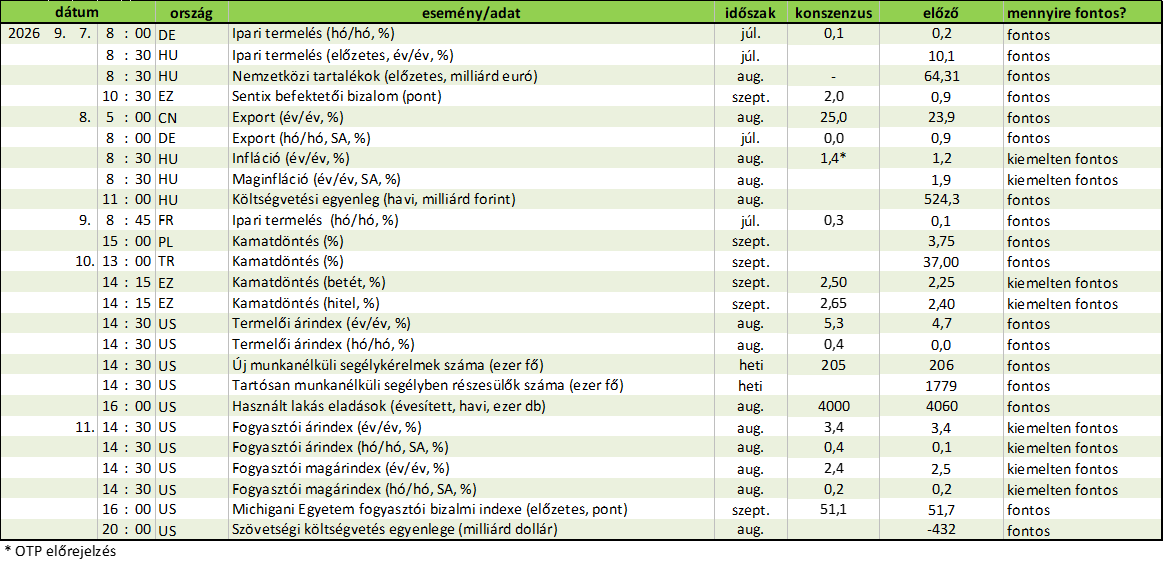
Forrás: Refinitiv, OTP Elemzés
Hozzon ki többet befektetéseiből!

Kereskedne az elemzésben említett termékekkel?
Az OTP SingleMarketen több ezer befektetési termék érhető el, sőt a budapesti és a frankfurti értéktőzsde papírjai mellett már amerikai részvényekkel is kereskedhet.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!