
Hazai növekedési, európai inflációs és amerikai munkaerő-piaci adatok érkeznek
Tetszett a cikk? Ezek is érdekelhetik
OpenAI Astra: AGI vagy sem a félvezetők profitálhatnak belőle
Az OpenAI új modellje, a GPT-6 Astra nemcsak az AGI-ról szóló vitát robbantotta ki, de új lendületet is adhat a félvezetőiparnak. A modell egy új korszak kezdetét jelezheti az AI fejlődésében: a hangsúly a kérdések megválaszolásáról fokozatosan az önálló feladatvégrehajtás felé tolódik, ami az AI-infrastruktúra iránti kereslet újabb hullámát indíthatja el. Ennek legnagyobb nyertesei továbbra is a memóriachipek, a szerverprocesszorok és az adatközpont hálózati megoldások piacának vállalatai lehetnek.
FX - technikai elemzés
A dollár az euróval és a fonttal szemben is enyhe erősödésben van, ez a folyamat még folytatódhat. A forint némi gyengülés után újra erősebb oldalát mutatta meg, de új mélypont nem várható párjaival szemben. Az USDJPY árfolyama megtörte az emelkedő trendjét, trendszerű csökkenést látni. Az EURCHF árfolyama struktúrát váltott, továbbra is a long pozíciók keresése jöhet az elkövetkező hetekben.
Érkezik a második negyedéves hazai GDP részletes becslése. Az eurózónában az augusztusi inflációs mutatókat publikálják. Az Egyesült Államokban az augusztusi munkaerő-piaci riportot teszik közzé.
Magyarország
- GDP (részletes, év/év, %, Q2) szeptember 1. 8:30 előzetes: +1,7; előző: +1,7
- GDP (részletes, né/né, %, Q2) szeptember 1. 8:30 előzetes: +0,4; előző: +0,8
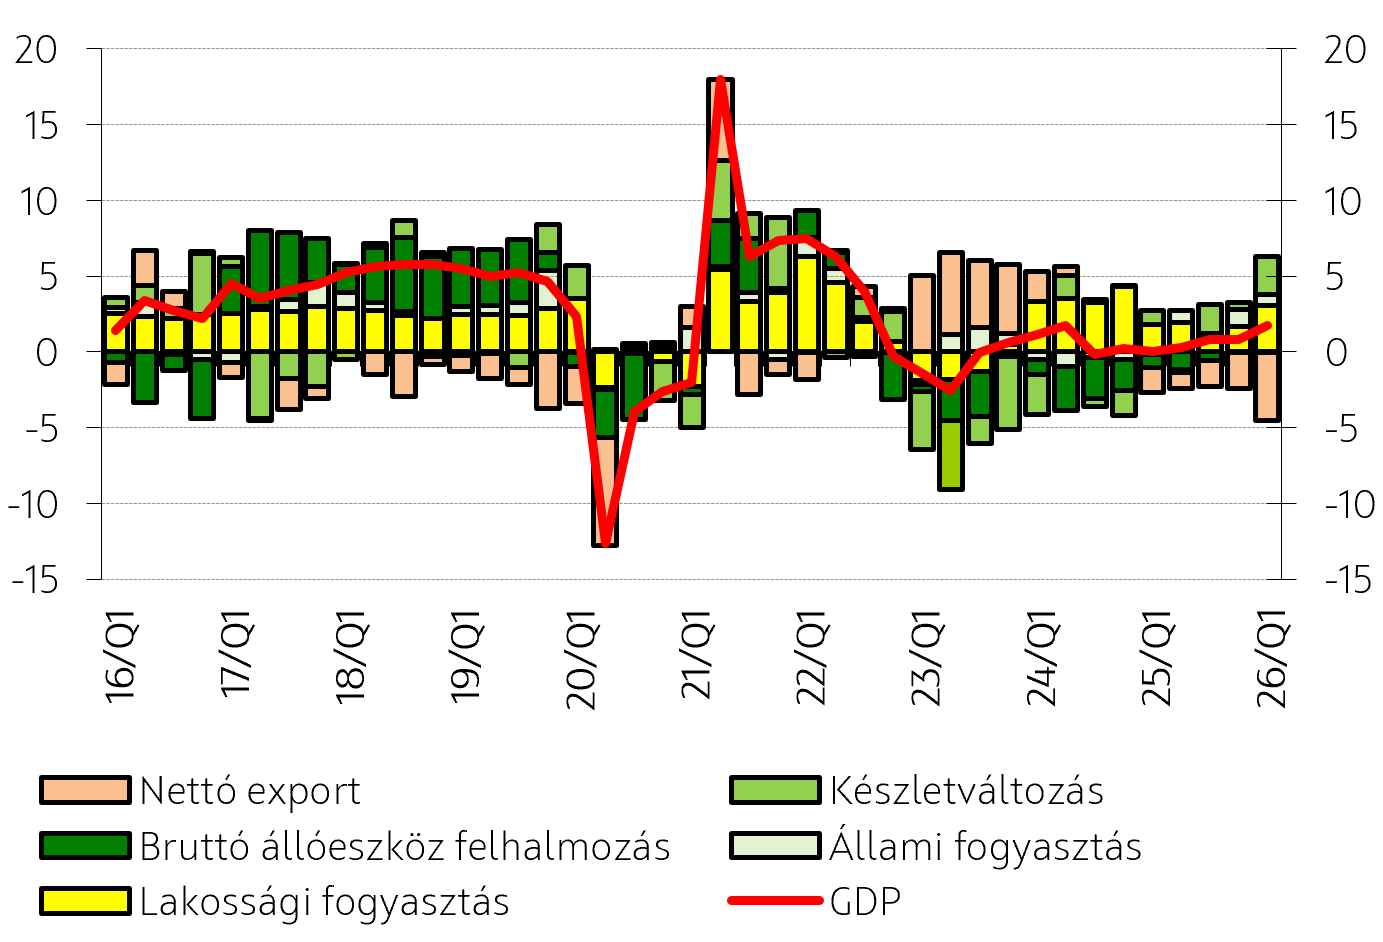
A KSH jövő héten teszi közzé a második negyedéves GDP részletes adatait. Az előzetes adatközlés alapján a magyar gazdaság 1,7%-kal nőtt év/év és 0,4%-kal negyedév/negyedév alapon. Utóbbi lassulást jelent a Q1-es 0,8%-hoz képest, melynek hátteréről a részletes adatok adnak majd tájékoztatást. Ami erősen valószínűsíthető, hogy a mezőgazdaság Q2-ben Q1-gyel ellentétben negatívan járult hozzá a növekedéshez, és ez jelentős szerepet játszhatott a növekedési ütem lassulásában. Saját becsléseink alapján a nem-mezőgazdasági GDP negyedév/negyedév növekedési üteme az első negyedévhez hasonlóan 0,6% körül lehetett. Azt már látjuk, hogy a beruházások a második negyedévben sokkal rosszabbul teljesítettek, mint az elsőben; az elmúlt három hónapban elért 1000 milliárdos költségvetési többlet mögött részben az állami beruházások – a projektek felülvizsgálata miatti – visszaesése is hozzájárult. Ezen kívül a feldolgozóiparban is visszaesett a beruházási aktivitás, ami nagyobb projektek kifutásával függhet össze. Ezek alapján nagyon valószínű, hogy a beruházások az idei évben – sorban az ötödikben – is csökkeni fognak. A beruházások gyengébb teljesítményét a lakossági fogyasztás, illetve az új export kapacitások és visszaeső nagy importigényű gépberuházások hátán javuló nettó export teljesítménye ellensúlyozhatta. Annak ellenére, hogy a kilábalás egyértelműen megindult az idei évben, a kockázatok továbbra sem elhanyagolhatóak. A harmadik negyedévre a paksi leállás nyomhatja rá bélyegét, de emellett a bérnövekedés is lassulni kezdett, valamint a továbbra is magas energiaárak is fékező hatással bírnak. Mindezek ellenére is azonban az idei évben a GDP növekedés a 1,5-2%-os sáv közepe táján alakulhat. 2027-re azonban javulhatnak a kilátások. Egyrészt az idei gyenge mezőgazdasági idény és a paksi leállás nem valószínű, hogy megismétlődik, másrészt az állami beruházásokban – amelyek választási évtől szokatlan módon csökkennek, és jelenleg a historikus mélypontok közelében van – a projektek felülvizsgálata és az EU-s pénzek kiszabadítása után egyértelműen javulást várunk. (Eppich Győző)
GDP felhasználás oldali bontás (év/év, %)
Eurózóna
- Fogyasztói árindex (előzetes, év/év, %, augusztus) szeptember 1. 11:00 várt: +3,3; előző: +2,9
- Fogyasztói magárindex (előzetes, év/év, %, augusztus) szeptember 1. 11:00 várt: +2,5; előző: +2,5
- Kiskereskedelmi forgalom (hó/hó, %, július) szeptember 4. 11:00 várt: +0,3%; előző: -0,3
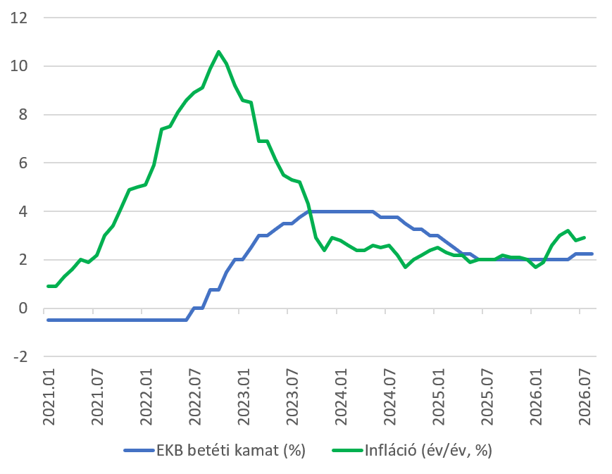
A jövő hét legfontosabb európai makrogazdasági eseménye az augusztusi előzetes euróövezeti inflációs adat közlése lesz, amely kedden érkezik, egy nappal a német HICP-adat publikálását követően. Az elmúlt héten közzétett francia és spanyol inflációs adatok arra utalnak, hogy az áremelkedés üteme ismét gyorsulhatott Európában: mindkét országban emelkedett az infláció havi és éves alapon is, elsősorban az energiaárak újbóli felfutása miatt. A folyamat hátterében a továbbra is feszült közel-keleti geopolitikai helyzet áll, amelynek következtében a Brent olaj ára továbbra is 90 dollár körül alakul, azonban talán ennél is fontosabb, hogy a TTF földgáz jegyzése a téli fűtési szezon közeledtével emelkedni kezdett és már közel 90%-kal haladja meg a júniusi mélypontját. Amennyiben a geopolitikai kockázatok fennmaradnak, az euróövezeti infláció ismét gyorsuló pályára állhat. Az inflációs kockázatok erősödésének hatására az EKB legutóbbi, júniusban közzétett előrejelzésében már 2026-ra 3,0%-ra, 2027-re pedig 2,3%-ra emelte inflációs előrejelzését, ráadásul olyan feltételezés mellett, hogy az olajárak a határidős piaci várakozásoknak megfelelően mérséklődnek. Mivel ennek az alapfeltevésnek a teljesülése egyre bizonytalanabbnak tűnik, a piacok gyakorlatilag teljes bizonyossággal áraznak egy szeptemberi, 25 bázispontos EKB-kamatemelést, miközben egy decemberi további szigorítás valószínűsége is emelkedik.
A reálgazdasági folyamatok szempontjából kiemelt figyelem övezi a júliusi német ipari rendelésállomány adatait is, amelyek fontos visszajelzést adhatnak Európa legnagyobb gazdaságának ipari teljesítményéről. Az elmúlt hónapokban a német és az euróövezeti PMI-felmérések egyaránt javulást mutattak, miközben az euróövezeti kiskereskedelmi forgalom az év első hat hónapjában folyamatosan növekedett éves összevetésben. Amennyiben az ipari rendelések is megerősítik a bizalmi indikátorok által jelzett javulást, az a geopolitikai bizonytalanság közepette is támogathatja a harmadik negyedévi euróövezeti GDP-növekedéssel kapcsolatos kedvező várakozásokat. (Rezessy Gergely)
Infláció az euróövezetben és az EKB betéti kamat
Egyesült Államok
- Üres álláshelyek száma (millió fő, július) szeptember 1. 16:00 várt: 7,250; előző: 7,359
- Átlagkeresetek (év/év, %, augusztus) szeptember 4. 14:30 várt: +3,1; előző: +3,2
- Átlagkeresetek (hó/hó, %, augusztus) szeptember 4. 14:30 várt: +0,3; előző: +0,1
- Munkanélküliségi ráta (%, augusztus) szeptember 4. 14:30 várt: 4,2; előző: 4,1
- Nem mezőgazdasági álláshelyek változása (hó/hó, ezer db, augusztus) szeptember 4. 14:30 várt: +65; előző: -23
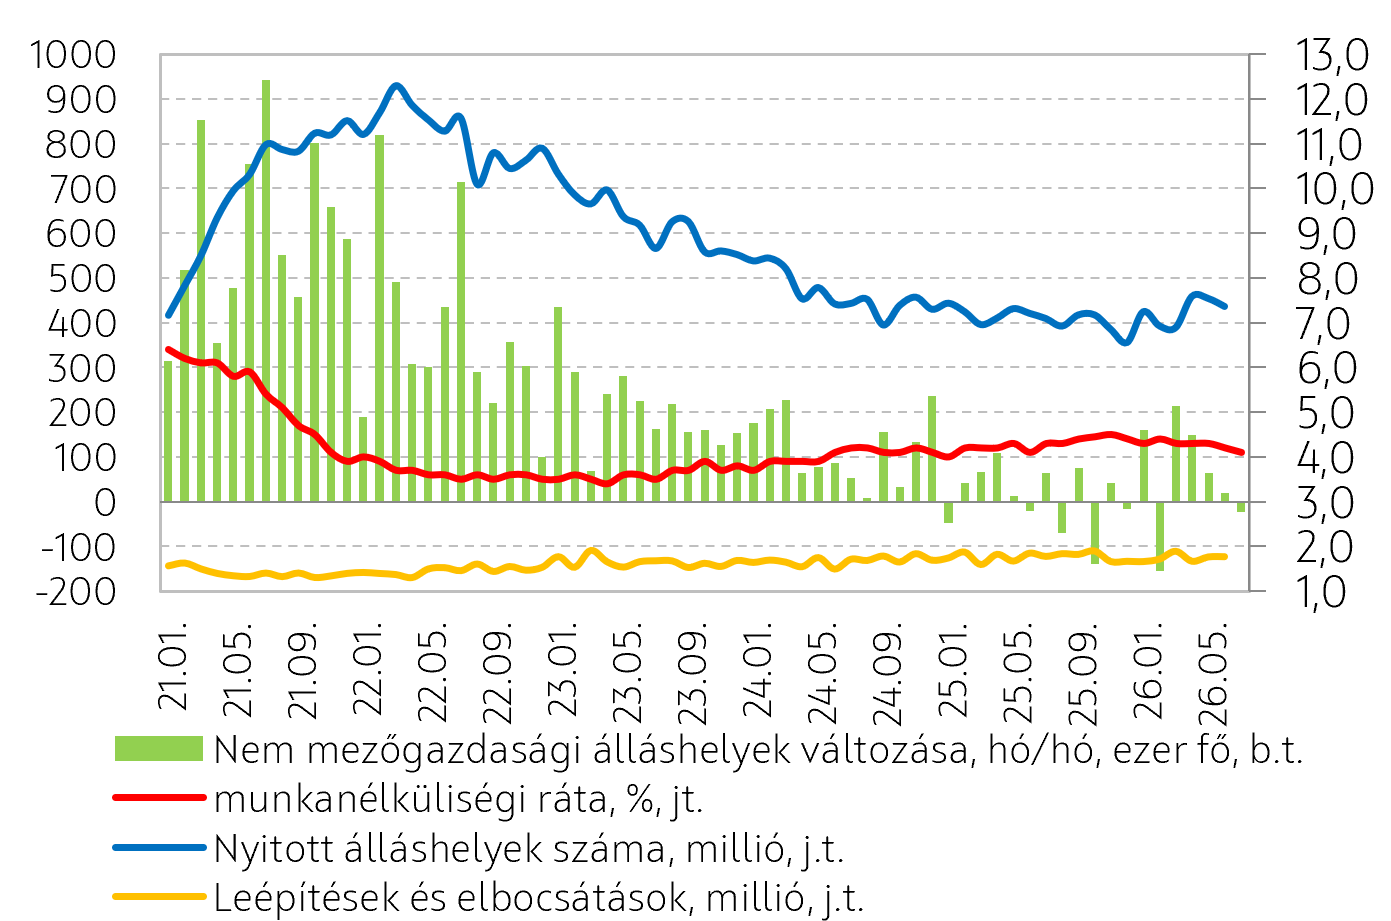
Jövő héten minden szem az augusztusi amerikai munkaerő-piaci riportra szegeződik majd, ami az utolsó lesz ebben az adatkörben a Fed szeptemberi kamatdöntő ülése előtt. Arra várunk választ, hogy mennyire stabil munkaerőpiac társul az immár 65 hónapja folyamatosan cél feletti inflációhoz és hogy ez mit jelenthet a Fed kamatpolitikájára nézve.
A júliusi riport hidegzuhanyként érte a piacokat, amikor a várt szerény bővülés helyett 23 ezer fővel csökkent a nem mezőgazdasági foglalkoztatottak száma, ám ez önmagában nem ad okot aggodalomra egyrészt azért, mert a többi releváns munkaerő-piaci adat egyáltalán nem utal hanyatlásra, másrészt részben technikai okokra, az adatfelvétel időpontjára is visszavezethető a negatív meglepetés.
Sem az elbocsátások, sem az üres álláshelyek, sem a segélykérelmek számának alakulása nem ad okot aggodalomra, ráadásul a legutóbbi beszerzésimenedzser-indexek foglalkoztatási komponense is kedvezően alakult, ami alapján úgy tűnik, hogy a Hormuzi-szoros felől fújó szeleknek továbbra is ellenáll az amerikai munkaerőpiac. Most az a piaci medián várakozás, hogy 60 ezer fő körüli bővülést hozott a nem mezőgazdasági álláshelyekben augusztus, miközben 4,2%-ra emelkedett a munkanélküliségi ráta, ami egyben azt is jelentené, hogy a Trump-adminisztráció bevándorlóellenes politikájának munkaerőállományra gyakorolt hatása kifutni látszik. Ugyanakkor a jövő heti adatokkal kapcsolatban fontos megjegyezni, hogy az elmúlt 15 évben az augusztusi számok egyetlen kivétellel mindig gyengébbek voltak a megelőző hónapok átlagánál az első publikáláskor, így ha újabb negatív meglepetés érkezik az sem jelenti feltétlenül, hogy megingott a munkaerőpiac stabilitása. Eközben a bérdinamika tovább mérséklődhetett a tavaly augusztusban még 4%-os év/év dinamikáról 3,1%-ig, ami a magasan ragadó infláció mellett a reáljövedelmek további csökkenését, így a növekedési kilátások romlását vetíti előre.
A vártnak megfelelő adat megerősítheti azt a piaci várakozást, hogy a Fednek kettős mandátumából az inflációsra kell fókuszálnia és idén lesz legalább egy 25 bázispontos kamatemelés. Eközben jövő héten sem tévesztik majd szem elől a piacok az amerikai hosszú hozamokat, amelyek a Pénzügyminisztérium visszavásárlással kapcsolatos bejelentése ellenére is magasan ragadtak. (Váradi Beáta)
Munkaerő-piaci adatok
Eseménynaptár 2026.08.31. - 09.04.
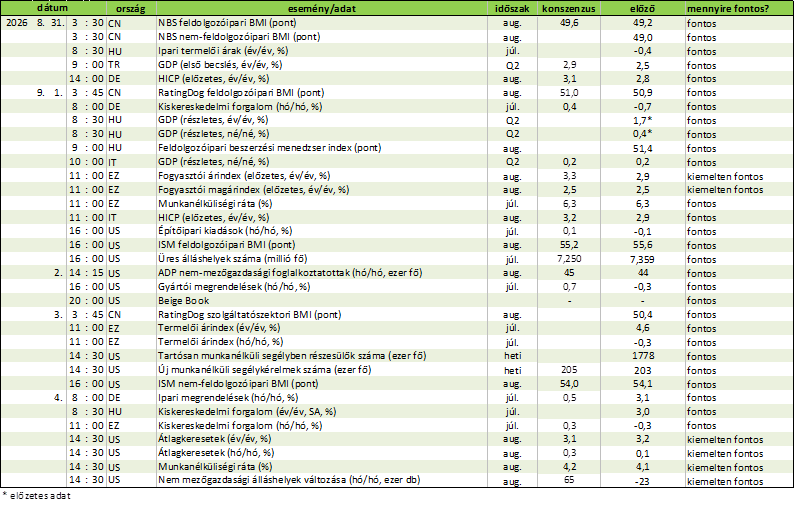
Forrás: Refinitiv, OTP Elemzés
Hozzon ki többet befektetéseiből!

Kereskedne az elemzésben említett termékekkel?
Az OTP SingleMarketen több ezer befektetési termék érhető el, sőt a budapesti és a frankfurti értéktőzsde papírjai mellett már amerikai részvényekkel is kereskedhet.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!