
Az MNB kamatdöntése, az amerikai core PCE mutató és a Jackson Hole-i szimpózium a fókuszban
Tetszett a cikk? Ezek is érdekelhetik
Megfogyatkoztak a kedvező vételi lehetőségek az amerikai piacon
A főbb amerikai indexek a múlt héten lefordultak, és meghatározó trendvonalaik is sérültek. Ilyen környezetben a momentum egyértelműen az eladói oldalnak kedvez, ezért vonzó vételi lehetőségeket egyelőre nehéz találni. Természetesen továbbra is az a legfontosabb kérdés, hogy egy tartós trendforduló kezdetét látjuk-e, vagy csupán egy rövid, de heves korrekció zajlik. Ennek megfelelően hiába akadt a héten néhány olyan részvény, amely megfelelt az előre meghatározott szűrési feltételeknek, egyik sem mutatott igazán meggyőző beszállási lehetőséget.
Mit hozhat a konvergenciasztori a magyar piacnak?
A kormány várhatóan ma kora délután (13:00) mutatja be a 2027-es költségvetést, ami piaci szempontból is sorsfordítónak bizonyulhat. Ezen múlhat, hogy az idei évben már eddig is árazott eurókonvergencia sztori folytatódik-e. Kellően ambiciózus és hiteles hiánypálya mellett a kötvény és részvénypiaci átárazódásban további, akár érdemi felértékelődési potenciál is nyílhatna. Megnéztük, mit hozhat ez a BUX indexnek.
Idehaza kamatdöntő ülést tart az MNB. Az euró zónából ESI hangulatindex, és francia és spanyol előzetes CPI adat érkezik. Az USA-ból a júliusi core PCE mutató mellett a Jackson Hole-i gazdasági szimpóziumra figyelnek majd a befektetők.
Magyarország
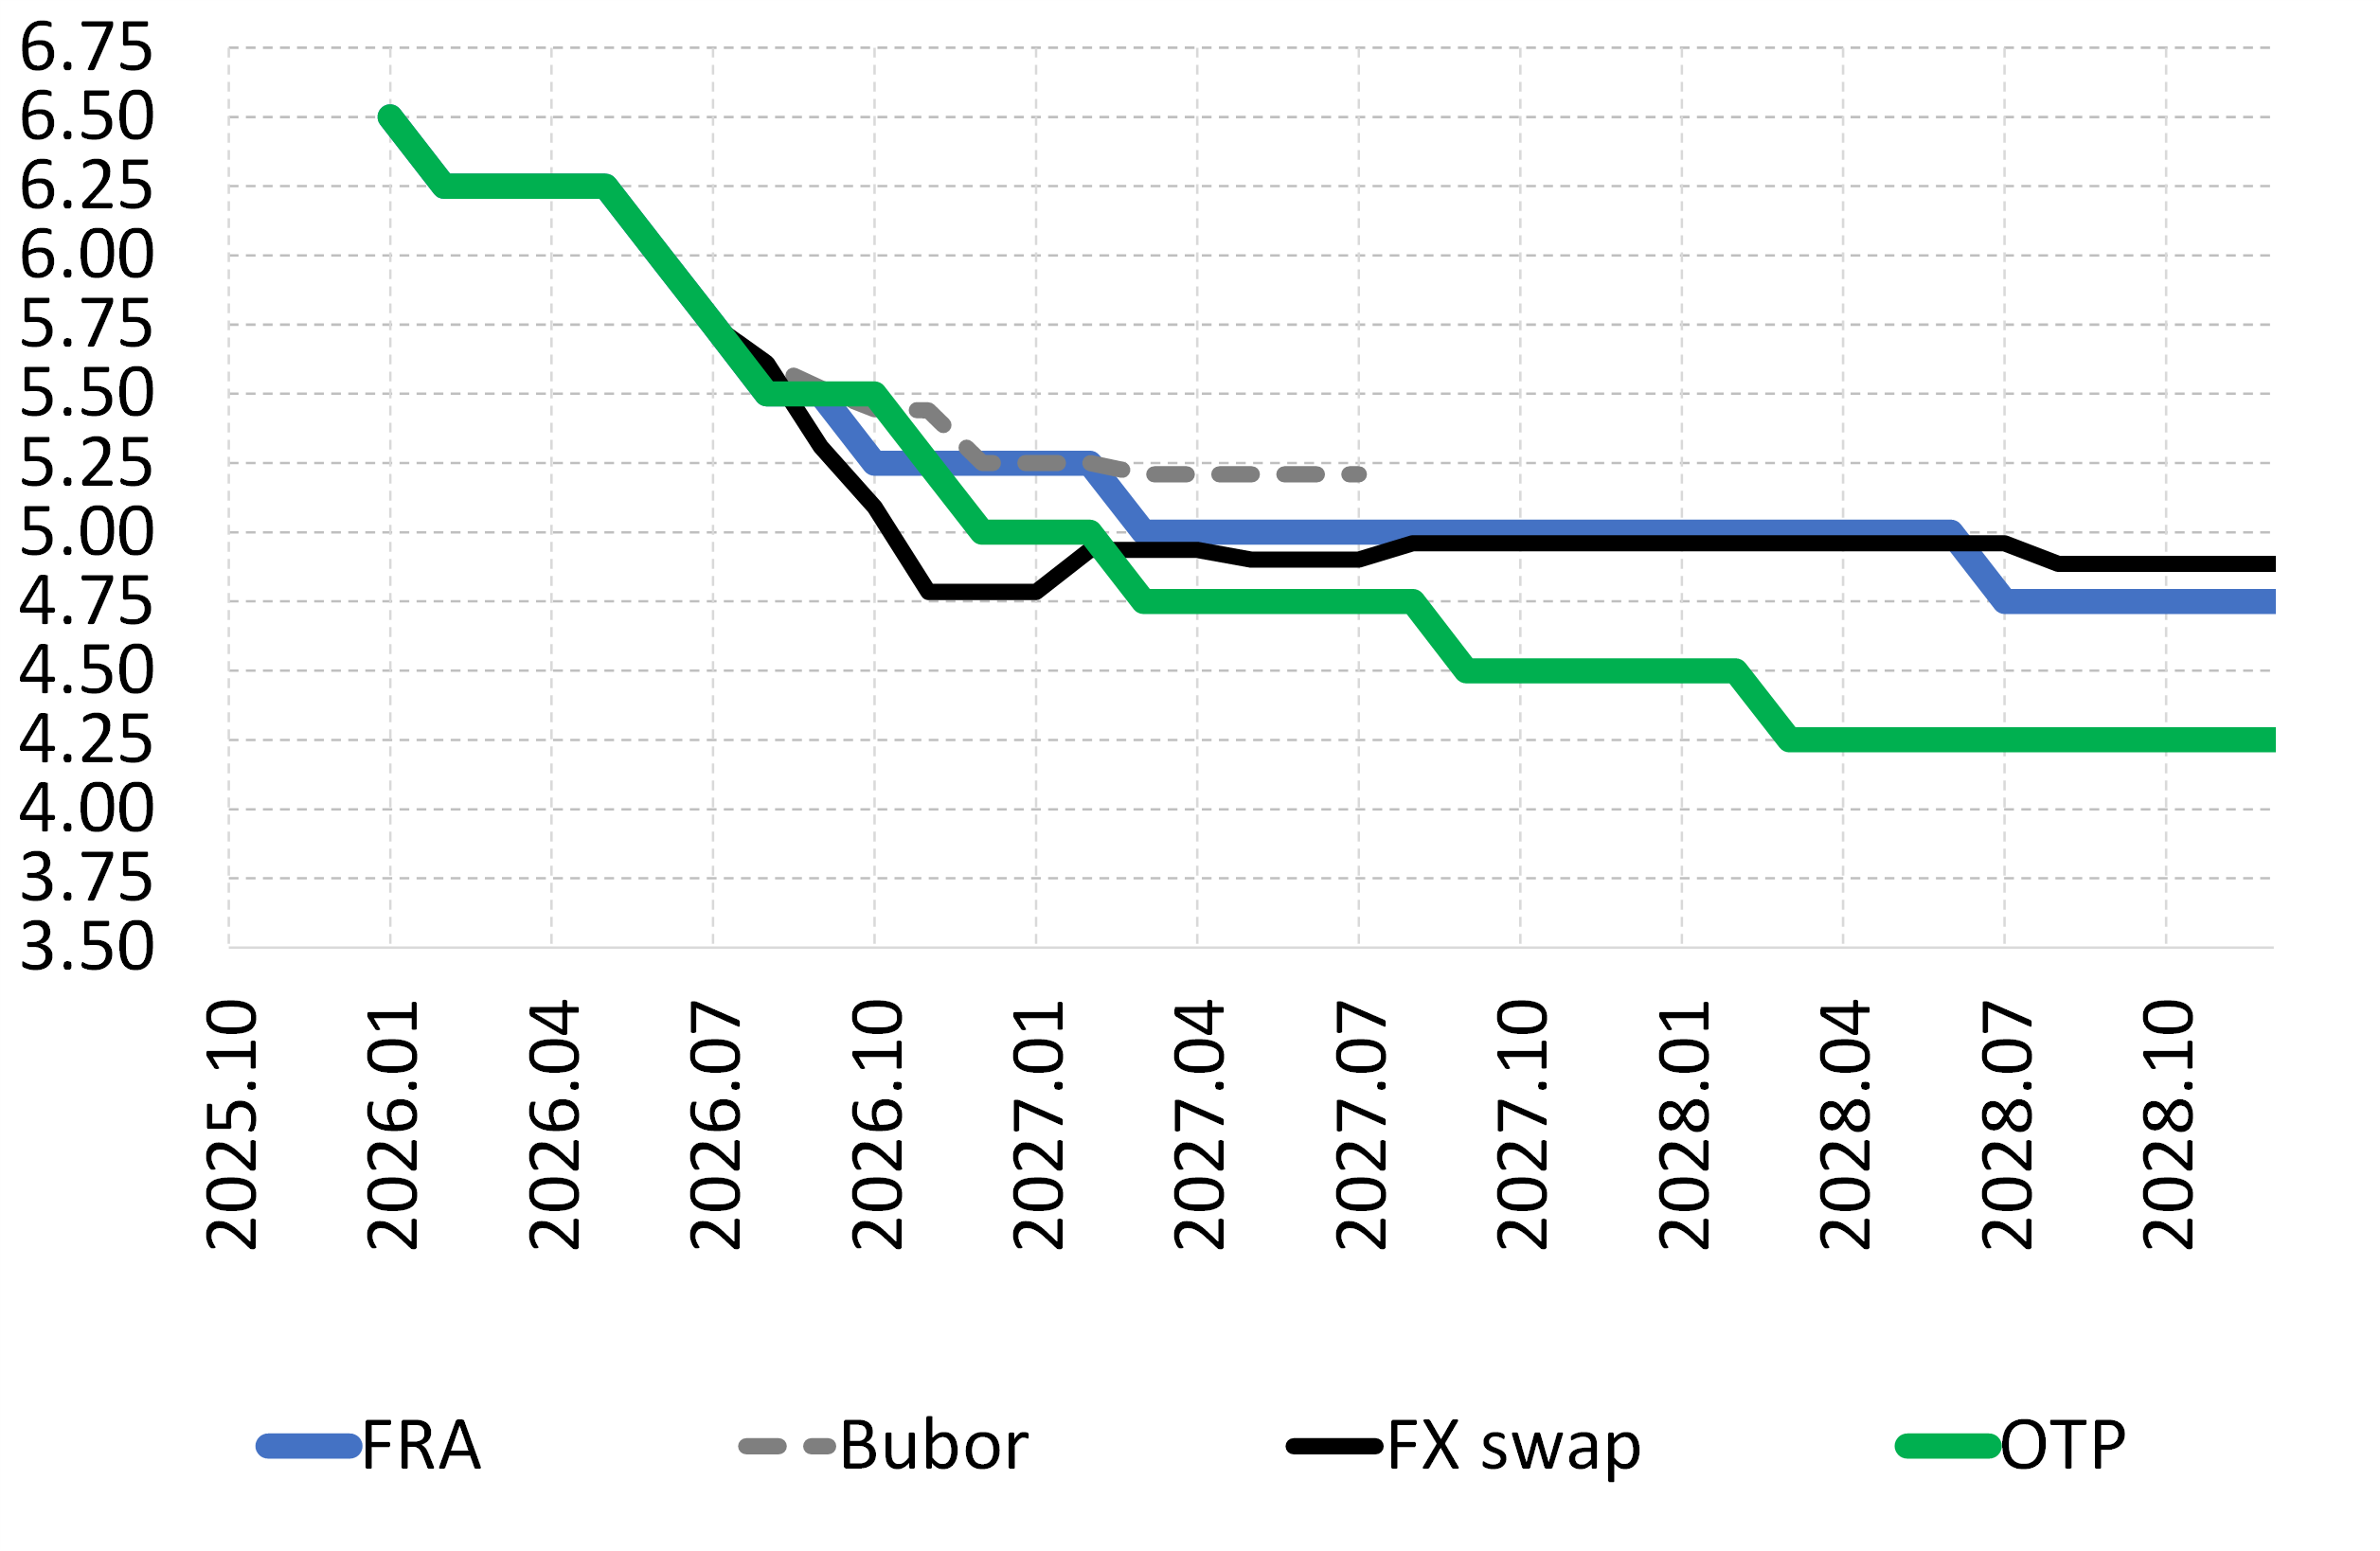
- MNB kamatdöntés (%) augusztus 25. 14:00 várt: 5,5; OTP várt: 5,5; előző: 5,75
A jegybank a júniusi ülését követően lényegében bejelentette a júliusi és augusztusi kamatvágásokat. Bár a nemzetközi környezet azóta romlott, és a forint is gyengébb, mint akkor, azonban a legutóbbi meglepően alacsony inflációs adat (július: 1,2% év/év) erős támasztékot ad a kamatcsökkentés augusztusi folytatásának. A nagyobb kérdés inkább az, hogy augusztust követően hogyan megy tovább a jegybank, mivel úgy tűnik, hogy a „mézeshetek” időszaka, amikor a forint tartósan el tudott szakadni a nemzetközi folyamatoktól, véget ért. A forint továbbra is érzékeny az energiaár változásokra, így a forintnak jelenleg az ismét 90 dollár körüli olaj- és 60 EUR feletti gázár negatív hatásaival is meg kell küzdenie, amellett, hogy a külföldi befektetők forint pozícionáltsága nagyon magas szinteket ért el, így a további tőkebeáramlás még az „ellenszélként” ható tényezők hiányában is korlátokba ütközne. Ezért úgy gondoljuk, hogy a kamatcsökkentések csak a középtávú makrogazdasági és fiskális pálya publikálását – és remélhetőleg kedvező piaci fogadtatását – követően folytatódhatnak majd, november és decemberben. Ezen kívül az euró bevezetési sztorinak nagy lendületet adhatna, ha a jegybank az ősz folyamán bejelentené az inflációs célja felülvizsgálatát.
(Eppich Győző)
MNB alapkamat várakozások (%)
Eurózóna
- EKB kamatdöntő ülésének jegyzőkönyve (július), augusztus 27. 13:30
- Európai Bizottság gazdasági hangulat index (pont, augusztus) augusztus 28. 11:00 várt: -; előző: +96,9
Németország
- GDP (részletes, né/né, %, Q2) augusztus 25. 8:00 várt: 0,2; előző: +0,2
- IFO gazdasági hangulat index (pont, augusztus) augusztus 25. 10:00 várt: -; előző: +86,6
Franciaország
- GDP (részletes, né/né, %, Q2) augusztus 28. 8:45 várt: +0,2; előző: +0,2
- HICP (előzetes, év/év, %, augusztus) augusztus 28. 8:45 várt: -; előző: +0,2
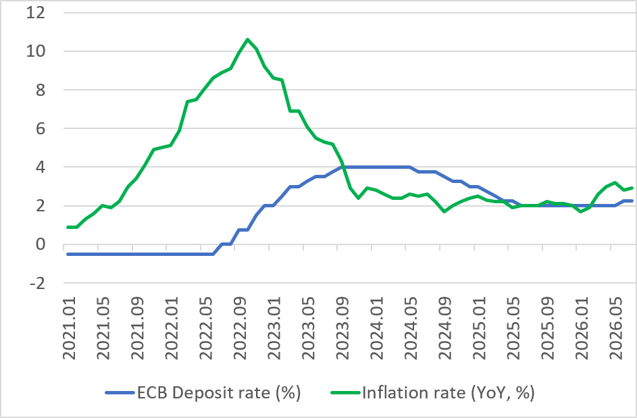
A jövő héten érkező előzetes francia és spanyol inflációs adatok fontos jelzést adhatnak arról, hogy a közel-keleti geopolitikai feszültségek és a megemelkedett energiaárak milyen mértékben gyűrűznek be az euróövezeti inflációba. Júliusban az eurózóna inflációja 2,9%-ra emelkedett a júniusi 2,8%-ról, miközben a maginfláció 2,4%-ról 2,5%-ra gyorsult. Az elmúlt hetekben az energiaárak ismét jelentősen emelkedtek: a Brent kőolaj hordónkénti ára 91 dollár fölé került, a TTF földgázár pedig több mint 50%-kal meghaladja a júniusi mélypontokat. Amennyiben a közel-keleti konfliktus nem enyhül, az energiaár-sokk újabb inflációs nyomást okozhat az euróövezetben, ami megnehezítheti az infláció visszatérését az EKB céljához. Az inflációs kockázatok erősödése a monetáris politikai várakozásokban is megjelenik. Az EKB júniusban felfelé módosította középtávú inflációs előrejelzését és arra számít, hogy az infláció 2028-ra visszatér a 2%-os célhoz, feltéve, hogy az energiaárak a határidős piacok által jelzett pályát követik. Mivel ez a feltételezés egyre bizonytalanabbnak tűnik, a pénzpiacok jelenleg 94%-os valószínűséget tulajdonítanak egy szeptemberi kamatemelésnek, és egy decemberi szigorítás lehetőségét sem zárják ki.
A reálgazdasági kilátások szempontjából a jövő héten publikálandó augusztusi IFO gazdasági hangulat index és az Európai Bizottság gazdasági hangulat indexe lesz kiemelt jelentőségű. A korábban megjelent ZEW-index a vártnál kedvezőbben alakult, míg a júliusi PMI-adatok a feldolgozóipar és a szolgáltatások helyzetének javulását jelezték az euróövezetben. Ha az augusztusi bizalmi indikátorok is megerősítik ezt a pozitív trendet, az arra utalhat, hogy az európai gazdaság a geopolitikai bizonytalanság ellenére is viszonylag erős növekedési pályán maradt a harmadik negyedévben. (Rezessy Gergely)
Infláció az euróövezetben és az EKB betéti kamat
Egyesült Államok
- Core PCE (hó/hó, %, július) augusztus 26. 14:30 várt: +0,2; előző: +0,1
- GDP (részletes, né/né, évesített, %, Q2) augusztus 26. 14:30 várt: +1,5; első becslés: +1,5
- Jackson Hole-i szimpózium augusztus 27-29
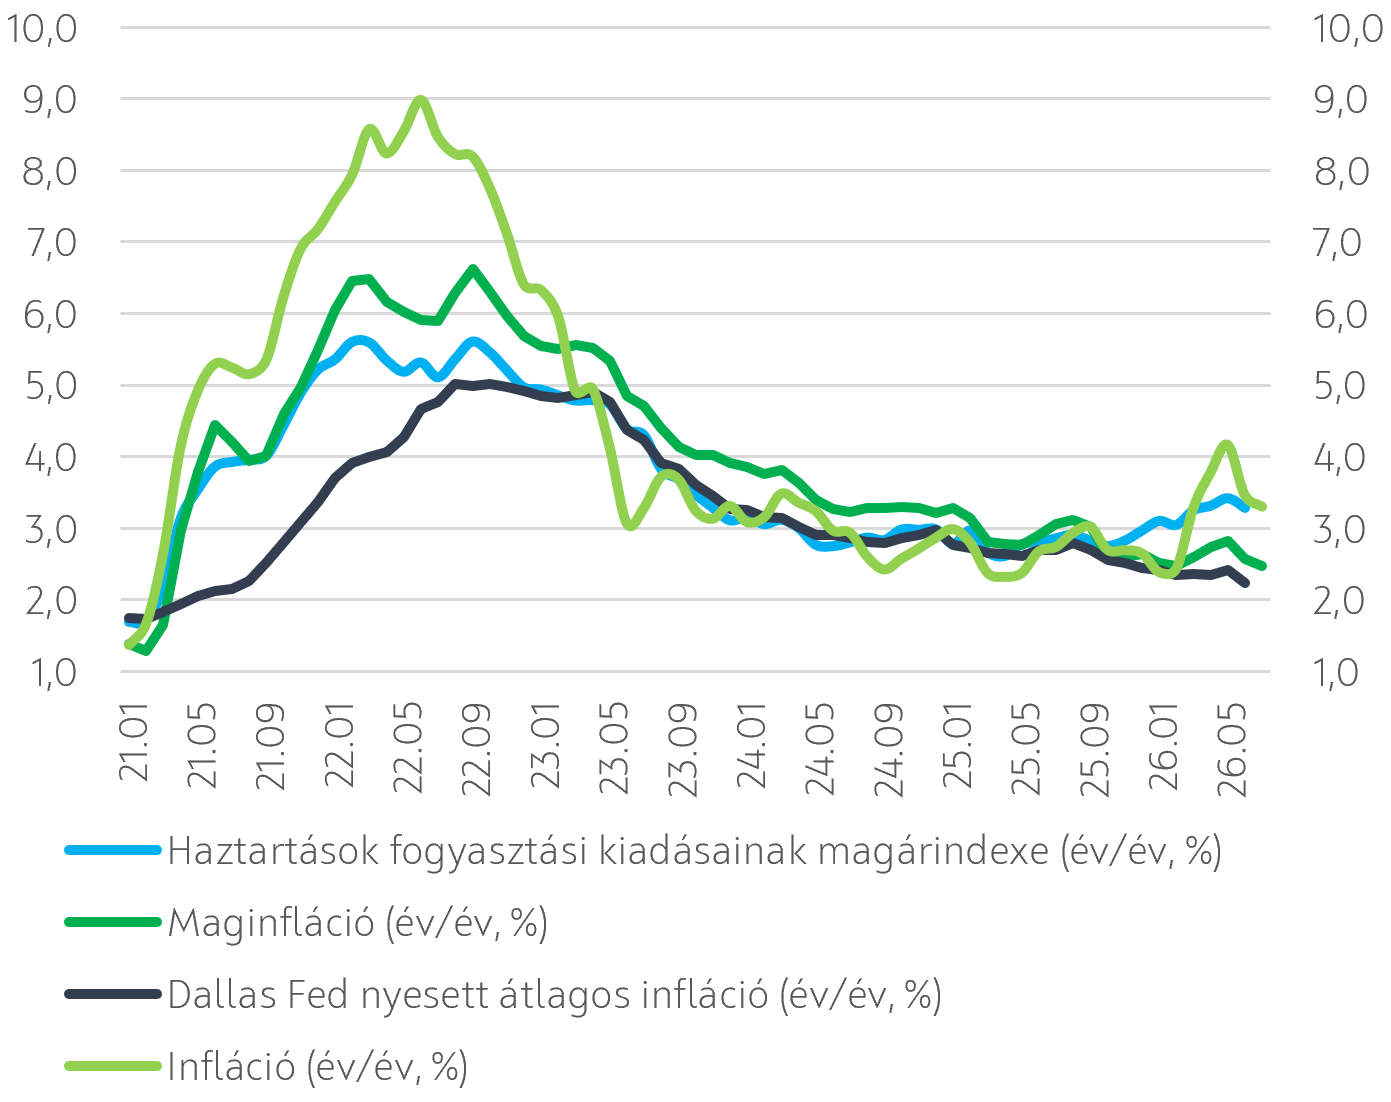
Szerdán érkezik a core PCE, a Fed által legszorosabban figyelt inflációs mutató. A júniusi 0,13%-os hó/hó adatot követően a júliusban a várakozásoknak megfelelően alakuló CPI, valamint a vártnál kedvezőbb termelői árindex alapján arra lehet következtetni, hogy a havi bázisú core PCE 0,16-0,20% körül alakulhatott az előző hónapban. Az évesített mutató így az elmúlt két hónapban érdemben közelebb kerülhetett a FED 2%-os inflációs céljához, bár továbbra is kérdéses, hogy ez a folyamat mennyire bizonyul tartósnak. A gyenge júliusi foglalkoztatási adatot is figyelembe véve nem véletlen, hogy az elmúlt hetekben mérséklődtek a Fed kamatpályájára vonatkozó várakozások, a piac pedig már csak decemberre várja a következő kamatemelést.
Jövő csütörtökön kezdődik a háromnapos Jackson Hole-i szimpózium, a világ jegybankárainak legismertebb és egyik legfontosabb éves konferenciája, ahol várhatóan pénteken tart előadást Kevin Warsh FED elnök. Előadását érdemes lesz abból a szempontból figyelni, hogy pontosabb képet kapunk-e a FED hosszú távú stratégiájáról. A befektetők számára nem könnyíti meg az amerikai monetáris politika értelmezését, hogy Warsh-t a kamatcsökkentéseket nyíltan ösztönző Trump elnök nevezte ki. Warsh ugyanakkor részben ortodox jegybanki gondolkodásáról ismert, mereven elutasítja az előretekintő iránymutatást és a FED mérlegének szűkítését tartja kívánatosnak.
Szerdán érkeznek a Q2-es részletes GDP adatok az Egyesült Államokból. Az első becslés szerinti 1,5%-os évesített qoq növekedés elmaradt a várakozásoktól. Ugyanakkor a magánszektor belföldi végső kereslete – amire egyfajta „mag GDP”-ként is szoktak tekinteni – dinamikusan, 3,9%-kal bővült. Ez abba az irányba mutat, hogy a fogyasztás és az AI beruházások által hajtott növekedés továbbra is erős. Kérdés, hogy az erős fogyasztási momentum meddig tartható fönn, miközben a bérdinamika az év eleji 3,7%-ról 3,2%-ra lassult. Ráadásul a megemelkedett infláció tovább szorítja a reálbéreket. Bár egyetlen, árhatásokat is tartalmazó adatból nem lehet szilárd következtetést levonni, a kiskereskedelmi forgalom júliusi 0,6%-os hó/hó csökkenése figyelmeztető jel lehet. (Németh Krisztián)
Inflációs mutatók
Eseménynaptár 2026.08.25. - 08.28.
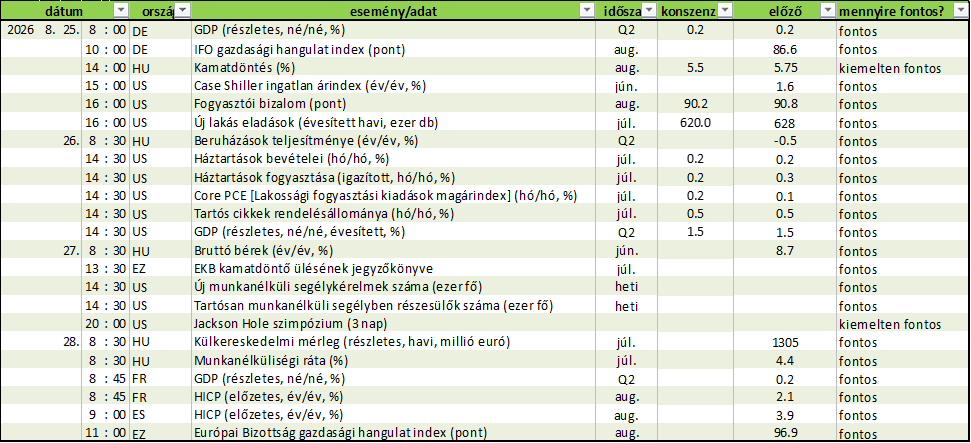
Forrás: Refinitiv, OTP Elemzés
Hozzon ki többet befektetéseiből!
Kereskedne az elemzésben említett termékekkel?
Az OTP SingleMarketen több ezer befektetési termék érhető el, sőt a budapesti és a frankfurti értéktőzsde papírjai mellett már amerikai részvényekkel is kereskedhet.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!