
Az eurózónából bizalmi index és konjunktúra mutatók, az Egyesült Államokból inflációs adatok érkeznek
Tetszett a cikk? Ezek is érdekelhetik
Magyar piac – technikai elemzés
A BUX index az esés korrekciójában lehet, amelyből inkább egy újabb swing mélypont tesztelése lenne elvárható. A MOL árfolyama is maradt a csökkenő trendben, még lejjebb is jöhet, ha letöri az utolsó swing mélypontját. A Richter viszont megtörte felfele a csökkenő trendjét, így emelkedő hullám indulhatott a mindenkori csúcs felé. A Magyar Telekom árfolyama is kiment felfele két hete és a trend még él. Az Opus még mindig csökkenő trendben van, fordulásra még várni kell. A Rába folytatta a mozgását a szűkülésben, később jöhet újabb emelkedő hullám megfelelő feltételek mellett.
Fordulós jeleket mutat a vegyipari óriás grafikonja
A főbb amerikai indexek esetében megtörtek a hosszabb távú emelkedő trendek, amelyek nyomán jelentős korrekció bontakozott ki a piacokon. Ennek ellenére mindig akadnak olyan részvények, amelyek relatív erőt mutatnak, és képesek lehetnek szembemenni az uralkodó piaci iránnyal. A héten az egyik ilyen papírként a Dow Inc. végzett az élen. A vállalat a világ egyik vezető vegyipari szereplője.
Az eurózónában az augusztusi Sentix befektetői bizalmi indexet és a júniusi ipari termelési adatokat publikálják a jövő héten. Emellett szintén az euróövezetből érkezik még a második negyedéves GDP második becslése és a második negyedéves foglalkoztatási statisztika. Az Egyesült Államokban a júliusi inflációs mutatók lesznek a fókuszban.
Eurózóna
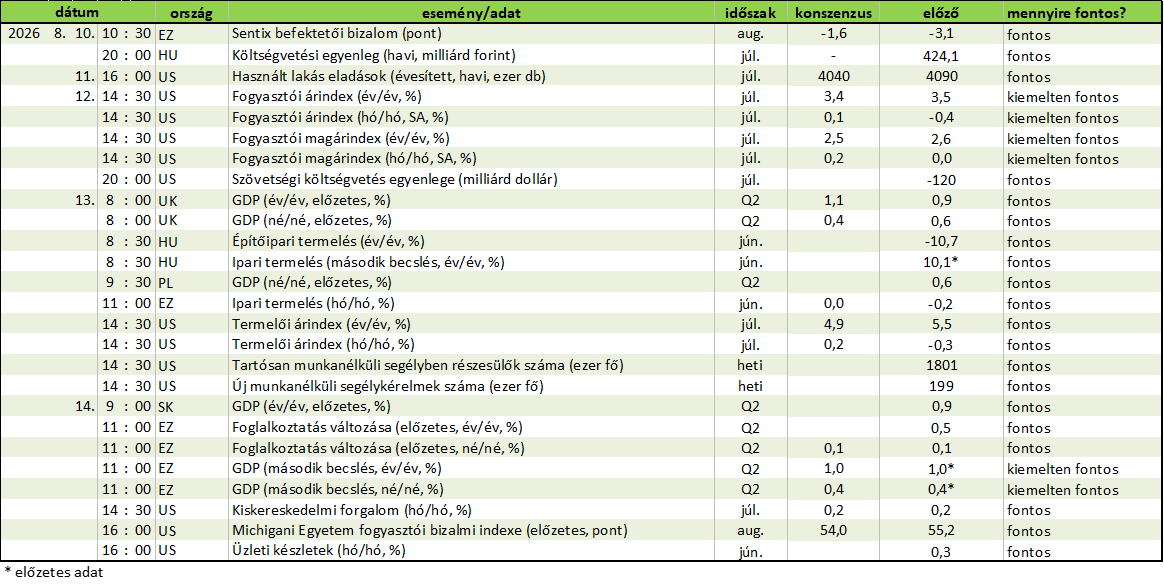
- Sentix befektetői bizalom (pont, augusztus) augusztus 8. 10:30 várt: -1,6; előző: -3,1
- Ipari termelés (hó/hó, %, június) augusztus 13. 11:00 várt: 0; előző: -0,2
- Foglalkoztatás változása (előzetes, év/év, %, Q2) augusztus 14. 11:00 előző: +0,5
- Foglalkoztatás változása (előzetes, né/né, %, Q2) augusztus 14. 11:00 várt: +0,1; előző: +0,1
- GDP (második becslés, né/né, %, Q2) augusztus 14. 11:00 előzetes: +0,4; előző: 0,0
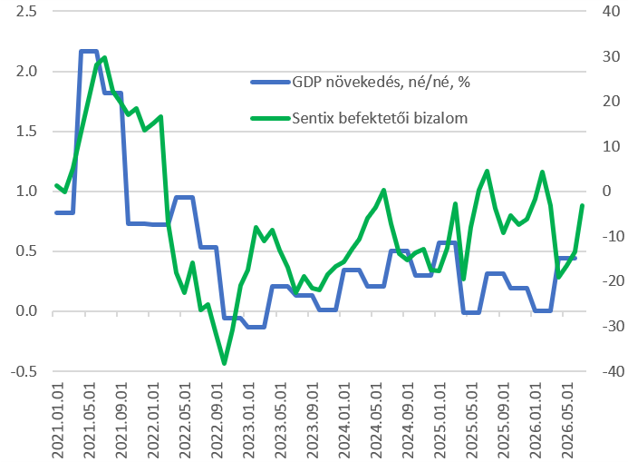
A jövő héten érkező euróövezeti adatok közül kiemelt figyelem irányul majd az augusztusi Sentix gazdasági hangulatindexre, amely fontos jelzést adhat arról, hogyan teljesít a régió gazdasága a harmadik negyedévben. Az index április óta minden hónapban javult, a júliusi -3,1 pontos érték pedig jelentősen meghaladta a piaci várakozásokat. Amennyiben a javuló trend augusztusban is folytatódik, az tovább erősítheti azt a képet, hogy az euróövezeti gazdaság a második félévben kedvezőbb pályára állhat.
A második negyedéves GDP második becslése részletesebb képet nyújt majd a növekedés szerkezetéről. Az előzetes adatok szerint a gazdaság éves alapon 1,0%-kal, negyedéves összevetésben pedig 0,4%-kal bővült. Még az ír gazdaság kiugró és volatilis teljesítményének kiszűrésével is körülbelül 0,25%-os negyedéves növekedés becsülhető, ami kissé meghaladta a piaci konszenzust. Az új adatközlés már több tagállam friss GDP-számait is figyelembe veszi, így pontosabb képet adhat a növekedés forrásairól.
Szintén fontos lesz a júniusi ipari termelési adat. A múlt héten közzétett német és francia számok vegyes képet mutattak: Németországban a termelés a vártnál valamivel jobban nőtt, bár a bővülés üteme lassult, míg Franciaországban gyorsult ugyan a termelés, de elmaradt a várakozásoktól. Ugyanakkor a júliusi feldolgozóipari beszerzésimenedzser-indexek mind Németországban, mind az euróövezet egészében javultak és felülteljesítették az előrejelzéseket, ami arra utal, hogy az ipari szektor lendülete továbbra is viszonylag ellenálló maradhat. (Rezessy Gergely)
GDP növekedés és Sentix index az euróövezetben
Egyesült Államok
- Fogyasztói árindex (év/év, %, július) augusztus 12. 14:30 várt: +3,4; előző: +3,5
- Fogyasztói árindex (hó/hó, %, SA, július) augusztus 12. 14:30 várt: +0,1; előző: -0,4
- Fogyasztói magárindex (év/év, %, július) augusztus 12. 14:30 várt: +2,5; előző: +2,6
- Fogyasztói magárindex (hó/hó, %, SA, július) augusztus 12. 14:30 várt: +0,2; előző: 0,0
- Kiskereskedelmi forgalom (hó/hó, %, július) augusztus 14. 14:30 várt: +0,2; előző: +0,2
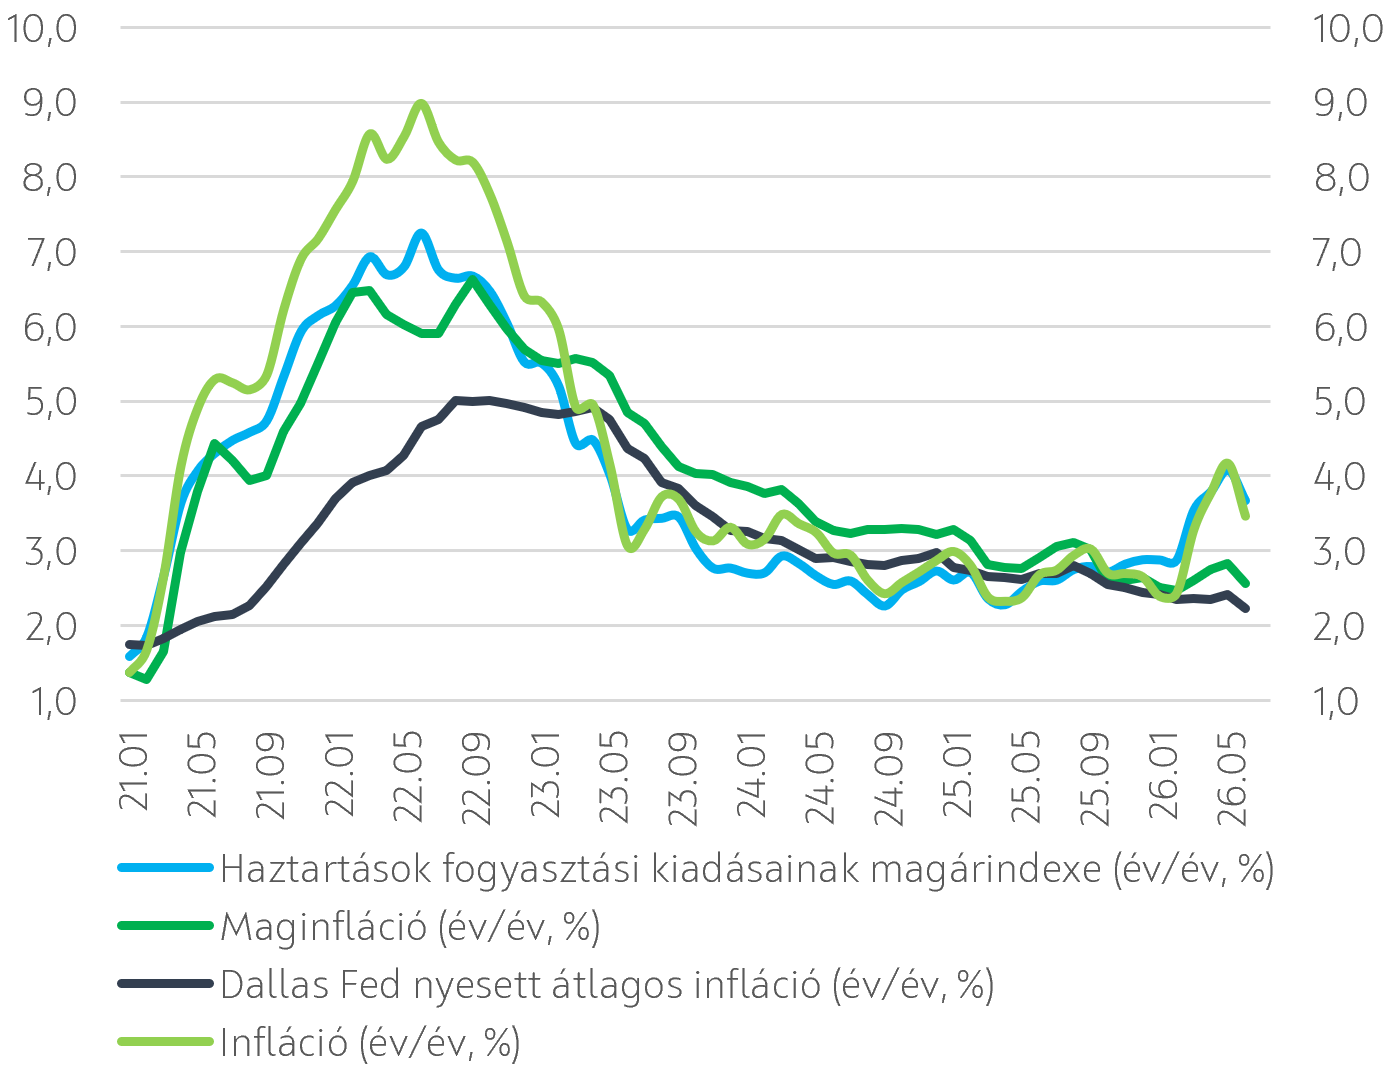
Újabb adatközlésekben gazdag hét következik az Egyesült Államokban, amikor képet kapunk a fogyasztói és termelői árindex, valamint a kiskereskedelmi forgalom júliusi alakulásáról. A júniusi inflációs adatok a vártnál kedvezőbben alakultak, amikor a dezinfláció fő hajtóereje az energiaárak esése volt; a CPI havi bázison 0,4%-kal esett, ami 2020 áprilisa óta az első havi visszaesés, eközben a PPI 0,3%-kal mérséklődött hó/hó. A júliusi adatok kevesebb jó hírrel kecsegtetnek, hiszen a júniusi csökkenésből oroszlánrészt vállaló üzemanyagáresés júliusban visszájára fordult, ráadásul a szolgáltatásinfláció is ragadós maradhat. Érdemes lesz még figyelni az élelmiszerinflációra, ami továbbra is 3% év/év és az ellátási láncok zavarai okozta műtrágyahiány az élelmiszerárak emelkedését ígéri. Jó hír azonban, hogy a tavaly bevezetett importvámok hatása nagyrészt már kifutott, így elsősorban már csak a Hormuzi-szoros felől fújó szelek okozta sokk rakódik az alapfolyamatokra és a júniusban 2,6%-ra (év/év) mérséklődő maginfláció júliusban is hasonlóan alakulhat. A most érkező adatok legnagyobb kérdése nem is elsősorban az üzemanyagárak nyilvánvaló emelkedése lesz, hanem az, hogy az immár hónapok óta magas energiaárak mennyire gyűrűznek be az inflációs kosár többi komponensébe.
A vártnak megfelelő adatok, amelyek enyhe emelkedést ígérnek mind a fogyasztói, mind a termelői árindex esetében hó/hó, önmagukban nem változtatnák meg a piaci árazást, amelyben a gyenge júliusi munkaerő-piaci adatok nyomán elhalványult a szeptemberi kamatemelés esélye.
Az első két negyedév GDP-adatainak tükrében a háztartások fogyasztása továbbra is a növekedés motorjának számít, ami ellenállónak bizonyul az inflációs sokkokkal szemben. A várakozások szerint a kiskereskedelmi forgalom júliusi adatai ezt a képet erősítik majd, ám a most érkező adat nincs inflációval korrigálva, így az üzemanyagárak emelkedése felfelé torzíthatja a bővülés ütemét. (Váradi Beáta)
Inflációs mutatók
Eseménynaptár 2026.08.10. - 08.14.
Forrás: Refinitiv, OTP Elemzés
Hozzon ki többet befektetéseiből!
Kereskedne az elemzésben említett termékekkel?
Az OTP SingleMarketen több ezer befektetési termék érhető el, sőt a budapesti és a frankfurti értéktőzsde papírjai mellett már amerikai részvényekkel is kereskedhet.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!