
Beszerzésimenedzser-indexek érkeznek Európából és az Egyesült Államokból
Tetszett a cikk? Ezek is érdekelhetik
A Vistra az AI egyik energiapiaci nyertese lehet
A főbb amerikai indexek történelmi csúcsaik közelében mozognak, de újabb csúcsok irányába még nem törtek ki. Addig pedig csak elvétve találni konszolidációs, vagy korrekciós fázisok után kitörő, emelkedő részvényeket. A héten a közműszektorból a Vistra akadt fenn a szűrőn. A cég az USA egyik legnagyobb villamosenergia termelője, amely jelentős nukleáris kapacitással rendelkezik és profitál az AI-adatközpontok növekvő áramigényéből.
Egy lépéssel közelebb az új világhoz Brazília
Brazíliában október elején választásokat tartottak, ennek során a jelenlegi elnök, Lula kihívója Flávio Bolsonaro szerepelt jobban. Ezután október végén következik az elnökválasztás második fordulója, ahol eldől, hogy kettejük közül ki lesz Brazília következő elnöke. Jelenleg Flávio Bolsonaro tűnik esélyesebbnek a győzelemre, a piaci reakciók alapján a befektetők is ezt a forgatókönyvet árazhatják. Az ifjabb Bolsonaro elnökké választásával megnyílhat a tér a piaci szereplők által várt fiskális fordulat előtt, illetve Brazília és az Egyesült Államok kapcsolata is javulhat, ami idővel akár alacsonyabb brazil vámokat is maga után vonhat majd.
Az eurózónából áprilisi bizalmi és beszerzésimenedzser-indexek érkeznek. Az Egyesült Államokban az áprilisi beszerzésimenedzser-indexek mellett a márciusi kiskereskedelmi forgalom adatait publikálják. Folytatódnak a tárgyalások az Egyesült Államok és Irán között a közel-keleti békéről.
Eurózóna
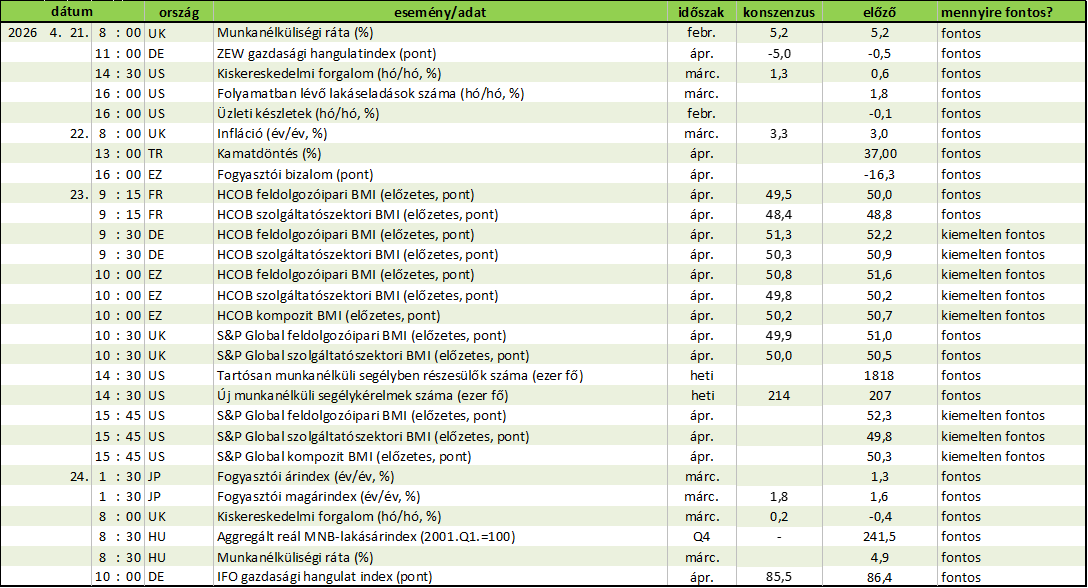
- Fogyasztói bizalom (pont, április) április 22. 16:00 előző: -16,3
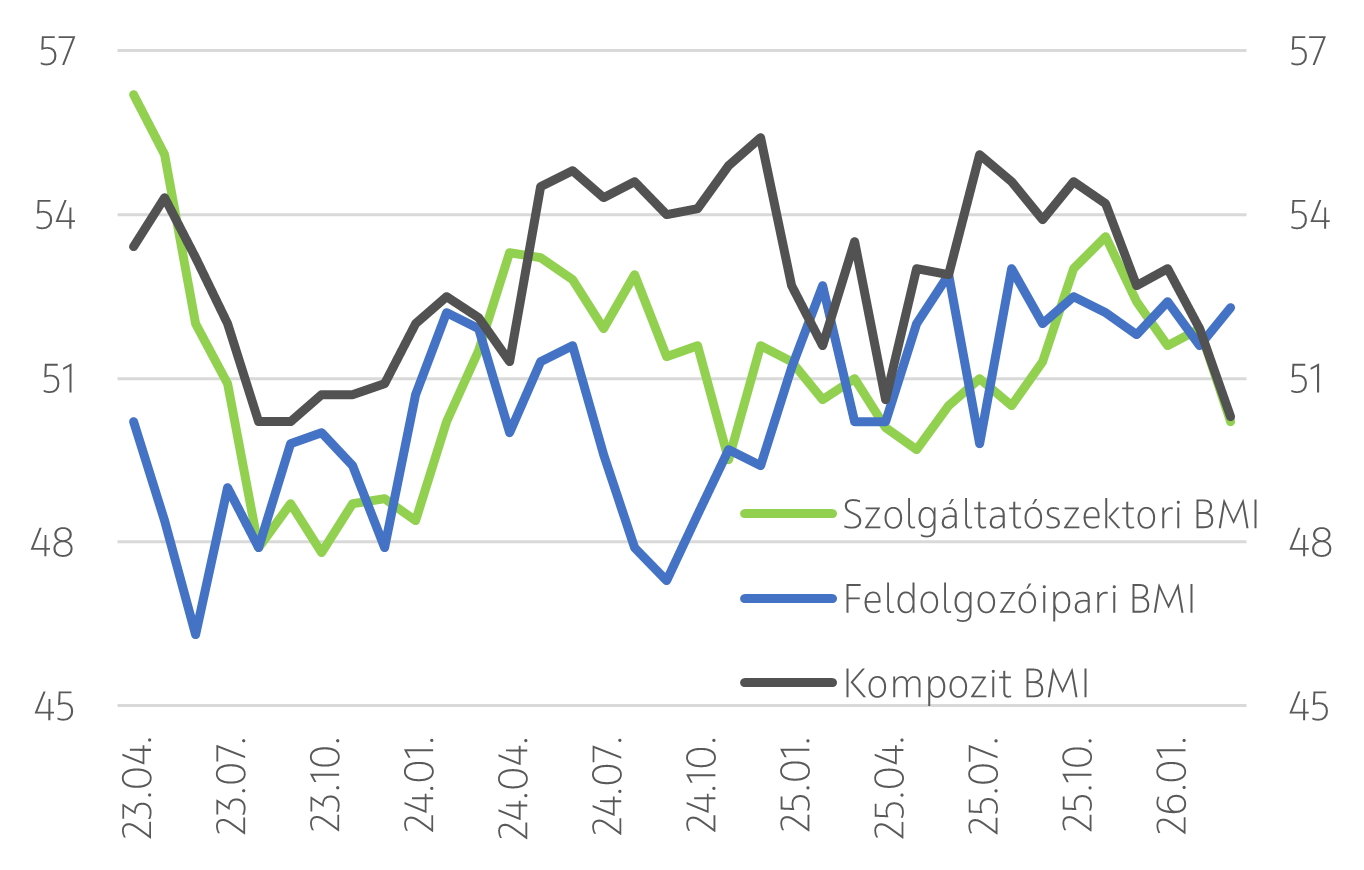
- HCOB feldolgozóipari BMI (előzetes, pont, április) április 23. 10:00 várt: 50,8; előző: 51,6
- HCOB szolgáltatószektori BMI (előzetes, pont, április) április 23. 10:00 várt: 49,8; előző: 50,2
- HCOB kompozit BMI (előzetes, pont, április) április 23. 10:00 várt: 50,2; előző: 50,7
A jövő héten az euroövezetben a bizalmi indexek kerülnek a figyelem középpontjába. Elsősorban az áprilisi beszerzési menedzser indexekre (BMI) lesz érdemes koncentrálni, ugyanakkor fogyasztói bizalmi mutatók is megjelennek.
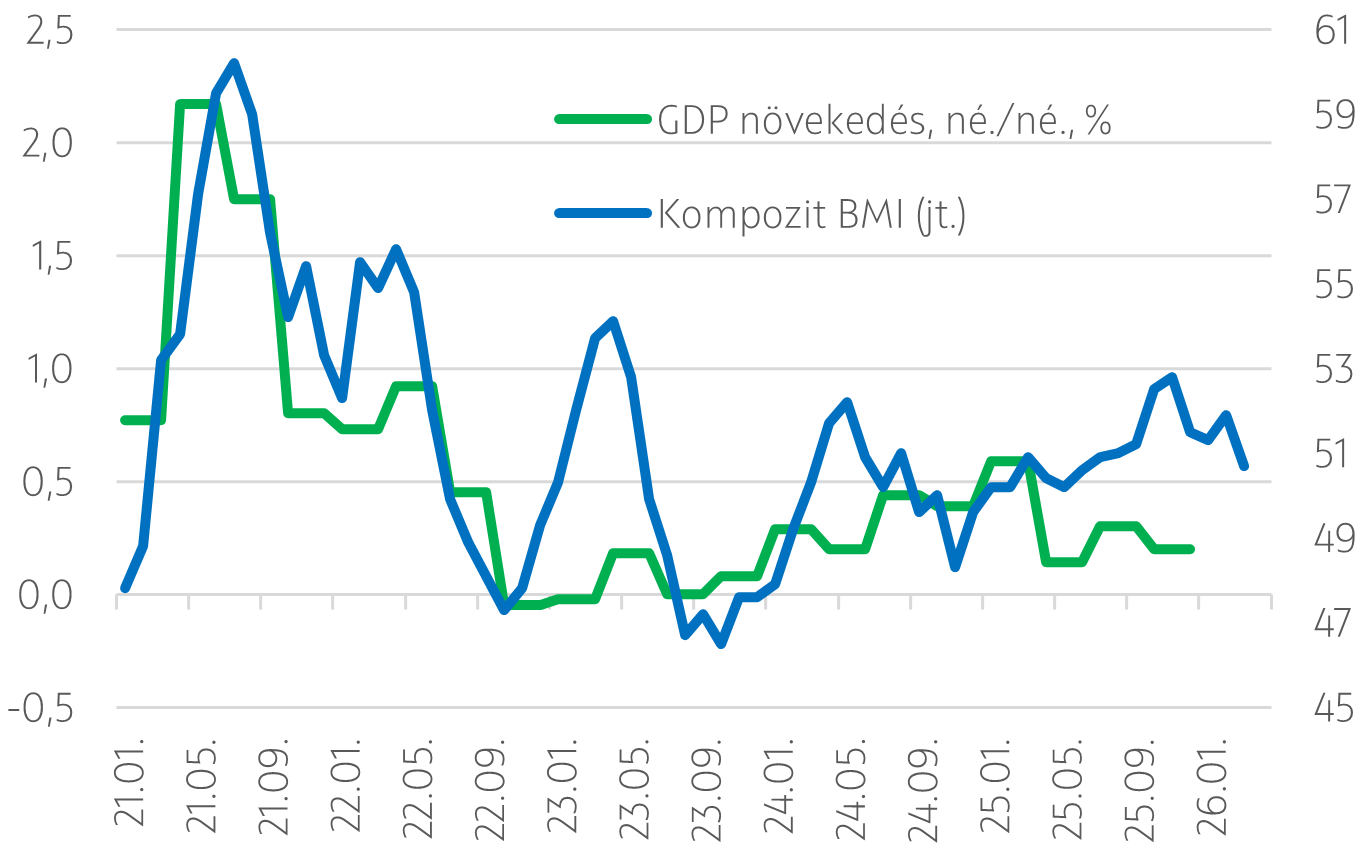
A BMI-k kapcsán a legfontosabb kérdés, hogy áprilisban folytatódott-e az euroövezeti növekedés lassulása. Utólag egyre inkább úgy tűnik, hogy a megtorpanás már a tavalyi év végén kezdetét vette, ám márciustól erősödtek a negatív tendenciák. A nagy gazdaságok közül – Spanyolországot leszámítva – az elmúlt hónapokban mindenhol romló trendeket láthattunk.
Ezt a képet támasztja alá az Európai Bizottság Gazdasági Hangulatindexe (ESI), és sajnos a „kemény” adatok is összhangban vannak vele. Míg tavaly novemberig–decemberig mind az ipari termelésben, mind a kiskereskedelemben kifejezetten erős számok érkeztek, addig az idei év februárjáig mindkét kulcsmutatóban csökkenés volt megfigyelhető.
Ráadásul márciushoz képest a geopolitikai kockázatok – különösen az iráni háborúval kapcsolatos feszültségek – sem enyhültek érdemben, miközben az energiaárak továbbra is rendkívül magas szinten maradtak (az olaj ára 100 dollár körül, a gázé 50 euró környékén alakult). Mindemellett a fogyasztói bizalom márciusban 2023 októbere óta nem látott mélypontra süllyedt márciusban, itt is kérdés mi lesz a folytatás. Ez különösen aggasztó annak fényében, hogy az elmúlt két év euroövezeti növekedését döntően a lakossági fogyasztás bővülése hajtotta.
Összességében az euroövezet gazdasága kifejezetten „ki van éhezve” a kedvező bizalmi mutatókra, ezek azonban nagy valószínűséggel nem áprilisban fognak megérkezni. A helyzetet tovább nehezíti, hogy a lassuló konjunktúra mellett az infláció ismét emelkedő pályára állt, és már áprilisban minimum 3%-ra, nyárra pedig 3,5% fölé emelkedhet a headline mutató. Mindez az Európai Központi Bankot is rendkívül kényelmetlen döntési helyzetbe hozza, hiszen kérdéses, hogy: a gazdasági hűlés közepette megkezdhető-e a kamatemelési ciklus. Jelenleg az elemzők idén nem várnak kamatváltoztatást, a piaci árazások 2 emelést tükröznek. (Kovács Mihály)
GDP és kompozit BMI az euroövezetben
Egyesült Államok
- Kiskereskedelmi forgalom (hó/hó, %, március) április 21. 14:30 várt: +1,3; előző: +0,6
- S&P Global feldolgozóipari BMI (előzetes, pont, április) április 23. 15:45 előző: 51,6
- S&P Global szolgáltatószektori BMI (előzetes, pont, április) április 23. 15:45 előző: 51,7
- S&P Global kompozit BMI (előzetes, pont, április) április 23. 15:45 előző: 51,9
Az Egyesült Államokból érkeznek a márciusi kiskereskedelmi forgalom adatai, amelyek egészen biztosan nagy ugrást mutatnak majd az előző hónaphoz képest, de nem feltétlenül az élénkülő forgalom, hanem a növekvő üzemanyagárak miatt, mivel hosszú idő óta először az üzemanyag országos átlagára meghaladja a 4 dollárt gallononként és a most érkező adat nincs inflációval igazítva. Ráadásul az üzemanyagárak miatti áremelkedés csak tetézi a vámok miattit a szupermarketekben. Ha a konfliktus nem kerül hamar lezárásra és folytatódik az árak emelkedése az leradírozhatja a fogyasztói kiadások adócsökkentéstől várt fellendülését és a második negyedéves növekedés a várt 2% körülinél (né/né, évesített) gyengébben alakulhat.
Emellett érkeznek az áprilisi beszerzésimenedzser-indexek, amelyek a várakozásunk szerint a vállalatok helyzetértékelésének romlását mutatják majd. A kompozit index már márciusban 11 hónapos mélypontra esett a közel-keleti konfliktus energiaárakra és egyéb inputárakra gyakorolt hatása miatt, miközben sokat romlott a munkaerő-piaci komponens is, melynek léptékét azonban a tényadatok egyelőre nem támasztják alá. Ugyanakkor a nagy esés ellenére az index továbbra is a bővülést jelentő 50 pont feletti tartományban maradt. A vállalatok megnövekedett beszerzési költségeiket egyre inkább áthárítják a fogyasztókra, ami a jelenleg is cél fölött lévő inflációt tovább gyorsíthatja. A piac most arra számít, hogy a Fed idén nem változtat a jelenleg 3,5-3,75%-os alapkamat szinten, ugyanakkor kérdés, hogy a Fed elnöki székének várományosa, Kevin Warsh - akinek a kongresszusi meghallgatását április 21-én tartják – mennyiben próbál majd változtatni a Fed által jelenleg kommunikált óvatos megközelítésen.
A közel-keleti konfliktus lezárásának irányába mutató legnagyobb eredmény egyelőre továbbra is az április 8-án az Egyesült Államok és Irán, valamint április 16-án Izrael és Libanon között megszülető tűzszüneti megállapodás. Azonban Donald Trump tegnap újra optimista hangot ütött meg a hétvégi béketárgyalás kimenetelét illetően, így újra az ennek helyt adó Pakisztánon a világ szeme. (Váradi Beáta)
Beszerzésimenedzser-indexek (pont)
Eseménynaptár 2026.04.20. - 04.26.
Forrás: Refinitiv, OTP Elemzés
Hozzon ki többet befektetéseiből!
Kereskedne az elemzésben említett termékekkel?
Az OTP SingleMarketen több ezer befektetési termék érhető el, sőt a budapesti és a frankfurti értéktőzsde papírjai mellett már amerikai részvényekkel is kereskedhet.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!