
Gen Digital: ismét egy jobb jelentés
Tetszett a cikk? Ezek is érdekelhetik
Hosszú idő után újra ígéretes lehet a műtrágyagyártó grafikonja
A nagy esés ellenére számos korábban alulteljesítő, lemaradó részvény mutat életjeleket. Ugyanakkor ezeknél a papíroknál szinte kivétel nélkül csak az első, koncentrált vételi reakciókat láthattuk az elmúlt hónapok során. A tartós fordulathoz azonban magasabb mélypontok kialakulására és egyértelmű fordulós alakzatok megerősítésére is szükség lenne. Ennek fényében érdemes az első táblázatban szereplő részvényeket napi szinten figyelemmel kísérni, mivel a további, emelkedő forgalommal kísért pozitív napok jelentősen növelhetik egy kibontakozó emelkedő trend valószínűségét. A hosszú listáról két társaságot emeltünk ki. Az egyik a Take-Two Interactive Software, amely ráadásul ma, a kereskedés zárását követően teszi közzé negyedéves eredményét, miközben tíz nap múlva érkezik a befektetők és a játékosok által egyaránt kiemelt figyelemmel várt Grand Theft Auto VI. A másik kiemelt részvény a Mosaic Company, a világ egyik legnagyobb műtrágyagyártó vállalata, amely a jelentős árfolyamesést követően szintén egyre több pozitív technikai jelzést mutat.
Nemzetközi indexek – technikai elemzés
A két-három hete tartó korrekciós szakasz a múlt hét csütörtökén új lendületet kapott, amikor rendkívül heves eladási hullám söpört végig a piacokon. A főbb részvényindexek esetében egyelőre még nem látszanak egyértelmű vételi lehetőségek, noha néhányuk már a korábbi emelkedő hullámok mintegy felét korrigálta vissza. A DAX és a Stoxx 600 indexek a korábbi csúcsaik visszatesztelésével próbálkoztak, azonban ezeken a szinteken határozott elutasításba ütköztek. Ráadásul rések is kialakultak a grafikonokon, amelyek nyitva maradása akár egy új, tartósabb csökkenő trend kezdetére is utalhat. A fejlődő piacokat tömörítő index továbbra is csökkenő trendben mozog, ugyanakkor fokozatosan közelít egy fontos támaszzónához. Ennek elérése esetén már nagyobb eséllyel alakulhat ki egy jelentősebb felpattanás vagy korrekciós fázis.
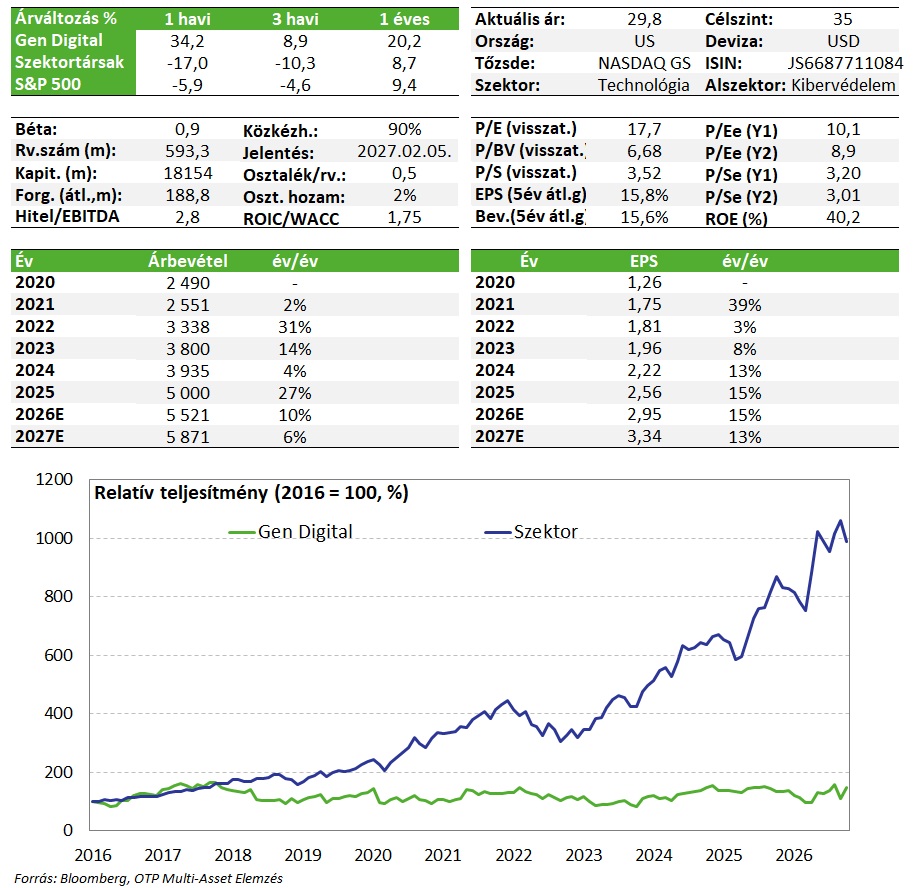
Ismét a várakozásoknál jobban sikerült a legutóbbi negyedév a Gen Digitalnál, ráadásul a menedzsment a kilátásokkal kapcsolatban is optimistább lett, az elemzői várakozások fölé húzták a 2027-es profitvárakozásukat. Mivel a részvényt az elmúlt hónapokban nagyon megütötték arra a pletykára, hogy a méreteinél fogva nagy falatnak számító GoDaddy felvásárlását tervezik, azt a befektetők szintén jól fogadták, hogy a vezérigazgató szerint jelenleg nincsenek jelentős méretű akvizíciós előkészületek folyamatban. Az árfolyam az elmúlt évek sávjának a tetejéhez érkezett ismét, ami technikailag fontos akadály lehet, de a javuló fundamentumok miatt korábbi 32 dolláros célszintünket 35 dollárra emeljük.
Kedvelt részvényeinket tartalmazó listánkon továbbra is fenntartjuk a Gen Digital papírját.
Negyedéves jelentés
A vállalat 1,37 milliárd dolláros bevételt ért el, ami egyrészt 12%-os növekedést jelent (ami már organikusnak mondható, a bázisból kiesett a MoneyLion felvásárlási hatás), másrészt a korábban adott saját előrejelzés felső szélénél is dinamikusabb az ugrás. Megverve ezzel az 1,34 milliárdos elemzői várakozásokat is. A jelentősebb növekedést továbbra is a digitális bizalomra és pénzügyi jóllétre épülő szolgáltatásokat magában foglaló Trust-Based üzletág adja éves alapon 26%-kal, de a nagyobb súllyal bíró kibervédelmi szegmensben is van azért 5%-os bővülés.
A kibervédelmi üzletágban az elmúlt időszakban is sikeresek voltak a szerződés megújítások (egyéves csúcson), vagyis ez segíthet enyhíteni az AI ügynökök miatti félelmeket, ahogy az is, hogy az előfizetéses felhasználószámban a vállalat egésze 6 millióval nőtt tovább éves alapon 83 millióra (és 2 millióval negyedéves alapon). A keresztértékesítések is sikeresek voltak, így az üzletágban az operatív marzs 61%-ról 62%-ra emelkedett, az operatív eredmény pedig 7%-kal emelkedett. A Trust-Based szegmensben a nemrég akvirált Moneylion számai is konszolidálva vannak, itt a nagyobb bevételnövekedés mellé alapvetően alacsonyabb, 30%-on stagnáló marzsok tartoznak, amivel a működési eredmény 24%-os növekedést mutat.
Vállalati szinten így az operatív marzs 50%-nál áll, az eredmény 10%-kal nőtt éves szinten. Ez lecsorog egészen az egy részvényre jutó eredményig, ahol 19%-os a bővülés, már harmadik éve kétszámjegyű a százalékos ütem (ez nem pusztán organikus, akvizíciós hatásoknak is köszönhető). A 74 centes EPS a várt 72 centet meghaladóan sikerült. A negyedévben a szabad készpénztermelés 323 millió dollárt tett ki (háromszorosa a bázisnak), amiből 76m USD ment osztalékra (ez évesítve 1,7%-os hozam), 171m USD saját részvény vásárlásokra (ez évesítve 3,9%-os hozam), és 45 millió a hitelek törlesztésére.
A kilátások is jónak mondhatóak, a menedzsment megemelte az egész éves bevételi várakozását, korábban 9-11% növekedést vártak, most már 10-11%-ot. EPS tekintetében szintén optimistábbak lettek, 2,93-2,98 dollárt várnak, miközben a konszenzus 2,92 dollárra számított a cégtől. Az év hátralevő részétől még erősödő teljesítmény várható, a MoneyLion bevételi szinergiáknak köszönhetően, miközben szezonálisan a készpénztermelés is ilyenkor erősebb, ami a saját részvény vásárlási fronton jelenthet majd nagyobb aktivitást.
Ezt a befektetők láthatóan jutalmazzák is, így nem csoda, hogy megörültek annak a vezérigazgatói kommentnek, ami szerint jelenleg nincs folyamatban jelentős aklvizíció a vállalatnál. Egyrészt a 2,9-es eladósodottsági ráta (nettó hitel/EBITDA) nem is hagyna sok teret neki, másrészt a szabad készpénz termelését és visszajutattását a mostani piaci környezetben jobban díjjazzák. Az akvizíció kérdése azért keltett időközben feszültségeket a papír piacán, mert a Financial Times olyan értesüléseiről írt, miszerint a vállalat a Godaddy-re tenne vételi ajánlatot, ami méreténél fogva is nagy falat, 14 milliárdos piaci kapitalizáció szemben a Gen 18 milliárdjával. Ez egyelőre jó hír, hogy lekerült az asztalról, és egyelőre fontos lenne, ha ez így is maradna a következő időszakban.
Értékeltség
A technológiai szektorban, és azon belül is a szoftvercégek között a Gen értékeltségi mutatói továbbra is meglehetősen nyomottnak számítanak (PE: 9-10 körül vs szektor: 35, EV/EBITDA: 9 vs szektor: 25). Bár a várható növekedés is valamelyest alacsonyabb - 13% és 8% (EPS és EBITDA szinten) - mint a szektor átlag, de még ezek sem feltétlenül indokolnak ilyen mértékű árazási lemaradást. Mutatószám alapú fair érték becslésünket a vártnál jobb gyorsjelentés hatására a korábbi 32 dollárról 35 dollárra emeljük, ami a jelenlegi árfolyamhoz képest továbbra is tartogat felértékelődési potenciált.
Befektetési sztori
- PC-k, táblagépek, okostelefonok kiberfenyegetése (vírusok, kártevő programok, zsarolóprogramok, adathalászat, hackertámadások) elleni védelmet biztosít a vállalat olyan globálisan ismert márkákon keresztül, mint a Norton, az Avast, Avira vagy a LifeLock. A Norton LifeLock 2022-ben vásárolta fel a rivális Avastot, így mára új névvel, Gen Digitalként piacvezető a területén.
- 500 milliós, zömében lakossági bázisa van a társaságnak, ebből 83 millióan havi/éves előfizetéses felhasználó. A gépi tanulási és AI területen a vállalatnak is zajlanak fejlesztései, vannak egyedi szabadalmai is, és már kínál ezekre épülő megoldásokat az ügyfelek számára.
- A vállalat ingyenes szolgáltatásait használó bázis (>400m) az új előfizetéses ügyfélszám növelés egyik potenciális forrása, de az ügyfélmegtartás és a partnereken keresztüli értékesítések növelése is hozzájárulhatnak a következő 3 évre tervezett éves átlagos 5% körüli bevételnövekedéshez.
- 2025 áprilisban lezárult a MoneyLion felvásárlása, ez 1 milliárd dolláros készpénzkiáramlást jelent (ránézésre fair árazási szintek mellett vásárolták: 9-11X EBITDA szorzó), illetve bizonyos feltételek teljesülésével akár hígulási hatással is járhat (1,5%-nyi új Gen részvény kibocsátásával). A vállalat lakossági pénzügyi termékeket kínáló alkalmazást üzemeltet, 20 millió felhasználója van, melyeknek a GEN ügyfélkörrel alacsony az átfedés. Az AI ügynökök megjelenése és terjedése azonban komoly kihívás elé állíthatja majd a platform üzleti modelljét, ez egy erős kockázatként jelentkezhet, ami a növekedési kilátást is beárnyékolhatja.
- Látszanak azonban egyelőre keresztértékesítési lehetőségek, az új vállalat az éves 546 millió dolláros bevételével már az első naptól pozitív hozzájárulással lehet (annak 14%-a), ráadásul eredményszinten is profitos. A tranzakció zárásával a Gen a korábbi várakozásainknak megfelelően 2025 végén el is kezdett visszatérni a sajátrészvény vásárlásokhoz (300m USD, kapitalizáció 2%-a), amit a felvásárlás miatt időlegesen felfüggesztett.
Hozzon ki többet befektetéseiből!
Kereskedne az elemzésben említett termékekkel?
Az OTP SingleMarketen több ezer befektetési termék érhető el, sőt a budapesti és a frankfurti értéktőzsde papírjai mellett már amerikai részvényekkel is kereskedhet.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!