
Magas osztalékot fizet a MOL, de van-e vonzóbb alternatíva?
Tetszett a cikk? Ezek is érdekelhetik
FX - technikai elemzés
A dollár az euróval és a fonttal szemben tovább erősödött, bár az emelkedés lendülete egyelőre mérsékelt. Amennyiben a dollár erősödése hamarosan kifulladna, jóval magasabb mélypontok alakulhatnának ki, amelyek erős fordulatot hozhatnának újra felfele a két párban. A forint továbbra sem mutat jelentős elmozdulási potenciált, árfolyama viszonylag szűk sávban mozoghat. Az USD/JPY árfolyama még mindig csökkenő spirálban halad, a jen ereje továbbra is meghatározó, és akár egy újabb erősödési hullám is kibontakozhat. Az EUR/CHF árfolyama folytatta emelkedő trendjét, továbbra is long jelzést mutat, ugyanakkor még maradhat némi tér a további emelkedés előtt.
Jön a Netflix nagy mozis kísérlete
A Netflix évek óta bizonyítja, hogy képes alkalmazkodni a médiaipar változásaihoz. Most újabb fordulatot láthatunk. A cég a korábbinál jóval hosszabb mozis forgalmazással kísérletezik. Bár a lépés rövid távon nem mozgatja meg érdemben az eredményeket, hosszabb távon segíthet új bevételi lábat építeni, erős franchise-okat létrehozni és növelni a platform versenyképességét a streamingháborúban.
A MOL a múlt héten tette közzé az osztalék fizetésével kapcsolatos közleményét, amely alapján részvényenként több mint 317 forintot fizet majd a társaság. Ennek kapcsán megnéztük, hogy más nagyobb európai olaj- és gázipari vállalatok milyen részvényesi juttatásokat adnak, illetve van-e közöttük olyan, amely hasonlóan vonzó vagy esetleg jobb kifizetést tud nyújtani a befektetőknek. Emellett elemzésünkben röviden kitérünk az érintett vállalatok értékeltségére is, illetve az olajpiac helyzetére.
Európai olajtársaságok részvényesi juttatásai
A MOL a múlt héten tette közzé az osztalék fizetésével kapcsolatos közleményét, amely alapján a társaság részvényenként bruttó 317,58 forintot fizet majd a tavalyi pénzügyi év eredménye után. A kifizetésre szeptember 25-én kerül sor, míg jelenleg a részvények már osztalékszelvény nélkül forognak. Ennek kapcsán megnéztük, hogy más nagyobb európai olaj- és gázipari vállalatok milyen részvényesi juttatásokat adnak, amely így segíthet kontextusba helyezni a MOL osztalékfizetését is.
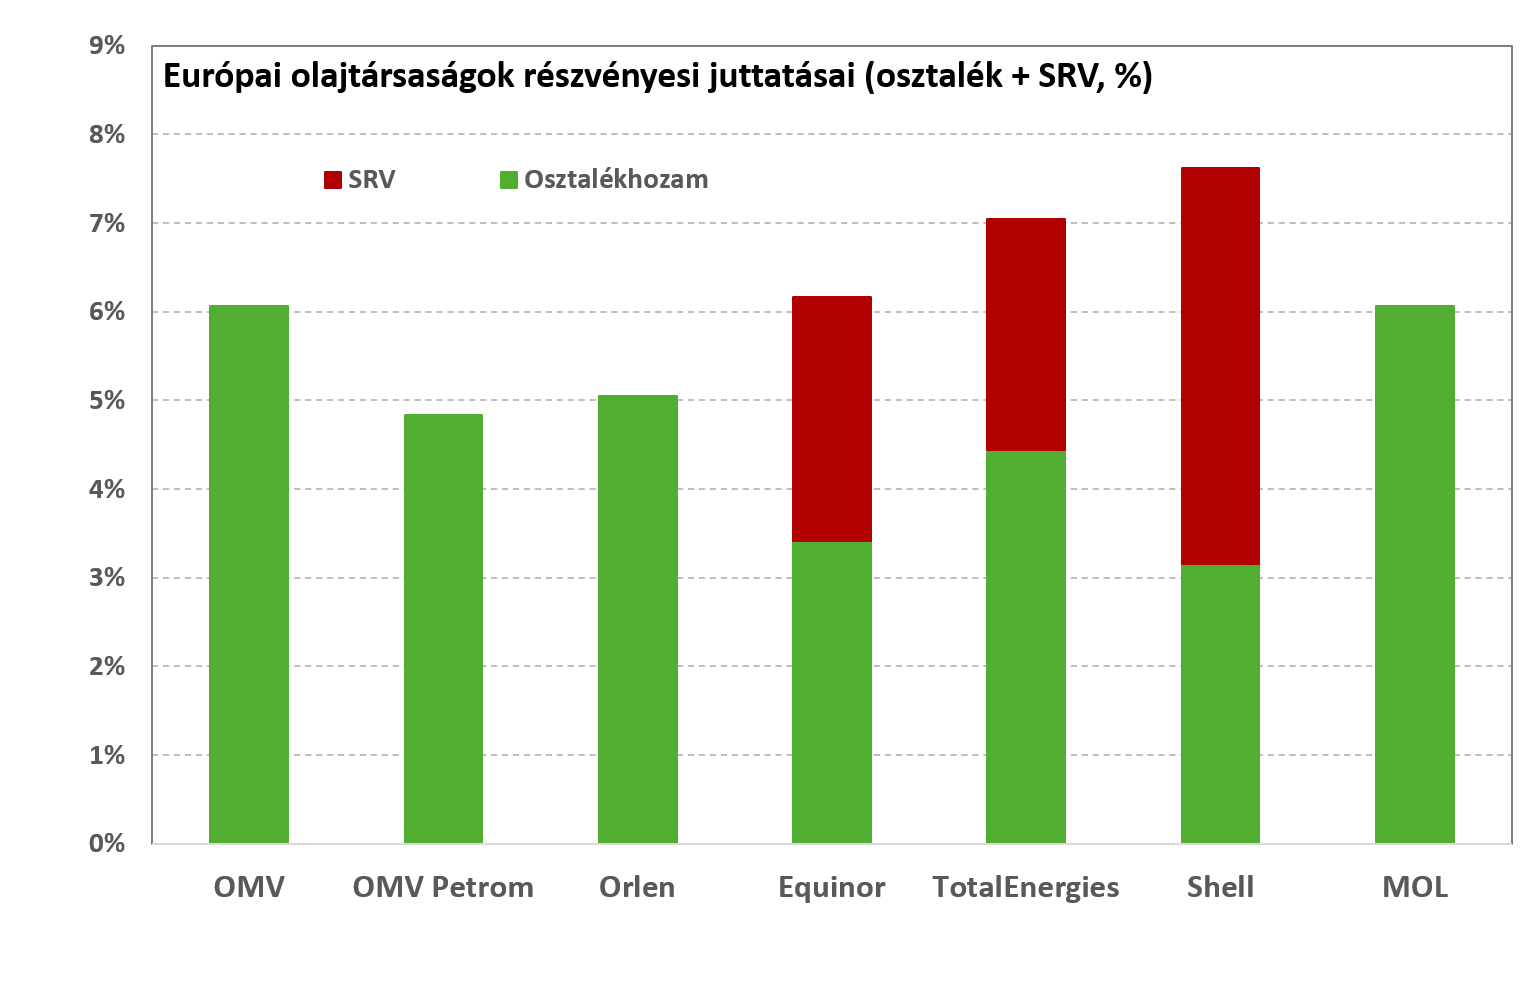
Forrás: OTP Multi-Asset Elemzés, vállalati jelentések
Ha csupán az osztalékhozam alapján nézzük az általunk kiválasztott ismertebb európai olajtársaságokat, akkor a MOL és az OMV részvényesi juttatása tűnik a leginkább vonzónak (kb. 6,1%-os osztalékhozam). A többi szektortárs kifizetései ehhez képest szignifikánsan alacsonyabbak (kb. 3,2% és 5,1% között). Megjegyezzük, hogy a jellemzően évente osztalékot fizető társaságok többségében júniusban már kifizették az osztalékot, míg a MOL részvényei csak szeptember 15 óta forognak osztalékszelvény nélkül, míg más cégek negyedévente fizetnek (pl. Shell, Total, Equinor).
Ezzel szemben, ha a teljes részvényesi juttatási csomagot nézzük, vagyis amennyiben a saját részvény-visszavásárlásokat is figyelembe vesszük, akkor már némileg más kép bontakozik ki. Ebből a szempontból nézve a Shell részvényei tűnnek a legvonzóbbnak, de a Total kifizetései is erősek (7,6%-os és 7%-os teljes juttatási arány). Az is jól látható, hogy inkább a nagy nemzetközi cégek azok, amelyek részvény-visszavásárlásra is támaszkodnak, míg régiónkban inkább az osztalékfizetés jellegű kompenzáció dominál (és az éves kifizetés a jellemző).
Természetesen a részvény-visszavásárlás a részvényesi juttatásnak egy viszonylag rugalmas formája, így annak kerete jobban igazítható a piaci körülményekhez (pozitív és negatív értelemben is). Ez részben azonban igaz az osztalékfizetésekre is, mivel a legtöbb társaság esetében van egy alap osztalék, amit nyomottabb olajpiaci körülmények mellett is igyekeznek tartani az olajtársaságok, illetve egy rendkívüli osztalék, amely erősen kötött a pénztermelési képességhez (és ezzel párhuzamosan az olajpiaci viszonyokhoz). Végül az sem mindegy, hogy milyen devizában történik az osztalékfizetés, milyen rendszerességgel, illetve milyen adózási feltételek mellett.
Érdekességképpen itt még megemlítjük, hogy a Total esetében 5,25 milliárd dolláros részvény-visszavásárlással számoltunk az idei évre (Q1-ben 750 millió USD, Q2-ben és Q3-ban 1,5 milliárd USD keret, így Q4-re is ezt vettük alapként), ami kb. az állomány 2,6%-a. Historikus kontextusban azonban a társaság 7-9 milliárd dollárt költött visszavásárlásokra 2022-2025 között évente (állomány kb. 4-6%-a / év), így itt még papíron bőven lenne tér a részvény-visszavásárlás keretének megemelése előtt a mostani magas olaj- és gázárak mellett (ez nyilván árfolyamot felhajtó erővel is bírhat).
Természetesen az idei kiemelkedő év után várhatóan a szektortársak egy része is érdemben magasabb rendkívüli osztalékot tudna fizetni jövőre, illetve a részvény-visszavásárlási keretek is növelhetőek még. A legtöbb társaság osztalékpolitikája a rendkívüli osztalék és teljes részvényesi juttatás tekintetében jellemzően a működési pénzáram alakulásához kötött.
Mit mutat az értékeltségi kép?
A részvényesi juttatások mellett persze érdemes az értékeltségeket is figyelembe venni. Összességében a lengyel Orlen tűnik a legolcsóbbnak P/E alapon (kb. 6,2-szeres), illetve EV/EBITDA tekintetében is kifejezetten alacsony az értékeltsége (kb. 3,6-szoros). A nagyobb nemzetközi társaságok többnyire 4-5x közötti EV/EBITDA és 8-9x P/E szorzókon forognak, így ehhez képest a MOL részvényei az árfolyam emelkedése ellenére továbbra is enyhén alulértékeltnek tűnnek. Felfelé egyedül az OMV Petrom lóg ki értékeltségi alapon, de itt a következő években erősebb növekedés várható a Neptun Deep földgázprojekt befejezése miatt (várható 2027-es termelési kezdés). Emellett EV/EBITDA alapon ugyan sokkal olcsóbbnak tűnik az Equinor részvénye is, de a norvég olajcégek adózása rendkívül magasnak mondható (22%-os társasági adó + 56%-os speciális kőolajadó a kitermelésre), így itt indokolt a magasabb értékeltségi diszkont.
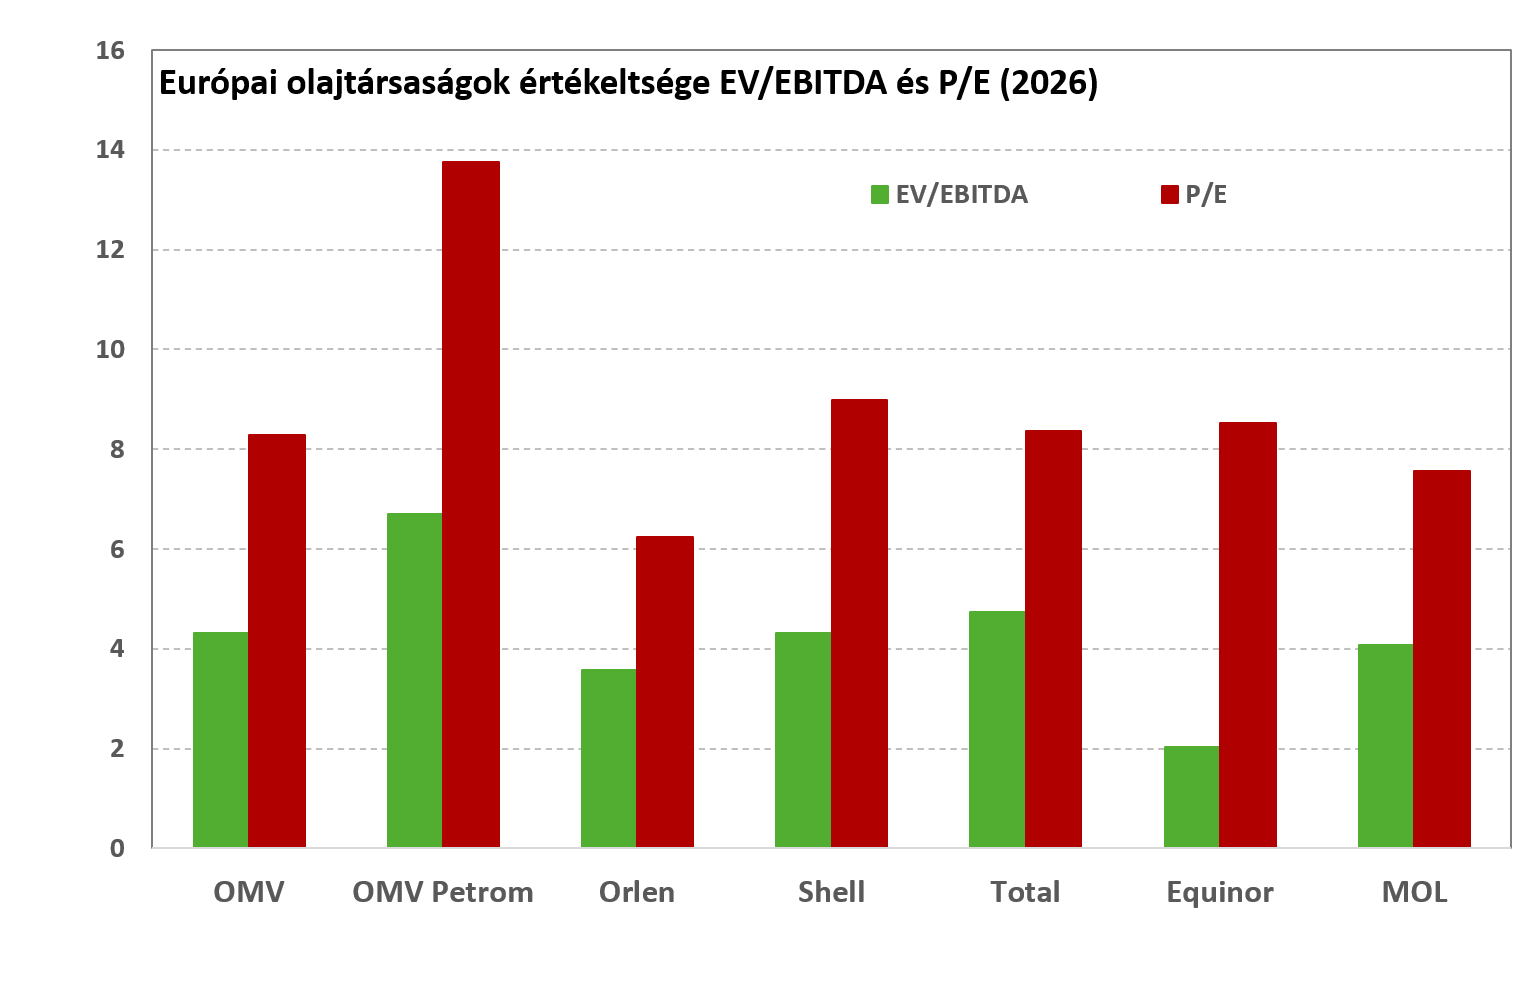
Forrás: OTP Multi-Asset Elemzés, Bloomberg
Néhány gondolat az olajpiaci helyzetről
A legtöbb európai olajtársaság értékeltsége első látásra nem tűnik magasnak abszolút értelemben sem P/E sem pedig EV/EBITDA alapon, ha más szektorokhoz hasonlítjuk. Ehhez azonban érdemes hozzáfűzni, hogy egy kifejezetten ciklikus iparágról van szó, ahol jelenleg az olaj- és gázárak, illetve a finomítói árrés is relatíve magas szinteken mozog historikus értelemben az orosz-ukrán és közel-keleti háborúk miatt. A magas jegyzések mögött így tehát elsősorban geopolitikai okok húzódnak meg (ezek következtében visszaeső kínálat okozta nyomás). Ennek következtében a magas piaci árak addig maradnak fent, amíg a háborús konfliktusok nem rendeződnek legalább részben megnyugtató módon (tartósnak és hitelesnek vélt értelemben).
Természetesen egy másik lehetőségként a további háborús eszkaláció sem zárható ki (pl. Szaúd-Arábia Kelet-Nyugat kőolajvezetékének tartós leállása, Fujairah kikötő lebombázása stb.). Nagyobb probléma esetén így elképzelhető az olaj- és gázárak további emelkedése, amely azonban egy adott ponton a kereslet jelentősebb rombolását idézheti elő, ami lefelé nyomhatja az árazást. Befektetői szempontból persze a kérdés, hogy ez milyen árszinteken történhet meg, illetve milyen mértékben és mennyi idő alatt (ennek megítélése összetett, ám egy parabolikus áremelkedés a mostani szintekről mindenképpen komoly figyelmeztető jel lenne).
Végül az sem zárható ki, hogy kellően magas olaj- és gázárak mellett ismét különadókat vezetnek be az egyes országok az olajtársaságokra (ez az elmúlt hetekben elsősorban az EU-ban merült fel lehetőségként). Ebben a kontextusban egyébként érdemes kiemelni a norvég olajtermelőket, hiszen itt már eleve magas különadók vannak, így itt ez a veszély vélhetően nem fenyeget, vagyis ebből a szempontból kevésbé kockázatosak (pl. Equinor, Aker BP).
Hozzon ki többet befektetéseiből!
Kereskedne az elemzésben említett termékekkel?
Az OTP SingleMarketen több ezer befektetési termék érhető el, sőt a budapesti és a frankfurti értéktőzsde papírjai mellett már amerikai részvényekkel is kereskedhet.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!