
Nem találnak magukra a német autógyártók
Tetszett a cikk? Ezek is érdekelhetik
Megfogyatkoztak a kedvező vételi lehetőségek az amerikai piacon
A főbb amerikai indexek a múlt héten lefordultak, és meghatározó trendvonalaik is sérültek. Ilyen környezetben a momentum egyértelműen az eladói oldalnak kedvez, ezért vonzó vételi lehetőségeket egyelőre nehéz találni. Természetesen továbbra is az a legfontosabb kérdés, hogy egy tartós trendforduló kezdetét látjuk-e, vagy csupán egy rövid, de heves korrekció zajlik. Ennek megfelelően hiába akadt a héten néhány olyan részvény, amely megfelelt az előre meghatározott szűrési feltételeknek, egyik sem mutatott igazán meggyőző beszállási lehetőséget.
Mit hozhat a konvergenciasztori a magyar piacnak?
A kormány várhatóan ma kora délután (13:00) mutatja be a 2027-es költségvetést, ami piaci szempontból is sorsfordítónak bizonyulhat. Ezen múlhat, hogy az idei évben már eddig is árazott eurókonvergencia sztori folytatódik-e. Kellően ambiciózus és hiteles hiánypálya mellett a kötvény és részvénypiaci átárazódásban további, akár érdemi felértékelődési potenciál is nyílhatna. Megnéztük, mit hozhat ez a BUX indexnek.
Csak nagyon rövid emelkedő periódusokat produkáltak a német autógyártók, a Mercedes és a BMW részvényei az elmúlt időszakban. A sorozatos profit warningok, a kínai piacon tapasztalt kihívások, az európai autópiac gyengesége mind hozzájárultak ehhez a teljesítményhez. Emellett az amerikai vámok is ránehezednek az eredménytermelésre. Egyelőre nem is látszik, hogy ezek a gondok egyhamar megoldódnának, így hiába számítanak olcsónak P/E alapon a részvények, a mostani szinteken való vásárlás még elhamarkodott lehet.
A Mercedes és a BMW esetében is a legnagyobb probléma Kína. A kínai piac korábban kiemelkedően magas profitot biztosított a német prémiumgyártóknak, azonban az utóbbi időben a helyi gyártók az elektromos modellekben már felveszik a versenyt a németekkel, sőt bizonyos esetekben akár jobbnak is bizonyulnak. Legalábbis a kínai vevők szemében biztosan. A 2026-os második negyedéves kínai értékesítések mindkét márkánál nagyjából 30%-os visszaesést mutattak. Pedig a cégek jelentős árengedményeket is biztosítanak, hogy támogassák a volument, de ez úgy tűnik kevésnek bizonyul és emellett még a profit marzsra is negatív hatással vannak. Egyelőre nem látni, hogy ezt a tendenciát mi tudná megfordítani.
A fejlesztésekre sokat kell költeni, Európában túlkapacitások vannak, közben a kereslet még mindig a covid előtti szintek alatt ragadt. A német gyárak esetében a magas bérek, az energiaárak, a szigorú munkajogi keretek különösen nehézzé teszik a gyors alkalmazkodást. Emellett a vámok közvetlen eredményhatása sem elhanyagolható. A Mercedes azzal kalkulál, hogy a 2026-os év autószegmens marzsát 1,5 százalékponttal csökkentik az amerikai vámok, míg a BMW-nél ez körülbelül 1,25 százalékpont lehet.
A Mercedes-nél a második negyedéves eredmény vegyes képet mutatott, míg a csoportszintű EBIT 22 százalékkal 1,5 milliárd euróra emelkedett, addig az árbevétel 3 százalékkal csökkent. A Mercedes ugyanakkor a kínai helyzet miatt módosította előrejelzését: a korábban stabilnak várt autóeladások és csoportszintű árbevétel helyett már enyhe éves visszaesésre számít. A menedzsment szerint az autószegmens idei marzsa pedig inkább a 3–5 százalékos sáv alsó részében alakulhat.
A Mercedes-nél már korábban elindítottak egy költségcsökkentési programot, létszámleépítésekkel együtt, de hogy összességében ez megoldja-e a problémákat az kérdéses. 2027 végéig sok új vagy frissített modell lát majd napvilágot, aminek szintén lehet pozitív hatása. A tartós árfolyam fordulathoz viszont több negyedéven keresztül bizonyítania kell a cégnek, hogy nem csak átmeneti fellángolásokról van szó.
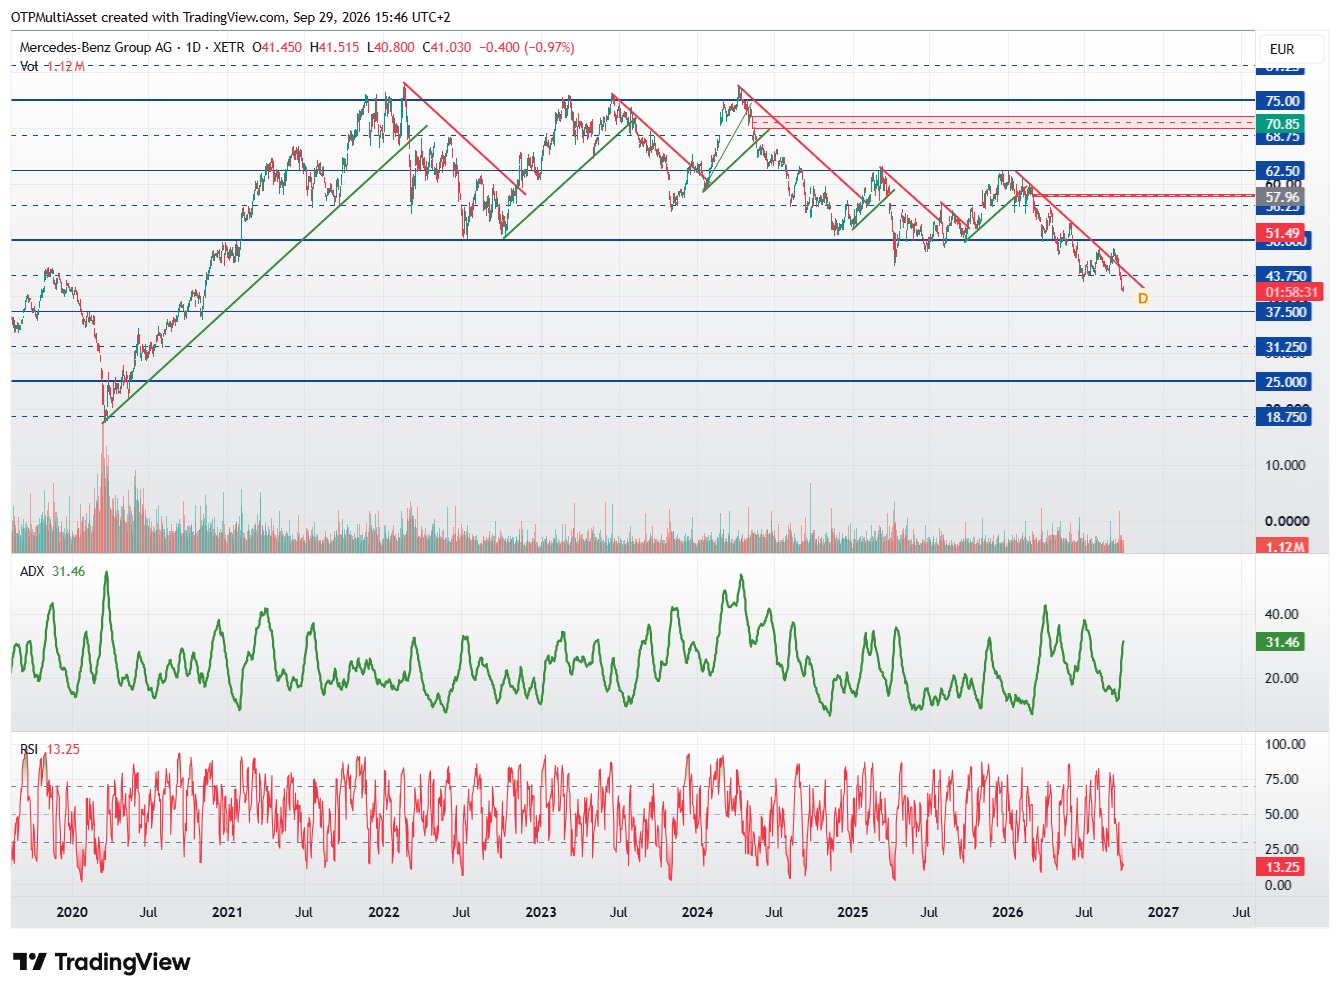
Mercedes technikai kép
Hosszabb időtávon továbbra is csökkenő trend rajzolódik ki. Az árfolyam néhány hete lefelé hagyta el az 50 és a 75 euró közötti, hosszú ideig tartó konszolidációs sávot, ami kifejezetten negatív technikai jelzésnek tekinthető. Ez alapján nem zárható ki, hogy az árfolyam tartósabban is az 50-es szint alá kerül. Az ilyen kitörések után gyakran a teljes sávszélesség lemozgásra kerül, ezért kedvező kockázat-hozam arányú long lehetőség inkább a 25 körüli tartományban alakulhat ki. Amennyiben a közeljövőben kisebb emelkedések következnek be, azokat egyelőre inkább eladási lehetőségként érdemes kezelni. A trendfordulóhoz szükséges struktúraváltás még várat magára, így annak kialakulása akár több hónapot is igénybe vehet.
A BMW-nél júniusban érkezett egy profit warning, amikor a második negyedéves adózás előtti eredmény 35 százalékkal 1,7 milliárd euróra esett, miközben az autó szegmens EBIT-marzsa 5,4 százalékról 2,3 százalékra csökkent. A vezetőség költség- és szerkezetátalakítási programot indított, de ennek hatásával szemben a piac már érthetően szkeptikus.
A Neue Klasse-t már régóta a BMW titkos fegyverének tekintik, ami új elektromos hajtásláncot, akkumulátor- és töltési technológiát, elektronikai architektúrát és szoftveres platformot is jelent. Ettől jelentős hatékonyságjavulást várnak a gyártásban, ami végső soron az elektromos modellek marzsát emelhetné. Ugyanakkor itt is, mint a Mercedes-nél komoly kivitelezési kockázattal számolnak a befektetők.
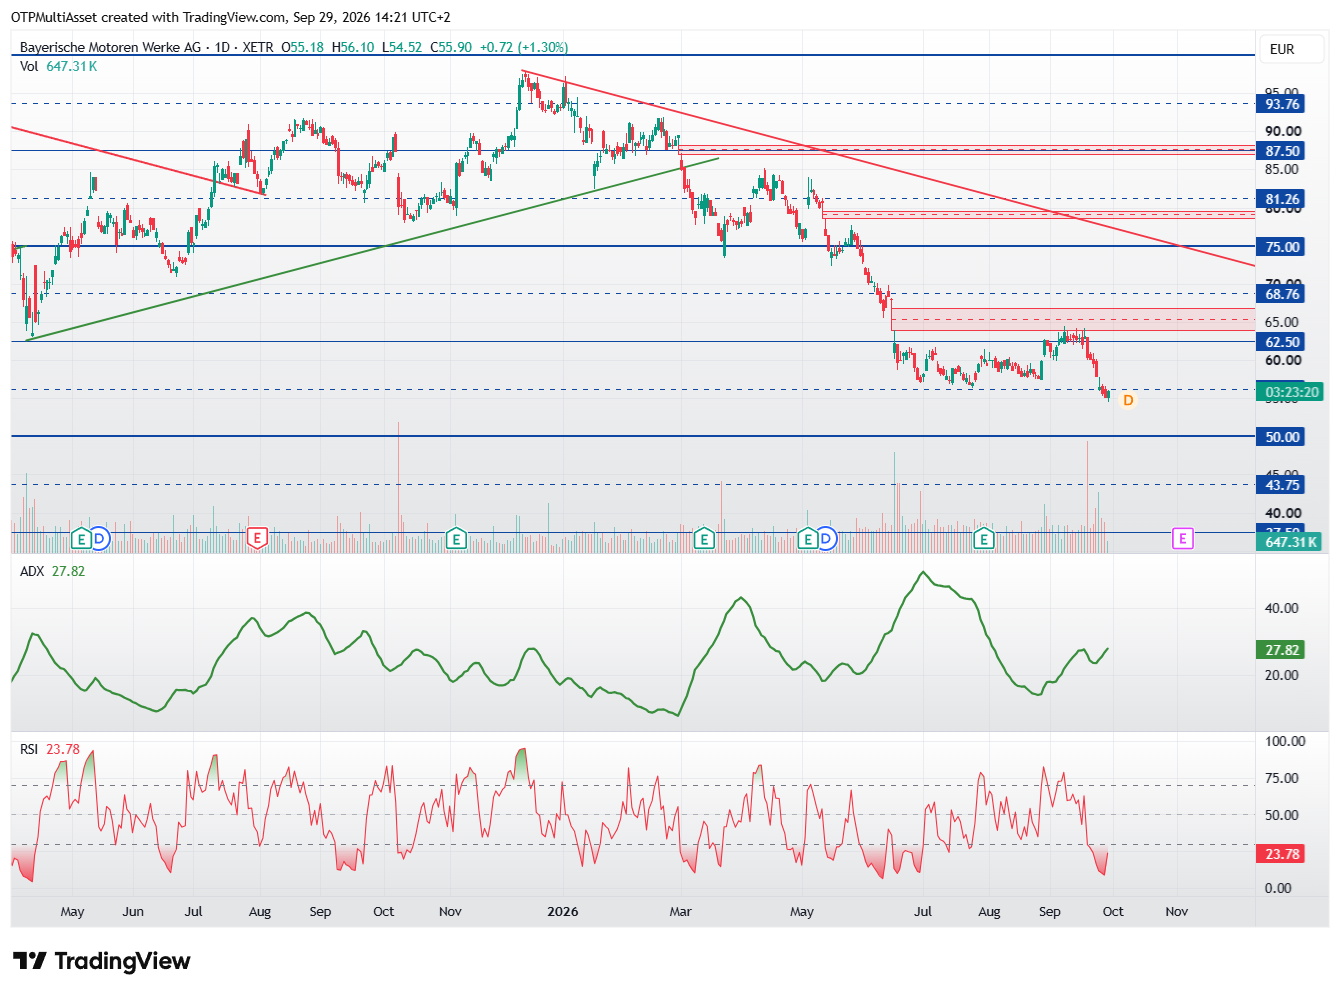
BMW technikai kép
Ez a grafikon rosszul néz ki, semmi nem utal arra, hogy ezt a részvényt venni kellene. Az utolsó jelzés eladási volt, még 81-84 körül. Rések vannak lefelé, az esés trendszerű. Rövid távon változás csak akkor tudna elindulni, ha a 63-65 euró közötti rést megpróbálná betölteni. A csökkenő ideális trendvonal messze van, így még sok idő mire valamiféle fordulat kialakulhat.
Hozzon ki többet befektetéseiből!
Kereskedne az elemzésben említett termékekkel?
Az OTP SingleMarketen több ezer befektetési termék érhető el, sőt a budapesti és a frankfurti értéktőzsde papírjai mellett már amerikai részvényekkel is kereskedhet.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!