
Mit érdemes tenni befektetéseinkkel?
Tetszett a cikk? Ezek is érdekelhetik
Az MNB kamatdöntő ülésére és a Q3-as kínai GDP-re figyelünk
Az MNB kamatdöntő ülést tart. Az eurózónából októberi beszerzésimenedzser-indexek érkeznek. Kínában szeptemberi konjunktúra indikátorokat és a harmadik negyedéves GDP első becslését publikálják.
Mit hoztak az elmúlt napok a piacokon?
Az amerikai nagybankok beszámolóival elindult a jelentési szezon, azonban a pozitív reakció elmaradt a tőzsdéken, mivel a felfokozott várakozásoknak már nem minden esetben tudtak megfelelni. A brazil részvénypiac nagyot ugrott az elnökválasztás első fordulója után, miután a piaci szereplők fiskális fordulatot várnak egy esetleges elnökváltás után. A kötvénypiac különösen forró témát adott az elmúlt hónapokban, de a vállalati kötvények egyelőre meglepően ellenállónak bizonyultak. A héten jelent meg az AutoWallis legújabb sales riportja, ami továbbra is nehéz iparági környezetre utal.
Mivel az iráni háború már egy hónapja tart, és továbbra sem látszik a helyzet feloldása, a magas energiaárak negatív hatásai egyre inkább veszélybe sodorhatják a jelenlegi üzleti ciklust. Amennyiben tartósabban is fennmaradna a helyzet, az stagflációszerű kockázatokat erősíthet, emiatt a kockázatvállalást tekintve óvatosabb álláspontra helyezkedünk, a kitettségek defenzívebb irányba való eltolásával.
Makrókép
A közel-keleti konfliktus miatt az USA GDP-növekedése bizonytalanabbá vált, noha az előrejelzések egyelőre 2% körül maradtak. Az olajsokk mérsékelt lefelé irányuló nyomást gyakorolhat a kiadásokra és a foglalkoztatásra, miközben felfelé tolja az inflációt. A munkaerőpiac fokozatosan hűl, de továbbra is ellenálló a változó makrogazdasági dinamika közepette. Az eurózónában az új alappálya szerint egy kisebb energiasokk mérsékelt, 0,2–0,3 százalékpontos növekedési hatással járna, így nem várható a 2022-es válság megismétlődése. Ugyanakkor egy tartós, 150 dollár felé emelkedő olajár már stagnálásközeli helyzetbe sodorhatná az euróövezetet. Az iráni háború következtében Magyarországon 2026-ban 1,8% lehet a GDP-növekedés, miközben a fogyasztás és a beruházások élénkülnek, de az export csak mérsékelten javul. A várhatóan átmeneti energiaköltség-emelkedés mintegy –0,5%-kal foghatja vissza a növekedést. A forint a jelenlegi szinteken reálisan árazott, a hosszú magyar kötvényhozam 7,5%-os szintek környékén vonzónak mondható.
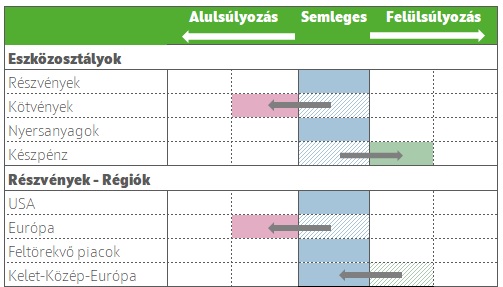
Részvények
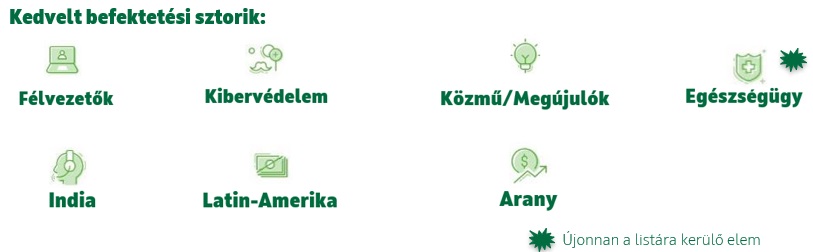
Bár a piac a csúcsról már korrigált, közel sem annyit, hogy az fedezze az iráni háború esetleges negatív kimenetelével (tartósabban magas energiaárak) járó kockázatokat, miközben a piac drága, a profitciklus késői szakaszban jár. A semleges részvénykitettség mellett érdemes a regionális és szektor allokációkat defenzívebb irányba tolni. Nettó energia exportőrként a magas árak kevésbé viselik meg az USA gazdaságát, így rövid távon felülteljesíthet, de a drágasága kockázat, ha a hosszú kötvényhozamok elindulnak felfelé. Az iráni háború nem annyira kritikus Európa és a KKE régió számára, mint 2022-ben az orosz-ukrán volt, a növekedési és inflációs képet azonban erősebben sújtja, mint az USA-ban, emiatt érdemes enyhén alulsúlyozott és semleges szintekre csökkenteni a kitettségeket. A dollár erősödése, a Fed kamatcsökkentések kiárazódása és az emelkedő energiaárak kockázatai véget vethetnek a feltörekvő piacok elmúlt időszaki felülteljesítésének. Az erős profitdinamika miatt azonban az árazási kép javult, ami ad némi puffert. Kedvelt befektetési sztorijaink közül levettük a ciklikusabb, magas bétás bányavállalatokat és európai kispapírokat, miközben a defenzívebb egészségügyet felvettük.
Kötvények
A felfelé mutató inflációs kockázatok erősödtek, ami megkötheti a Fed és EKB kezét, hogy kamatot csökkentsen a következő negyedévekben. Rövid távon egy stagflációszerű kimenetel esélye nőtt, emiatt óvatosabb irányba érdemes elmozdulni, a készpénzjellegű pénzpiaci kitettségek felülsúlyozásával a hosszabb kötvényekkel szemben.
Nyersanyagok
Összességében tartjuk semleges nyersanyagpiaci álláspontunkat, mivel alapvetően a közel-keleti háború időbeli lefutásától és az okozott károk mértékétől függenek a hosszabb távú kilátások, amely egyelőre nehezen megbecsülhető. Legrosszabb esetben az energiaárak tovább emelkedhetnek, míg a de-eszkaláció és / vagy kereslet visszaesés az árak csökkenését okozná (különösen az olaj és az LNG esetében). A felfelé és lefelé mutató kockázatok jelenleg kiegyenlítik egymást.
Hozzon ki többet befektetéseiből!

Kereskedne az elemzésben említett termékekkel?
Az OTP SingleMarketen több ezer befektetési termék érhető el, sőt a budapesti és a frankfurti értéktőzsde papírjai mellett már amerikai részvényekkel is kereskedhet.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!