
Mit érdemes tenni a befektetéseinkkel?
Tetszett a cikk? Ezek is érdekelhetik
Az Anthropic rekordáron adná a végítélet napját
Múlt héten kiszivárgott az Anthropic IPO-prospektusának több részlete, amelyek alapján a fókusz elsősorban a kockázatokon van. Ritka, hogy egy vállalat befektetői dokumentációjának legérdekesebb része ne a növekedési lehetőségekről, hanem az emberiségre leselkedő potenciális veszélyekről szóljon. A szokatlan kockázati figyelemfelhívások mögött ugyanakkor az AI-iparág egyik leggyorsabban növekvő vállalata áll. A prospektus egyben arra is rávilágít, hogy a rendkívüli növekedés jelentős tőkeigénnyel, pénzügyi kötelezettségekkel, koncentrációs kockázatokkal és intenzív versennyel párosul.
Európában is a technológiai szektorban látni lehetőségeket
Az európai piacok az elmúlt hetekben lemaradónak számítottak, azonban a korrekció során fontos támaszszinteket értek el, ahonnan erős vételi reakció bontakozott ki. A szűrési lista alapján Európában is elsősorban a technológiai szektorból kerülnek ki a vezető részvények. Ezen a héten két grafikont elemzünk, az egyik a Infineon Technologies, Európa egyik legnagyobb félvezetőgyártója, míg a másik a Nemetschek az építőipar digitalizációjának egyik meghatározó szoftverfejlesztő vállalata.
Az energiasokkok ellenére a gazdaságok relatíve jól tartották magukat idén, továbbra is stabil növekedés várható a fejlett világban. A vállalati szegmens jelentős - részben AI beruházásoktól fűtött - profitnövekedést könyvelhet el, ami komoly hátszelet ad az így egyre olcsóbbá is váló részvénypiacok számára. Számos kockázati tényező maradt azonban, amelyek miatt érdemes lehet szelektívnek maradni.
Makrókép
Az USA gazdasága ellenálló maradt az energia sokkokra, a GDP növekedés 2% körül stabilizálódott, a munkaerőpiac javul. Az államadósság magas, a költségvetés laza, a kamatteher emelkedik cél feletti inflációval. Európában a lakossági fogyasztás maradhat a hajtóerő, amennyiben az energiaárak normalizálódnak, a GDP növekedés javulhat 2027-ben. Az energiaár vezérelt infláció év végére érhet csúcsra, másodkörös hatások egyelőre nem látszanak.
A szeptemberi kamatemelés után a piac még további szigorítást vár a Fedtől, míg az EKB-tól idén még két emelés várható. Az eurozónában a rövid kamatok 2-2,5%, az USA-ban 3-3,5% körül ingadozhatnak hosszabb távon, ami az amerikai tízéves kötvényhozamra 4,5-4,7%-os középértéket ad. A magyar GDP növekedés 2027-ben 2,5%-ra gyorsulhat 2,6%-os infláció mellett. További kamatcsökkentésekhez a magyar kockázati felér mérséklődésére lesz szükség, ehhez a legfontosabb katalizátor a 2027-es költségvetés és a középtávú fiskális tervek lehetnek. Érdemi forint gyengülés nem valószínű, habár az erősödési potenciál is limitált.
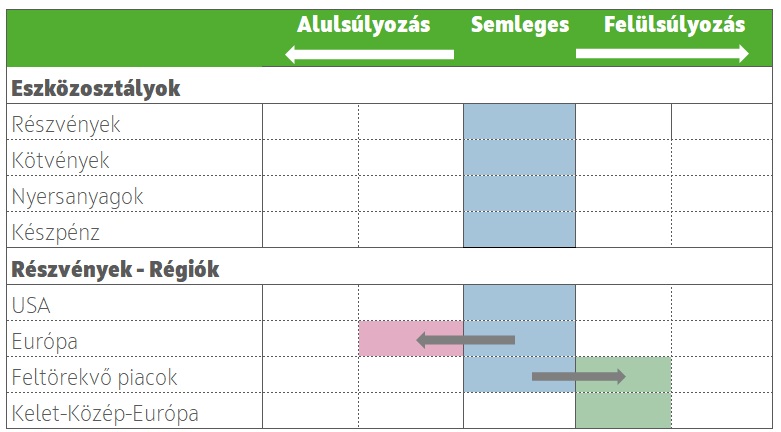
Részvények
A jelentős meglepetések és profitdinamika hatására az elmúlt hónapokban stagnáló részvénypiac kezd egyre vonzóbb árazási szintekhez érni. Felülsúlyozott pozíciók kialakításával egyelőre kivárnánk, hiszen a kiszámíthatatlan hormuzi helyzet, a kötvényhozamok további emelkedése, az időközi amerikai választások és az újabb technológiai IPO-k a következő hetekben még lefelé mutató kockázatok. Érdemes továbbra is szelektívnek maradni, és a korrekciós szakaszokat kihasználni vásárlásokra.
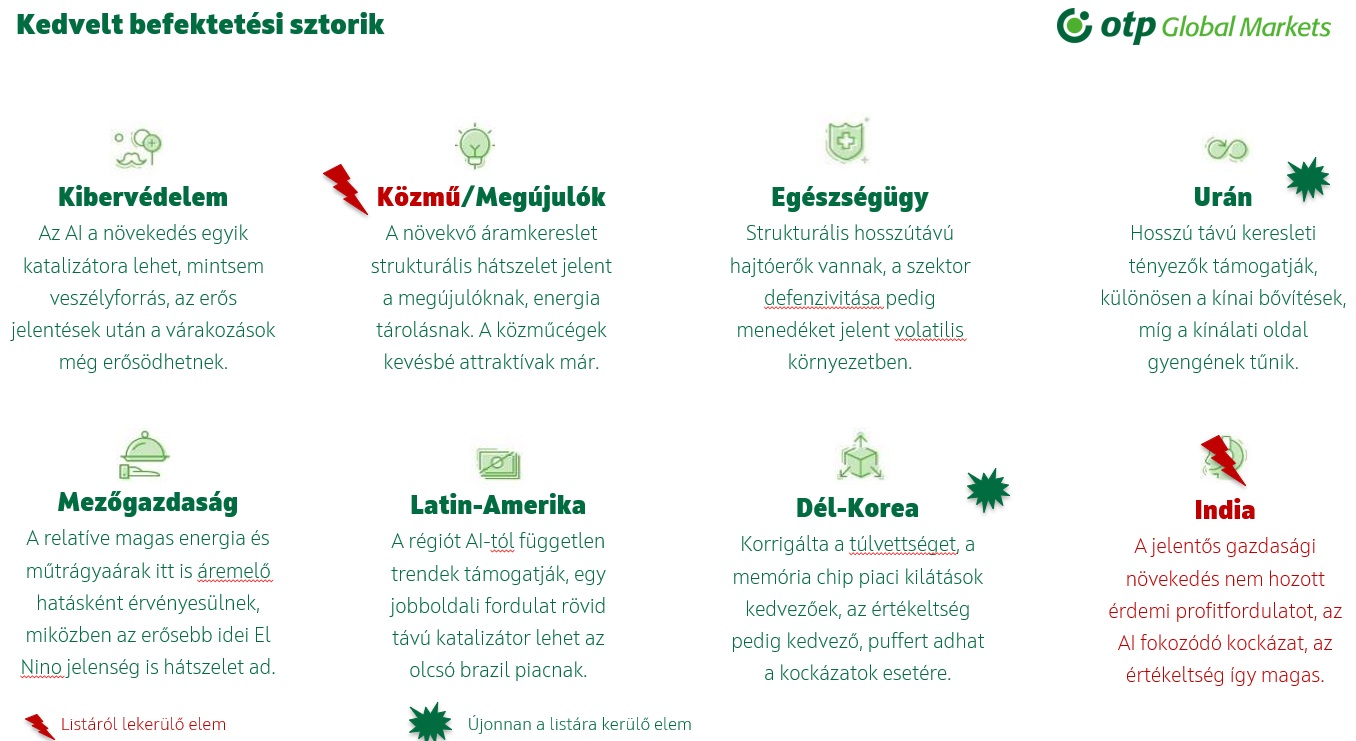
Az USA-ban a félvezető szektor árazása csökkent, a szektor kilátásait vonzónak tartjuk, ahogy a kibervédelem, vagy az egészségügy esetén is. Európa számos strukturális kihívással küzd, ráadásul a gázár is magas szinteken maradhat, a profitmarzsok alacsonyak, a relatív profitdinamika gyenge, és az értékeltségi diszkont is szűkül, ami összességében ellenszél a következő hónapokra. A feltörekvő piacot favorizáljuk, a kimagasló profitnövekedés és vonzó árazási szintek miatt, melyen belül az AI irányú kitettségként Dél-Koreát kedveljük. A KKE régió idén relatíve jól viselte az energiaárak emelkedését, a profitnövekedési és árazási kép – Latin-Amerika mellett – az egyik legvonzóbb, AI-tól független trendek által hajtott régióvá teszi.
Kötvények
Fundamentális tekintetben indokolhatóak az új lokális csúcsra emelkedő fejlett piaci hosszú kötvényhozamok, igaz a jelentős államadósságszintek mellett a mostaninál magasabb szintek gazdasági és politikai értelemben véve sem kívánatosak. A gazdaságpoltikának megvan az eszköztára, hogy átmenetileg a hozamemelkedést kordában tartsa, de a tartós sikerhez költségvetési kiigazításra is szükség lenne, aminek az esélye egyelőre alacsony. A vállalati kötvényspreadek eközben meglepően stabilak és szűkek.
Nyersanyagok
Tartjuk semleges álláspontunkat, hiszen továbbra is a közel-keleti konfliktus alakulása a meghatározó tényező, de ennek kimenetelét nehéz megítélni. Legrosszabb esetben tovább emelkedhetnek az energiaárak, de vonzó lehetőségeket más szegmensekben látunk: a mezőgazdasági árucikkeket és az uránt is favorizáljuk hosszabb távon.
Hozzon ki többet befektetéseiből!
Kereskedne az elemzésben említett termékekkel?
Az OTP SingleMarketen több ezer befektetési termék érhető el, sőt a budapesti és a frankfurti értéktőzsde papírjai mellett már amerikai részvényekkel is kereskedhet.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!