
Befektetési Kitekintő 2026
Tetszett a cikk? Ezek is érdekelhetik
A hazai beruházások teljesítménye mellett tengeren innen és túl BMI-ket és inflációs adatokat publikálnak
A KSH közzéteszi a harmadik negyedéves beruházási adatokat. Az S&P Magyarország államadós-osztályzatának soron következő felülvizsgálatát tartja. Az eurózónában és az Egyesült Államokban novemberi beszerzésimenedzser-indexeket publikálnak. Franciaországból és Spanyolországból érkeznek az előzetes novemberi HICP adatok. Az Egyesült Államokban az októberi core PCE mutatót teszik közzé.
Mit hoztak az elmúlt napok a piacokon?
A gyenge negyedéves eredményt követően csökkentettük AutoWallis célárunkat. Az USA-ból több fontos technológiai jelentés is érkezett a héten: a Palo Alto Networks a vártnál jobb számokat közölt és a menedzsment megemelte a teljes éves előrejelzését is. Bár a botrány miatt az Nvidia éléről végül távozni kényszerült Jensen Huang, a társaság minden soron képes volt felülmúlni a várakozásokat a negyedévben. A Micron, amióta tavaly nyáron felvettük a Kedvelt részvényeink listájára, több mint 560%-ot emelkedett, míg a Glencore a listára való felkerülése óta több mint 30%-kal került feljebb, a héten mindkét papírt levettük a Kedvelt részvényeink listáról. A Richternél megvizsgáltuk, hogy mit hozhatnak az új bejelentések hosszú távon.
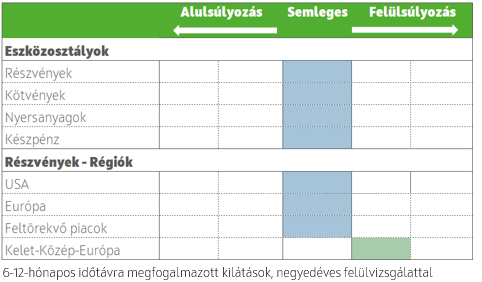
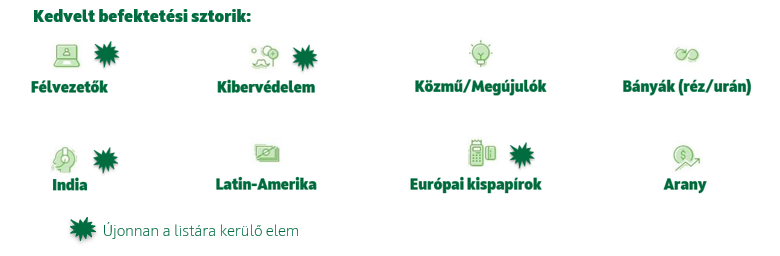
A fiskális és monetáris lazaság erős hátszelet ad, de a részvények drágák, vagyis egyre kisebb a tér a hibázásra. Emiatt a globális részvénypiaci kitettséget továbbra is semlegesen tartjuk (szárazon tartunk némi puskaport, hogy az esésekben lehessen növelni a kitettséget), és szelektíven válogatunk szektorok és régiók között a többlethozam elérése érdekében. Az amerikai piacon az AI-hoz kötődő szektorokat favorizáljuk, a hardware oldalon a félvezetőgyártókat, a szoftveres oldalon a kibervédelmi cégeket, míg az energiaellátás terén a közműveket/megújulókat. Európában a stimulusok haszonélvezőinek számító, legolcsóbb kiskapitalizációs szegmensben látunk lehetőséget, a feltörekvőkön belül pedig a szintén olcsó brazil és a növekedési sztorit adó mexikói mellett a strukturális trendek által támogatott – és az elmúlt évben konszolidáló, relatíve lemaradó - Indiát is vonzónak tartjuk. A KKE régiót eddig támogató faktorokban egyelőre nem látunk változást, az értékeltség pedig még mindig kárpótol az erősödő kockázatokért.
Makrókép
Az amerikai gazdaságot 2025-ben a fogyasztás és az AI-hoz kapcsolódó beruházások mentették meg, így 2%-os GDP-növekedést sikerült elérni. A kereskedelmi háború és a kormányzati leállás ellenére a kilátások továbbra is stabilak. A recesszió kockázata alacsony, ugyanakkor aggodalomra ad okot a gyengülő munkaerőpiac, a magas és gyorsan növekvő adósságállomány, a jegybanki cél felett megakadt dezinfláció, valamint a Fed-re nehezedő politikai nyomás. Az EU-ban a lazább fiskális politika hozzájárulhat a GDP-növekedéshez 2026–2027-ben, de az adósságfenntarthatósági kérdéseket nem lehet figyelmen kívül hagyni. Az infláció jelenleg célközeli szinten van, de a kockázatok inkább felfelé mutatnak. Rövid távon arra számítunk, hogy a piac további kamatcsökkentéseket áraz be, ahogy közeledik az új Fed-elnök kinevezése, ami átmenetileg mérsékelheti a hosszú kötvényhozamokat. A jelenlegi szintről nem várunk további érdemi forinterősödést, ugyanakkor a kitettségek tartása továbbra is vonzó marad a magas kamatkülönbözet miatt.
Részvények
A fiskális és monetáris lazaság erős hátszelet ad, de a részvények drágák, vagyis egyre kisebb a tér a hibázásra. Emiatt a globális részvénypiaci kitettséget továbbra is semlegesen tartjuk (szárazon tartunk némi puskaport, hogy az esésekben lehessen növelni a kitettséget), és szelektíven válogatunk szektorok és régiók között a többlethozam elérése érdekében. Az amerikai piacon az AI-hoz kötődő szektorokat favorizáljuk, a hardware oldalon a félvezetőgyártókat, a szoftveres oldalon a kibervédelmi cégeket, míg az energiaellátás terén a közműveket/megújulókat. Európában a stimulusok haszonélvezőinek számító, legolcsóbb kiskapitalizációs szegmensben látunk lehetőséget, a feltörekvőkön belül pedig a szintén olcsó brazil és a növekedési sztorit adó mexikói mellett a strukturális trendek által támogatott – és az elmúlt évben konszolidáló, relatíve lemaradó - Indiát is vonzónak tartjuk. A KKE régiót eddig támogató faktorokban egyelőre nem látunk változást, az értékeltség pedig még mindig kárpótol az erősödő kockázatokért.
Kötvények
A gyengülő munkaerőpiac és lassuló növekedés a hozamokat lefele nyomja (USA), a jelentős költségvetési hiányok és romló adósságpályák viszont hozamemelő hatásúak. Emiatt a hozamgörbe rövid/közepes vége favorizált. A vállalati kötvénypiacon a hozamprémium nagyon szűk, nem kompenzál kellőképp az erősödő kockázatokért.
Nyersanyagok
Fenntartjuk semleges nyersanyagpiaci álláspontunkat, mivel az energia és agrártermékek kilátásait egyelőre gyengének ítéljük. Az ipari és nemesfémekkel kapcsolatos kép azonban továbbra is kedvező, így szelektív kitettség ajánlott a réz, az urán és az arany esetében.
Hozzon ki többet befektetéseiből!

Kereskedne az elemzésben említett termékekkel?
Az OTP SingleMarketen több ezer befektetési termék érhető el, sőt a budapesti és a frankfurti értéktőzsde papírjai mellett már amerikai részvényekkel is kereskedhet.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!