
AutoWallis: gyenge második negyedéves eredmény
Tetszett a cikk? Ezek is érdekelhetik
Az MNB kamatdöntő ülése mellett az eurózóna béreinek alakulására és az amerikai konjunktúra mutatókra figyelünk
Az MNB kedden tartja soron következő kamatdöntő ülését. Az eurózónából az EKB által publikált bérstatisztikára lesz érdemes figyelni. Az Egyesült Államokból októberi konjunktúra mutatók érkeznek.
Mit hoztak az elmúlt napok a piacokon?
A közelgő Anthropic IPO-val kapcsolatban fontos, új információk láttak napvilágot és a héten érkezett több fontos gyorsjelentés is: a Take-Two legfrissebb számait felfokozott várakozás előzte meg a hamarosan megérkező GTA VI előtt, míg a Gen Digital negyedéve ismét jobban sikerül a vártnál. Az Orsted projektfejlesztései szépen haladnak, azonban a dán megújuló energiatermelő vállalat harmadik negyedéve felemás lett. A Richternél az erős negyedéves számok után a menedzsment megemelte a várakozásait. Legfrissebb uránpiaci körképünkből továbbá az is kiderül, hogy miért vagyunk optimistábbak a fizikai urán kitettséggel kapcsolatban, emellett azt is megvizsgáltuk, hogy az elnökválasztástól távolodva mi várhat most Brazíliára.
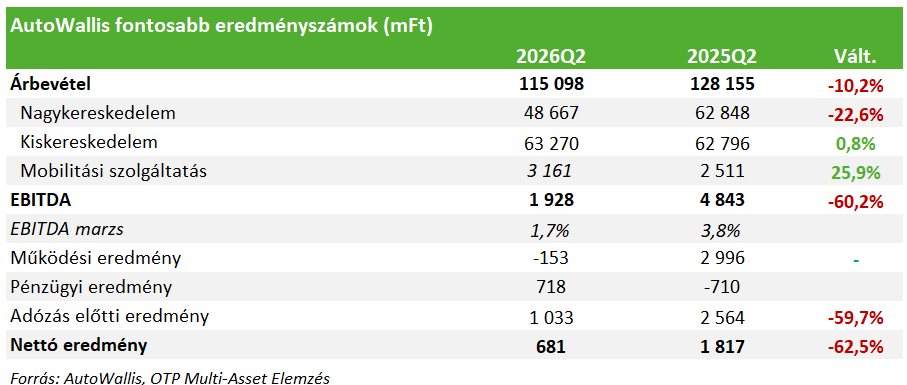
Jelentősen romlott az AutoWallis eredményessége a második negyedévben. A bevétel 10 százalékos csökkenése mellett az EBITDA és a nettó eredmény mintegy 60 százalékkal esett vissza. A gyenge teljesítmény hátterében elsősorban a kínai márkák által generált árverseny, a nagykereskedelmi üzletág volumen- és marzsnyomása, valamint az új márkák felfuttatásának magas kezdeti költségei álltak. A vártnál gyengébb féléves számok miatt felülvizsgáljuk korábbi, 198 forintos célárunkat és vételi ajánlásunkat.
Gyenge második negyedéves eredményt tudhat maga mögött az AutoWallis, a bevétel 10 százalékkal, míg az EBITDA jelentős mértékben, 60%-kal zuhant, és a nettó eredmény is hasonló mértékben esett. Ez több tényezőnek volt köszönhető. A kínai márkák a régió piacaira lépve nagy árversenyt gerjesztenek és a hagyományos márkákat visszaszorítják. Ráadásul az új márkák bevezetése jelentős költségeket okoz az AutoWallis-nak is. Nagy kérdés, hogy ennek milyen időtávon van ekkora negatív hatása, és hogy hosszú távon is nyomás alatt tarthatja-e a marzsokat.
A nagykereskedelemben 22 százalékkal esett vissza az árbevétel és az eredményesség is jelentősen romlott. Az Opel az előző időszakban kimondottan jól teljesített, azonban most gyártási problémák miatt is gyengén szerepelt. A KGM sem tud magára találni, a dél-koreai márkát különösen érzékenyen érinti a kínai versenytársak megjelenése. Utóbbiaknál pedig a kezdeti marketing és egyéb induló költségek még magasak, ami erodálja az eredményességet.
A kiskereskedelemben az árbevétel minimálisan még emelkedni tudott a második negyedévben, itt különösen a szlovén piac és a debreceni kereskedés megnyitása hatott pozitívan. Az eredményességet a működési költségek növekedése, a magasabb készletállomány és a magasabb értékcsökkenési leírás húzta lejjebb.
A mobilitás üzletág árbevétele 25%-kal emelkedett, egyrészt a flottaüzletág bővülése miatt, de az ügyfélszerződések egy részének elszámolási módja is változott, mivel a módosult szerződéses feltételek alapján egyes tranzakciók operatív lízingként jelennek meg. A szegmensben a flottaszolgáltatás és a carsharing jól teljesített, de az autóbérlésre az erős forint negatív hatással volt.
A működési hatékonyság javítására vonatkozó intézkedések egy része júniussal lezárult, de a menedzsment szerint ennek pozitív hatása csak később jelentkezik. Csoportszinten a forint árfolyamváltozása kedvezően hatott az eredményekre az egy évvel ezelőtti időszakhoz képest.
A mostani, gyenge féléves eredmények fényében korábbi, 198 forintos célárunkat és vételi ajánlásunkat felülvizsgáljuk a következő napokban.
Hozzon ki többet befektetéseiből!
Kereskedne az elemzésben említett termékekkel?
Az OTP SingleMarketen több ezer befektetési termék érhető el, sőt a budapesti és a frankfurti értéktőzsde papírjai mellett már amerikai részvényekkel is kereskedhet.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!