
Fontos év lesz 2026 az AutoWallis számára
Tetszett a cikk? Ezek is érdekelhetik
Az eurózónából inflációs, az Egyesült Államok munkaerő-piaci adatok érkeznek
A KSH a hazai költségvetés második negyedéves adatait teszi közzé. Az eurózónából és annak több nagy tagállamából érkeznek a szeptemberi előzetes inflációs adatok. Az Egyesült Államokban inflációs és munkaerő-piaci adatokat publikálnak.
Mit hoztak az elmúlt napok a piacokon?
Alapvetően erősre sikerült a PannErgy jelentése, és a cég az osztalék kifizetés menetrendjét is közölte a héten. Mozgalmas negyedéven van túl a félvezető szektor, aminek értékeltsége jelenleg kedvezőnek tűnik, ami így vonzóbb hozam-kockázat profilt eredményezhet a következő hónapokban. A Novo Nordisk papírját levettük Kedvelt részvényeink listánkról, mert a hét elején tartott befektetői napján a menedzsment visszafogott célokat mutatott be az előttünk álló időszakra vonatkozóan.
Az AutoWallis tavaly továbbra is erőteljes növekedést mutatott, ám a jelentős üzletfejlesztések és akvizíciók költségvonzatai nyomot hagytak a profitabilitáson. Miközben a bevételek két számjegyű ütemben bővültek, a költségek emelkedése miatt 2025-ben is nyomott maradt az eredményesség. A 2026-os év így kulcsfontosságú lehet annak megítélésében, hogy a cseh terjeszkedés, az új márkák és a hatékonysági intézkedések képesek-e érdemben javítani a cég marginjait.
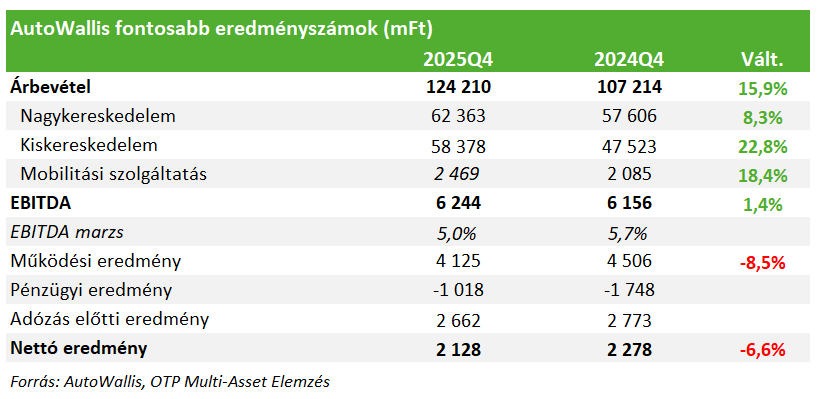
Vegyes képet mutat az AutoWallis eredmény beszámolója. A növekedéssel továbbra sincs probléma a cégnél, hiszen a csoport szintű árbevétel 16 százalékkal bővült a negyedik negyedévben, míg a teljes évet tekintve majdnem 20 százalékos az emelkedés. 2025 második felében magára talált a nagykereskedelmi üzletág, köszönhetően elsősorban az Opel kiváló teljesítményének, és a román piacon elindult Nissan értékesítések felpörgésének (2025Q4 nagyker. árbevétel: +8,3%). A szegmens gyengébben teljesítő márkái a KGM és a Jaguar Land Rover voltak. Kérdés, hogy a koreai KGM fel tud-e majd mutatni valamilyen fordulatot különösen annak fényében, hogy a kínai gyártók nagy versenyre késztetik a márkát.
A kiskereskedelmi bevétel a negyedik negyedévben még mindig 23 százalékkal növekedett, bár ez már alacsonyabb az előző negyedévekhez képest, hiszen a cseh akvizíciók hatása egy évvel ezelőtt már kezdett megjelenni. A felvásárlások nélkül 5% volt a növekedés, ami gyakorlatilag csak az árhatásnak köszönhető, mivel az eladott darabszám lényegében nem változott.
A mobilitási üzletág is jól teljesített (2025Q4 árbevétel: +18%) főleg az autóbérléseknek köszönhetően, de a flottaüzletág is jó időszakot zárt. Ez pedig azért különösen fontos, mert ez a legnagyobb eredménytermelő képességgel rendelkező divízió az AutoWallis-nál.
A nagy növekedés ára azonban továbbra is az, hogy az eredményesség nyomott maradt 2025-ben is. Az anyagköltségeket a cseh akvizíciók, míg az igénybe vett szolgáltatásokat a KGM névváltoztatás, az új piacokra történő belépés, az alkatrész logisztikai központ költözése, valamint az új márkák bevezetése is megdobta. A személyi jellegű ráfordításokat szintén a felvásárlások emelték meg, de az új kereskedések nyitása és az általános béremelések is felhajtó erőt jelentettek.
Ezért is lesz nagyon fontos a 2026-os év, hiszen itt már látni kellene majd, hogy a tavaly végrehajtott üzletfejlesztések, márkabevezetések és a korábbi cseh akvizíciók milyen eredményt tudnak termelni a cégnek, növelik-e a marginokat. Vagyis az egyszerinek mondott tételek kikerülésével az idei év iránymutatásul szolgálhat a hosszabb távú kilátások szempontjából is. Nem beszélve arról, hogy a menedzsment is bejelentett már korábban hatékonyságot javító intézkedéseket. A korábbi, 198 forintos célárunkat és vételi ajánlásunkat fenntartjuk.
Hozzon ki többet befektetéseiből!

Kereskedne az elemzésben említett termékekkel?
Az OTP SingleMarketen több ezer befektetési termék érhető el, sőt a budapesti és a frankfurti értéktőzsde papírjai mellett már amerikai részvényekkel is kereskedhet.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!