
AutoWallis: késik az eredményfordulat
Tetszett a cikk? Ezek is érdekelhetik
Palo Alto: a fokozódó kiberkockázatok támogatják a növekedést
Tegnap zárás után publikálta negyedéves számait a kibervédelmi piac egyik vezető szereplője, a Palo Alto Networks. A vállalat árbevétel- és profitszámai egyaránt meghaladták az elemzői várakozásokat, miközben különösen erős kereslet mutatkozott a következő generációs AI-alapú biztonsági megoldások iránt. A menedzsment a továbbra is kedvező fenyegetettségi környezetre és az erős keresleti kilátásokra tekintettel megemelte teljes éves előrejelzését. Emellett bejelentette, hogy 4,5 milliárd dollárért felvásárolja az Applied Compute vállalatot, amellyel a nyílt forráskódú AI-modellek vállalati felhasználásának biztonságosabbá tételét célozza. A részvény fundamentális kilátásait továbbra is erősnek ítéljük meg, így fenntarjuk Kedvelt Részvényeink listánkon.
Áruk és nyersanyagok – technikai elemzés
Az arany és az ezüst árfolyamai az új swing mélypontok miatt maradtak eső trendben, trendfordulóra utaló jelzések egyelőre nem érkeztek. Az olaj árfolyama szintén új mélypont miatt folytatta a korrekcióját. A földgáz visszakapaszkodott egy olyan kulcsszint fölé, amely már ugródeszkaként szolgálhat az emelkedés irányába. A réz letörte az emelkedő trendjét, nem néz ki jól, még tovább is eshet. A búza és a kukorica árfolyamaifontostámaszszinteket értek el, ahol már megjelentek a vevők, ugyanakkor a vételi aktivitás egyelőre még nem eredményezett egyértelmű trendfordulót.
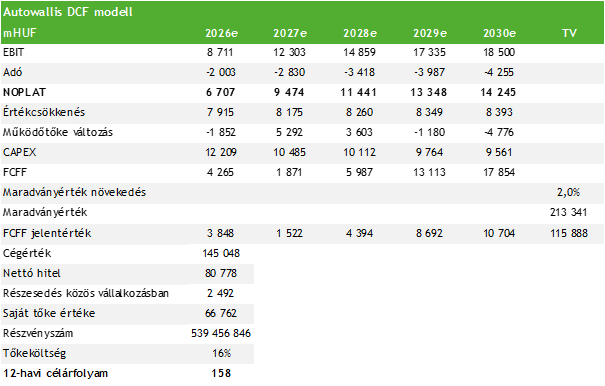
Felülvizsgáltuk DCF-modellünket és eredménybecslésünket a legutóbbi negyedéves jelentést követően: 12-havi célárfolyamunkat 158 forintra csökkentjük, míg vételi ajánlásunkat tartásra módosítjuk. A nagykereskedelem problémái nem oldódtak meg, sőt még inkább mélyültek az első félév során, így főleg emiatt kellett visszavágnunk idei bevétel és eredmény előrejelzésünket.
A kiskereskedelemben is lassult a növekedés, és a marzsok itt is nyomottak maradtak, ezért az eredményességi fordulat tovább késik, ráadásul annak mértéke is mérsékeltebb lehet a korábban vártnál. A mobilitási szegmens kiemelkedik az eredménytermelést illetően, de csoportszinten túlságosan kicsi a hozzájárulása ahhoz, hogy kompenzálni tudja az autókereskedési üzletágak gyenge teljesítményét.
A modellfrissítést követően az előrejelzési időszakban alacsony egyszámjegyű (3,6%) éves átlagos bevételnövekedéssel és 7,4%-os éves átlagos EBITDA bővüléssel kalkulálunk. A frissített modellünk sem tartalmaz jövőben tervezett felvásárlásokat, így az árbevétel 2030-ra közelítheti meg az 570 milliárd forintot, míg az EBITDA a 27 milliárd forintot. Ez a menedzsment által kitűzött jelenlegi célokhoz képest jóval alacsonyabb, de kérdéses, hogy a korábbi, 2028-as növekedési stratégiában szereplő számokat kell-e érdemben módosítani.
Hozzon ki többet befektetéseiből!

Kereskedne az elemzésben említett termékekkel?
Az OTP SingleMarketen több ezer befektetési termék érhető el, sőt a budapesti és a frankfurti értéktőzsde papírjai mellett már amerikai részvényekkel is kereskedhet.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!