
Mély gödörből kell kimásznia az AutoWallis-nak
Tetszett a cikk? Ezek is érdekelhetik
Palo Alto: a fokozódó kiberkockázatok támogatják a növekedést
Tegnap zárás után publikálta negyedéves számait a kibervédelmi piac egyik vezető szereplője, a Palo Alto Networks. A vállalat árbevétel- és profitszámai egyaránt meghaladták az elemzői várakozásokat, miközben különösen erős kereslet mutatkozott a következő generációs AI-alapú biztonsági megoldások iránt. A menedzsment a továbbra is kedvező fenyegetettségi környezetre és az erős keresleti kilátásokra tekintettel megemelte teljes éves előrejelzését. Emellett bejelentette, hogy 4,5 milliárd dollárért felvásárolja az Applied Compute vállalatot, amellyel a nyílt forráskódú AI-modellek vállalati felhasználásának biztonságosabbá tételét célozza. A részvény fundamentális kilátásait továbbra is erősnek ítéljük meg, így fenntarjuk Kedvelt Részvényeink listánkon.
Áruk és nyersanyagok – technikai elemzés
Az arany és az ezüst árfolyamai az új swing mélypontok miatt maradtak eső trendben, trendfordulóra utaló jelzések egyelőre nem érkeztek. Az olaj árfolyama szintén új mélypont miatt folytatta a korrekcióját. A földgáz visszakapaszkodott egy olyan kulcsszint fölé, amely már ugródeszkaként szolgálhat az emelkedés irányába. A réz letörte az emelkedő trendjét, nem néz ki jól, még tovább is eshet. A búza és a kukorica árfolyamaifontostámaszszinteket értek el, ahol már megjelentek a vevők, ugyanakkor a vételi aktivitás egyelőre még nem eredményezett egyértelmű trendfordulót.
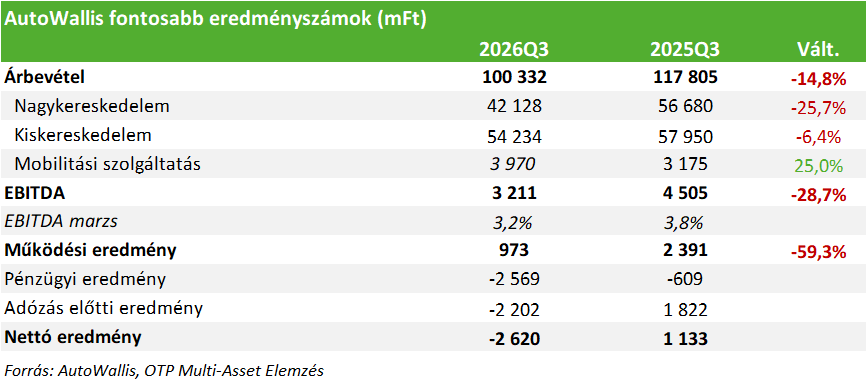
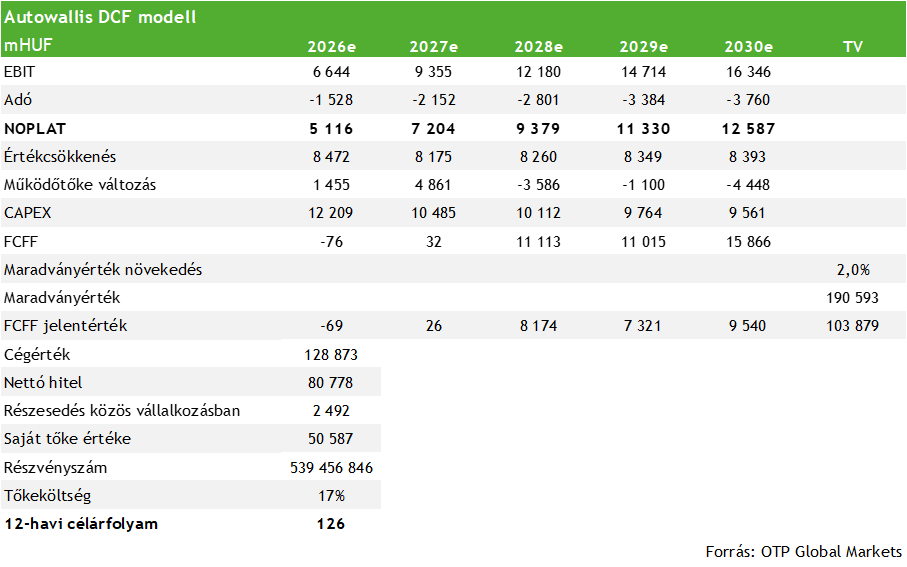
Az AutoWallis gyenge harmadik negyedéves jelentése után ismét csökkentjük eredményvárakozásunkat és 12 havi célárfolyamunkat a részvényre. Az első félév után már számítottunk arra, hogy a nagykereskedelmi üzletág problémái csak fokozatosan enyhülhetnek, a harmadik negyedév azonban ezen óvatos várakozásokhoz képest is gyengén alakult. A hagyományos márkák szenvednek, az árverseny nagy, míg az új márkák bevezetési költségei magasak. Emellett pedig a kiskereskedelmi jövedelmezőség is jelentősen romlott. Emiatt célárunkat 126 forintra vágjuk, míg ajánlásunk tartás marad.
Nagy visszaesést láthatunk az AutoWallis-nál, a Q3-as bevétel közel 15 százalékkal zuhant, míg a működési eredmény csaknem 60 százalékkal esett éves alapon. A nettó eredmény pedig 2,6 milliárdos veszteséget mutatott. A bevételcsökkenés egy részét az erős forint magyarázza, de az értékesítési volumen is esett csaknem 10 százalékkal. Az árrés is mérséklődött, a működési költségek pedig nem tudtak alkalmazkodni ugyanilyen ütemben az alacsonyabb bevételhez.
Különösen kedvezőtlen, hogy a gyengülés már nem korlátozódik a nagykereskedelemre. A kiskereskedelmi üzletágban a növekvő volumen ellenére is jelentősen romlott az eredményesség. Ez arra utal, hogy a probléma a korábban vártnál tartósabb és szélesebb körű, ezért a középtávú marzs-normalizáció ütemét is indokolt mérsékelni.
A nagykereskedelemben továbbra sem látszik a fordulat
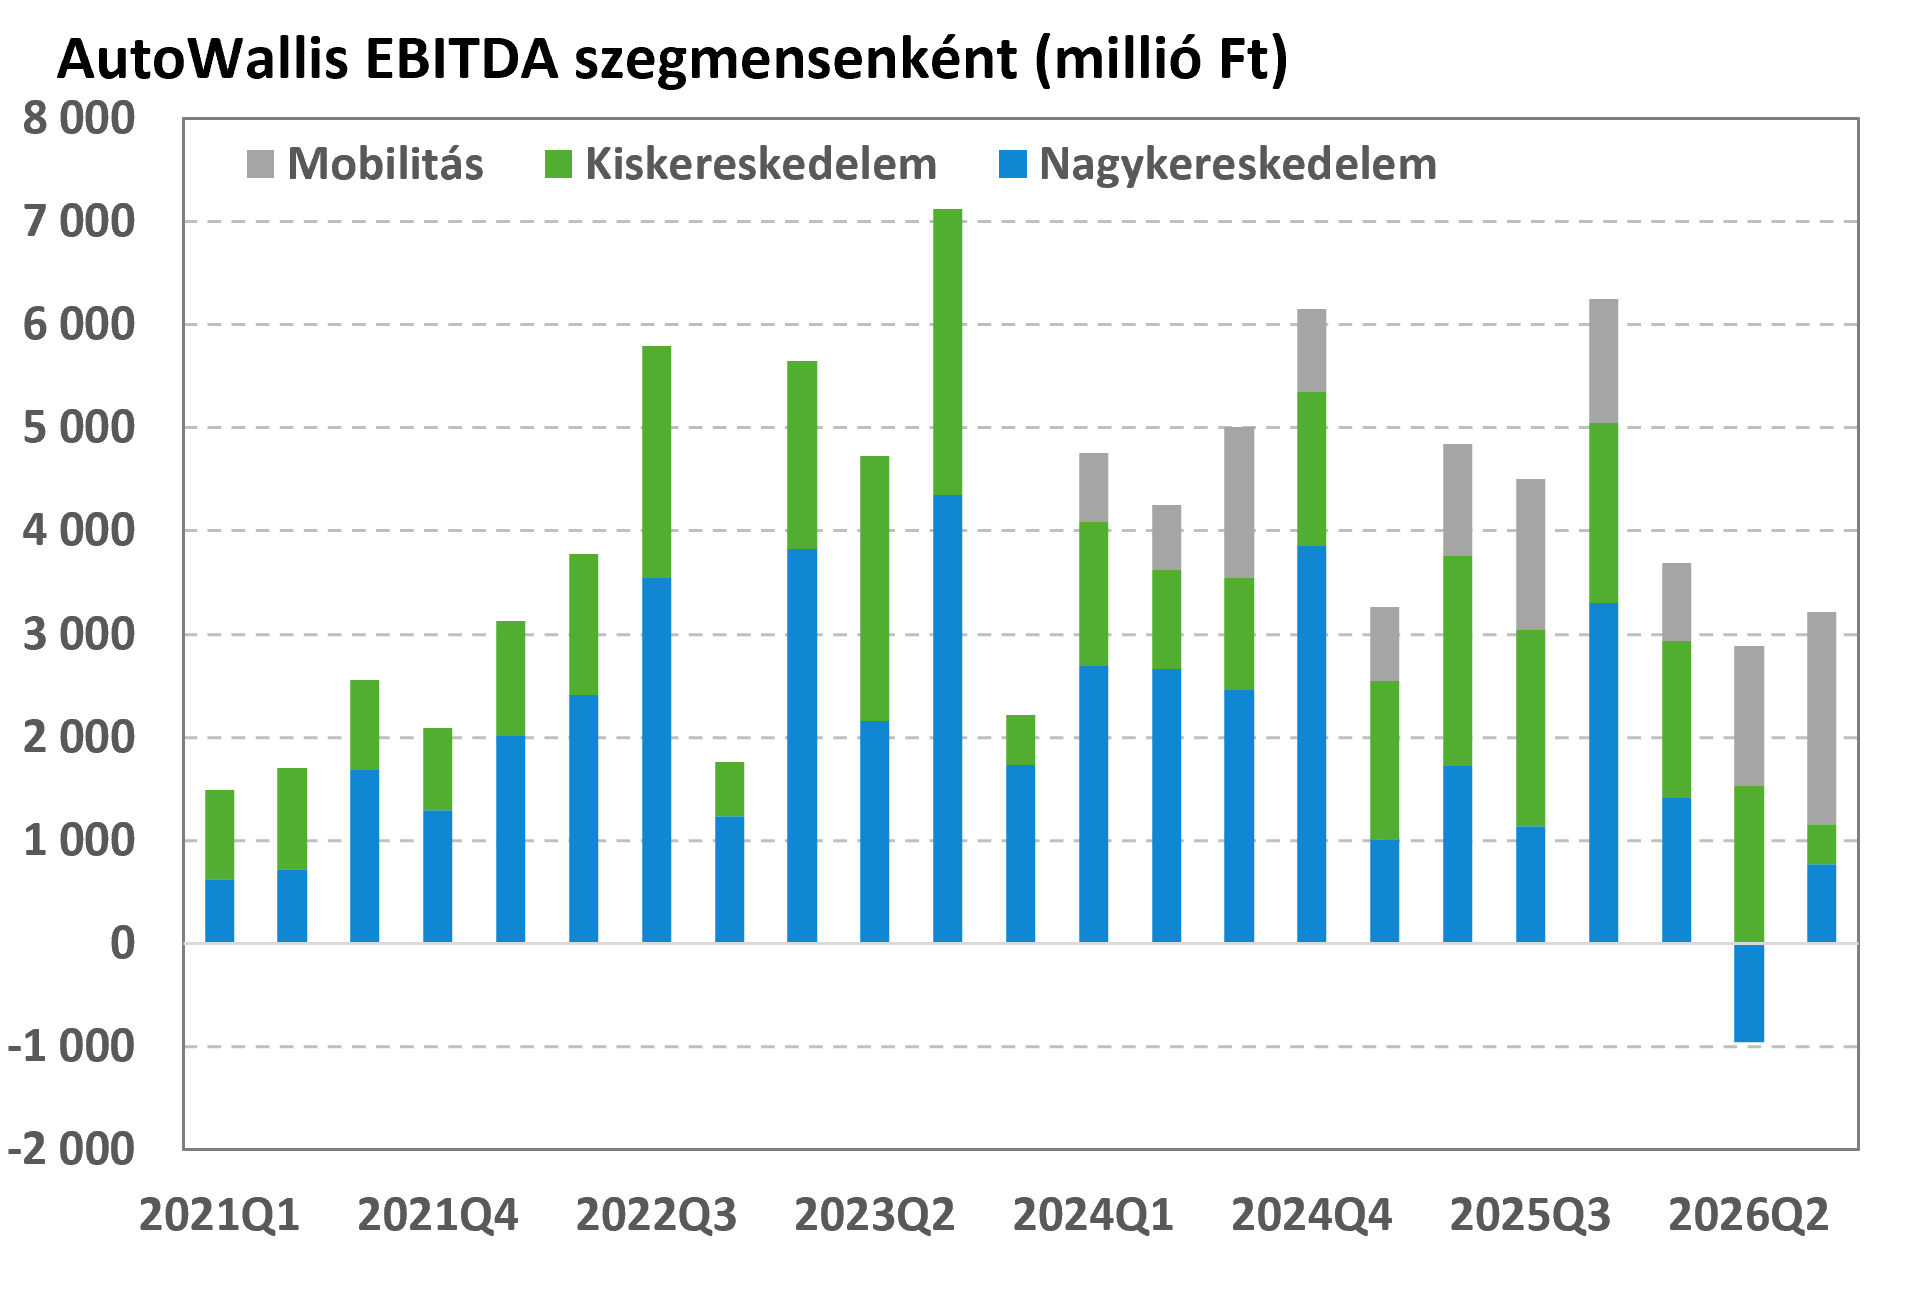
A harmadik negyedévben a nagykereskedelmi üzletág árbevétele 25 százalékkal zuhant, míg az EBITDA 32%-kal esett, az EBITDA-margin pedig 1,8 százalékra szűkült. Az üzletág adózás előtti eredménye 1,5 milliárd forintos veszteség lett.
A visszaesés legfontosabb okai között van a KGM gyenge teljesítménye. A márka értékesítése 33 százalékkal, az egyszeri bázishatást kiszűrve is 27 százalékkal csökkent. A kínai márkák által generált árverseny vagy a román piac gyengesége a korábban vártnál tartósabbnak bizonyult, és a készletek is felhalmozódtak. Az Opel esetében továbbra is gyártási és szállítási csúszások fékezik az értékesítést, az Isuzu és a Land Rover volumene pedig egyaránt mintegy 10 százalékkal maradt el az előző évitől. (Itt az első 9 hónapra vonatkoznak a számok.)
Az új kínai márkák értékesítése fokozatosan épül fel, így még nem tudják ellensúlyozni a többi márka visszaesését. A hozzájuk kapcsolódó marketing, hálózatépítési és infrastrukturális kiadások már megjelennek a költségekben, ami nyomást helyez az eredménytermelésre.
A nagykereskedelmi marzs korábbi szintjének teljes visszaépülésével már nem számolunk. A kínai gyártók térnyerése és az általuk kialakított árszint tartósan megváltoztathatja a régiós autópiac jövedelmezőségét. Ez különösen érzékenyen érinti azokat a hagyományos volumenmárkákat, amelyek versenyelőnye korábban az elérhető árra és a kedvező ár-érték arányra épült (lásd. KGM).
Már a kiskereskedelem is szenved
A kiskereskedelem árbevétele 6,4 százalékkal csökkent Q3-ban annak ellenére, hogy az értékesített újautók száma 1,9 százalékkal emelkedett. Emögött a kedvezőtlen márkamix és az erős forint hatása állt elsősorban. Az EBITDA gyakorlatilag itt összeomlott (-80%), az EBITDA-margin pedig 1 százalék alá csökkent. Az üzletág adózás előtti eredménye 1,3 milliárd forintos veszteségbe csúszott. A romlást az alacsonyabb gyártói és importőri ösztönzők, az induló kereskedések költségei, a magasabb készletfinanszírozási igény, valamint a bérelt ingatlanokhoz kapcsolódó kamat- és értékcsökkenési terhek okozták.
Ez az eredmény a célár szempontjából különösen negatív, mivel korábban arra számítottunk, hogy a kiskereskedelem stabilabb eredménytermelése részben ellensúlyozhatja a nagykereskedelem átmeneti gyengeségét. A harmadik negyedéves számok ezt a várakozást nem támasztják alá.
Csoportszinten a készletállomány szeptember végére 93 milliárd forintra emelkedett, ami 17,7 milliárd forintos, 23 százalékos növekedést jelent 2025 végéhez képest. A növekedés részben az új márkák bevezetéséhez kapcsolódik, ugyanakkor a nagykereskedelemben a vevői megrendeléseket meghaladó gyári szállítások is készlettöbbletet okoztak. A jelenlegi árversenyben ez magasabb készletfinanszírozási költséget jelent.
A mobilitás erős, de továbbra is túl kicsi
A mobilitási szolgáltatások üzletága ismét kiemelkedően teljesített. Árbevétele 25 százalékkal, EBITDA-ja 40 százalékkal emelkedett. Az EBITDA-margin 51 százalék fölé javult, és a szegmens a konszolidált EBITDA 64%-át adta Q3-ban, miközben az árbevételből alig 4 százalékkal részesedett. Ez jól mutatja az üzletág magas jövedelmezőségét, másrészt még jobban kiemeli az autókereskedelmi tevékenységek gyengeségét. A mobilitás növekedése önmagában továbbra sem képes ellensúlyozni a nagykereskedelem és a kiskereskedelem együttes eredményromlását.
Modellfrissítés
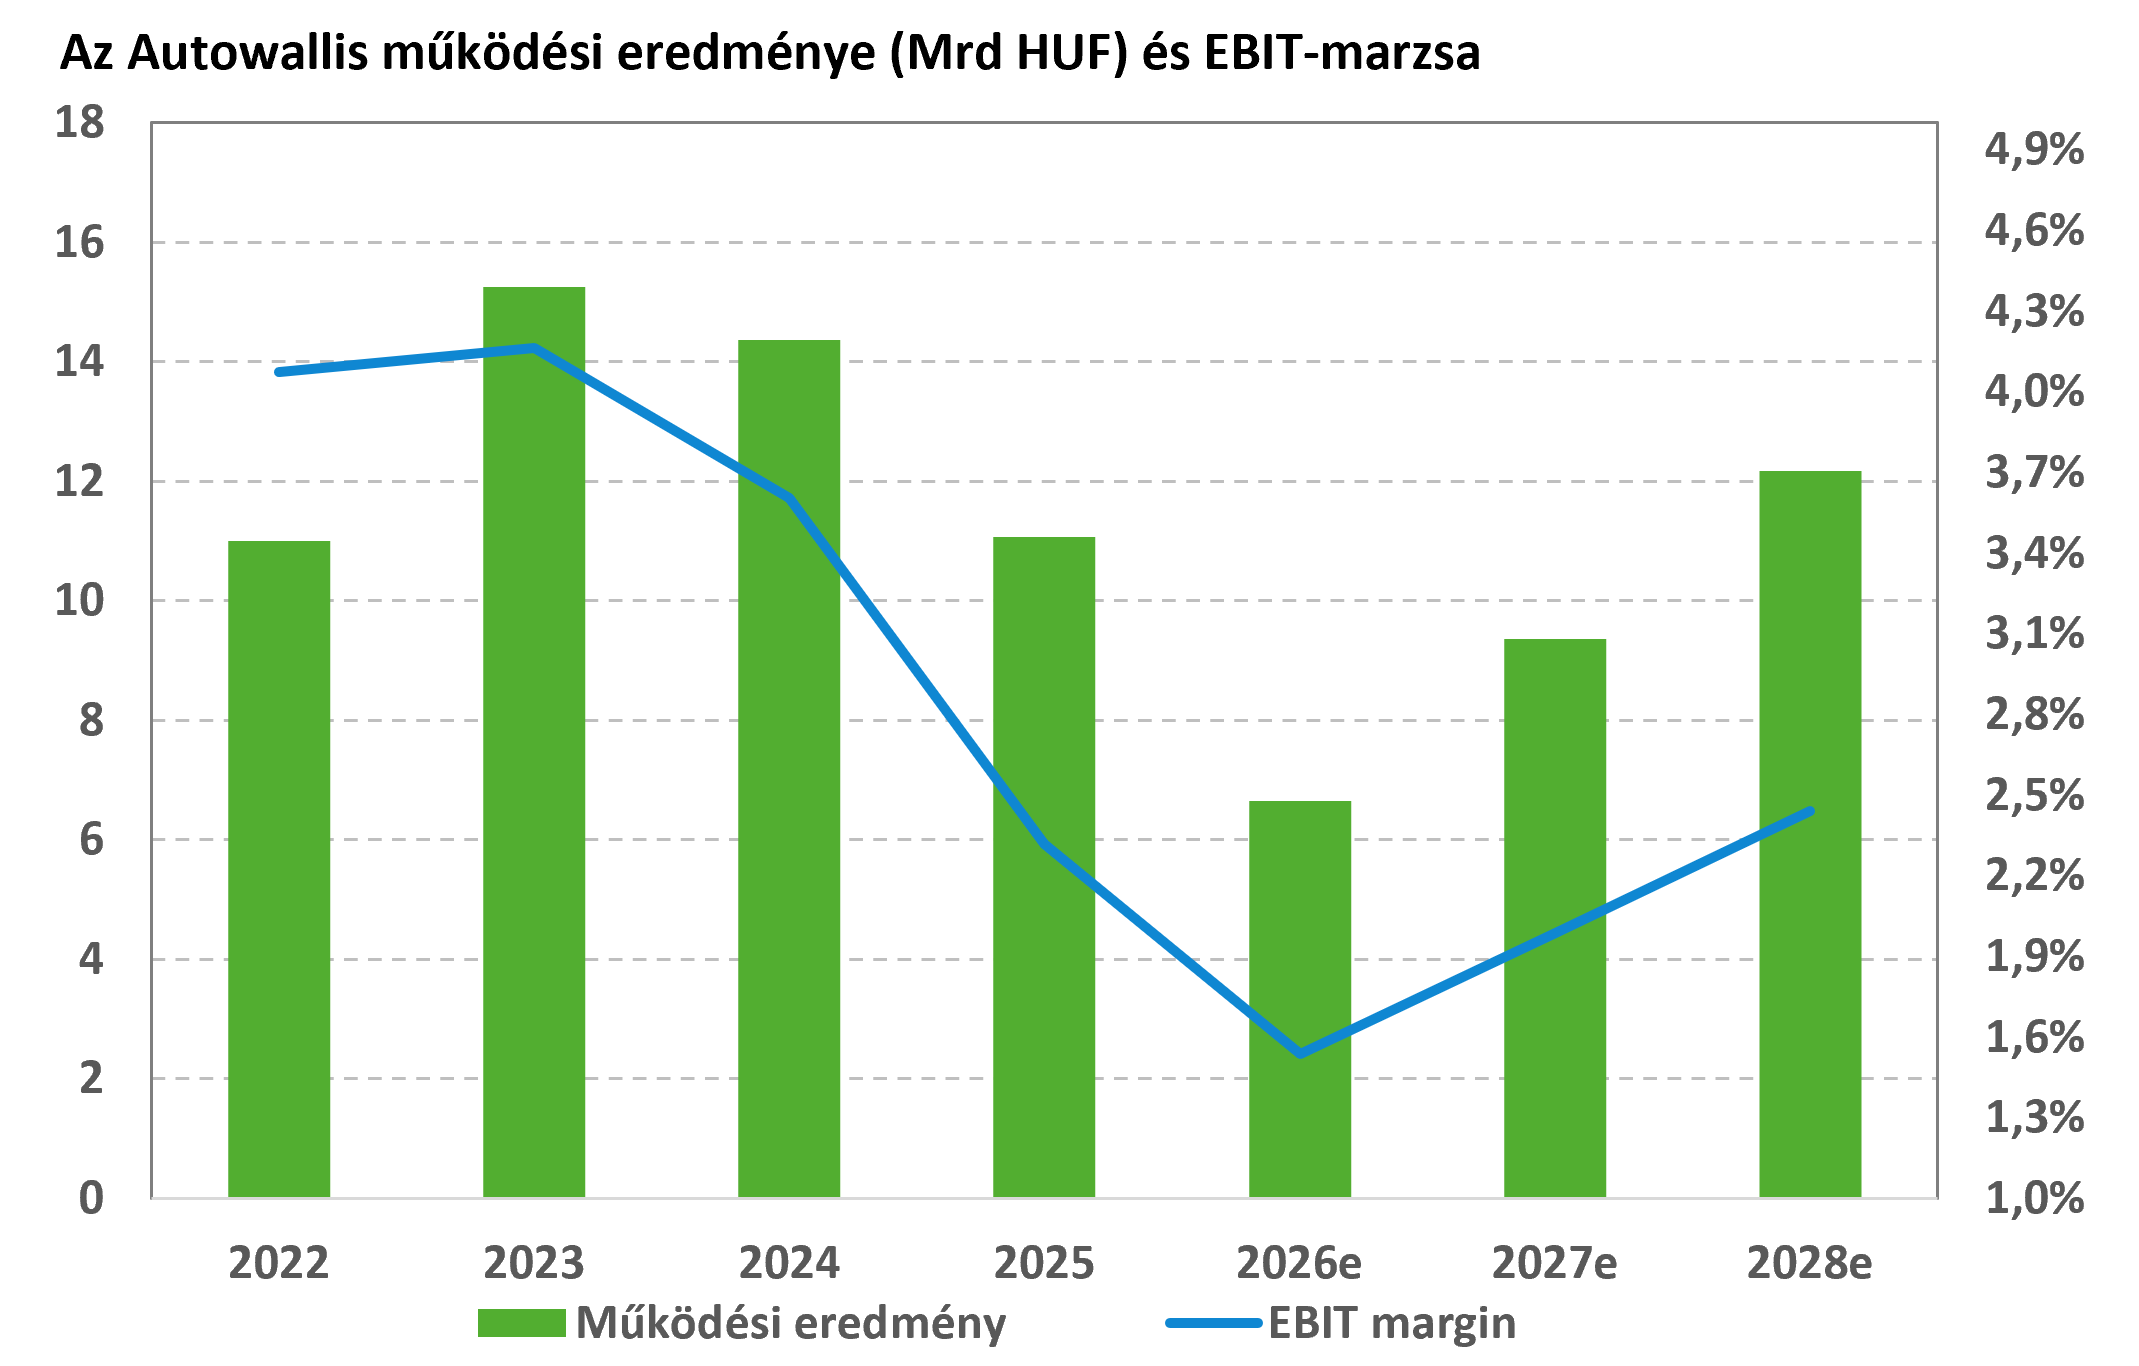
A most megjelent kilenchavi számok alapján az augusztus végén publikált, már akkor is jelentősen csökkentett eredménypályánk további lefelé módosítása indokolt. Ugyanis a jelenlegi negatív iparági környezet és az új üzletfejlesztésekhez kapcsolódó felfutási költségek mellett az már nem tekinthető reálisnak. A menedzsment jelenlegi várakozása szerint az új projektek 2026-ban összesen 3,5 milliárd forinttal csökkenthetik az adózás előtti eredményt, ebből 1,6 milliárd forint terhelés még a negyedik negyedévben jelentkezhet. A harmadik negyedév alapján a gyengébb eredményesség egy része 2027-re is áthúzódhat, miközben a marzsok hosszabb távú visszaépüléséhez is óvatosabb feltételezések indokoltak.
A következő negyedévekben két területen várunk kézzelfogható javulást, mielőtt kedvezőbb álláspontot alakítanánk ki a részvényről. A nagykereskedelemben az eladott új gépjárművek számának újbóli emelkedését és az új kínai márkák fedezettermelésének beindulását. A kiskereskedelemben pedig az eredményesség tartós javulását.
A mobilitási üzletág eredménye és a diverzifikált regionális jelenlét továbbra is értéket képvisel. Ezek azonban jelenleg nem ellensúlyozzák a kereskedelem romló jövedelmezőségét. A hosszú távú növekedési lehetőség fennmaradt, de ennek realizálása hosszabb időt fog igénybe venni és a korábban vártnál alacsonyabb átmeneti eredményességgel jár.
Az elemzés ezen a linken PDF formátumban is elérhető.
Hozzon ki többet befektetéseiből!

Kereskedne az elemzésben említett termékekkel?
Az OTP SingleMarketen több ezer befektetési termék érhető el, sőt a budapesti és a frankfurti értéktőzsde papírjai mellett már amerikai részvényekkel is kereskedhet.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!