
180 forintot is érhet az AutoWallis
Tetszett a cikk? Ezek is érdekelhetik
Az MNB kamatdöntő ülésére és a Q3-as kínai GDP-re figyelünk
Az MNB kamatdöntő ülést tart. Az eurózónából októberi beszerzésimenedzser-indexek érkeznek. Kínában szeptemberi konjunktúra indikátorokat és a harmadik negyedéves GDP első becslését publikálják.
Mit hoztak az elmúlt napok a piacokon?
Az amerikai nagybankok beszámolóival elindult a jelentési szezon, azonban a pozitív reakció elmaradt a tőzsdéken, mivel a felfokozott várakozásoknak már nem minden esetben tudtak megfelelni. A brazil részvénypiac nagyot ugrott az elnökválasztás első fordulója után, miután a piaci szereplők fiskális fordulatot várnak egy esetleges elnökváltás után. A kötvénypiac különösen forró témát adott az elmúlt hónapokban, de a vállalati kötvények egyelőre meglepően ellenállónak bizonyultak. A héten jelent meg az AutoWallis legújabb sales riportja, ami továbbra is nehéz iparági környezetre utal.
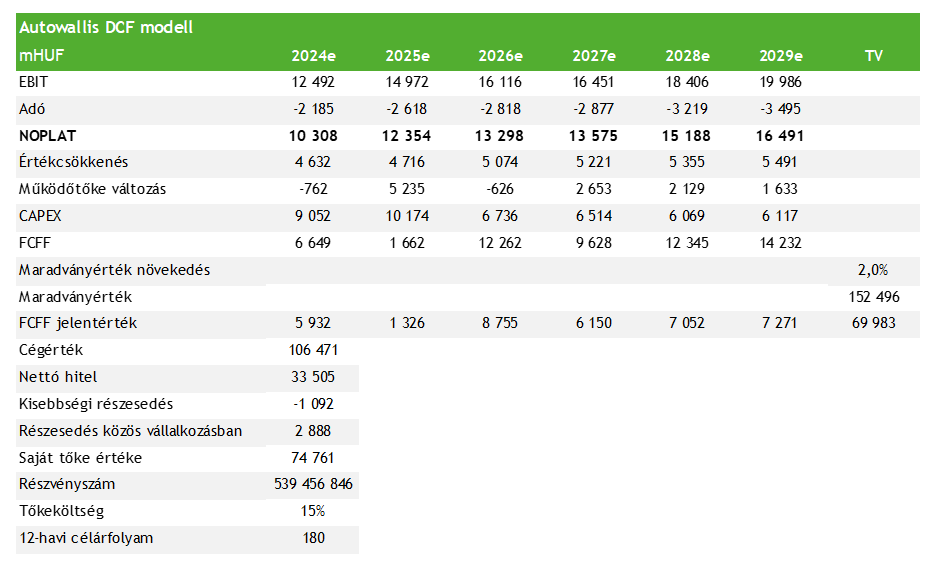
180 forintos 12 havi célárfolyamot és vételi ajánlást fogalmazunk meg az AutoWallis részvényére, miután frissítettük modellünket. A cég idén új 5 éves tervet tett közzé, és halad tovább az akvizíciós úton, a tavaszi cseh tranzakciót követően novemberben újabb jelentős csehországi felvásárlást jelentett be. Utóbbi még nem szerepel a modellünkben, mivel jelenleg kevés nyilvános információ áll rendelkezésünkre, de várhatóan egy részvényesi értéket növelő akvizícióról beszélhetünk.
Az autópiaci környezet sok kihívás elé állítja a céget, hiszen az európai újautó értékesítések csökkenést mutatnak, az erősödő verseny miatt a nagy gyártók pedig küzdenek profitabilitásuk megtartásáért. Még ha nem is egy az egyben, de mindez a kereskedő vállalatok számára is ellenszelet jelent. Ezért fontos, hogy az AutoWallis idén is várhatóan két jelentős akvizíciót le tud zárni, vagyis tovább nő méretben, ami a hatékonyságjavulást segíti, stratégiai fókuszt élvez a magasabb marzsú szolgáltatási tevékenység bővítése, és emellett üzletfejlesztést (budapesti Renault-Dacia szalon nyitása) is végre tud hajtani, hiszen ezzel továbbra is érdemben iparági átlag feletti eredménynövekedési dinamikát tud fenntartani.
A harmadik negyedéves számok nem alakultak túl jól, habár a bevétel emelkedni tudott (+9%), az eredményszámok jelentősen visszaestek éves alapon (EBITDA: -30%, nettó profit: -51%). Üdítő pont volt viszont a mobilitási üzletág, amely idén először ért el nyereséges működést, és emellett magas, 50%-os EBITDA margint. Hosszú távon szükség is lesz ennek az üzletágnak a fejlesztésére, ha az AutoWallis szeretné emelni profitmarzsát.
Az előrejelzési időszakban egyszámjegyű (7,5%) éves átlagos bevételnövekedéssel és ~10%-os EBITDA bővüléssel kalkulálunk. A frissített modellünk tartalmazza a tavalyi két cseh akvizíciót, de a jövőben tervezett felvásárlásokat nem, így az árbevétel 2029-re meghaladhatja az 570 milliárd forintot, míg az EBITDA a 32 milliárd forintot.
Az előrejelzési időszakban közepes egyszámjegyű éves átlagos bevételnövekedéssel és EBITDA bővüléssel kalkulálunk, így felvásárlások nélkül, organikus módon 2029-re haladhatja meg az árbevétel az 500 milliárd forintot, míg az EBITDA a 25 milliárd forintot. A szabad készpénz termelés 2026-tól emelkedhet 10 milliárd forint fölé.
Az AutoWallis jelenleg a szektortársak mediánja alatti értékeltségi mutatókon forog. A vizsgált vállalatokhoz képest valamivel magasabb bevételnövekedési potenciállal bír, míg az eredménybővülést tekintve kissé a csoportátlag alatt van, a cégméretet tekintve pedig a kisebbek közé tartozik. Összességében úgy ítéljük meg, hogy az AutoWallis a jelenlegi árszinteken az összehasonlító csoporthoz képest olcsóbbnak mondható.
Hozzon ki többet befektetéseiből!

Kereskedne az elemzésben említett termékekkel?
Az OTP SingleMarketen több ezer befektetési termék érhető el, sőt a budapesti és a frankfurti értéktőzsde papírjai mellett már amerikai részvényekkel is kereskedhet.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!