
Vegyes eredmények az Apple-től
Tetszett a cikk? Ezek is érdekelhetik
Erősíti amerikai jelenlétét a Richter
Két új üzlettel írja át amerikai történetét a Richter. Előbb az Eli Lilly-vel kötött partnerséget a cég, új fejlesztési és értékesítési lehetőségeket nyitva az estetrol-alapú készítmények előtt. Majd a Mayne Pharma felvásárlásával egy működő amerikai nőgyógyászati kereskedelmi platform is a magyar gyógyszercéghez kerülhet. Ezek újabb fontos lépések a Vraylar szabadalmi lejáratát követő időszakra történő felkészülésben.
Veszélyes szinteken az európai piacok is
Az európai részvénypiacokon is megindult a lefordulás a történelmi csúcsok közeléből. Bár a szűrési listák továbbra is adnak néhány találatot, ezek minősége egyelőre nem indokol vételi ajánlást. Sőt, a momentumalapú megközelítés egyre inkább a short pozícióknak kedvez, ezért az elkövetkező hetekben várhatóan nehéz lesz olyan long lehetőségeket találni, amelyek egyszerre kínálnak kiemelkedő hozampotenciált és kedvező kockázat/hozam arányt. Ezen a héten a kedvezőtlen tendenciák miatt nem teszünk vételi ajánlást. Célszerűbb lehet kivárni, és egy jelentősebb korrekció esetén keresni azokat a papírokat, ahol ismét vonzó beszállási lehetőség alakulhat ki.
Tegnap piaczárás után tette közzé gyorsjelentését az Apple, amelyben a várakozásokat meghaladó bevételről és profitról számolt be. Ugyanakkor a szolgáltatási üzletág bevételnövekedésének lassulása, valamint a vártnál gyengébb kínai értékesítések némi csalódást okozhattak a befektetők körében. A hangulatot tovább ronthatta a menedzsment előrejelzése is, mivel a vállalat elsősorban a memóriaárak emelkedése miatt a marzsok szűkülésére számít a következő negyedévben. A vegyes eredményeket követően a társaság részvényei mintegy 4%-os esést mutatnak a nyitás előtti kereskedésben.
Az Apple a világ legnagyobb tőzsdei vállalataként tette közzé gyorsjelentését, miután az elmúlt napok korrekciója az AI-hoz köthető részvényekben, köztük az Nvidiában is jelentős árfolyamcsökkenést eredményezett. Ezzel szemben az Apple a legnagyobb technológiai vállalatok közül gyakorlatilag egyedüliként nem kezdett nagyszabású AI-infrastruktúra-beruházásokba. Ez lehetővé tette, hogy továbbra is jelentős szabad cash flow-t juttasson vissza részvényeseinek, amit a befektetők az utóbbi időszakban a mérsékeltebb növekedési kilátások ellenére is pozitívan értékeltek.
A vállalat közel 114,5 milliárd dolláros árbevételt ért el a lezárt negyedév során (+12% év/év) felülteljesítve 113,5 milliárdos várakozásokat. A növekedés fő hajtóerejét a bevételek közel felét adó iPhone-értékesítések jelentették, amelyek 17%-kal, 57,6 milliárd dollárra emelkedtek, meghaladva az 56,5 milliárd dolláros elemzői becsléseket. Szintén erősen teljesítettek a MacBook-eladások, amelyek csaknem 24%-os növekedést mutattak éves összevetésben. Ezzel szemben a szolgáltatási bevételek növekedési üteme 9,8%-ra mérséklődött, és enyhén elmaradt a várakozásoktól. Földrajzi bontásban a kínai értékesítések 21%-kal, 17,5 milliárd dollárra nőttek, ugyanakkor ez is jelentősen elmaradt a 18,8 milliárd dolláros konszenzustól.
A lezárt negyedévben a bruttó árrés 100 bázisponttal 37,2%-ra javult. A vámvisszatérítések hatását kiszűrve a visszaesés mindössze 40 bázispont volt, ami különösen erős teljesítménynek tekinthető a rendkívüli memóriaáremelkedés fényében. Rövid távon ugyanakkor romlás várható ezen a téren: a menedzsment előrejelzése alapján a bruttó marzs a folyó negyedévben mintegy 100 bázisponttal csökkenhet, elsősorban a tovább emelkedő memóriaárak miatt. Ezt részben ellensúlyozhatja a vállalat várakozásokat meghaladó, 7-10%-os bevételnövekedési prognózisa a folyó negyedévre (szemben a 6,1%-os konszenzussal), amely mögött feltehetően az Apple Duo iránti erős kereslet áll.
Az Apple közlése szerint a folyó negyedévben a Mac- és iPad-termékek esetében ellátási nehézségek jelentkezhetnek, amelyek a vártnál erősebb kereslet és a memóriachipek szűkössége miatt alakulhatnak ki. A memóriaárak emelkedése mellett az AI-szolgáltatások bevezetésének költségei is nyomást gyakorolhatnak rövid távon a marzsokra. Ugyanakkor a Google mesterséges intelligenciájának integrálása a Siribe jelentősen javíthatja annak képességeit, és hozzájárulhat az AI-versenyben kialakult lemaradás mérsékléséhez. Az Apple alacsony beruházási kiadásai eközben stratégiai előnyt jelenthetnek egy olyan időszakban, amikor technológiai versenytársai tovább növelik AI-infrastruktúra-beruházásaikat.
Összességében a vállalat 2,1 dolláros egy részvényre jutó eredményről számolt be (+14% év/év), meghaladva a 2 dolláros EPS-várakozást. Ugyanakkor az elmúlt hetek erős árfolyam-teljesítménye jelentősen megemelte a befektetői elvárásokat. A gyorsjelentést megelőzően a részvények 36-os előretekintő P/E mutatón forogtak, ami érzékennyé teszi a papírt a kisebb negatív meglepetésekre is. Ennek megfelelően a vegyes negyedéves eredményeket követően a részvények mintegy 4%-os eséssel nyithatnak.
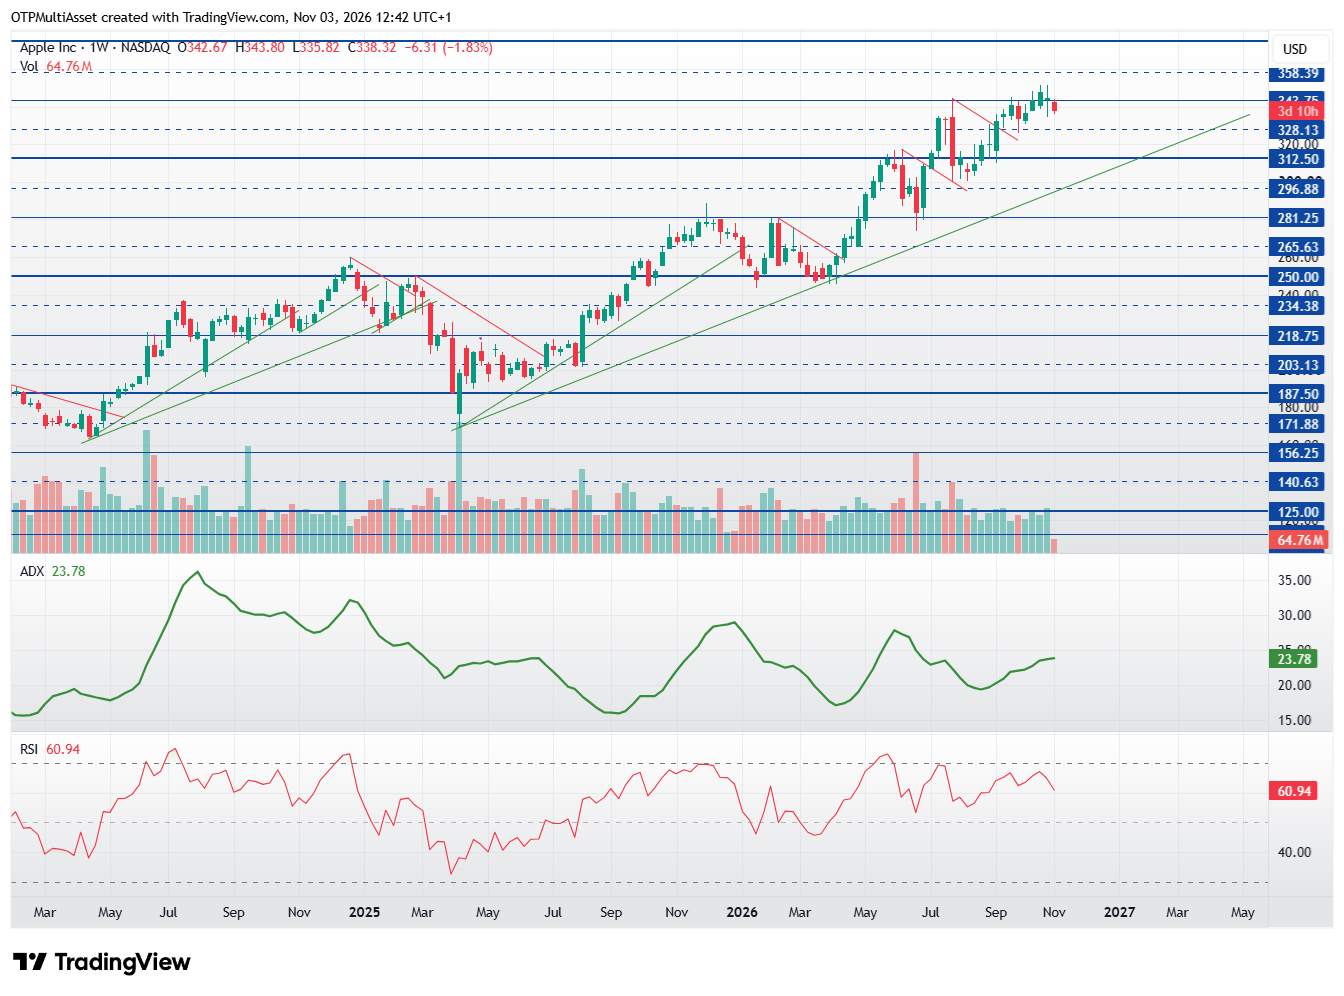
Apple technikai kép
Az utolsó emelkedő trend 2025 júliusában indult, és jelenleg is sértetlen. A momentum ugyanakkor már a vételi oldal fokozatos kifáradására utaló jeleket mutat, ami arra enged következtetni, hogy az árfolyam egy fontos ellenállási zónához érkezett, vagy már el is érte azt. Ezen a szinten a további vételi pozíciók nyitásához szükséges hozam-kockázat arány már nem feltétlenül kínál elegendő prémiumot. Az emelkedő trendet a vékony zöld trendvonal jelöli; ennek letörése adhatna megerősítést egy korrekciós fázis elindulására.
Hozzon ki többet befektetéseiből!

Kereskedne az elemzésben említett termékekkel?
Az OTP SingleMarketen több ezer befektetési termék érhető el, sőt a budapesti és a frankfurti értéktőzsde papírjai mellett már amerikai részvényekkel is kereskedhet.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!