
Költségnyomási félelmekkel néz szembe az Apple
Tetszett a cikk? Ezek is érdekelhetik
Az eurózónából inflációs, az Egyesült Államok munkaerő-piaci adatok érkeznek
A KSH a hazai költségvetés második negyedéves adatait teszi közzé. Az eurózónából és annak több nagy tagállamából érkeznek a szeptemberi előzetes inflációs adatok. Az Egyesült Államokban inflációs és munkaerő-piaci adatokat publikálnak.
Mit hoztak az elmúlt napok a piacokon?
Alapvetően erősre sikerült a PannErgy jelentése, és a cég az osztalék kifizetés menetrendjét is közölte a héten. Mozgalmas negyedéven van túl a félvezető szektor, aminek értékeltsége jelenleg kedvezőnek tűnik, ami így vonzóbb hozam-kockázat profilt eredményezhet a következő hónapokban. A Novo Nordisk papírját levettük Kedvelt részvényeink listánkról, mert a hét elején tartott befektetői napján a menedzsment visszafogott célokat mutatott be az előttünk álló időszakra vonatkozóan.
Az Apple részvényei érdemben nem mozdultak el tegnap a zárást követő gyorsjelentés hatására, annak ellenére sem, hogy a vállalat az elmúlt négy év legnagyobb első negyedéves értékesítési növekedését érte el. A várakozásokat felülmúló bevételi és profit számok mögött elsősorban az erős iPhone eladások és a kirobbanó kínai értékesítés állt. Emellett az aktuális negyedévre vonatkozó várakozások is meghaladták az elemzők becsléseit. Ugyanakkor a menedzsment jelezte, hogy a memória-árak további növekedésére számítanak, ami a következő negyedévekben nagyobb hatással lehet az eredményekre és nyomás alá helyezheti a bruttó árrést.
Az Apple részvényei nem tudták fenntartani a tavalyi év második felében tapasztalt erős momentumot, és januárban mintegy 5%-os visszaeséssel indították az évet. A kedvezőtlen árfolyamkörnyezetben a társaság negyedéves gyorsjelentése potenciális fordulópontként szolgálhatott volna, hiszen a közzétett számok alkalmasak lehettek egy pozitív katalizátor szerepre. Ennek ellenére a piac nyitása előtti kereskedésben a részvény árfolyama érdemi reakciót nem mutat.
A vállalat 143,8 milliárd dolláros bevételről számolt be (+16% év/év) meghaladva a 138,4 milliárdos elemzői becsléseket. A növekedés fő mozgatórugójának a vártnál jóval erősebb iPhone értékesítések bizonyultak 23%-os éves növekedéssel (szemben a várt +13%-kal), amelyek az árbevétel nagyjából felét adták ki. Az iPhone 17 utáni erős keresletnek köszönhetően minden földrajzi szegmensben rekordokat döntöttetek az okostelefon eladások, azonban a kínai piacon elért 38%-os éves növekedés az értékesítésben ezek közül is kimagaslik. Ezzel az Apple az elmúlt hónapokban visszaszerezte a globális okostelefon-eladók listájának első helyét, megelőzve a Samsung-ot.
Az iPhone értékesítések mellett a szolgáltatásokból származó bevételek éves 14%-os bővülése is támogatta a növekedést, miközben a többi terület vegyes képet mutatott. Az egy részvényre jutó profit terén a vállalat 2,84 dolláros eredményt produkált (+18% év/év) felülteljesítve a 2,68 dolláros elemzői konszenzust. Továbbá kedvező kilátásokat fogalmazott meg a folyó negyedévre, ahol 13-16% közötti árbevételnövekedésre számít a 10%-os becsléssel szemben. A vállalat úgy látja a növekedés akár gyorsabb is lehetne, azonban kínálati korlátokba ütköznek, miután a TSMC a rendkívül erős AI chipkereslet miatt (erre allokálja gyártási kapacitásait) nem tud elég processzort gyártani az Apple eszközeihez.
A kínálat oldali problémák között megjelenik a memóriachipek piacán tapasztalt hiány, ami tovább korlátozhatja a bővülést. Bár a vállalat még az árrobbanást megelőzően egészséges készletszintet épített ki, a tartósan magasabb memóriaárak következtében az új beszerzések érdemben magasabb szerződéses áron valósulhatnak meg. Ez a következő negyedévekben költségoldali nyomást generálhat az Apple számára. Mivel az okostelefonok anyagköltségének jelentős hányada kötődik a memória-komponensekhez – középkategóriás modelleknél 15–20%, míg prémiumkategóriában 10–15% – a memóriaárak emelkedése az iPhone esetében is lefelé mutató kockázatot jelenthet a bruttó árrésre nézve. Amennyiben a vállalat nem érvényesíti ezeket a költségeket magasabb végfelhasználói árakban, az nyomást gyakorolhat a profitabilitásra, ami kedvezőtlenül hathat a befektetői megítélésre.
Ezen felül az Apple bejelentette, hogy 2 milliárd dollárért felvásárolja a Q.AI startupot. A vállalat technológiája képes leolvasni az arcbőr mikromozgásait, ami segíthet az Apple AI-asszisztensének a nonverbális jelek felismerésében. Ugyanakkor a társaság nem tett közzé új részleteket a fejlesztés alatt álló, személyre szabottabb Siri-modellről. Igaz a hónap elején már a Google-el közös nyilatkozatban bejelentették, hogy a Gemini modelljét fogják használni az új Siri-asszisztens esetében, amelynek elkészülését már 2024 óta ígérik. A fejlesztésre nagy szüksége lenne az Apple-nek, mivel jelenleg a mesterséges intelligenciája lemaradt az okostelefon-rivális Samsung mögött.
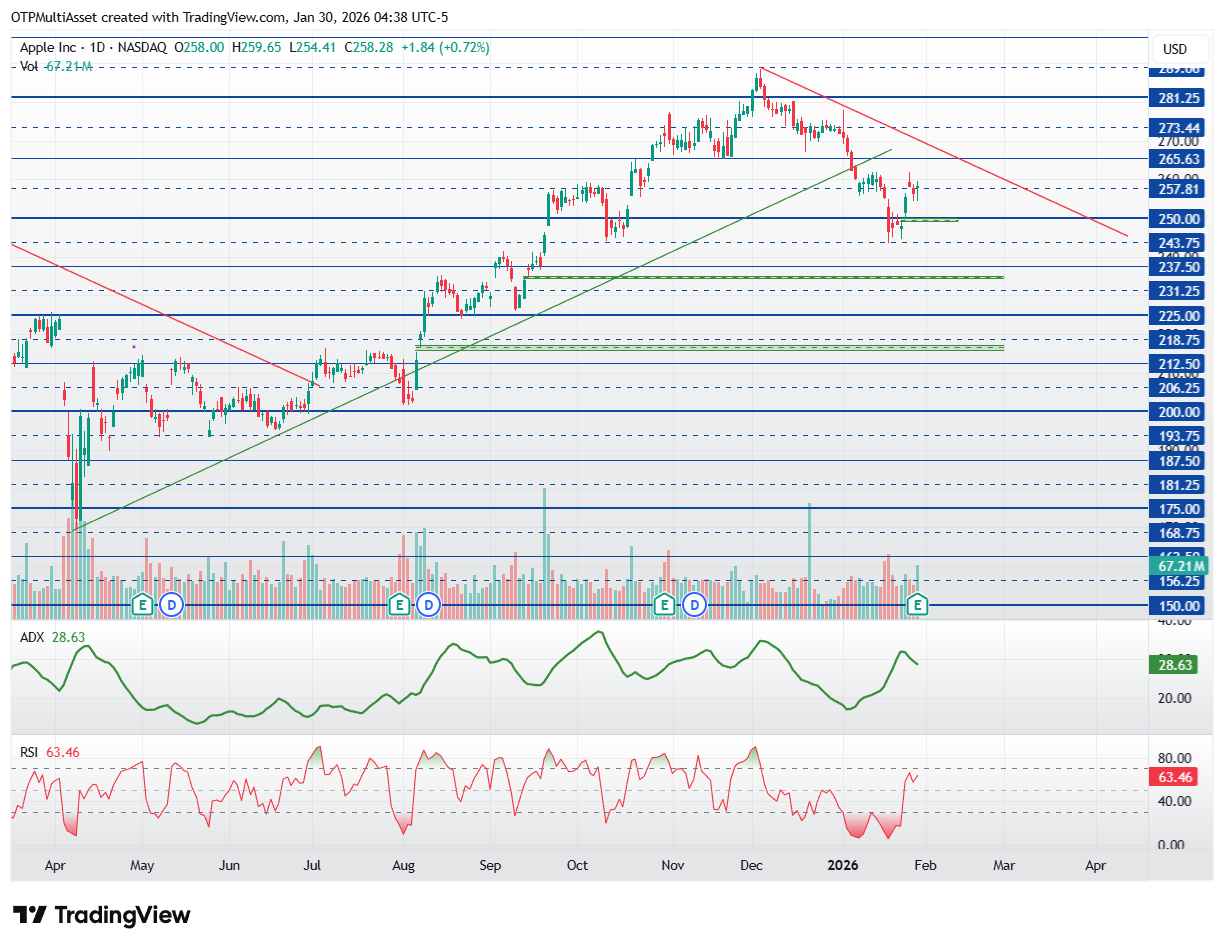
Apple technikai kép
A csökkenő trenden belül láthatunk egy kisebb visszahúzást, de ennek a célára a 265,6-os természetes szint alatt lehet. A 250 elesése viszont problémás lenne, további teret nyitna lefelé. Erős támasz pedig csak a 212,5-218,75 között várhatja. Amíg a piros trendvonal nem törik, addig a long pozíciókat keresni nem tűnik célravezetőnek.
Hozzon ki többet befektetéseiből!

Kereskedne az elemzésben említett termékekkel?
Az OTP SingleMarketen több ezer befektetési termék érhető el, sőt a budapesti és a frankfurti értéktőzsde papírjai mellett már amerikai részvényekkel is kereskedhet.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!