
Alibaba: sok a költés, van is belőle félelem
Tetszett a cikk? Ezek is érdekelhetik
Megemeltük a PannErgy részvények célárát
A PannErgy szeptemberben tette közzé féléves pénzügyi jelentését, illetve nemrég hirdették ki az új hatósági hődíjakat is, így a társaságra vonatkozó modellünket frissítettük. A vállalat részvényeire vonatkozó 12-havi célárat 1,6%-kal 3107 forintra emeltük fel, míg a papírokra vonatkozó vételi ajánlásunkat is fenntartjuk. A menedzsment pedig megerősítette az idei évre vonatkozó EBITDA-terv várható teljesülését.
Áruk és nyersanyagok – technikai elemzés
Az arany és az ezüst folytatta korrekcióját, és fontos támaszszintek alá is benézett, ezért egyelőre érdemes a vétellel kivárni. Az olaj árfolyama erősen beszűkült a 87,5 dolláros szint és a trendvonal közé, így a következő jelentősebb elmozduláshoz ebből a zónából kellene kimozduljon. A földgáz visszatesztelte emelkedő trendvonalát, azonban a vevők továbbra is erősnek mutatkoznak. A réz árfolyamában inkább egy szélesebb sávkereskedés körvonalazódik, ezért a túladott és a túlvett zónák kínálhatnak kedvezőbb kereskedési lehetőségeket. A búza és a kukorica továbbra is korrekciós fázisban mozog, miközben egyre közelebb kerülnek a meghatározó támaszszintjeikhez.
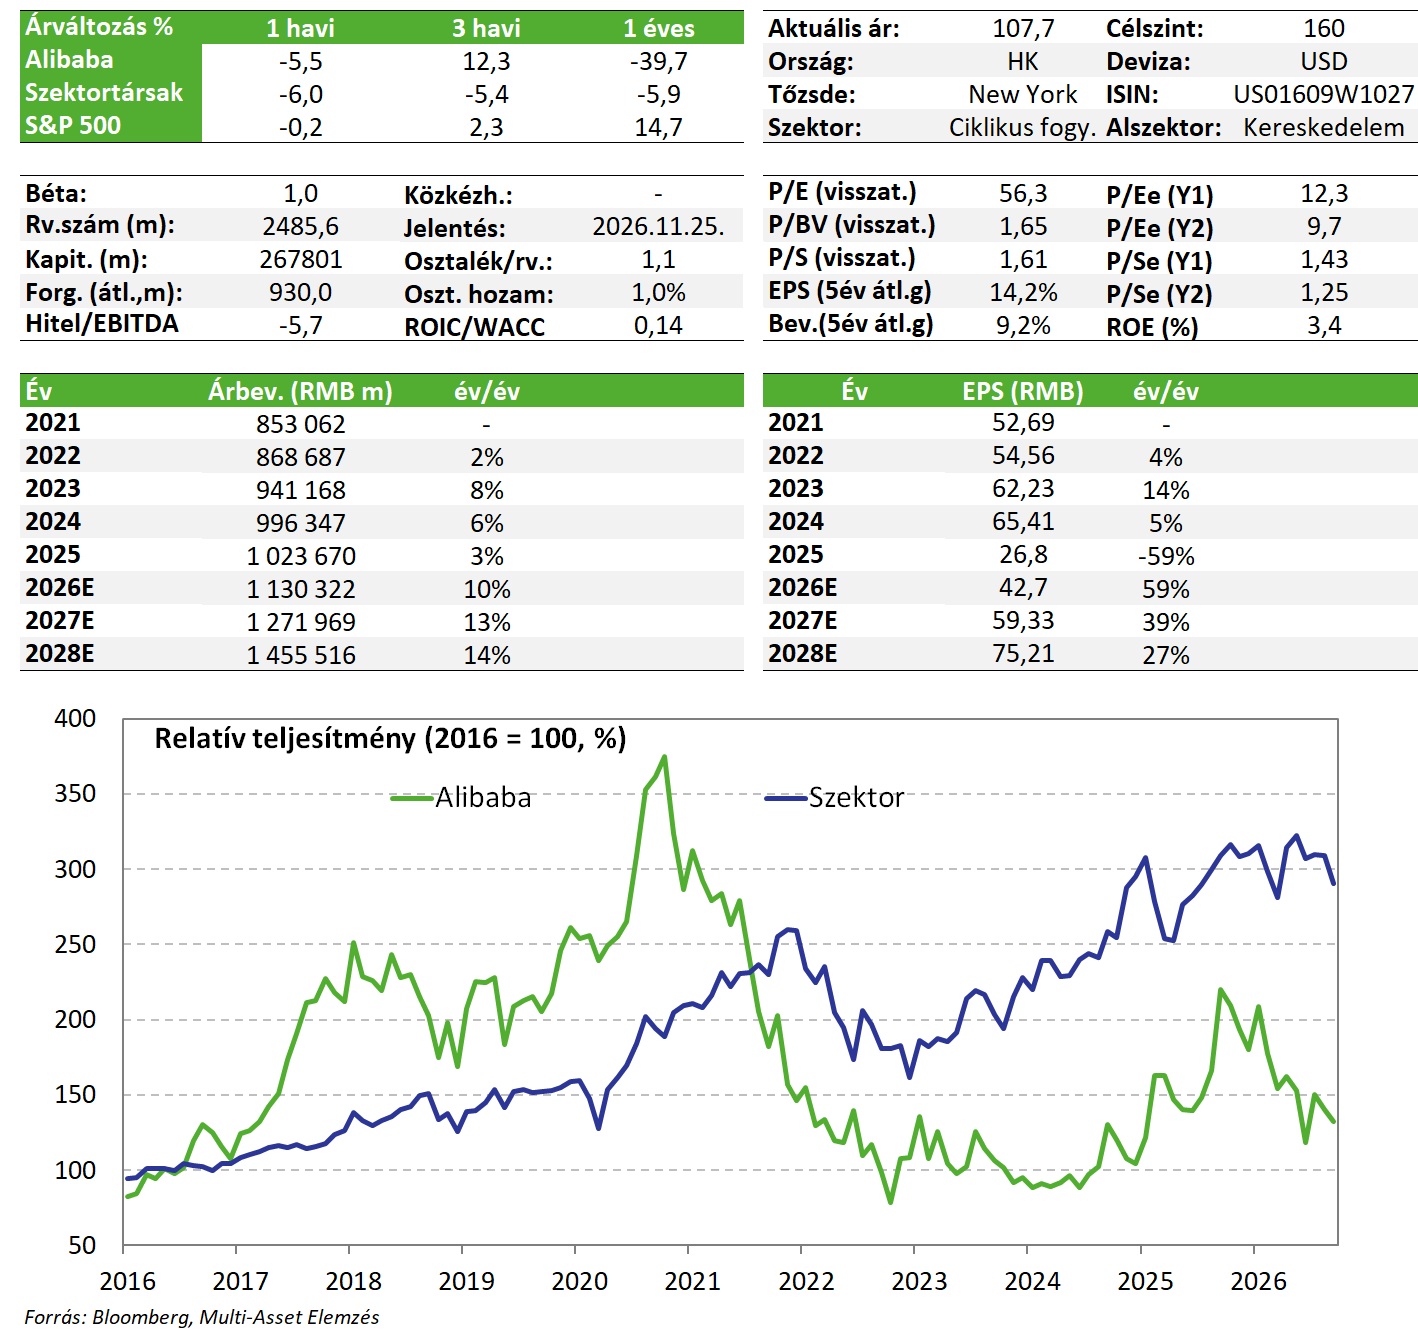
Sokat költ a felhőüzletágra az Alibaba, ahol bár a növekedési ütem kimagasló, ez egyelőre nem tudja fedezni a beruházási igényeket. Mindez az erős e-kereskedelmi versennyel együtt jelentős készpénzégetéshez vezet, ami várhatóan 2027-ben is jellemző marad. Emiatt augusztusban már egy tőkeemelést is végrehajtott a vállalat, tőzsdei jelenléte óta először. Látszanak már mindenesetre biztató jelek is, de a piac számára az AI beruházások megtérülésével kapcsolatos aggodalom eloszlatása lenne jelenleg a legfontosabb. A romló negyedéves számok miatt csökkentjük fair érték becslésünket 175-ről 160 dollárra, de a részvényt egyelőre fenntartjuk listánkon, a mostani jelentős beruházások ugyanis várakozásaink szerint elkezdenek majd beérni.
Negyedéves gyorsjelentés
Nagy csalódást okozott a negyedéves jelentésével a vállalat, hiszen a profitsorok érdemben elmaradtak a várakozásoktól (8,52 yüan EPS a várt 11,28-al szemben), miközben a bevétel is csak éppen megfelelt annak (268,9 milliárd a várt 268,5-höz képest). Az e-kereskedelemben zajló erős verseny továbbra is ellensúlyozza a felhőüzletágban látható egyébként meglehetősen dinamikus bővülést, az ehhez szükséges jelentős beruházási kiadások miatt azonban a vállalat szabad készpénz termelése is egyre mínuszosabb.
A bevételoldalon éves alapon 9%-os növekedést lehet látni, amiben a szegmensek mindegyike kivette részét, de az igazán nagy húzóerőt a felhőüzletág jelentette a maga 45%-os bővülésével. Ebben az AI-hoz kapcsolódó bevétel továbbra is (már harmadik éve) háromszámjegyű éves növekedése játszik főszerepet, ami elérte a 12,4 milliárd yüanos szintet. Ezt ráadásul javuló marzsok mellett tudta elérni a vállalat (11,6% vs a bázis 7,2%-a), így az EBITA termelése a szegmensnek több mint duplájára emelkedett, 5,6 milliárd yüanra.
A menedzsment szerint az AI kötődésű szolgáltatásokból származó éves elérhető bevétel meghaladta már a 16 milliárd yüant, év végére pedig a 30 milliárdot, miközben addigra a marzs termelés is eléri a 15% körüli szintet. Amennyiben ezt valóban képes lesz majd felmutatni a vállalat, az nagyban segítene enyhíteni az egyre jelentősebb beruházási költések miatti aggodalmakat, hiszen ez már annak az egyértelmű monetizálhatóságára utalna. A menedzsment szerint a beruházások három éves időtávon megtérülőek lehetnek, a piac azonban a kínai modellek általánosan olcsóbb árai miatt szkeptikusabbak ezzel kapcsolatban.
Az továbbra is a rossz hír, hogy az eredménybővülést lényegében egyedül a felhő szegmens szállítja, az e-kereskedelmi oldalon ugyanis a jelentős verseny szinte teljes egészében elviszi a bevételoldali növekedést. Már ahol van persze, hiszen a hagyományos kínai vagy nemzetközi e-kereskedelemben például nincs, 8%-os és 1%-os a visszaesés mértéke. A szegmens egészét az azonnali kiszállítási piac (quick commerce) billenti át pozitívba, hiszen ezen a területen 45%-os a bevétel emelkedése. Ezt azonban jelentős akciókkal éri el a vállalat, itt zajlik a piacszerzés miatt öldöklő verseny már egy ideje Kínában, aminek hatására hiába emelkedik 4%-kal a szegmens egészének bevétele, az EBITA termelésben így is 1%-os visszaesés látszik.
Vannak továbbra is pozitív folyamatok az azonnali vásárlások területén, hiszen a Taobao napi aktív felhasználószáma másfél év alatt 375-ről 437 millióra nőtt, már 80 millió tagja van a 88VIP törzsvásárlói programnak, tovább nőtt a vásárlási érték és a logisztikai hatékonyságon is javítottak, miközben a piaci részesedést sikerült tartani.
Előretekintve a szép felhasználószámnövekedést kellene egyre inkább tudni bevételre lefordítani. Ebben az segíthet, hogy a kínai szabályozók április óta bevezetett intézkedéseivel és további asztalon levőkkel próbálják a tartós árversenyt megszüntetni. Ha ez sikeres lesz, az sokat lendíthetne az eredményességen (ha közben sikerül a vásárlók megtartása és bevételre konvertálásuk), hiszen ez nagyságrendileg 80 milliárd yüannal ronthatta az eredményt, miközben a menedzsment ennek a felét várja „csupán” már 2027-ben is.
Augusztusban került a piacra a Qwen3.8-Max nyelvi modelljük, ami komplexebb feladatokat is megbízhatóan végez, miközben a QwenWork ügynökük munkahelyi feladatokhoz nyújt támogatást, a Qwen App pedig AI asszisztensként működik, már 250 millió felhasználót elérve. A modellek fejlesztései emelkedő költségként jelentkeznek a Labs szegmensben, ami EBITA szinten 13 milliárd yüanos veszteséget hozott a negyedévben, igaz ez a megelőző negyedévhez képest már javulást jelentett.
Miközben a nettó profit mindezek hatására 75%-kal esett vissza éves alapon, a felhőüzletág növekvő AI igényei miatt érdemben emelkedő beruházások a szabad készpénz termelést is egyre nagyobb mínuszba tolja. Több mint kétszeres mértékű, 44,7 milliárd yüanos a negyedéves készpénzégetés mint tavaly, a nettó készpénzállomány így 208 milliárd yüanra (30,6 mrd USD) csökkent. A saját részvény vásárlások ezzel párhuzamosan szintén csaknem teljesen elapadtak.
Az Alibaba szeptember végi, saját rendezésű iparági Apsara konferenciáján a menedzsment a következőket mondta:
- továbbra is számos iparági trend a pozitív AI keresleti kilátások felé mutat, a számítási kapacitás iránti igény nőni fog;
- az AI szolgáltatások felfutása húzza magával az egyéb tradicionális felhőszolgáltatási bevételeket is;
- a technológiai szektoron kívül egyre szélesebb körben jelenik meg a kereslet a feldolgozóipar, pénzügy, robotika, önvezetés, vagy a tradícionális iparban is;
- gyorsan halad a Kínán kívüli terjeszkedés is, Dél-Amerika, Közel-Kelet és Európa fókusszal;
- az AliCloud globális kapacitását 2032-re 20GW-ra várja a vezérigazgató, ennek a tizede volt még 2022-ben. Ez az idei után még jövőre is igen robosztus beruházásokat feltételez;
- a Qwen 3.8-Max 8,5-szörös bevételt és 12-szeres token fogyasztást generált már két hónap alatt, mint elődje, a Hugging Facen a leginkább kedvelt modellé vált. A Qwen 4-es sorozat diverz felhasználói szükségeket fog kiszolgálni, magas teljesítménnyel és gyorsasággal;
- a saját fejlesztésű M890-es chipet már jelenleg is használják (a Qwen modellek stabilan futnak rajta), de a kiterjesztése most indul meg, miközben bejelentettek egy új V900-as chipet is, ami 3-szoros teljesítményre képes.
Ahogy látszik, a beruházási ütem várhatóan magasan marad jövőre is, amit a vállalat kissé meglepő módon (a szektortársak jellemzően hitel/kötvény oldalra támaszkodnak) részben a nemrég végrehajtott tőkeemelésből finanszíroz. A vállalat 80 milliárd hongkongi dolláros tőkebevonást hajtott végre (10,2mrd USD) augusztus végén, amivel 710 millió darab részvényt bocsátottak ki (3,7%-nyi) nagyságrendileg 4%-os diszkonttal a megelőző amerikai záróárhoz képest. A papír annak ellenére is nagyobbat esett (8% felett) a lépésre, hogy egyébként túljegyzés mellett történt a kibocsátás, amiben szerepe lehet annak is, hogy a hongkongi kibocsátásoknál a vevőkre jellemzően nem vonatkozik eladási tilalmi időszak. A negatív piaci fogadtatás ellensúlyozására egyébként több prominens vezető is vásárolt a piacon részvényeket (Jack Ma, Joseph Tsai, Eddie Wu) 90 millió dollár feletti értékben, ez azért a bizalmat növeli, de a befektetők számára aberuházások jövőbeli megtérülése izgatja most a leginkább.
Értékeltség
A részvény értékeltsége P/E és EV/EBITDA alapon a szűkebben vett kínai szektortársakénál enyhén magasabb szinten áll (2026-os P/E: 17, EV/EBITDA: 8-as), amit a hozzájuk képest dinamikusabb növekedési profil és az AI irányú kitettség indokolttá is tesz. A tengerentúli, hasonló profilú vállalatokhoz képest továbbra is fennáll az árazási diszkont, ami részben az alacsonyabb marzstermelési képességet és diverzebb tevékenységi profilt elnézve indokolható is, de nem teljes egészében. A nettó készpénzállomány a kapitalizáció 11,5%-a, a szabad készpénz termelésre (ami negatív és egyelőre várhatóan az is marad) azonban egyelőre nyomást helyeznek az AI kapcsolt beruházások, és az azonnali e-kereskedelemben zajló erős árverseny. Emiatt a saját részvény vásárlások is szünetelnek a 2027-ig potenciálisan rendelkező 19 mrd USD vásárlási keret ellenére (kapitalizáció 7%-a). Mutatószámok alapján kalkulált fair érték becslésünket a vártnál gyengébb negyedéves teljesítmény miatt a korábbi 175-ről 160 dollárra csökkentjük, az elhúzódó profitoldali nyomás lefele mutató kockázatot teremt.
Befektetési sztori
- Az Alibaba a legnagyobb kínai e-kereskedelmi cég. Ez a részleg a bevételnek ~43%-át adja (Taobao és Tmall), ezen túl a vállalat bír a kínai felhőszolgáltatások piacán a legnagyobb részesedéssel (Alibaba Cloud), a bevételeknek ez 13%-a, a nemzetközi kereskedelmi szolgáltatások (AliExpress) hasonló részarányt képviselnek, ahogy a logisztikai szolgáltatások is (Cainiao).
- A vállalat e-kereskedelmi szegmense a piac érettsége és a jelentős verseny (JD.com, PDD) miatt gyengébb egyszámjegyű százalékos növekedésre képes békeidőkben, azonban stabil bevételi és profittermelési pillér. A havi aktív felhasználószám történelmi csúcsokon van, miközben erős a felhasználói loyalitás, ezt hajtja a nemrég elindított azonnali kiszállítási szolgáltatás is. Ezen a területen azonban komoly árverseny alakult ki (JD és Meituan), aminek köszönhetően a Taobao bevételei – a volumenek megugrása miatt - jóval dinamikusabban kezdtek el nőni, a felskálázásnak azonban igen komoly költségoldali vonzatai vannak. Az értékesítési és marketingköltségek bevételekhez mért aránya érdemben nőtt, így az EBITA szintű profittermelés is sokat apadt.
- A profitnövekedési terület sokkal inkább a felhő üzletágban van, ahol a bevételnövekedés is dinamikusabb, az ügyfeleknek itt felkínált AI megoldások jelentős potenciállal bírnak (saját AI: Qwen). Ezeket a szolgáltatásokat egyre nagyobb arányban veszik igénybe az ügyfelek, háromszámjegyű éves növekedést produkálva. A vállalat ötéves időtávon 100 milliárd dolláros bevételt céloz a szegmensben, ez éves átlagos 40% feletti bevételnövekedést jelentene, ami ráadásul magas 20% feletti marzsokkal társulhat. Az ebben rejlő eredménynövekedési potenciált a piac továbbra sem árazza (amit persze a konzervatívabb hozzáállás is magyaráz).
- A befektetők továbbra is az egyik elsőszámú ázsiai AI irányú kitettségként kezelik az Alibabát, ami ősszel a modellek tréneléséhez már el is kezdte használni saját fejlesztésű chipjeit (melynek képességei az Nvidia H20-as chipekkel vannak egy szinten), miközben a részvény a nyugati AI befektetésekhez képest továbbra is egy érdemben olcsóbb alternatívát jelent. Az Alibaba bír Kínában a legnagyobb AI modell portfólióval, és jól pozícionált, hogy a vezető platform legyen amire építve a fejlesztők alkalmazásokat és AI ügynököket építenek.
- Miközben Kínában már jelenleg is piacvezetők, területileg is terjeszkednek Dél-Kelet Ázsia, Fülöp-szigetek, Thaiföld és Dél-Korea felé.
- Ahogy más kínai részvényekkel kapcsolatban is, a legnagyobb kockázatot az amerikai-kínai kereskedelmi háború jelenti, valamint az amerikai tőzsdéről való kilistázás veszélyei, illetve az erős kínai e-kereskedelmi verseny. Az USA piacról való kitiltása a vállalatnak bizonyos amerikai politikai körökben folyamatosan napirenden van. A mostani jelentős beruházási boomnak is megvannak a kockázatai, hiszen az jelentős külső finanszírozási igényt jelent már a vállalatnak, miközben a megtérüléssel kapcsolatban továbbra is vannak kérdőjelek.
Hozzon ki többet befektetéseiből!
Kereskedne az elemzésben említett termékekkel?
Az OTP SingleMarketen több ezer befektetési termék érhető el, sőt a budapesti és a frankfurti értéktőzsde papírjai mellett már amerikai részvényekkel is kereskedhet.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!