
Ismét a vámok kerültek fókuszba
Tetszett a cikk? Ezek is érdekelhetik
OTP Ébresztő: Az amerikai termelőiár-index a várakozások felett alakult, de így is esett az amerikai 10 éves hozam
A technológiai szektorra nehezedő nyomás ellenére tovább emelkedtek a nyugat-európai tőzsdék. A Wall Street-i indexek is felfelé korrigáltak a szerdai esést követően. Az óceán mindkét felén az egészségügyi szektor teljesítménye emelkedett ki. Az eurozóna ipari termelése augusztusban 0,5%-ot esett havi alapon. Az Egyesült Államokban a 6,3%-ra gyorsuló termelőiár-index újabb felfelé mutató meglepetést hozott az inflációs folyamatokkal kapcsolatban. Az amerikai kiskereskedelmi forgalom 0,8%-kal bővült augusztushoz képest. Az amerikai 10 éves hozam több, mint 10 bázisponttal mérséklődött. A hazai állampapírpiacon is 7-9 bázisponttal esett a hozamgörbe hosszú oldala. Ma Magyarországról augusztusi béradatok, az USA-ból szeptemberi ipari termelési adat érkezik.
OTP Ébresztő: A várakozásokat meghaladó inflációs adatok érkeztek az Egyesült Államokból
Emelkedtek az európai részvénypiacok, amit az ASML kedvező eredménye és az egészségügyi szektor kiemelkedő teljesítménye is támogatott. Az amerikai tőzsdéket nyomás alá helyezte a vártnál magasabb szeptemberi inflációs adat. A fogyasztói árindex éves növekedési üteme 3,7%-ra gyorsult, elsősorban a benzinárak megugrása miatt, míg a maginfláció havi alapon 0,3%-kal nőtt, amihez a lakhatási költségek emelkedése és a közlekedési szolgáltatások drágulása is hozzájárult. A közel-keleti feszültségek és az IEA olajpiaci jelentésének hatására emelkedtek az olajárak. Az amerikai kötvényhozamok a kezdeti növekedést követően a Fed-nyilatkozatok hatására mérséklődtek, míg Európában jellemzően emelkedés volt megfigyelhető. Az Egyesült Államokban sűrű lesz a mai makronaptár: a szeptemberi kiskereskedelmi forgalmi és termelői árindex adatok mellett a New York Fed feldolgozóipari indexére, valamint a munkanélküli segélykérelmek és az üzleti készletek alakulására figyelnek a befektetők. Az euróövezetből augusztusi ipari termelési adat érkezik.
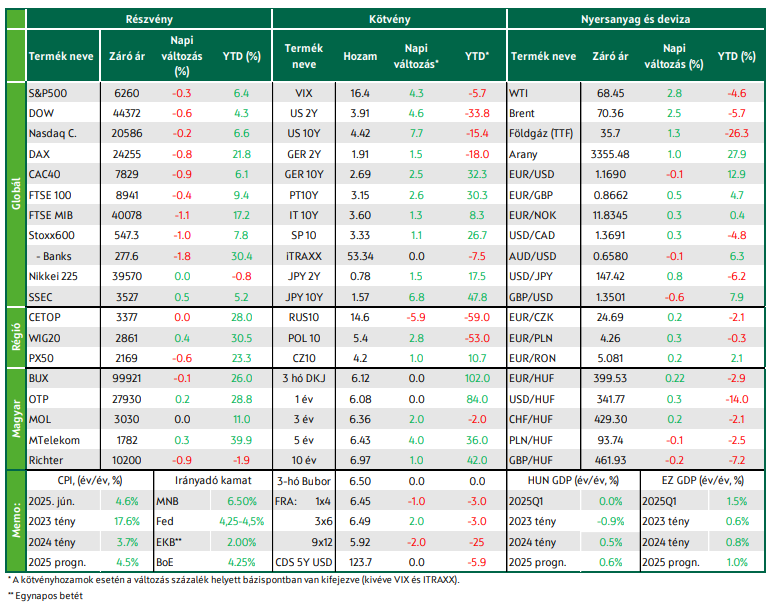
Donald Trump amerikai elnök a hétvégén 30%-os vámot jelentett be az Európai Unióval szemben. Pénteken gyengültek a fejlett gazdaságok részvénypiacai. A többnapos emelkedést követően eladási hullám húzta le az európai indexeket. Pirosban zártak a Wall Street-i benchmarkok is azt követően, hogy a múlt héten Kanadával és Brazíliával szemben rótt ki vámot az USA, illetve a réz importjára is vámot vetnek ki. Emelkedtek a hosszú hozamok az elmúlt hét során, a német 10 éves hozam 2,7% közelébe került. Erősödött a dollár, az EURUSD 1,17 alá került. Emelkedett a nyersolaj ára, az USA nagyobb bejelentésre készül Oroszországgal kapcsolatban.
Többnapi emelkedés után lefordultak az európai részvényindexek
Eladási hullám söpört végig az európai tőzsdéken pénteken, három-négynapos emelkedést követően estek vissza az irányadó részvényindexek. A Stoxx600 1,0%-kal csökkent, a FTSE100 0,4%-ot gyengült maga mögött hagyva egy nappal korábban elért történelmi csúcsát, a DAX 0,8%-os mínuszban zárt. A Stoxx600 szektorindexei közül a bankok nyújtották a leggyengébb teljesítményt 1,8%-os mínusszal, a legnagyobb esést Norvégia legnagyobb bankja, a DNB szenvedte el: a bank árfolyama közel 9%-ot zuhant azt követően, hogy az elemzői becsléseknél rosszabb negyedéves eredményről számolt be a vártnál gyengébb kamatbevétel és a várakozásokat meghaladó hitelezési veszteségek következtében.
A gyógyszergyártók szintén rossz napot zártak, különösen a Novo Nordisk, mely közel 4%-ot veszített értékéből. A kevés kedvező hír egyikét a BP szállította, mely szerint a kitermelés az előre jelzettnél nagyobb lett a második negyedévben, amit bő 3%-os emelkedéssel jutalmazott a piac, az energiaszektor pedig a legjobb teljesítményt mutatta a Stoxx600-on belül. Másik egyedi vállalati hír, hogy a norvég Gjensidige Forsikring biztosító a főbb sorokon a vártnál kedvezőbb negyedéves teljesítményt mutatott, így a napot végül közel 8%-os pluszban zárta. A pénteki mínuszok ellenére az irányadó európai részvényindexek 1% körüli pluszban zártak annak ellenére, hogy a július 9-i határidő miatt elsősorban az USA vámjaival kapcsolatos üzenetek álltak a befektetői figyelem középpontjában az elmúlt héten. Az HSBC becslése szerint abban az esetben, ha 10-20%-os vámot vetnek ki az unióból származó termékekre, a FTSE Europe részvényindexbe tartozó vállalatok bevétele 1,2-2,4%-kal mérséklődhet, míg az adózott eredmény 4-6%-kal eshet vissza. Heti összevetésben az autógyártók és nyersanyag-kitermelők könyvelhették el a legnagyobb nyereséget a Stoxx600-on belül annak ellenére, hogy a Trump-féle kereskedelempolitika egyik központi eleme az USA-n kívüli járműgyártók megvámolása.
Az elmúlt hét folyamán a Trump-adminisztráció bejelentette, hogy a réz importjára 50%-os vámot vetnek ki. A KKE-régióban vegyesen zártak pénteken a fontosabb tőzsdei mutatók, a WIG20 0,4%-ot erősödött, a BUX kevesebb mint 0,1%-ot csúszott vissza, míg a PX 0,6%-os mínuszban fejezte be a kereskedést. A hét egészét tekintve a cseh és a hazai benchmark kismértékben emelkedett, a lengyel csekély mértékben gyengült. A BUX a hét során új csúcsra szökött, átlépte a 100.000 pontos szintet. A hazai blue chipek közül pénteken az OTP és az MTelekom kismértékben erősödött, a Mol stagnált, a Richter pedig közel 1%-ot esett vissza. A BUX-tag Állami Nyomda néhány nappal az osztalékfizetést követően bő 3%-os mínuszban zárt.
A vámok ismét rontották a piaci hangulatot
A csütörtöki új csúcsukról lefordultak pénteken a tengerentúli részvényindexek, a Dow 0,6%-ot veszített értékéből, az S&P500 és a Nasdaq Composite 0,2-0,3%-kal mérséklődött. Annak ellenére, hogy az S&P500 új csúcson zárt a csütörtöki kereskedésben, a befektetőket továbbra is nyomás alatt tartotta az amerikai kereskedelem-politika azt követően, hogy Donald Trump csütörtökön 35%-os vám alkalmazását jelentette be Kanadával szemben, míg Brazíliát, illetve a réz importját 50%-os vámmal akarják sújtani. Az S&P500 szektorindexeit tekintve a legnagyobb veszteségeket a pénzügyi és az egészségügyi szektor, valamint az alapanyaggyártók szenvedték el. Csak az energiaszektor, illetve minimálisan a ciklikus fogyasztási szektor tudott erősödni.
A megacap cégek többnyire kisebb pluszban zártak pénteken, az Alphabet, az Amazon és a Tesla bő 1%-kal lépett feljebb, az Nvidia és a Microsoft 0,5% körüli mértékben emelkedett, míg a Broadcom és az Apple hasonló mértékben csökkent, a Meta pedig több mint 1%-ot esett vissza. A Meta gyengülésében a Reuters szerint szerepet játszott, hogy a társaság nagy valószínűséggel nem fog további változtatásokat kínálni az előfizetésekhez, hogy cserébe eltekintsen a személyes adatok felhasználásától, ami növeli az újabb uniós trösztellenes vádak és a súlyos napi bírságok kockázatát. Az Nvidia összkapitalizációja átlépte a 4 ezer milliárd dolláros szintet.
Egyedi vállalati hírek közül érdemes megemlíteni az AeroVironment és a Kratos Defense & ecurity Solutions 11% körüli rallyját, miután Pete Hegseth amerikai védelmi miniszter elrendelte a drónok gyártásának és telepítésének növelését. A Kraft Heinz 2,5%-os pluszban zárt, azt követően, hogy a Wall Street Journal szerint a céget feldarabolják, mert a készétel-gyártó folyamatosan küzd a prémium márkái iránti gyengülő kereslettel. A hét egészét tekintve enyhe pluszban zártak az irányadó Wall Street-i részvényindexek. A nyersolaj ára 2-3%-kal emelkedett pénteken, ezzel heti összevetésben is hasonló mértékű áremelkedés következett be egy volatilis hetet követően.
A hét folyamán Donald Trump jelentős mértékű szankciót helyezett kilátásba Oroszországgal szemben, illetve hatalmas vámokat lengetett be az orosz energiahordozókat használó országokkal szemben. Trump retorikájában is a korábbiakhoz képest rendkívül kritikus hangot ütött meg az orosz vezetéssel szemben.
Emelkedtek a hosszú hozamok
Az amerikai 10 éves hozama 4 bp-tal 4,39% körüli szintre emelkedett pénteken, Donald Trump elnök utóbbi napokban bejelentett vámfenyegetései tovább fokozták a piaci feszültséget. Erős volt a kereslet az amerikai 30 éves és a 10 éves kötvényaukción, ahol 22, illetve 39 milliárd dollárnyi papírt értékesítettek. Ami a monetáris politikát illeti, a piacok továbbra is arra számítanak, hogy a Fed ebben a hónapban még stabilan tartja a kamatlábakat, és az év végéig viszont két 25bp-os kamatcsökkentést hajt végre. A német 10 éves hozam pénteken tovább emelkedett, két hónapja nem látott szintre, 2,7% közelébe. Ezzel a hét folyamán összesen 12bp-tal került feljebb. A vámokkal kapcsolatos bizonytalanság mellett az új német költségvetés bemutatása adott lendületet a hozamemelkedésnek a hét folyamán, míg az USA-ban a Fed jegyzőkönyve törte meg a 10 éves hozam emelkedő trendjét.
A dollár pénteken kismértékben gyengült az euróval szemben, a hét egésze viszont a vámháború éleződése nyomán a dollár enyhe erősödését hozta. Az EURUSD péntekre 1,17 alá került szemben az egy héttel korábbi 1,18 körüli szinttel. Itthon az éven túli benchmark hozamok kismértékben emelkedtek, a 10 éves állampapírhozam továbbra is 7% alatt áll. A forint a pénteki kereskedés folyamán gyengült az euróval szemben, estig egészen a 400-as szintre kúszott, azonban zárásra 399,5-re korrigált, így 0,2%-os gyengüléssel zárta a napot, a hét egészét tekintve pedig hajszálnyit erősödött a hazai fizetőeszköz.
Mire lesz érdemes figyelni?
Szombaton Donald Trump, amerikai elnök bejelentette, hogy augusztus 1-jétől 30 százalékos vámot vet ki az EU-ból és Mexikóból érkező legtöbb importtermékre, és hasonló mértékű vámmal fenyegetett meg további országokat, ha az elkövetkezendő kevesebb mint három hétben nem kötnek az USA-val keretmegállapodásokat. Az Európai Unió vasárnap közölte, hogy augusztus elejéig meghosszabbítja az amerikai vámokkal szembeni ellenintézkedések felfüggesztését, és továbbra is sürgetni fogja a tárgyalásos rendezést, miközben Trump elnök kormánya további engedményeket követel a kereskedelmi partnerektől. Az ázsiai-csendes-óceáni térségben viszonylag jó a hangulat a ma reggeli zárás előtt, a Nikkei csekély pluszt mutat, a Shanghai Composite 0,4, míg a Hang Seng 0,3%-ot erősödött.
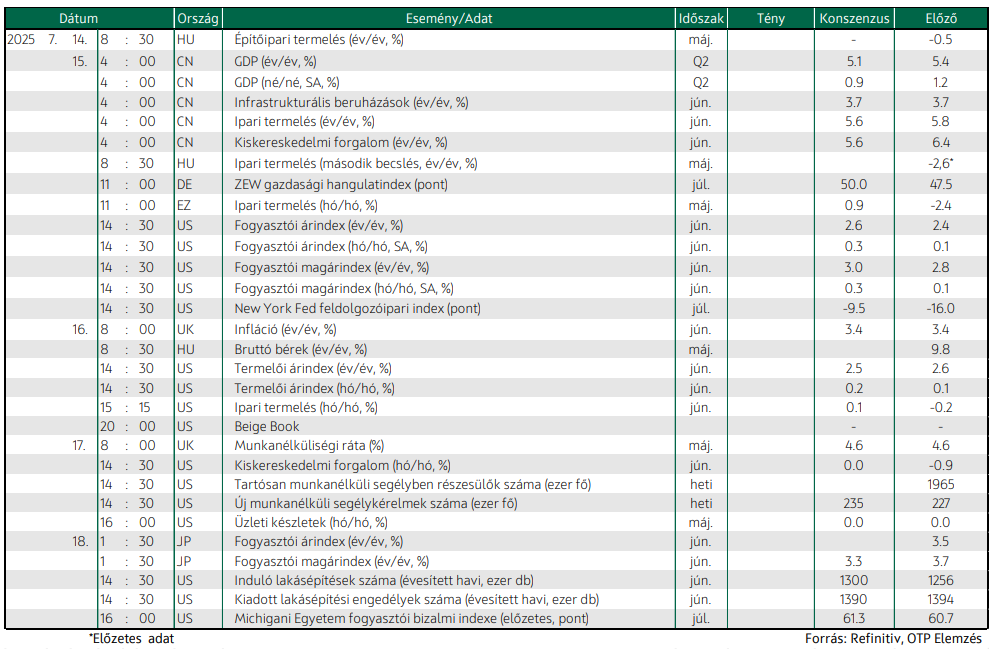
A határidős részvényindexek pirosban állnak, mind az amerikai, mind az európai irányadó mutatókat illetően. A nyersolaj határidős ára ma reggel tovább emelkedett, a hétvégén Trump arról beszélt, hogy hétfőn Oroszország kapcsán nagyobb bejelentést készül tenni. Eközben az USA az ukrajnai fegyverszállítások újraindítását tervezi. A hírek szerint az EU küldöttei közel állnak az Oroszországgal szembeni 18. szankciós csomag elfogadásához, melynek részeként alacsonyabb árplafont tűznek ki az orosz olajra. Ma hazai építőipari statisztikák látnak napvilágot. A hét folyamán kínai GDP- és egyéb konjunktúra-adatokra (kedd), valamint amerikai inflációs adatokra (szintén kedd) lesz érdemes figyelni. A héten az amerikai nagybankok eredményjelentéseivel megkezdődik a második negyedéves jelentési szezon az USA-ban, a banki beszámolókon kívül a Netflix és a Johnson & Johnson eredményjelentésére is érdemes figyelni.
Hozzon ki többet befektetéseiből!
Személyre szabott megoldásokért keresse szakértőinket!
Az OTP Global Markets szakértői személyre szabott tanácsadással segítenek önnek megtalálni a befektetési céljaihoz szükséges eszközöket és stratégiákat.
SzakértőinkÉrtékpapírszámla
Első lépés, hogy gondoskodjon a jövőjéről.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!