
Az USA belépett a közel-keleti konfliktusba
Tetszett a cikk? Ezek is érdekelhetik
OTP Ébresztő: Az amerikai termelőiár-index a várakozások felett alakult, de így is esett az amerikai 10 éves hozam
A technológiai szektorra nehezedő nyomás ellenére tovább emelkedtek a nyugat-európai tőzsdék. A Wall Street-i indexek is felfelé korrigáltak a szerdai esést követően. Az óceán mindkét felén az egészségügyi szektor teljesítménye emelkedett ki. Az eurozóna ipari termelése augusztusban 0,5%-ot esett havi alapon. Az Egyesült Államokban a 6,3%-ra gyorsuló termelőiár-index újabb felfelé mutató meglepetést hozott az inflációs folyamatokkal kapcsolatban. Az amerikai kiskereskedelmi forgalom 0,8%-kal bővült augusztushoz képest. Az amerikai 10 éves hozam több, mint 10 bázisponttal mérséklődött. A hazai állampapírpiacon is 7-9 bázisponttal esett a hozamgörbe hosszú oldala. Ma Magyarországról augusztusi béradatok, az USA-ból szeptemberi ipari termelési adat érkezik.
OTP Ébresztő: A várakozásokat meghaladó inflációs adatok érkeztek az Egyesült Államokból
Emelkedtek az európai részvénypiacok, amit az ASML kedvező eredménye és az egészségügyi szektor kiemelkedő teljesítménye is támogatott. Az amerikai tőzsdéket nyomás alá helyezte a vártnál magasabb szeptemberi inflációs adat. A fogyasztói árindex éves növekedési üteme 3,7%-ra gyorsult, elsősorban a benzinárak megugrása miatt, míg a maginfláció havi alapon 0,3%-kal nőtt, amihez a lakhatási költségek emelkedése és a közlekedési szolgáltatások drágulása is hozzájárult. A közel-keleti feszültségek és az IEA olajpiaci jelentésének hatására emelkedtek az olajárak. Az amerikai kötvényhozamok a kezdeti növekedést követően a Fed-nyilatkozatok hatására mérséklődtek, míg Európában jellemzően emelkedés volt megfigyelhető. Az Egyesült Államokban sűrű lesz a mai makronaptár: a szeptemberi kiskereskedelmi forgalmi és termelői árindex adatok mellett a New York Fed feldolgozóipari indexére, valamint a munkanélküli segélykérelmek és az üzleti készletek alakulására figyelnek a befektetők. Az euróövezetből augusztusi ipari termelési adat érkezik.
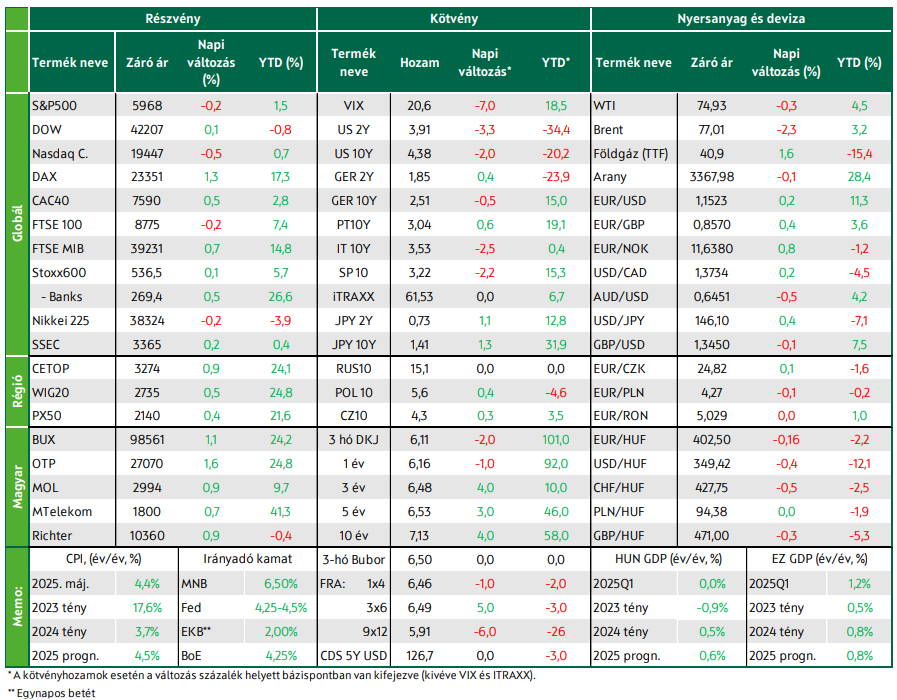
Az Egyesült Államok belépett az Izrael és Irán közötti konfliktusba. Az elmúlt heti kereskedést elsősorban geopolitikai fejlemények alakították, emelkedett a nyersolaj jegyzése. Pénteken felfelé vette az irányt a mértékadó európai tőzsdék többsége; a vezető Wall Street-i indexek a Dow kivételével estek. Donald Trump újfent bírálta a Fed elnökét, amiért a júniusi ülésen sem csökkentették az alapkamatot. A fejlett kötvénypiacon szűk sávban ingadoztak a hozamok, az EUR/USD 1,15 körül mozog. A forint nem tudott újra a 400-as szint alá kapaszkodni az euróval szemben, a hazai kötvényhozamok az elmúlt másfél éves kereskedési sáv tetején ingadoznak.
Az USA vasárnap Izrael oldalán belépett az Iránnal szembeni konfliktusba
Donald Trump június 19-én jelentette be, hogy 2 héten belül határoz arról, beavatkozik-e az Izrael és Irán között június 12-e óta dúló katonai konfliktusba, amit Izrael azzal az indokkal robbantott ki, hogy információik szerint Irán kritikus közelségbe került ahhoz, hogy atomfegyvere legyen. Június 22-ére virradóra az Egyesült Államok három iráni nukleáris létesítményre mért csapásokat, ezzel belépett a konfliktusba. Az amerikai kommunikáció szerint a támadás célja nem a rezsimváltás elősegítése, hanem Irán nukleáris képességeinek meggyengítése. A legnagyobb kérdés, hogy mi lesz Teherán amerikai vonatkozású válasza, mivel egyelőre továbbra is csak Izraelt támadják. Az ENSZ Biztonsági Tanácsa Irán kérésére összeült.
Az olajpiacon folyamatos a feszültség miután felmerült a lehetősége, hogy az OPEC harmadik legnagyobb kitermelője, a napi 3,3 millió hordó nyersolajat kitermelő Irán lezárja vagy elaknásítja a Perzsa-öblöt az Ománi-öböllel összekötő Hormuzi-szorost, amin keresztül napi 19 millió hordó kőolaj és kőolajtermék halad át. A szoros lezárása különösen nagy kárt okozna az ázsiai gazdaságoknak, amelyek az ezen az útvonalon szállított nyersolajra és földgázra támaszkodnak, az egyik legnagyobb vesztes Kína lehet. A konfliktus ellenére Irán egyelőre nem zárta le a szorost és nem fogta vissza olajexportját – kérdés, hogy a hétvégi amerikai támadás következtében változtatnak-e ezen.
A hosszú ideje küszöbön álló konfliktus kirobbanása nyomán megugrott a nyersolaj jegyzése, amely egy hét alatt mintegy 10%-kal került feljebb. A mértékadó európai részvényindexek 1% körüli mínuszokat szedtek össze, míg a tengerentúliak kevéssel emelkedtek, eközben a fejlett kötvénypiacokon a német és az amerikai hosszú hozamok valamelyest mérséklődtek, amikor az olajár emelkedésének inflációs hatása és a globális növekedés lassulása miatti aggodalom került a mérleg két serpenyőjébe. A félelemindexként is emlegetett VIX, amely a piaci volatilitást jelzi előre, ez idő alatt kevéssel emelkedett.
Pénteken még emelkedtek az európai tőzsdék
3 napnyi esés után pénteken ugyan emelkedni tudott a mértékadó nyugat-európai tőzsdék többsége, ám ez nem volt elég ahhoz, hogy ledolgozzák a korábban összeszedett mínuszokat; a befektetők a geopolitikai bizonytalanság miatt az alacsonyabb kockázatú eszközök felé fordultak. Szektor szinten pénteken a biztosítás, valamint az utazás és szabadidő lógott ki felfelé a többségében pluszba kapaszkodó szektorindex közül. Utóbbi jó teljesítményét a TUI alapozta meg, melynek ajánlását a Barclays alulsúlyozásról felülsúlyozásra módosította.
Pénteken a KKE-régió tőzsdéi is emelkedni tudtak, amelyek közül felfelé lógott ki az 1,2%-kal emelkedő BUX. A hét utolsó kereskedési napján a hazai nagypapírok kivétel nélkül feljebb kerültek. Heti összevetésben is a BUX lett a régió nyertese és a hazai blue chipek közül is csak az MTelekom fordult pirosba. Az európai jegyzésű földgáz, a TTF gáz ára több mint 40 EUR/MWh fölé került, ami 7%-os heti emelkedést jelent. Ezt Európa globális LNGfüggőségének emelkedése is fűtötte, mivel az EU azon dolgozik, hogy leválassza az olaj- és gázellátását Oroszországról, ami sebezhetőbbé teszi a geopolitikai sokkhatásokkal szemben. A következő hetekben várható európai hőhullám pedig növelni fogja a légkondicionálók használatát.
A Dow kivételével pénteken csökkentek a vezető amerikai indexek
A tengerentúlon a csütörtöki szünnap után pénteken a leheletnyi pluszba kapaszkodó Dow kivételével estek a mértékadó Wall Street-i indexek. A Fehér Ház üzenete – miszerint két héten belül dől el, hogy az Egyesült Államok beavatkozik-e az Izrael és Irán közötti konfliktusba – csak erősítette az aggodalmat. Az S&P szektorindexei felemásan teljesítettek; a legnagyobb mínuszt az alapanyagok és a kommunikációs szolgáltatások esetében mérték, míg a legjobb teljesítmény a több mint 1%-ot emelkedő energiaszektoré volt.
A hét legfontosabb eseménye a Fed kamatdöntő ülése volt, ahol a vártnak megfelelően nem változtattak az alapkamaton és az ülést követő sajtótájékoztató hangvételét is szigorúnak értékelte a piac. A Fed új előrejelzésében 1,4%-ra mérsékelte idei növekedési várakozását és 3,1%-ra emelte a core PCE inflációs mutatóra vonatkozót. A döntéshozók kamatvárakozásait összesítő dot plot alapján a legtöbben továbbra is 50 bázispontnyi vágást tartanak elképzelhetőnek az év végéig, de márciushoz képest nőtt azok aránya, akik nem látnak esélyt idén kamatvágásra. A piaci árazásban továbbra is 50 bázispontnyi vágás szerepel az év végéig.
Pénteken Donald Trump újra nemtetszését fejezte ki a közösségi médiában amiatt, hogy a Fed nem vágott kamatot. Powell elnökkel kapcsolatban úgy fogalmazott, hogy „Talán, csak talán, meg kell változtatnom a véleményemet a kirúgásáról? De a megbízatása ettől függetlenül hamarosan lejár.". Májusban az ipar és a kiskereskedelem is gyengébben teljesített a vártnál, mindkettő esett az előző hónaphoz képest, ami erősíti az amerikai konjunktúra lassulásával kapcsolatos aggodalmakat. A WTI és a Brent jegyzése pénteken minimálisan csökkent az előző napok emelkedését követően.
A múlt héten az Irán ellen indított izraeli támadásra, az Egyesült Államok esetleges beavatkozására, illetve a Fed és több más jegybank kamatdöntésére figyeltek a piacok. Az iráni nukleáris és katonai létesítmények elleni támadás hatására jelentősen emelkedtek az olajárak, drágult az arany és csökkent a kockázatvállalási hajlandóság. A Fed a vártnak megfelelően nem változott az irányadó kamatszinten, így december óta változatlanul 4,25-4,5% az alapkamat célsávja. A japán jegybank sem nyúlt a 0,5%-os irányadó kamathoz, ahogy az angol jegybank is 4,25%-on tartotta az irányadó kamatszintet, mindkettő a vártnak megfelelően. A svájci jegybank ugyanakkor a deflációs nyomás miatt 25 bázispontos vágással zérusra csökkentette az alapkamatot. Egyedül a norvég jegybank okozott meglepetést, amely váratlanul 25 bázisponttal, 4,25%-ra csökkentette az irányadó kamatot és további vágásokat vetített előre.
A meghatározó események ellenére a kötvénypiacokon szűk sávban ingadoztak a hozamok; a nagy hozamemelkedés után továbbra is az elmúlt másfél évben megszokott kereskedési sávok közepe körül – a tízéves amerikai hozam 4,4, a német 2,5% környékén – maradt. Az EUR/USD még mindig a lélektani 1,15-ös szint körül ingadozott, amelynek egyértelmű áttörése megnyithatná a teret a dollár további gyengülése előtt. A forint euróval szembeni árfolyamának nem sikerült a megelőző héten átmenetileg elért, 400 alatti tartományba visszatérnie, az Irán elleni támadást követően az árfolyam a 403-404-es szintig gyengült.
A hazai kötvényhozamokban sem volt érdemi elmozdulás: az éven belüli hozamok továbbra is 6% felett, a három-ötéves lejáratok 6,5% környékén, a tízéves 7,1% felett, a tizenöt-húszévesek pedig 7,3-7,4% környékén ingadoztak, ami az elmúlt másfél éves kereskedési sáv teteje. Az elmúlt héten az ÁKK a megelőző heti bejelentésének megfelelően összesen 4 milliárd dollár értékben bocsátott ki dollárkötvényeket, erős kereslet mellett: a beadott ajánlatok értéke elérte a 14 milliárd dollárt. Az öt-, a tízés a harmincéves lejáratból 1,5, 1, illetve 1,5 milliárd dollár értékű került a piacra, az amerikai kötvényhozamok felett 145, 175 és 195 bázispontos felárral.
A hét első kereskedési napja mutatja meg, hogy a piacok miként reagálnak majd arra, hogy az USA a hétvégén iráni nukleáris célpontokat bombázott. Irán a Hormuzi-szoros lezárásával válaszolhat, amivel a globális olajkereskedelem harmadát blokkolhatja. A határidős árak szerint az olajárak, a dollár és az arany várhatóan drágul; a részvények, a kockázatos eszközök és a forint árfolyama eshet.
Mire lesz érdemes figyelni?
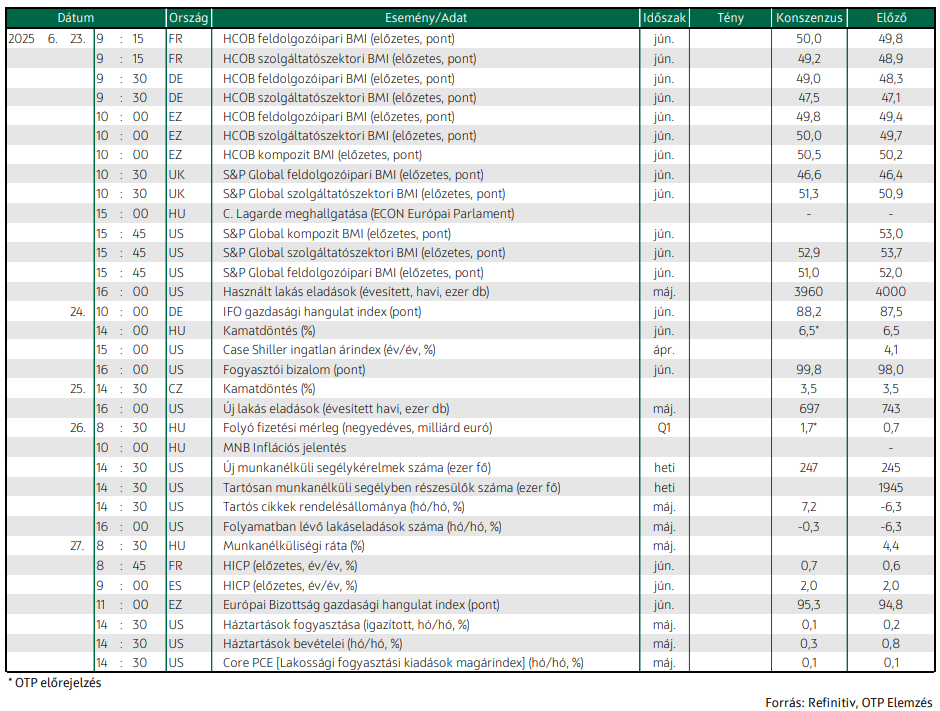
Kedvezőtlen hangulatban zajlik a ma reggeli kereskedés az ázsiai-csendes-óceáni tőzsdéken. A határidős részvényindexek Európában és a tengerentúlon is piros nyitást ígérnek a hétvégi geopolitikai események után. Ma Európából és a tengerentúlról is beszerzésimenedzser-indexek érkeznek: a piaci medián várakozás alapján Európában a feldolgozóipar és a szolgáltatószektor esetében is emelkedésre számíthatunk, míg a tengerentúlon lejjebb csoroghatnak az indexek, de ezzel együtt is az 50 pont feletti, bővülést jelentő tartományban maradnának.
A hét hátralevő részében az MNB kamatdöntő ülésére és friss inflációs riportjára, valamint a hazai folyó fizetési mérleg első negyedéves egyenlegének publikálására figyelünk majd. Mi arra számítunk, hogy most sem nyúl a szeptember óta változatlan 6,5%-os alapkamathoz az MNB Monetáris Tanácsa; az elmúlt hónapok eseményei inkább csökkentették a belátható időn belüli kamatvágás esélyét.
A folyó fizetési mérleg esetében az MNB előzetes havi adatai alapján az első negyedévben 2,1 milliárd euró volt a többlet, ami lényegében megegyezne az előző negyedévek adataival. A pénteken érkező francia és spanyol inflációs adatok a következő héten érkező júniusi euróövezeti HICP-adatok előzetes becsléséhez lehetnek érdekesek.
Szintén pénteken érkezik a Fed kedvenc inflációs mutatója, a core PCE, ami a megelőző két hónapban (hó/hó, évesítve) konzisztens volt a Fed 2%-os céljával, és a májusi fogyasztói és termelői árindex alapján a most érkező adattal folytatódik ez a trend. Izgalmasnak ígérkezik a háztartások bevételeinek és kiadásainak májusi statisztikája az Egyesült Államokból, különösen annak tükrében, hogy meglepően vaskos hó/hó visszaesést láttunk ebben az időszakban a kiskereskedelmi forgalomban. A piacok továbbra is tűkön ülve várják a közel-keleti konfliktus híreit.
Hozzon ki többet befektetéseiből!
Személyre szabott megoldásokért keresse szakértőinket!
Az OTP Global Markets szakértői személyre szabott tanácsadással segítenek önnek megtalálni a befektetési céljaihoz szükséges eszközöket és stratégiákat.
SzakértőinkÉrtékpapírszámla
Első lépés, hogy gondoskodjon a jövőjéről.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!