
Vártnál gyengébb számok a Richtertől
Tetszett a cikk? Ezek is érdekelhetik
A vége felé közelít a tengerentúli jelentési szezon
Míg a tengerentúlon lassan a végéhez ér majd a gyorsjelentési szezon, addig Európában az előttünk álló két hét folyamán több fontos vállalati beszámoló is érkezik majd. A hazai blue chipek esetében pedig a jövő héten a Richter és az OTP is publikálja majd a harmadik negyedéves számait.
Véget ért a kormányválság, mi jöhet most Romániában?
Fordulatos öt hónapot tudhat maga mögött a román belpolitika, azonban több miniszterelnök-jelölt kudarca után október végére sikerült megalakítani az új román kormányt. Az év első felében igen jól teljesítő román részvénypiac lendülete augusztus végén megtorpant, szeptemberben negatív korrekció következett, majd a román tőzsde októberben visszapattant, amiben többek között az előrehozott választások elkerülése és a nem befektetési kategóriába való leminősítés elkerülése egyaránt szerepet játszhatott. Bár a belpolitikai feszültség mérséklődött, ugyanakkor a BET index egyelőre nem volt képes az augusztusi csúcsa közelébe visszakapaszkodni és az értékeltséget tekintve a román részvénypiac már nem kifejezetten olcsó.
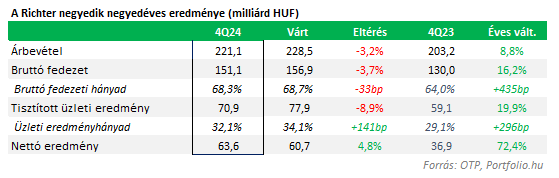
A várttól némileg elmaradó eredményekről számolt be a Richter, különösen a tisztított EBIT soron jelentős az alulteljesítés, ugyanakkor nettó profit soron tudta verni a konszenzust Q4-ben. A működési költségek megugrottak a negyedik negyedévben főleg az akvizíciók hatására. Az idei évre 10 százalék körüli növekedést vár a menedzsment, ráadásul úgy, hogy minden terület kétszámjegyű bővülést szállíthat, kivéve a CNS szegmens, vagyis a Vraylar. Összességében úgy gondoljuk, a cég működése továbbra is erős, ugyanakkor a jelenlegi gyenge nemzetközi piaci hangulatban a részvény árfolyam volatilis lehet.
A Richter árbevétel, bruttó fedezet és tisztított EBIT soron is elmaradt a várakozásoktól, azonban nettó profit oldalon az elemzői konszenzusnál jobb számokat szállított a negyedik negyedévre vonatkozóan. Éves összehasonlításban szép növekedést láthatunk. A 2024-es árfolyamszűrt tisztított EBIT 15%-kal 712 MEUR-ra emelkedett, ami a korábban előrejelzettnél alacsonyabb. Ennek oka elsősorban az akvizíciók vártnál nagyobb kezdeti negatív hatása volt.
A működési költségek 36 százalékkal ugrottak meg Q4-ben a korábban felvásárolt eszközök és az árfolyamhatás miatt. A K+F-költségek 52%-kal nőttek Q4-ben a nőgyógyászati üzletág új belgiumi K+F központjának (Mitha eszközök+BCI felvásárlások) hatására, és a klinikai programok költségeinek növekedése miatt. Az értékesítési és marketing költségekben is jelentős növekedés volt az utolsó negyedévben (+26%) az erősödő promóciós tevékenységek miatt (különösen APAC és Közép-Európa).
A CNS üzletágban a növekedés valamelyest lassult Q4-ben, viszont egy jelentős, 13,6 milliárd forintos mérföldkő bevételt kapott a cég az Abbvie-től a kutatási megállapodásnak megfelelően. Az amerikai partner a Vraylar értékesítésektől 3,5 milliárd dollár bevételt vár 2025-re, ami 10%-hoz közeli növekedést jelent éves alapon.
A WHC területen a növekedés kicsit lassult Q4-ben, de a kulcsgyógyszerek jól teljesítettek. Az Evra ismét kétszámjegyű bővülést mutatott (+15%), Európán belül különösen Németországban és Svájcban volt erős a forgalom. A Ryeqo (+125%) továbbra is jelentősen növekszik, a két indikációban egyre több beteghez jut el a gyógyszer számos európai országban.
A biotechnológia üzletágban csökkent a veszteség, míg a Terrosa értékesítése 23 százalékos növekedést mutatott. A denozumab bioszimiláris gyógyszer forgalomba hozatali engedély iránti kérelem felülvizsgálata folyamatban van, a tocilizumab bioszimiláris projekt klinikai vizsgálatai sikeresen lezárultak, és a forgalomba hozatali engedély benyújtása 2025-ben várható.
2025-re a menedzsment 10 százalékos növekedést vár bevétel és tisztított EBIT soron is. Idén nem vár komolyabb mérföldkő bevételt a cég, míg az árbevétel arányában a K+F kiadások hasonlóan 2024-hez 12% körül alakulhat.
Hozzon ki többet befektetéseiből!

Kereskedne az elemzésben említett termékekkel?
Az OTP SingleMarketen több ezer befektetési termék érhető el, sőt a budapesti és a frankfurti értéktőzsde papírjai mellett már amerikai részvényekkel is kereskedhet.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!