
Erősen indította az évet a Magyar Telekom
Tetszett a cikk? Ezek is érdekelhetik
Palo Alto: a fokozódó kiberkockázatok támogatják a növekedést
Tegnap zárás után publikálta negyedéves számait a kibervédelmi piac egyik vezető szereplője, a Palo Alto Networks. A vállalat árbevétel- és profitszámai egyaránt meghaladták az elemzői várakozásokat, miközben különösen erős kereslet mutatkozott a következő generációs AI-alapú biztonsági megoldások iránt. A menedzsment a továbbra is kedvező fenyegetettségi környezetre és az erős keresleti kilátásokra tekintettel megemelte teljes éves előrejelzését. Emellett bejelentette, hogy 4,5 milliárd dollárért felvásárolja az Applied Compute vállalatot, amellyel a nyílt forráskódú AI-modellek vállalati felhasználásának biztonságosabbá tételét célozza. A részvény fundamentális kilátásait továbbra is erősnek ítéljük meg, így fenntarjuk Kedvelt Részvényeink listánkon.
Áruk és nyersanyagok – technikai elemzés
Az arany és az ezüst árfolyamai az új swing mélypontok miatt maradtak eső trendben, trendfordulóra utaló jelzések egyelőre nem érkeztek. Az olaj árfolyama szintén új mélypont miatt folytatta a korrekcióját. A földgáz visszakapaszkodott egy olyan kulcsszint fölé, amely már ugródeszkaként szolgálhat az emelkedés irányába. A réz letörte az emelkedő trendjét, nem néz ki jól, még tovább is eshet. A búza és a kukorica árfolyamaifontostámaszszinteket értek el, ahol már megjelentek a vevők, ugyanakkor a vételi aktivitás egyelőre még nem eredményezett egyértelmű trendfordulót.
Ma is pozitív meglepetést okozott a Magyar Telekom, habár az elmúlt negyedévekben már megszokhattuk, hogy rendre veri az elemzői várakozásokat a cég. Ez ma sem volt másképp, az eredménysorokon szép felülteljesítést láthatunk, éves alapon pedig még mindig nagy a növekedés. Korábban a kormány fellépése miatt a cég elállt az idei díjemeléstől, ugyanakkor a menedzsment ezzel együtt sem módosított 2025-ös pénzügyi előrejelzésén, ami mindenképp pozitívum. A tavasszal látott árfolyamkorrekcióból szépen felállt a részvény, és mivel a fundamentumokban egyelőre nem látunk negatív fordulatot, így inkább árfolyamemelkedésre számítunk a jelentés után.
A bevételek a konszenzusnak megfelelően alakultak (+8% év/év), ami az adatok iránti erős keresletnek és a magasabb rendszerintegrációs és Informatikai (SI/IT) bevételeknek, valamint még az év első két hónapjában érezhető díjkorrekciónak volt köszönhető.
A közvetett költségek 12%-kal csökkentek éves szinten, mivel a távközlési pótadó kivezetéséből eredő kedvező hatás ellensúlyozta a személyi jellegű költségek emelkedésének hatását. Az egyéb működési költségek pedig az energiaköltségek csökkenése és a hatékonysági intézkedések hatására csökkentek, mert ezek ellensúlyozták a több költségtételt érintő inflációs árnyomást. Ezek miatt az EBITDA lényegesen nagyobb mértékben tudott emelkedni, mint a bevétel.
Mivel a Telekomnál a nettó eredmény számít ezért nem mindegy, hogyan alakul a nettó pénzügyi eredmény sor sem. Itt az alacsonyabb kamatkiadások az adósságszint csökkenésének, az alacsonyabb átlagos kamatlábaknak volt köszönhető, míg a pénzeszközökre és értékpapírokra magasabb kamatbevételek érkeztek. Ezek után nem meglepő, hogy a módosított nettó eredmény rekordmagasságokba emelkedett.
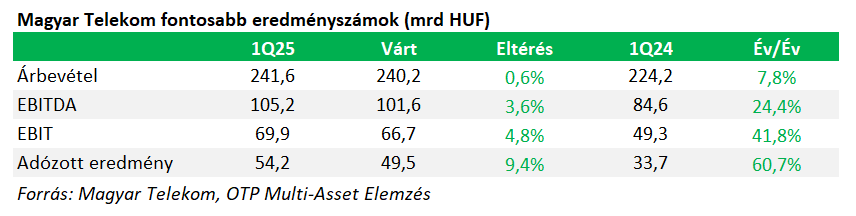
Habár ez még csak az első negyedév, ez mindenképp pozitív a teljes évre nézve, főleg úgy, hogy a menedzsment megerősítette éves előrejelzését annak ellenére, hogy márciusban nem emelt az árakon a kormány nyomására.
Tegnap a cég azt is bejelentette, hogy passzív mobil infrastruktúra portfolióját egy kizárólagos tulajdonú leányvállalatba szervezi ki, ezt még a Közgyűlésnek jóvá kell hagyni a nyáron. A szétválasztás a cég közleménye szerint semleges hatással van a Magyar Telekom pénzügyi teljesítményére, mivel az azonosított előnyök, mint például a működési hatékonyságra helyezett nagyobb fókusz, a dedikált szakmai menedzsment csapat és az elkülönült stratégiai fókusz, nagyrészt ellensúlyoznák a többletköltségeket.
A szétválasztás tárgyát képező passzív mobil infrastruktúra, ami kb. 2800 helyszínen helyezkedik el, teljes eszközértéke 52,7 milliárd forint. A szétválasztást követően, a leválással létrejövő társaság 2026-ban várhatóan 12,1 milliárd forint éves EBITDA AL-t fog generálni, beleértve a kb. 90% arányt képviselő csoporton belüli bevételeket is.
Hozzon ki többet befektetéseiből!

Kereskedne az elemzésben említett termékekkel?
Az OTP SingleMarketen több ezer befektetési termék érhető el, sőt a budapesti és a frankfurti értéktőzsde papírjai mellett már amerikai részvényekkel is kereskedhet.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!